Pagar o mínimo da fatura do cartão adia o problema e multiplica o custo. Numa fatura de R$ 3.000 com mínimo de 15%, você desembolsa R$ 450 e joga R$ 2.550 para o rotativo, que em julho de 2026 cobrava juros médios de 15,02% ao mês. Em doze meses você paga R$ 4.922 e ainda deve R$ 2.441.
A cena é sempre parecida. A fatura chegou maior do que o esperado e o salário não cobre. O aplicativo do banco mostra dois botões, um com o valor total e outro com um valor bem menor, sublinhado como “pagamento mínimo”. Clicar no segundo resolve o mês e cria um problema que dura mais de um ano.
O que quase ninguém vê nesse momento é a aritmética do que vem depois. Este texto faz essa conta mês a mês, com uma fatura de R$ 3.000 e as taxas médias que o Banco Central divulgou em julho de 2026. A partir dela dá para ver em que ponto a lei trava o crescimento da dívida, por que o mínimo quase não reduz o saldo e qual é a saída que costuma custar menos.
Você vai sair daqui sabendo quanto do seu pagamento vira juros e quanto tempo o banco pode manter o saldo no rotativo. Também vai saber o que o emissor é obrigado a oferecer depois desse prazo e como comparar o parcelamento da fatura com as outras alternativas.
Neste artigo
- Quanto é o pagamento mínimo da fatura e quem define esse valor
- O que acontece mês a mês pagando só o mínimo de uma fatura de R$ 3.000
- Por que o mínimo quase não abate a dívida
- Quanto tempo o saldo pode ficar no rotativo e o que o banco tem de oferecer depois
- Onde o teto da Lei 14.690/2023 trava a conta e onde ele não ajuda
- Parcelar a fatura sai mais barato do que pagar só o mínimo
- Pagar o mínimo protege o seu nome, o seu score e o seu limite
- E se você não conseguir pagar nem o mínimo
- Perguntas frequentes sobre pagar o mínimo da fatura
- O que fazer com a sua fatura ainda este mês
Quanto é o pagamento mínimo da fatura e quem define esse valor
Não existe percentual mínimo fixado em norma no Brasil. O valor do pagamento mínimo é o que estiver previsto no contrato do seu cartão, conforme o art. 11 da Resolução BCB nº 96, de 19 de maio de 2021, que também obriga o emissor a avisar com 30 dias de antecedência quando quiser alterar esse percentual.
O piso de 15% que muita gente ainda repete foi criado pela Resolução CMN 4.655/2018 e deixou de existir quando essa norma foi revogada. Hoje cada emissor escolhe o próprio critério, e ele pode variar entre cartões do mesmo banco, entre clientes e ao longo do tempo. O número que vale para você está impresso na própria fatura, junto com a data de vencimento, a data de encerramento dos lançamentos e o Custo Efetivo Total, itens que o art. 9º da mesma resolução tornou obrigatórios.
Na prática isso muda bastante a conta. Numa fatura de R$ 3.000, um mínimo de 15% pede R$ 450, um de 20% pede R$ 600 e um de 30% pede R$ 900. Quem tem dois cartões de bancos diferentes pode encontrar percentuais distintos no mesmo mês, e o valor que aparece no aplicativo já vem calculado, sem indicar de qual regra ele saiu.
A armadilha aqui é silenciosa. Como o percentual pode mudar mediante aviso, o mínimo que coube no orçamento neste mês pode não caber no próximo. Quem programou débito automático no valor mínimo descobre a diferença quando o saldo da conta não cobre a parcela. Vale conferir a linha do mínimo em toda fatura, e se você nunca olhou para os outros campos, o guia sobre como ler cada linha da fatura do cartão mostra onde cada informação aparece.
Um cenário frequente é gente tratando o mínimo como se fosse um valor oficial, protegido por lei, quando ele é apenas uma condição comercial do contrato. Para a maioria das pessoas, o caminho mais sensato é ligar para o emissor e perguntar qual é o percentual vigente antes de montar o orçamento do mês. Planejar em cima de um número que você não conferiu é a forma mais rápida de estourar a conta corrente e ainda somar tarifa de saldo devedor ao problema.
O que acontece mês a mês pagando só o mínimo de uma fatura de R$ 3.000
Pagando só o mínimo, uma fatura de R$ 3.000 consome R$ 4.922,41 do seu bolso em doze meses e ainda deixa R$ 2.441,83 em aberto. O saldo cai devagar porque quase todo o pagamento cobre os encargos do próprio mês.
As premissas da simulação, calculada em 15 de setembro de 2026, são estas:
- Fatura de R$ 3.000 vencida em setembro de 2026, sem nenhuma compra nova lançada nos meses seguintes.
- Pagamento mínimo de 15% do valor de cada fatura, percentual que era o antigo piso normativo e segue comum em contrato.
- Juros do rotativo de 15,02% ao mês, taxa média para pessoas físicas divulgada pelo Banco Central em julho de 2026 nas estatísticas de taxas de juros por modalidade.
- IOF de crédito de 0,0082% ao dia sobre 30 dias, somado ao adicional de 0,38% por operação.
Taxa média não é a sua taxa, então confira o percentual que consta no seu contrato antes de repetir a conta.
| Mês | Fatura | Mínimo pago (15%) | Saldo para o rotativo | Juros | IOF | Fatura seguinte |
|---|---|---|---|---|---|---|
| 1 | R$ 3.000,00 | R$ 450,00 | R$ 2.550,00 | R$ 383,01 | R$ 15,96 | R$ 2.948,97 |
| 2 | R$ 2.948,97 | R$ 442,35 | R$ 2.506,62 | R$ 376,50 | R$ 15,69 | R$ 2.898,81 |
| 3 | R$ 2.898,81 | R$ 434,82 | R$ 2.463,99 | R$ 370,09 | R$ 15,42 | R$ 2.849,51 |
| 4 | R$ 2.849,51 | R$ 427,43 | R$ 2.422,08 | R$ 363,80 | R$ 15,16 | R$ 2.801,04 |
| 5 | R$ 2.801,04 | R$ 420,16 | R$ 2.380,88 | R$ 357,61 | R$ 14,90 | R$ 2.753,40 |
| 6 | R$ 2.753,40 | R$ 413,01 | R$ 2.340,39 | R$ 351,53 | R$ 14,65 | R$ 2.706,57 |
| 7 | R$ 2.706,57 | R$ 405,98 | R$ 2.300,58 | R$ 345,55 | R$ 14,40 | R$ 2.660,53 |
| 8 | R$ 2.660,53 | R$ 399,08 | R$ 2.261,45 | R$ 339,67 | R$ 14,16 | R$ 2.615,28 |
| 9 | R$ 2.615,28 | R$ 392,29 | R$ 2.222,98 | R$ 333,89 | R$ 13,92 | R$ 2.570,79 |
| 10 | R$ 2.570,79 | R$ 385,62 | R$ 2.185,17 | R$ 328,21 | R$ 13,68 | R$ 2.527,07 |
| 11 | R$ 2.527,07 | R$ 379,06 | R$ 2.148,01 | R$ 322,63 | R$ 13,45 | R$ 2.484,08 |
| 12 | R$ 2.484,08 | R$ 372,61 | R$ 2.111,47 | R$ 317,14 | R$ 13,22 | R$ 2.441,83 |
Somando a coluna do mínimo, você tirou R$ 4.922,41 do orçamento ao longo de um ano, o equivalente a três salários mínimos de 2026, e a dívida caiu de R$ 3.000 para R$ 2.441,83. Os encargos acumulados chegaram a R$ 4.364,24, mais do que a compra original. Se você quisesse encerrar tudo no fim do décimo segundo mês, o desembolso total bateria em R$ 7.364,24 por uma fatura de R$ 3.000.
A velocidade do rotativo fica clara quando você tira o pagamento da conta. A 15,02% ao mês, um saldo dobra em pouco menos de cinco meses, porque 1,1502 elevado a cinco dá 2,0131. Os R$ 2.550 que sobraram no primeiro mês virariam R$ 5.133,42 se ninguém pagasse nada. Foi assim que a taxa anualizada do rotativo chegou a cerca de 436% ao ano em julho de 2026. O número saiu na divulgação do Banco Central e foi registrado pela imprensa econômica como o juro mais alto entre todas as linhas de crédito para pessoa física.
O custo escondido da tabela é o IOF, que ninguém soma. São R$ 15,96 no primeiro mês e R$ 174,61 ao longo do ano inteiro, cobrados porque cada rolagem do saldo é uma nova operação de crédito. Esse valor aparece diluído na fatura e raramente é questionado, mas ele existe e não some quando o banco anuncia uma taxa promocional de juros. Quem quiser entender por que essa linha é tão cara em comparação com as outras encontra o detalhamento no texto sobre o rotativo do cartão de crédito.
Evite acreditar que o mínimo é uma forma de pagamento parcelado. Ele não é, porque não tem prazo, não tem parcela fixa e não tem data para acabar. O mais prudente é montar a tabela acima no papel antes de clicar no botão. Ver R$ 4.922 saindo e R$ 2.441 sobrando muda a decisão de quase todo mundo que faz a conta uma vez.
Por que o mínimo quase não abate a dívida
Porque o pagamento cobre primeiro os encargos do mês e só o que sobra reduz o saldo. No primeiro mês da simulação você paga R$ 450 e os encargos somam R$ 398,97, de modo que a dívida cai apenas R$ 51,03. É 11,3% do que saiu da sua conta.
Essa proporção se repete mês após mês enquanto a taxa e o percentual do mínimo não mudam. No segundo mês você paga R$ 442,35 e abate R$ 50,16. No terceiro, paga R$ 434,82 e abate R$ 49,31. A sensação de estar pagando some porque o valor na tela realmente diminui, só que a passos de R$ 50 por mês sobre uma dívida de dois mil e quinhentos reais.
A conta fica ainda pior quando o percentual do mínimo é baixo. A tabela abaixo usa as mesmas premissas de taxa e prazo, mudando só o percentual exigido pelo contrato.
| Mínimo do contrato | Total pago em 12 meses | Saldo que ainda resta | Custo total da fatura de R$ 3.000 |
|---|---|---|---|
| 10% | R$ 4.528,85 | R$ 4.848,40 | R$ 9.377,25 |
| 15% | R$ 4.922,41 | R$ 2.441,83 | R$ 7.364,24 |
| 20% | R$ 4.865,05 | R$ 1.179,69 | R$ 6.044,75 |
| 30% | R$ 4.350,72 | R$ 237,61 | R$ 4.588,33 |
| 50% | R$ 3.551,47 | R$ 4,19 | R$ 3.555,66 |
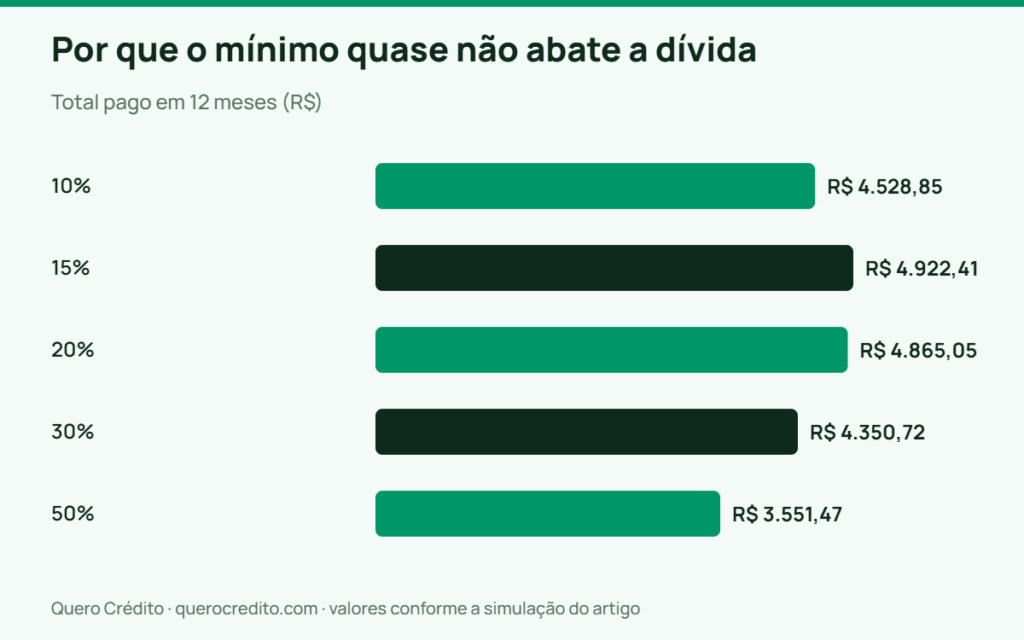
Repare na linha de 10%, que é a armadilha contraintuitiva deste artigo. Pagando menos por mês você desembolsa praticamente o mesmo no ano e termina devendo R$ 4.848,40, quase o dobro do saldo de quem pagou 15%. Um mínimo pequeno parece um alívio e é exatamente o contrário, porque não cobre nem os juros correntes e deixa a dívida crescer por cima do que você já pagou.
Existe a ideia de que pagar um pouco acima do mínimo não faz diferença. O problema é que o dinheiro que passa do valor dos encargos vai inteiro para o principal. Numa fatura como essa, cada R$ 100 pagos além do mínimo derrubam o saldo em R$ 100 e economizam R$ 15,65 de juros já no mês seguinte. O recomendável é simples, se você não consegue quitar tudo, pague o maior valor possível e não o menor valor permitido.
Quanto tempo o saldo pode ficar no rotativo e o que o banco tem de oferecer depois
O saldo não pago só pode ficar no crédito rotativo até o vencimento da fatura seguinte. A regra está no art. 1º da Resolução CMN nº 4.549, de 26 de janeiro de 2017, que fala em um ciclo de fatura e não em trinta dias corridos. O detalhe muda a data quando o seu vencimento cai em fim de semana ou feriado.
Passado esse ciclo, o art. 2º obriga o emissor a oferecer o financiamento do saldo remanescente por meio de uma linha de parcelamento. As condições têm de ser mais vantajosas para o cliente do que as do rotativo, inclusive nos encargos. O parágrafo único do art. 1º permite que essa migração aconteça antes, a qualquer momento, e o § 2º do art. 2º proíbe que o banco jogue de volta no rotativo valores que já foram parcelados.
Na simulação, isso significa que o cenário da tabela de doze meses é o pior caso e não o caminho normal. O que acontece de verdade é que, no vencimento da segunda fatura, você paga o mínimo de R$ 442,35 e os R$ 2.506,62 restantes migram para o parcelamento. À taxa média do parcelado do cartão em julho de 2026, que foi de 9,26% ao mês segundo o Banco Central, doze parcelas ficariam em R$ 354,65, somando R$ 4.255,80.
A armadilha está na expressão “condições mais vantajosas”. A comparação que a norma exige é com o rotativo, não com o mercado, e 9,26% ao mês continua dando 189,4% ao ano, taxa que perde só para o próprio rotativo. Muitos emissores fazem a migração automática e escolhem o prazo por você, geralmente o mais longo, o que reduz a parcela e aumenta o total. A explicação completa de como essa linha funciona está no texto sobre o parcelamento da fatura do cartão.
Uma boa prática é ligar para o emissor antes do vencimento da segunda fatura em vez de esperar a migração automática. Nesse telefonema dá para negociar o prazo, pedir a taxa por escrito e comparar com a proposta de outra instituição. Quem aceita o parcelamento padrão sem perguntar costuma descobrir meses depois que assinou vinte e quatro parcelas quando doze caberiam no orçamento.
Onde o teto da Lei 14.690/2023 trava a conta e onde ele não ajuda
O teto existe e funciona, só que ele limita o total de juros e encargos ao valor original da dívida, o que na prática permite que você pague o dobro. Pela Lei nº 14.690, de 3 de outubro de 2023, se o Conselho Monetário Nacional não aprovar os limites em 90 dias, entra a trava do § 1º do art. 28. O total cobrado a título de juros e encargos financeiros não poderá exceder o valor original da dívida. A regra foi operacionalizada pela Resolução CMN 5.112/2023 e vale para operações a partir de janeiro de 2024.
Aplicando à simulação, o valor original do rotativo é o saldo migrado de R$ 2.550, e a contagem começa na data em que o rotativo se iniciou. Os encargos sobre esses R$ 2.550 não podem passar de R$ 2.550, de modo que a operação inteira, somando principal e encargos, não pode custar mais de R$ 5.100.
Volte à tabela de doze meses e veja onde isso morde. Os encargos acumulados chegam a R$ 2.294,33 no sexto mês e a R$ 2.654,27 no sétimo, ultrapassando o limite. Do sétimo mês em diante, aquela trajetória simplesmente não pode ser cobrada, e é por isso que um rotativo rolando indefinidamente deixou de existir no Brasil depois de 2024.
O teto também aparece no parcelamento que sucede o rotativo. Doze parcelas de R$ 354,65 geram R$ 1.749,18 de juros que, somados aos R$ 398,97 do ciclo de rotativo, dão R$ 2.148,15 e cabem dentro do limite. Vinte e quatro parcelas de R$ 263,58 pela tabela dariam R$ 4.218,26 de encargos totais, R$ 1.668,26 acima do teto, então o banco teria de reduzir a cobrança. Descontado o mínimo já pago, sobrariam no máximo R$ 4.657,65 a quitar, o que em vinte e quatro vezes daria parcelas de R$ 194,07 em vez de R$ 263,58.
O que o teto não faz é igualmente importante. Ele não impede que a dívida dobre e não transforma o cartão em crédito barato. Também não vale para compras novas lançadas depois do início do rotativo, porque cada uma tem a sua própria contagem. Também não dispensa você de conferir a fatura, porque o cálculo é feito pelo emissor e erros acontecem. Se quiser entender o alcance exato dessa regra, o artigo sobre o teto de juros do cartão de crédito destrincha o que entra e o que fica de fora da conta.
Muita gente ouviu falar que “agora existe um limite” e concluiu que o cartão ficou seguro. Quase sempre está enganada, porque pagar o dobro do que se gastou continua sendo o pior negócio disponível no crédito brasileiro. O teto é uma trava contra o absurdo, não uma proteção contra o prejuízo.
Parcelar a fatura sai mais barato do que pagar só o mínimo
Sai, e a diferença é grande. Comparando as três saídas para a mesma fatura de R$ 3.000, com as taxas médias de julho de 2026 e nenhuma compra nova, o desenho fica assim.
| Caminho | O que você paga | Custo extra | Situação em 12 meses |
|---|---|---|---|
| Quitar a fatura à vista | R$ 3.000,00 | R$ 0,00 | dívida zerada |
| Parcelar a fatura inteira em 12x a 9,26% ao mês | 12 x R$ 424,46 = R$ 5.093,46 | R$ 2.093,46 | dívida zerada |
| Pagar só o mínimo de 15% | R$ 4.922,41 desembolsados | R$ 4.364,24 em encargos | ainda deve R$ 2.441,83 |
Pagando o mínimo você tira do bolso quase o mesmo que tiraria parcelando, e a diferença é que no parcelamento a dívida acaba e no mínimo ela continua. Dito de outro jeito, você gasta R$ 4.922 para não resolver nada, enquanto R$ 5.093 resolveriam tudo.
A escolha do prazo é o ponto em que a maioria erra. Parcela menor não significa dívida menor, porque cada mês a mais é um mês a mais de juros compostos sobre o saldo. Entre doze e vinte e quatro parcelas, a segunda opção alivia o mês e custa milhares de reais a mais no total. Ela só faz sentido quando a parcela curta não cabe e o risco real é atrasar.
Existe ainda o custo escondido do limite. O valor parcelado continua ocupando o limite do cartão até ser pago, então quem parcela R$ 2.500 num cartão de R$ 4.000 fica com R$ 1.500 disponíveis pelos meses seguintes. Como também é proibido refinanciar no rotativo o que já foi parcelado, quem estoura esse limite não tem para onde correr dentro do próprio cartão. A saída costuma ser o cheque especial, que em julho de 2026 cobrava 7,47% ao mês.
Antes de aceitar o parcelamento do emissor, vale comparar com um crédito pessoal ou com a portabilidade da dívida, porque há linhas bem mais baratas. Composição de dívidas não consignada estava em 2,93% ao mês e o consignado do INSS em 1,82% ao mês, ambos em julho de 2026 segundo o Banco Central, contra 9,26% do parcelado do cartão. Trocar uma dívida cara por uma barata é a jogada de maior retorno quando ela está disponível. A ordem de prioridade entre as linhas está no comparativo entre empréstimo pessoal, cheque especial e rotativo.
Para a maioria das pessoas nessa situação, o ideal é parcelar no menor prazo que caiba no orçamento com folga de uns 20%, e não no menor prazo teoricamente possível. Parcela apertada que vira atraso no quarto mês custa mais do que uma parcela confortável de vinte e quatro meses, porque o atraso traz multa, mora e negativação de uma vez só.
Pagar o mínimo protege o seu nome, o seu score e o seu limite
Protege o nome e não protege o resto. Quem paga o valor mínimo até a data de vencimento está adimplente perante o emissor. Não leva multa, não paga juros de mora e não pode ser incluído em cadastro de inadimplentes por aquela fatura.
Só que a dívida fica registrada como financiamento em aberto e passa a ocupar o limite. Na simulação, os R$ 2.550 que sobraram no rotativo travam 64% de um cartão com limite de R$ 4.000 logo no primeiro mês. E continuam travando algo próximo disso por meses, porque o saldo cai R$ 50 de cada vez. Você segue com o nome limpo e sem espaço para uma emergência.
O efeito sobre o score é indireto e real. Os birôs de crédito olham o comportamento de pagamento e o grau de utilização das linhas disponíveis, e ninguém publica a fórmula. A Súmula 550 do Superior Tribunal de Justiça garante ao consumidor o direito de pedir esclarecimentos sobre os dados e as fontes usados no cálculo, não o direito à fórmula em si. O que se observa na prática é que um cartão com uso alto e persistente pesa contra na análise dos bancos, mesmo com as faturas pagas em dia. Se a sua nota caiu sem explicação aparente, vale olhar as causas mais comuns em score caiu sem motivo aparente.
O custo invisível desta seção é a análise manual que vem depois. Mesmo sem negativação, o rotativo aparece no seu histórico de crédito, e vários bancos leem saldo rotativo recorrente como sinal de aperto de caixa. Pedidos de aumento de limite, financiamento e portabilidade tendem a ser recusados justamente quando você mais precisa. Não existe score mínimo definido em lei para nada disso, porque cada credor usa a própria política.
Com frequência, o problema é a pessoa comemorar por estar em dia e descobrir seis meses depois que o cartão virou um bloco de concreto no orçamento. Metade do limite fica presa e a fatura vira uma parcela fixa disfarçada. Vale tratar o saldo rotativo como uma dívida com prazo, escolher uma data para zerá-la e cortar compras novas no cartão até lá.
E se você não conseguir pagar nem o mínimo
Aí a conta muda de patamar porque entram três cobranças de uma vez. Sobre o valor em atraso incidem multa de até 2%, prevista no § 1º do art. 52 do Código de Defesa do Consumidor, e juros de mora de 1% ao mês, conforme a Súmula 379 do Superior Tribunal de Justiça. Sobre o saldo financiado continuam correndo os juros remuneratórios do rotativo. Esses percentuais não vêm do Banco Central, e sim do CDC e da jurisprudência.
Na fatura de R$ 3.000 sem pagamento nenhum, a multa fica em R$ 60, a mora em R$ 30, os juros do rotativo em R$ 450,60 e o IOF em R$ 18,78. A fatura seguinte sobe para R$ 3.559,38, contra R$ 2.948,97 de quem pagou o mínimo de R$ 450. O atraso custou R$ 610,41 a mais, e como você ficou com R$ 450 na mão, a diferença líquida contra você é de R$ 160,41 no primeiro mês.
Depois vem a negativação, que pode durar no máximo cinco anos contados do dia seguinte ao vencimento da dívida e não da data da inscrição, segundo o art. 43, § 1º, do CDC e a leitura consolidada do Superior Tribunal de Justiça. O emissor tem de comunicar você previamente, e a comunicação não pode ser feita só por e-mail ou mensagem de celular.
O erro mais comum nesse ponto é sumir. Instituições negociam com quem aparece antes do atraso ficar longo, e as condições pioram conforme a dívida envelhece e migra para setores de recuperação ou para empresas de cobrança. Não existe hoje nenhum programa público de renegociação em vigor, já que o Novo Desenrola Brasil perdeu a eficácia em 31 de agosto de 2026. A conversa é direto com o banco, pela ouvidoria ou pelo consumidor.gov.br.
Se o atraso já aconteceu, o passo a passo dos primeiros dias está reunido em fatura do cartão de crédito atrasada. Vale ler também o roteiro de como negociar dívidas em atraso antes de aceitar a primeira proposta que aparecer no aplicativo.
Para quem chegou nesse ponto, a saída mais segura é pagar alguma coisa, mesmo abaixo do mínimo, e telefonar no mesmo dia. Pagamento parcial reduz a base sobre a qual os encargos incidem e, mais importante, muda a conversa com o credor, que passa a tratar você como cliente em dificuldade e não como inadimplente silencioso.
Perguntas frequentes sobre pagar o mínimo da fatura
Pagar o mínimo da fatura suja o nome?
Não. Quem paga o valor mínimo até o vencimento está adimplente, sem multa, sem juros de mora e sem registro em cadastro de inadimplentes por aquela fatura. O saldo restante vira uma operação de crédito rotativo, que consome o seu limite e aparece no histórico de crédito, mas não é inadimplência.
Qual é o percentual mínimo obrigatório por lei em 2026?
Nenhum. O art. 11 da Resolução BCB 96/2021 determina que o valor mínimo é o previsto no contrato do cartão, com aviso de 30 dias para qualquer alteração. O antigo piso de 15% veio da Resolução CMN 4.655/2018 e deixou de valer quando ela foi revogada, então o número correto é o que está impresso na sua fatura.
Posso pagar um valor entre o mínimo e o total da fatura?
Pode, e costuma ser a melhor decisão quando o total não cabe. Tudo que você paga acima do valor dos encargos do mês abate o principal integralmente. Numa fatura como a da simulação, cada R$ 100 pagos a mais reduzem o saldo em R$ 100 e economizam R$ 15,65 de juros no mês seguinte.
O banco pode me deixar no rotativo por vários meses seguidos?
Não pode. O art. 1º da Resolução CMN 4.549/2017 limita o financiamento no rotativo ao vencimento da fatura seguinte, ou seja, um ciclo. Depois disso o emissor é obrigado a oferecer parcelamento em condições mais vantajosas que as do rotativo, e fica proibido de refinanciar no rotativo valores que já tenham sido parcelados.
O teto da Lei 14.690/2023 significa que o cartão não pode cobrar juros altos?
Não significa isso. A lei limita o total de juros e encargos ao valor original da dívida, o que permite que a operação chegue ao dobro do que foi gasto. Num saldo de R$ 2.550, os encargos param em R$ 2.550 e o total em R$ 5.100, sem que a taxa mensal deixe de ser uma das mais altas do mercado.
Vale a pena pegar um empréstimo para quitar a fatura do cartão?
Vale quando a taxa do empréstimo é comprovadamente menor e você não volta a usar o cartão. Em julho de 2026, a composição de dívidas não consignada estava em 2,93% ao mês e o consignado do INSS em 1,82% ao mês, contra 9,26% do parcelado do cartão e 15,02% do rotativo. Compare sempre pelo Custo Efetivo Total anual, que é informado antes da contratação.
O que fazer com a sua fatura ainda este mês
Pagar o mínimo é a pior das saídas possíveis quando existe qualquer alternativa, porque você desembolsa quase o valor de um parcelamento inteiro e termina o ano ainda devendo. A simulação mostra isso em números redondos, R$ 4.922 pagos, R$ 2.441 em aberto e R$ 4.364 de encargos sobre uma compra de R$ 3.000. Para a maioria das pessoas, o caminho que faz sentido é parcelar o saldo no menor prazo que caiba no orçamento. A alternativa é trocar a dívida do cartão por uma linha mais barata quando houver uma disponível.
A resposta muda em uma situação específica. Imagine um aperto de um mês só, em que uma despesa extraordinária atropelou o orçamento e você sabe que no mês seguinte quita tudo. Um único ciclo de rotativo custa R$ 398,97 sobre R$ 2.550. Pode sair mais barato do que contratar um empréstimo com IOF, tarifa e prazo longo. O que não funciona é repetir esse ciclo, porque a partir do segundo mês o rotativo deixa de ser uma ponte e vira uma dívida com vida própria.
Comece hoje por três coisas. Abra a fatura e anote o percentual do mínimo, o Custo Efetivo Total e o valor exato do saldo que iria para o rotativo. Ligue para o emissor e peça a proposta de parcelamento com prazo e CET por escrito, antes da migração automática. E monte o calendário de quitação com data final, tirando o cartão do uso enquanto o saldo não zerar, roteiro que aparece passo a passo no plano de 12 meses para quitar dívidas.
Aviso: este texto tem finalidade informativa e educacional sobre o funcionamento do pagamento mínimo, do crédito rotativo e do parcelamento de fatura de cartão. As simulações usam taxas médias divulgadas pelo Banco Central e não reproduzem as condições do seu contrato, que podem ser melhores ou piores. Nada aqui é recomendação de contratação de crédito, de instituição financeira ou de produto específico, nem orientação tributária individualizada. Decisões sobre renegociar, parcelar ou trocar a dívida do cartão dependem da sua renda, do seu endividamento total e das taxas efetivamente oferecidas a você. Para o seu caso concreto, procure um profissional habilitado ou os canais oficiais de atendimento ao consumidor.