Entre empréstimo pessoal ou cheque especial, o empréstimo sai mais barato. Em julho de 2026, segundo o Banco Central, o crédito pessoal não consignado cobrava 6,42% ao mês, o cheque especial 7,47% e o rotativo do cartão 15,02%. A linha mais barata de todas é a composição de dívidas, com 2,93% ao mês. A diferença vira dinheiro em poucos meses.
Você abre o aplicativo do banco no fim do mês e encontra R$ 2.000 negativos no cheque especial, mais uma fatura de cartão que não deu para pagar inteira. Aí aparece a oferta de um empréstimo pessoal para cobrir tudo, e bate a desconfiança de que você está só trocando seis por meia dúzia.
Nem sempre está. As três linhas cobram preços muito diferentes pelo mesmo dinheiro, e a ordem entre elas se mantém estável há anos, o que permite decidir com número na mão em vez de intuição.
Nas próximas seções você vai ver a tabela das taxas médias de julho de 2026 e quanto cada modalidade custa em reais sobre uma dívida concreta. Depois vem o cálculo que diz se a troca compensa, o que restou do teto de 8% ao mês do cheque especial e as situações em que trocar deixa você pior do que estava.
Neste artigo
- Qual é a ordem do mais caro para o mais barato em 2026
- Por que o rotativo e o cheque especial custam tanto mais que o empréstimo pessoal
- Quanto cada modalidade custa em reais sobre uma dívida de R$ 3.000
- O cheque especial não tinha teto de 8% ao mês?
- Empréstimo pessoal ou cheque especial: como trocar a dívida cara pela barata
- Quando trocar de dívida piora a sua situação
- Perguntas frequentes sobre empréstimo pessoal, cheque especial e rotativo
- Por onde começar ainda esta semana
Qual é a ordem do mais caro para o mais barato em 2026
A ordem, do mais caro para o mais barato, é rotativo do cartão, cartão parcelado, cheque especial, crédito pessoal não consignado, composição de dívidas e consignado. Os números abaixo são as taxas médias praticadas pelo conjunto do sistema financeiro para pessoas físicas em julho de 2026, conforme as taxas médias de juros por modalidade divulgadas pelo Banco Central.
| Modalidade | Juros médios ao mês | Equivalente ao ano | R$ 1.000 viram, em 6 meses |
|---|---|---|---|
| Rotativo do cartão de crédito | 15,02% | 436,1% | R$ 2.315 |
| Cartão de crédito parcelado | 9,26% | 189,4% | R$ 1.701 |
| Cheque especial | 7,47% | 137,4% | R$ 1.541 |
| Crédito pessoal não consignado | 6,42% | 111,0% | R$ 1.453 |
| Composição de dívidas | 2,93% | 41,4% | R$ 1.189 |
| Consignado do INSS | 1,82% | 24,2% | R$ 1.114 |
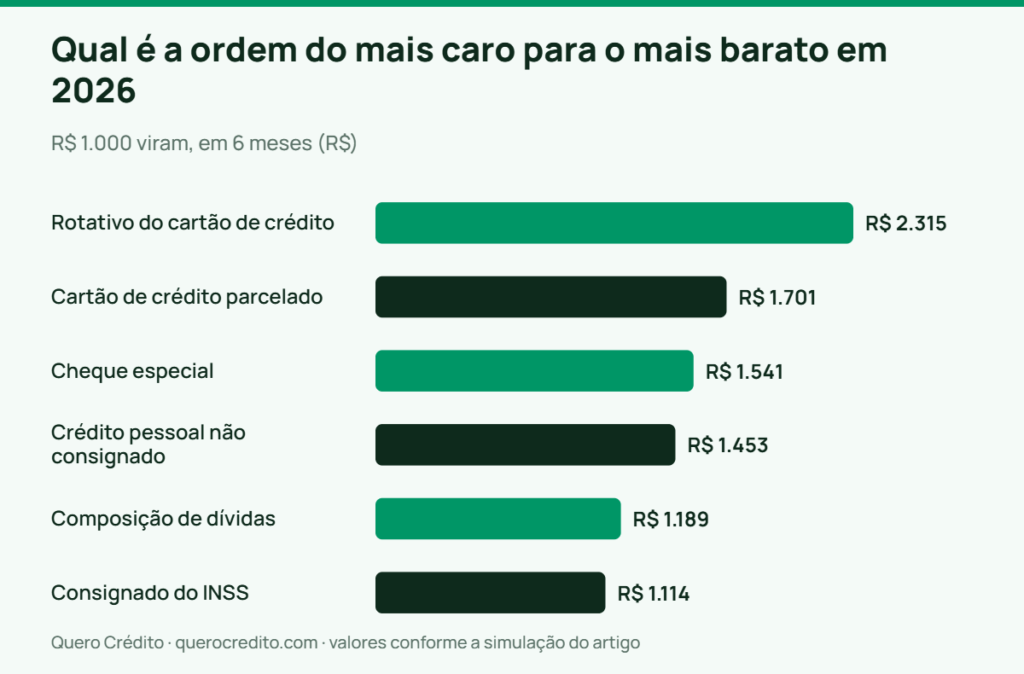
Taxas médias de julho de 2026 (Banco Central, séries SGS 25463, 25464, 25465, 25468, 25477 e 25478). A taxa ao ano é a capitalização composta da mensal, no mesmo critério que o próprio Banco Central usa para divulgar. A coluna dos seis meses é uma simulação de saldo sem nenhum pagamento no período, apenas para mostrar a velocidade de cada linha.
A distância entre a primeira e a última linha é o que muda a vida de quem está endividado. O rotativo cobra por mês quase o que a composição de dívidas cobra em cinco meses, e o juro médio do rotativo em julho de 2026 ficou em 436,2% ao ano segundo a divulgação do Banco Central. O cheque especial, que muita gente trata como conta corrente esticada, aparece acima do empréstimo pessoal, e essa inversão surpreende quem nunca comparou.
Essas são médias, não a sua taxa. O banco pode cobrar de você mais ou menos do que a tabela mostra, dependendo de score, relacionamento, garantia e prazo. Use a média como régua, porque ela diz se a proposta que chegou está dentro do razoável ou muito acima dele.
A armadilha aqui é comparar percentuais de coisas diferentes. O rotativo e o cheque especial rendem juros sobre saldo devedor, todo dia, sem prazo definido de quitação, enquanto o empréstimo pessoal tem parcela fixa e data para acabar. Uma dívida de 7,47% ao mês que nunca é amortizada custa mais, ao longo de dois anos, do que uma de 6,42% ao mês que termina em doze parcelas.
Um tropeço comum é gente que sabe de cor a taxa do financiamento do carro e não faz ideia da taxa do próprio cheque especial. Para quase todo mundo, o mais seguro é abrir o extrato, procurar a linha de encargos e anotar o percentual mensal antes de qualquer decisão. Sem esse número, a conversa com o gerente vira adivinhação e você aceita a primeira proposta que aparecer.
Por que o rotativo e o cheque especial custam tanto mais que o empréstimo pessoal
Rotativo e cheque especial são crédito sem análise prévia, liberado automaticamente e sem garantia nenhuma, e o banco cobra esse risco no preço. Quando você entra no vermelho, ninguém avaliou sua capacidade de pagamento naquele momento, ninguém pediu documento e ninguém fixou prazo de quitação.
O crédito pessoal funciona no sentido oposto. Existe uma proposta, uma análise de crédito, um contrato com número de parcelas e uma data final, o que reduz a incerteza do banco e permite uma taxa menor. O consignado vai além, porque o desconto sai direto da folha ou do benefício. Foi por isso que, em julho de 2026, o consignado do INSS apareceu em 1,82% ao mês contra 6,42% do crédito pessoal comum.
Existe uma diferença jurídica que quase ninguém percebe e que muda o desfecho da dívida. O rotativo do cartão tem um limite de custo total desde janeiro de 2024, porque o art. 28, § 1º, da Lei 14.690/2023 determina que o total cobrado a título de juros e encargos financeiros não pode exceder o valor original da dívida. O cheque especial e o empréstimo pessoal não têm nada parecido, então os juros correm sem teto de acumulação.
Vale ver isso em dinheiro. Uma dívida de R$ 3.000 no rotativo, rolando seis meses sem nenhum pagamento a 15,02% ao mês, chegaria a R$ 6.946 pela matemática pura. O limite legal trava os juros e encargos em R$ 3.000, e o total para em R$ 6.000. Os mesmos R$ 3.000 no cheque especial, a 7,47% ao mês, chegam a R$ 4.622 em seis meses e continuam crescendo no sétimo, no décimo e no vigésimo mês.
A conclusão contraintuitiva é que a linha mais cara do país é a única com freio de mão, e a segunda mais cara não tem freio nenhum. Em prazos longos, um cheque especial esquecido pode custar mais do que um rotativo travado pelo limite legal. O cheque especial merece, portanto, pressa maior do que a fama dele sugere, e vale conhecer o passo a passo de como sair do cheque especial e não voltar no mês seguinte.
Não caia na tentação de tratar o limite do cheque especial como parte do salário. Quem vive dentro dele paga juros todos os meses sobre um saldo que nunca zera. A conta de encargos vira uma despesa fixa como o aluguel, só que invisível no orçamento porque chega embutida no extrato.
Quanto cada modalidade custa em reais sobre uma dívida de R$ 3.000
Sobre R$ 3.000 parados por seis meses, sem nenhum pagamento, o rotativo cobraria R$ 3.946 de juros, o cheque especial R$ 1.622, o crédito pessoal R$ 1.358 e a composição de dívidas R$ 568. É a mesma dívida, o mesmo prazo e o mesmo devedor, com quatro preços diferentes.
Simulação com as taxas médias de julho de 2026 (Banco Central), juros compostos mensais, sem amortização e sem IOF, data-base 15 de setembro de 2026.
| Modalidade | Saldo em 6 meses | Juros pagos | Meses até a dívida dobrar |
|---|---|---|---|
| Rotativo (15,02% a.m.) | R$ 6.946 | R$ 3.946 | 5 meses |
| Cheque especial (7,47% a.m.) | R$ 4.622 | R$ 1.622 | 10 meses |
| Crédito pessoal (6,42% a.m.) | R$ 4.358 | R$ 1.358 | 11 meses |
| Composição de dívidas (2,93% a.m.) | R$ 3.568 | R$ 568 | 24 meses |
A coluna da direita é a que costuma acordar as pessoas. No rotativo, a dívida dobra em cinco meses, no cheque especial leva dez meses e na composição de dívidas leva dois anos. Quem tem R$ 3.000 no vermelho e demora quatro meses para agir já perdeu a chance de resolver barato.
Esse tipo de limitação de preço funciona. O Banco Central mediu o efeito da regra que travou o cheque especial em 8% ao mês. A taxa média caiu de 272,7% ao ano em dezembro de 2019 para 140,0% ao ano em janeiro de 2020. O mesmo estudo calcula economia de cerca de R$ 10 bilhões por ano em juros para os correntistas. O patamar de 7,47% ao mês em julho de 2026 mostra que a média segue colada no teto.
O custo invisível dessa conta é o IOF, que não aparece na taxa divulgada. No crédito de pessoa física, incidem 0,0082% ao dia sobre o valor amortizado, limitados a 365 dias, mais 0,38% fixos sobre o valor contratado, conforme o Decreto 6.306/2007. Num empréstimo de R$ 3.000 em doze parcelas, isso dá cerca de R$ 65, ou 2,16% do principal, valor pequeno diante dos juros mas suficiente para desempatar propostas parecidas. O número que resume tudo é o Custo Efetivo Total, e vale aprender a usá-lo antes de assinar qualquer coisa. O guia sobre Custo Efetivo Total e como comparar empréstimos antes de contratar mostra o passo a passo.
Há quem acredite que a diferença entre 6,42% e 7,47% ao mês é pequena, só que a comparação correta não é entre as taxas e sim entre os desfechos. O empréstimo acaba e o cheque especial não acaba, e é essa diferença estrutural, mais do que o ponto percentual, que define quanto você vai pagar até ficar livre.
O cheque especial não tinha teto de 8% ao mês?
Tem, e continua valendo. A regra do Banco Central limita os juros remuneratórios do cheque especial a 8% ao mês desde 6 de janeiro de 2020, conforme o art. 3º da Resolução CMN 4.765/2019, e nenhuma norma posterior alterou esse limite até setembro de 2026.
O que mudou foi a outra metade daquela resolução. Ao lado do teto, o art. 2º autorizava os bancos a cobrar uma tarifa mensal de até 0,25% sobre o limite de cheque especial contratado acima de R$ 500, mesmo que o correntista nunca usasse um centavo. Essa tarifa foi revogada a partir de 1º de novembro de 2021 pela Resolução CMN 4.962/2021, e o mesmo art. 2º acabou declarado inconstitucional pelo Supremo Tribunal Federal na ADI 6.407-DF. O texto consolidado da Resolução CMN 4.765/2019 publicado pelo Banco Central traz as duas anotações no corpo da norma.
O saldo prático é favorável ao correntista. Sobrou o teto de 8% ao mês sobre o valor usado e caiu a cobrança pela simples disponibilização do limite. Hoje você só paga se entrar no vermelho, e paga no máximo 8% ao mês sobre a parte que usou.
Oito por cento ao mês soa civilizado até você anualizar. Capitalizado por doze meses, o teto equivale a 151,8% ao ano, o que significa que R$ 2.000 mantidos no limite por um ano inteiro virariam R$ 5.036 se o banco cobrasse exatamente o teto. A média de julho de 2026 ficou em 7,47% ao mês, abaixo do limite, mas ainda assim acima do crédito pessoal.
Existe uma leitura errada do teto que aparece muito. Ele incide sobre juros remuneratórios do valor utilizado, e não sobre tudo que pode entrar na conta, porque tarifas de outros serviços, encargos de inadimplência e IOF seguem regras próprias. Se você entrou no vermelho e atrasou, a multa de 2% vem do art. 52, § 1º, do Código de Defesa do Consumidor, e o juro de mora de 1% ao mês vem da Súmula 379 do STJ, nenhum dos dois coberto pelo limite de 8%.
Faz sentido usar o teto como ferramenta de conferência, não como consolo. Pegue o valor médio que ficou negativo no mês, multiplique por 8% e compare com o encargo cobrado no extrato. Se o número do banco for maior, abra reclamação formal na instituição e, sem resposta, registre a queixa no canal de atendimento do Banco Central.
Empréstimo pessoal ou cheque especial: como trocar a dívida cara pela barata
A troca compensa sempre que a taxa nova for menor que a antiga e o prazo novo for curto o bastante para não anular a economia. Pelas médias de julho de 2026, sair de 7,47% ao mês no cheque especial para 6,42% num empréstimo de doze parcelas economiza dinheiro de verdade. Sair dos 15,02% do rotativo economiza muito mais.
Veja a conta com R$ 2.000 no cheque especial, valor comum de limite estourado. Deixando rolar por doze meses, sem amortizar nada, o saldo chega a R$ 4.747, com R$ 2.747 de juros. Trocando por um empréstimo pessoal de R$ 2.000 em doze parcelas a 6,42% ao mês, a parcela fica em R$ 244,08 e o total pago em R$ 2.928,93. São R$ 928,93 de juros mais cerca de R$ 43 de IOF, o que representa economia de mais de R$ 1.775. Mais importante que isso, a dívida acaba em doze meses em vez de continuar viva.
Simulação pela Tabela Price, taxas médias do Banco Central de julho de 2026, IOF de pessoa física do Decreto 6.306/2007, sem seguro prestamista e sem tarifa de cadastro, data-base 15 de setembro de 2026. Sua taxa real pode ser diferente da média.
O passo a passo da troca
- Levante o saldo exato e a taxa de cada dívida. Peça o saldo devedor atualizado do cheque especial, o saldo do rotativo e a taxa mensal de cada um. Sem esses números não há como comparar propostas.
- Peça a taxa e o CET da nova operação por escrito. A instituição é obrigada a informar o Custo Efetivo Total em percentual anual antes da contratação, e é esse número que compara bancos diferentes.
- Pergunte especificamente por composição de dívidas. Essa linha existe para quitar dívidas em atraso no próprio banco e saiu por 2,93% ao mês na média de julho de 2026, menos da metade do crédito pessoal comum. Muitos gerentes só oferecem quando o cliente pede pelo nome.
- Escolha o menor prazo que cabe no orçamento. A parcela precisa caber sem forçar, mas cada mês a mais de prazo é um mês a mais de juros, conforme mostramos na seção seguinte.
- Exija que o dinheiro quite a dívida antiga no mesmo dia. Crédito que cai na conta e fica parado costuma virar consumo, e aí você fica com as duas dívidas.
- Cancele ou reduza o limite do cheque especial depois de quitar. Limite disponível é tentação diária, e quem reduz o limite ao valor de uma emergência real raramente volta ao vermelho.
Se a dívida cara estiver em outra instituição, existe um caminho paralelo que dispensa contratar crédito novo, que é a portabilidade de crédito para transferir a dívida e pagar menos juros. A portabilidade é direito do devedor e gratuita, e quem já tem contrato em andamento pode usá-la para reduzir a taxa sem aumentar o valor devido.
Há um cuidado que salva a operação. Quem quita antecipadamente tem direito à redução proporcional dos juros, garantia expressa do art. 52, § 2º, do Código de Defesa do Consumidor, então nunca aceite pagar o saldo cheio de um contrato antigo como se todas as parcelas futuras estivessem vencidas. Peça o cálculo com o desconto e confira.
Para a maioria das pessoas nessa situação, o recomendável é fazer a troca em uma operação só, no mesmo dia, e não em três negociações separadas ao longo do mês. Quem parcela a decisão costuma quitar o cheque especial, deixar o cartão para depois e, no mês seguinte, estar de volta nas duas dívidas com um empréstimo novo por cima.
Quando trocar de dívida piora a sua situação
Trocar piora em três situações, que são prazo esticado demais, taxa nova maior do que a antiga e limite reaberto sem mudança de comportamento. As três aparecem com frequência e nenhuma delas é óbvia no momento da assinatura.
O prazo é o problema mais comum, porque a parcela menor engana. Os mesmos R$ 2.000 a 6,42% ao mês custam R$ 928,93 de juros em doze parcelas de R$ 244,08, e custam R$ 3.173,10 de juros em trinta e seis parcelas de R$ 143,70. A taxa é idêntica, a parcela caiu quase pela metade e o custo total triplicou, ficando acima até do que custaria rolar aquele saldo por um ano inteiro no cheque especial.
| Prazo do empréstimo de R$ 2.000 a 6,42% a.m. | Parcela | Juros totais |
|---|---|---|
| 6 parcelas | R$ 412,11 | R$ 472,65 |
| 12 parcelas | R$ 244,08 | R$ 928,93 |
| 24 parcelas | R$ 165,60 | R$ 1.974,29 |
| 36 parcelas | R$ 143,70 | R$ 3.173,10 |
Simulação pela Tabela Price com a taxa média de crédito pessoal não consignado de julho de 2026, sem IOF, data-base 15 de setembro de 2026.
A segunda armadilha é a troca para cima. Como as taxas da tabela são médias, existe empréstimo pessoal oferecido a 9% ou 10% ao mês para quem tem restrição no CPF. Aí você troca um cheque especial de 7,47% por algo mais caro, com a aparência de estar organizando a vida. Compare o CET anual da proposta com a taxa da dívida antiga anualizada, nunca a parcela nova com o encargo do mês passado.
A terceira é comportamental e destrói mais orçamentos que as duas primeiras. Quitar o cheque especial sem reduzir o limite deixa a conta positiva e o gatilho intacto. Muita gente termina o ano com o empréstimo pessoal em dia e o cheque especial estourado de novo, somando duas prestações onde antes havia uma.
Existe ainda um caso em que a troca simplesmente não é o caminho certo. Se as parcelas de todas as dívidas já passam de um terço da sua renda líquida, o problema deixou de ser a taxa e virou o tamanho do compromisso. A saída passa por renegociação de prazo e valor, e vale medir a situação antes com o critério de quanto da renda pode ir para dívidas sem sufocar o orçamento.
É comum ver a pessoa aceitar o prazo mais longo porque o gerente apresenta a parcela, e não o total. Peça sempre o valor total a pagar das duas ou três opções de prazo lado a lado. Depois escolha a maior parcela que cabe no orçamento sem apertar, e trate o prazo curto como parte do preço que você está negociando.
Perguntas frequentes sobre empréstimo pessoal, cheque especial e rotativo
O cheque especial é mais caro que o empréstimo pessoal sempre?
Na média, sim. Em julho de 2026, o cheque especial estava em 7,47% ao mês e o crédito pessoal não consignado em 6,42% ao mês, segundo o Banco Central. A sua taxa individual pode inverter essa ordem, especialmente se você tiver restrição no CPF, então confira o CET das duas antes de decidir.
Usar o cheque especial por poucos dias sai caro?
Sai bem menos, porque os juros incidem por dia sobre o saldo negativo. Com a taxa média de 7,47% ao mês, R$ 2.000 usados por dez dias custam cerca de R$ 49, contra R$ 149 se o saldo ficar negativo o mês inteiro. Ainda assim é crédito caro, e o uso de poucos dias só faz sentido como emergência, não como rotina.
O que é composição de dívidas e como consigo essa taxa?
É uma modalidade de crédito criada para quitar dívidas em atraso na própria instituição, geralmente concedida quando o banco prefere receber parcelado a não receber. Na média de julho de 2026 ela saiu por 2,93% ao mês, contra 6,42% do crédito pessoal comum. Não existe direito a ela, é oferta comercial, e você precisa pedir pelo nome no atendimento.
Vale a pena usar o rotativo em vez de pegar empréstimo por um mês só?
Quase nunca. Um mês de rotativo a 15,02% custa mais do que dois meses de cheque especial e mais do que qualquer prazo curto de empréstimo pessoal com a taxa média. A exceção é o valor muito pequeno, em que a tarifa de contratação e o IOF do empréstimo pesam mais que a diferença de juros, e mesmo aí a conta precisa ser feita.
Trocar a dívida do cartão por empréstimo prejudica o meu score?
A consulta ao seu CPF e a nova operação aparecem no histórico, e pode haver oscilação de curto prazo. O efeito relevante é o oposto, porque pagar em dia um contrato com parcelas fixas constrói histórico positivo. Rolar rotativo e cheque especial, ao contrário, é sinal clássico de estresse financeiro para qualquer modelo de risco.
O teto de 8% ao mês do cheque especial ainda existe em 2026?
Existe. O limite do art. 3º da Resolução CMN 4.765/2019 segue em vigor desde 6 de janeiro de 2020 e não foi revogado. O que caiu foi a tarifa de até 0,25% ao mês pela disponibilização do limite, revogada em 1º de novembro de 2021 pela Resolução CMN 4.962/2021 e declarada inconstitucional pelo STF na ADI 6.407-DF.
Por onde começar ainda esta semana
Se você tem dívida no rotativo e no cheque especial ao mesmo tempo, ataque o rotativo primeiro, porque 15,02% ao mês dobram o saldo em cinco meses contra dez do cheque especial. Para a maioria das pessoas com dívida de alguns milhares de reais e renda estável, o caminho que melhor funciona é trocar as duas por uma operação só, de parcela fixa e prazo curto. O crédito pessoal cumpre esse papel, e a composição de dívidas, quando oferecida, cumpre melhor ainda.
O cenário muda em dois casos. Quem tem margem de consignado disponível deve comparar com ela antes, já que o consignado do INSS saiu por 1,82% ao mês em julho de 2026. E quem já compromete mais de um terço da renda com parcelas precisa renegociar prazo e valor em vez de contratar crédito novo.
O primeiro passo custa uma tarde. Peça no aplicativo o saldo devedor atualizado e a taxa mensal de cada dívida, depois peça o CET anual por escrito em pelo menos duas instituições. Monte a comparação do total a pagar em três prazos diferentes, assine só então e reduza o limite do cheque especial no mesmo dia em que a dívida for quitada. Se preferir organizar tudo de uma vez, vale seguir um plano de 12 meses para quitar dívidas com as datas e os valores no papel.
Aviso: este conteúdo é informativo e educacional e não constitui recomendação de crédito, consultoria financeira ou orientação individualizada. As taxas citadas são médias do sistema financeiro divulgadas pelo Banco Central para julho de 2026, e a taxa oferecida a você depende de análise de crédito, prazo, garantia e instituição. A escolha entre empréstimo pessoal, cheque especial, rotativo ou composição de dívidas depende da sua renda, do saldo devedor e do prazo que cabe no seu orçamento. Para o seu caso concreto, procure um planejador financeiro habilitado ou um serviço público de orientação ao consumidor endividado.