O melhor dia para comprar no cartão é o dia seguinte ao fechamento da fatura, porque a despesa só entra no ciclo que vence mais de um mês depois. Num cartão que fecha dia 28 e vence dia 8, essa compra ganha 40 dias de folga, contra 11 dias de quem compra na véspera do fechamento.
Você provavelmente já ouviu alguém dizer que “comprar depois do fechamento é de graça por um mês”. A frase é exagerada, mas tem um fundo verdadeiro, e a diferença entre acertar e errar o dia costuma ser de quase um mês inteiro de prazo sobre o mesmo valor.
O problema é que quase ninguém sabe onde ficam essas duas datas no próprio cartão, e muita gente confunde fechamento com vencimento. Pior, quem descobre o truque tende a exagerar e empurrar o supermercado, a farmácia e o combustível todos para o mesmo ciclo, montando uma fatura que não cabe no orçamento.
Neste texto você vai ver onde encontrar as duas datas por obrigação da norma do Banco Central e como calcular quantos dias de folga cada compra ganha. Também entra na conta o que muda no parcelamento, qual cotação vale numa compra internacional e como pedir a troca do vencimento sem levar um susto na fatura de transição.
Neste artigo
- Qual é o melhor dia para comprar no cartão de crédito?
- Como funcionam a data de fechamento e a data de vencimento
- Como calcular os dias de folga da sua compra
- O que muda quando a compra é parcelada?
- Compra internacional entra pela cotação de que dia?
- A armadilha de empurrar tudo para a fatura seguinte
- Como pedir a alteração da data de vencimento do cartão
- Perguntas frequentes sobre o melhor dia para comprar no cartão
- O que fazer antes da sua próxima compra no cartão
Qual é o melhor dia para comprar no cartão de crédito?
O melhor dia é o primeiro dia do novo ciclo, ou seja, o dia imediatamente posterior ao fechamento da fatura. Uma compra feita nesse dia entra na fatura que ainda vai fechar daqui a um mês, e só vence alguns dias depois disso.
Essa conta não depende de negociação com o banco nem de nenhum benefício do cartão. Ela nasce da própria estrutura do crédito rotativo pós-pago, em que o emissor agrupa os gastos de um período e cobra tudo numa data única. Quanto mais cedo no período a compra acontece, mais tempo ela fica parada dentro do ciclo antes de virar cobrança.
As duas datas que você precisa conhecer não estão escondidas. A norma que trata do conteúdo obrigatório da fatura de cartão de crédito é a Resolução BCB nº 96, de 19 de maio de 2021, e o art. 9º dessa resolução exige que a fatura informe tanto a data de vencimento (inciso XI) quanto a data de encerramento dos lançamentos (inciso XII). Esse “encerramento dos lançamentos” é o nome técnico do que o mercado chama de fechamento.
Exemplo hipotético: pense na Marina, professora, cartão que fecha dia 28 e vence dia 8 do mês seguinte. Se ela comprar uma geladeira de R$ 3.000 no dia 27 de setembro de 2026, a compra cai na fatura que fecha em 28/09 e vence em 08/10, com 11 dias para pagar. Se esperar dois dias e comprar em 29 de setembro, o mesmo valor entra na fatura que fecha em 28/10 e vence em 08/11, o que dá 40 dias de prazo. São 29 dias a mais pelo mesmo preço de etiqueta.
A armadilha aqui é acreditar que esse prazo extra tem muito valor em dinheiro. Tome o CDI de 13,90% ao ano, apurado pelo Banco Central em 11 de setembro de 2026, como referência de rendimento. Sobre R$ 3.000, os 29 dias adicionais rendem cerca de R$ 31,18 antes do imposto de renda, o que é dinheiro, mas não é o motivo principal para se importar com a data.
Um tropeço comum é que o prazo extra vale mais para quem tem renda com data fixa do que para quem já paga a fatura sem esforço. Imagine que o seu salário cai no dia 5 e a fatura vence no dia 8. Uma compra grande feita logo depois do fechamento entra num ciclo que você vai pagar com o salário seguinte, e não com o dinheiro já comprometido. Para a maioria das pessoas, o ideal é usar o dia como ferramenta de fôlego de caixa, não como estratégia de rendimento.
Como funcionam a data de fechamento e a data de vencimento
A data de fechamento é o dia em que o emissor para de lançar compras naquela fatura, e a data de vencimento é o dia em que você precisa pagar. Entre as duas existe um intervalo fixo, definido pelo emissor, que costuma ficar entre 7 e 12 dias.
Esse intervalo existe por um motivo operacional, porque o emissor precisa de alguns dias para consolidar os lançamentos, aplicar encargos, converter compras em moeda estrangeira e disponibilizar o documento para você. É por isso que a fatura não fecha e vence no mesmo dia em nenhum cartão.
Quem paga a fatura integralmente até o vencimento não paga juros sobre as compras do período. Quem não paga tudo entra no crédito rotativo, e aí começa outra história. Pela Resolução CMN nº 4.549, de 26 de janeiro de 2017, o saldo não liquidado só pode ficar no rotativo até o vencimento da fatura subsequente. Depois disso, o emissor tem de oferecer um parcelamento em condições mais vantajosas. Não são “30 dias” como muita gente repete, é um ciclo inteiro de fatura, que pode ser mais longo ou mais curto conforme o calendário.
Vale conferir no aplicativo se o seu cartão usa data de fechamento fixa ou variável. Alguns emissores fecham sempre no mesmo número do mês, outros ajustam o fechamento quando a data cai em fim de semana ou feriado, o que muda o seu cálculo em um ou dois dias. No exemplo da Marina, o ciclo de setembro tem 10 dias entre fechamento e vencimento, e o de outubro tem 11, porque o mês tem tamanho diferente.
O custo que passa despercebido dessa mecânica aparece quando a compra é lançada com atraso pelo lojista. A data que vale para o enquadramento na fatura é a do processamento pelo emissor, e não a da sua nota fiscal. Uma compra feita no dia 27 de setembro e enviada pelo adquirente só no dia 30 pode acabar na fatura seguinte. O contrário também acontece, o que tira a previsibilidade de quem compra em cima da data. Se você quer garantia, compre com um ou dois dias de margem depois do fechamento.
E se você tiver mais de um cartão? Aí a conversa fica interessante, porque cartões de emissores diferentes têm fechamentos diferentes, e a mesma compra pode ganhar 40 dias num e 12 dias no outro. Antes de passar o cartão numa despesa grande, abra os dois aplicativos e veja qual está no início do ciclo. Aprender a ler cada linha da fatura do cartão resolve boa parte dessa dúvida em cinco minutos.
Evite tratar o vencimento como a única data que importa. Quem só olha o vencimento acaba comprando na véspera do fechamento achando que tem um mês pela frente, e descobre no extrato que tem pouco mais de uma semana. O caminho mais sensato é anotar as duas datas no calendário do celular, com repetição mensal, porque nenhum aplicativo de banco avisa você de que o ciclo virou.
Como calcular os dias de folga da sua compra
O cálculo tem uma fórmula simples, formada por dois pedaços. Some os dias que faltam do fechamento atual até o próximo fechamento com o intervalo entre esse próximo fechamento e o vencimento correspondente.
Dito de outro jeito, o prazo de folga é o número de dias entre a data da compra e a data de vencimento da fatura em que ela vai cair. O teto é o tamanho do ciclo mais o intervalo até o vencimento, e o piso é apenas o intervalo até o vencimento. No cartão da Marina, o teto é 40 dias e o piso é 11 dias.
A tabela abaixo mostra como o prazo derrete conforme o mês avança, num cartão com fechamento no dia 28 e vencimento no dia 8, tomando setembro e outubro de 2026 como base.
| Data da compra | Fatura em que cai | Vencimento | Dias de folga |
|---|---|---|---|
| 29/09/2026 (dia seguinte ao fechamento) | fecha em 28/10 | 08/11/2026 | 40 |
| 08/10/2026 | fecha em 28/10 | 08/11/2026 | 31 |
| 15/10/2026 (meio do ciclo) | fecha em 28/10 | 08/11/2026 | 24 |
| 27/10/2026 (véspera do fechamento) | fecha em 28/10 | 08/11/2026 | 12 |
| 27/09/2026 (véspera do fechamento anterior) | fecha em 28/09 | 08/10/2026 | 11 |
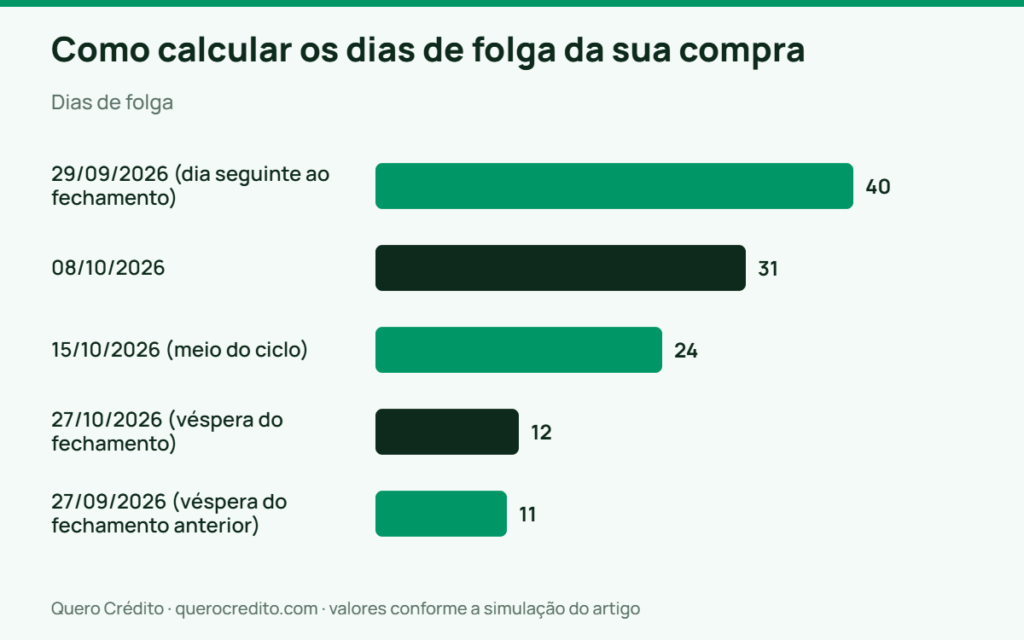
Simulação com data-base de 15 de setembro de 2026, considerando fechamento fixo no dia 28 e vencimento fixo no dia 8, sem ajuste por feriados.
Repare que a folga cai em média um dia por dia de calendário, o que dá uma média de cerca de 25 dias ao longo do ciclo. Quem compra sem olhar a data recebe essa média, e quem escolhe o dia recebe o teto.
A exceção que estraga o cálculo é o cartão com fechamento variável. Alguns emissores permitem que você escolha entre duas ou três datas de vencimento, e cada escolha vem com um fechamento próprio, o que altera tanto o teto quanto o piso. Confira a data de encerramento dos lançamentos impressa na sua fatura antes de confiar na conta, porque essa informação é obrigatória pela norma do Banco Central citada acima.
E se a compra for pequena? Aí não compensa organizar a vida em torno da data. Sobre R$ 200, os 29 dias extras valem menos de R$ 3 em rendimento, então o esforço mental não se paga. Reserve a estratégia para compras que pesam no mês, como eletrodoméstico, matrícula escolar, pneu, conserto de carro ou passagem aérea.
Uma boa prática é criar uma regra de bolso em vez de fazer a conta toda vez. Sempre que a compra passar de uns 10% da sua renda mensal, verifique em que ponto do ciclo o cartão está e, se faltar menos de uma semana para o fechamento, segure a compra. Para quem usa o cartão como ferramenta de organização, e não como crédito caro, esse hábito vale mais do que qualquer programa de pontos. O texto sobre como usar o cartão de crédito a seu favor desenvolve o resto do método.
O que muda quando a compra é parcelada?
No parcelamento, o prazo de folga vale só para a primeira parcela, e as demais entram nas faturas seguintes independentemente do dia em que você comprou. Escolher o dia certo não reduz o custo do parcelamento, apenas empurra o carnê inteiro um mês para a frente.
A mecânica é a mesma do pagamento à vista no crédito, com uma diferença importante de efeito. Quando a Marina compra a geladeira de R$ 3.000 em 10 vezes de R$ 300, a primeira parcela cai na fatura do ciclo em que a compra foi processada. As outras nove caem nos ciclos seguintes, uma por fatura.
Comparando as duas datas, a diferença fica clara. Comprando em 27 de setembro de 2026, a primeira parcela vence em 08/10/2026 e a última em 08/07/2027. Comprando em 29 de setembro, dois dias depois, a primeira parcela vence em 08/11/2026 e a última em 08/08/2027. Ou seja, todo o compromisso deslizou um mês, o que é bom para o caixa e ruim para o limite.
O preço oculto do parcelamento é justamente o limite preso. As dez parcelas de R$ 300 comprometem R$ 3.000 do seu limite no momento da compra, e esse valor só volta aos poucos, à medida que cada fatura é paga. Comprar logo depois do fechamento significa que o limite fica travado por um mês a mais, e quem vive perto do teto do cartão sente isso na hora de passar o cartão na farmácia. Se o seu limite é apertado, entender como o banco define o limite do cartão ajuda a planejar o ciclo.
E se o parcelamento for “sem juros”? O nome engana, porque o preço à vista costuma ter desconto, e a diferença entre o preço à vista e o total parcelado é o juro embutido. Nesse caso, a escolha do dia é irrelevante perto da decisão entre pagar à vista com desconto ou parcelar. O texto sobre parcelado sem juros e quando o à vista sai mais barato trata desse ponto com números. Até 15 de setembro de 2026 não existe norma aprovada limitando o número de parcelas do parcelado sem juros, apesar do debate público sobre o assunto.
Tem gente que acha que parcelar logo depois do fechamento é sempre melhor, e quase sempre está enganada. O ganho de um mês de caixa vem junto com um mês a mais de limite bloqueado e de compromisso no calendário. Na minha leitura, essa troca só compensa quando você tem uma entrada de dinheiro conhecida nos próximos 30 dias, como 13º, férias ou restituição. Fora disso, o dia da compra parcelada importa pouco, e o que pesa mesmo é o número de parcelas que você já tem rodando.
Compra internacional entra pela cotação de que dia?
A conversão usa a taxa de câmbio do dia em que a compra foi feita, não a do fechamento nem a do vencimento da fatura. Isso significa que adiar uma compra internacional para pegar um dia melhor de ciclo não muda a cotação aplicada.
A regra está na Resolução BCB nº 277, de 31 de dezembro de 2022, cujo art. 52, parágrafo único, inciso II, determina que a fatura discrimine o valor em moeda estrangeira na data de cada operação, a taxa de conversão daquele dia e o valor correspondente em reais. A mesma resolução prevê, no art. 82, que o emissor divulgue a taxa do dia anterior até as 10 horas, então dá para acompanhar.
Some a isso o IOF. Nas compras internacionais com cartão de crédito, a alíquota é de 3,5%, conforme o art. 15-B, inciso VII, do Decreto nº 6.306, de 14 de dezembro de 2007, na redação dada pelo Decreto 12.499/2025, exigível desde 17 de julho de 2025 por decisão cautelar do Supremo Tribunal Federal. A mesma alíquota vale para saque no exterior e para carga de cartão pré-pago internacional.
Uma compra de US$ 100 feita num dia em que o dólar estava a R$ 5,40 vira R$ 540,00 de principal, mais R$ 18,90 de IOF, totalizando R$ 558,90 na fatura. Se valesse a cotação do dia do fechamento, suposta em R$ 5,55, o mesmo gasto sairia por R$ 574,42. A diferença de R$ 15,52 você não paga justamente porque a norma manda usar o dia da operação. Simulação com premissas declaradas de cotação, feita em 15 de setembro de 2026, apenas para ilustrar a regra.
A armadilha das compras internacionais é o estorno parcial e a devolução. Quando você cancela uma compra em dólar, o crédito volta pela cotação do dia do estorno, que pode ser diferente da cotação do dia da compra. Essa diferença fica com você ou contra você. O IOF costuma ser devolvido de forma proporcional, mas isso depende do procedimento do emissor, então confira a linha do estorno na fatura seguinte. Os detalhes de custo estão no texto sobre cartão de crédito internacional e o custo real de usar no exterior.
O que mais vejo dar errado aqui é a pessoa tentar cronometrar a assinatura de um serviço estrangeiro para cair num ciclo melhor. A cobrança recorrente tem data própria, definida pelo fornecedor, e não obedece ao seu calendário. O ideal é não misturar as duas decisões, escolhendo o dia do ciclo para compras avulsas e tratando assinaturas em dólar como despesa fixa, com revisão trimestral por causa do câmbio.
A armadilha de empurrar tudo para a fatura seguinte
Quando você descobre o truque do fechamento, a tentação é adiar todas as compras do mês para o dia seguinte ao fechamento. O efeito colateral é uma fatura concentrada, maior do que o seu padrão mensal, num ciclo em que a sua renda continua a mesma.
A matemática é implacável nesse ponto. Suponha um gasto médio de R$ 2.600 por mês no cartão, com dez dias de compras empurrados para o ciclo seguinte. Essa fatura carrega o gasto normal mais o que foi adiado, e passa de R$ 3.400 sem que você tenha comprado nada a mais. O prazo maior existe, só que o tamanho da conta também cresceu.
O risco real aparece quando essa fatura inflada encontra um mês apertado. Suponha que a Marina não consiga pagar R$ 2.000 do total e deixe esse saldo no rotativo. A taxa média do rotativo apurada pelo Banco Central em julho de 2026 foi de 15,02% ao mês. Sobre R$ 2.000, isso dá cerca de R$ 300,40 de juros em um mês, mais uns R$ 12,52 de IOF de crédito, totalizando R$ 312,92 num único mês. O ganho de R$ 31,18 que ela teria com os dias extras de folga some dez vezes dentro dessa conta.
Esse é o ponto que separa a estratégia inteligente do tiro no pé. Em julho de 2026, a taxa média do rotativo chegou a 436,2% ao ano, segundo a divulgação do Banco Central noticiada pelo InfoMoney. No mesmo mês, o parcelado da fatura ficou em 9,26% ao mês e o cartão total em 5,57% ao mês, conforme as estatísticas de taxas de juros por modalidade do Banco Central. Nenhuma folga de calendário compensa entrar nessa faixa de custo, e quem já entrou precisa conhecer o funcionamento do rotativo do cartão e por que ele é a dívida mais cara do país.
Há ainda um efeito menos óbvio, que é a distorção do seu próprio controle. Uma fatura que oscila entre R$ 1.900 e R$ 3.400 conforme o mês impede você de saber quanto realmente gasta, e o orçamento vira adivinhação. Quem usa a data de fechamento como técnica permanente acaba com um padrão de consumo ilegível, e é por isso que a estratégia funciona melhor como exceção pontual.
Para a maioria das pessoas nessa situação, a saída mais segura é simples de aplicar. Use o dia da compra a seu favor em uma ou duas despesas grandes por semestre, e mantenha o resto do consumo distribuído ao longo do ciclo. A fatura deve girar em torno de um valor previsível, que caiba no salário sem apertar. O objetivo do cartão é organizar pagamentos, e um cartão que vira montanha-russa de valor mensal perde essa função.
Como pedir a alteração da data de vencimento do cartão
A troca da data de vencimento é feita pelo emissor, geralmente no aplicativo ou na central de atendimento, e depende das opções que cada contrato oferece. O que a norma do Banco Central garante é que as duas datas apareçam na fatura, para você saber exatamente qual é o seu ciclo.
A maioria dos emissores oferece duas ou três opções fixas de vencimento, e cada opção vem amarrada a um fechamento correspondente. O passo a passo costuma ser parecido entre eles.
- Abra o aplicativo do cartão e localize a área de configurações da fatura. O caminho normalmente aparece como “vencimento da fatura”, “melhor dia de compra” ou “alterar data de pagamento”.
- Confira quais datas estão disponíveis e o fechamento de cada uma. Escolher o vencimento sem olhar o fechamento é o erro mais comum, porque o que muda o seu prazo de folga é a distância entre as duas datas.
- Escolha o vencimento que cai de 3 a 7 dias depois da entrada da sua renda. Quem recebe no dia 5 se dá melhor com vencimento no dia 10 do que com vencimento no dia 2, quando o dinheiro do mês ainda não entrou.
- Leia o aviso sobre a fatura de transição antes de confirmar. A mudança cria um ciclo intermediário mais longo ou mais curto, e o emissor é obrigado a informar isso na hora da solicitação.
- Confirme e verifique na fatura seguinte se a data de encerramento dos lançamentos mudou de fato, porque nem todo emissor ajusta o fechamento junto com o vencimento.
A fatura de transição é a armadilha dessa mudança. Suponha que a Marina troque o vencimento do dia 8 para o dia 20, com o fechamento saindo do dia 28 para o dia 10. O ciclo intermediário passa a ter 43 dias de lançamentos em vez de 30. Mantido o gasto médio de R$ 2.600 por mês, essa fatura única chega perto de R$ 3.727, um aumento de mais de R$ 1.100 que pega de surpresa quem não fez a conta. O gasto não aumentou, só foi agrupado num período maior.
E se você tiver parcelamentos em andamento? As parcelas continuam caindo uma por fatura, e no ciclo esticado você pode acabar com duas parcelas da mesma compra na mesma fatura, dependendo de como o emissor trata o calendário. Vale confirmar esse ponto no atendimento antes de pedir a troca, especialmente se você tem compras longas rodando ou um parcelamento de fatura em andamento. Outro detalhe que passa despercebido é o débito automático, que pode precisar de reconfiguração depois da mudança.
Vale fazer a troca no mês em que a fatura estivesse mais leve, nunca perto de dezembro ou da volta às aulas. Também guardaria um valor equivalente a meia fatura para absorver o ciclo de transição. Na prática, alinhar o vencimento com a data do salário resolve mais problema de fluxo de caixa do que perseguir o melhor dia de compra todo mês, porque ataca o aperto estrutural.
Perguntas frequentes sobre o melhor dia para comprar no cartão
O melhor dia de compra é o mesmo que a data de fechamento?
Não, são coisas diferentes e muita gente confunde. A data de fechamento é o último dia em que as compras entram na fatura atual, e o melhor dia de compra é o dia seguinte a ela, quando o novo ciclo começa. Alguns aplicativos mostram o campo “melhor dia de compra” já calculado, e nesse caso o número exibido costuma ser o dia posterior ao fechamento.
Comprar depois do fechamento faz o pagamento sair mais barato?
Não, o valor da compra é exatamente o mesmo. O que muda é o prazo até o pagamento, que pode passar de 11 para 40 dias num cartão que fecha dia 28 e vence dia 8. O ganho financeiro existe apenas se você mantiver o dinheiro rendendo nesse intervalo. Sobre R$ 3.000, em 29 dias adicionais a 13,90% ao ano, isso dá cerca de R$ 31 antes do imposto de renda.
Se a compra for feita no próprio dia do fechamento, ela entra em qual fatura?
Depende do horário do processamento pelo emissor, e por isso essa data é arriscada. Compras feitas no dia do fechamento normalmente entram na fatura que está encerrando, mas o lançamento pelo estabelecimento pode demorar um ou dois dias e jogar a despesa para o ciclo seguinte. Quando o valor for alto, compre com margem de segurança depois do fechamento em vez de apostar no limite do prazo.
Mudar a data de vencimento prejudica o meu score de crédito?
A troca em si não afeta a sua pontuação, porque não é inadimplência nem nova contratação. O que afeta o score é atrasar o pagamento, e o risco de atraso aumenta se você esquecer que a data mudou ou não se preparar para a fatura de transição, que vem maior. Ajuste o alerta do celular e o débito automático assim que a mudança for confirmada.
Vale a pena ter dois cartões com fechamentos diferentes?
Pode valer para quem tem despesas grandes distribuídas pelo mês, já que sempre haverá um cartão no início do ciclo. O custo dessa estratégia é a chance de perder o controle do total gasto, além de possíveis anuidades duplicadas. Só faz sentido se você somar as duas faturas todo mês e tratar o conjunto como um orçamento único.
Onde encontro a data de encerramento dos lançamentos no meu cartão?
Na própria fatura, por exigência do art. 9º, inciso XII, da Resolução BCB 96/2021, que lista o conteúdo obrigatório do documento. O inciso XI do mesmo artigo trata da data de vencimento. Se você não localizar as informações no aplicativo, peça a fatura em PDF ao emissor, porque o documento completo precisa trazer as duas datas.
O que fazer antes da sua próxima compra no cartão
Para a maioria das pessoas, o caminho mais útil é usar a data de fechamento como ferramenta pontual em compras grandes e alinhar o vencimento com a entrada do salário. O consumo do dia a dia continua distribuído pelo ciclo. Essa combinação dá fôlego de caixa sem criar faturas imprevisíveis, que é o risco real de quem transforma o truque em rotina.
A resposta muda em duas situações. Quem tem renda variável, como autônomo ou comissionado, ganha mais em concentrar compras grandes logo após o fechamento, porque amplia a janela para receber antes de pagar. Já quem vive com o limite quase todo comprometido deveria ignorar o calendário e reduzir o valor total das parcelas, porque o limite preso pesa mais do que os dias de folga.
O primeiro passo é abrir a última fatura hoje mesmo e anotar as duas datas obrigatórias, a de vencimento e a de encerramento dos lançamentos. Depois disso, marque as duas no calendário do celular com repetição mensal e, antes da próxima compra acima de 10% da sua renda, confira em que ponto do ciclo você está. Se faltarem menos de sete dias para o fechamento e a compra puder esperar, espere.
Aviso: este conteúdo tem caráter informativo e educacional sobre o funcionamento do ciclo de faturamento do cartão de crédito, e não constitui recomendação de contratação, consultoria financeira nem orientação tributária individualizada. Datas de fechamento e vencimento, prazos de processamento e regras de alteração variam conforme o contrato de cada emissor, portanto confirme as condições do seu cartão antes de decidir. Se a sua situação envolver dívida no rotativo ou parcelamentos acumulados, procure um profissional habilitado ou os canais oficiais de atendimento e defesa do consumidor.