O teto de juros do cartão de crédito limita os juros e encargos ao valor original da dívida, não o total a pagar. Quem ficou devendo R$ 2.800 pode ser cobrado em no máximo R$ 5.600, somando principal e encargos. A regra vem do artigo 28 da Lei 14.690 e vale desde 3 de janeiro de 2024.
Você leu que os juros do cartão foram limitados a 100% e abriu a fatura esperando ver a dívida travada. Encontrou um saldo de R$ 3.220,56 sobre uma compra de R$ 2.800 e uma proposta de parcelamento em 24 vezes de R$ 338,65, que somam R$ 8.127,65. A pergunta que fica é se isso é legal, porque o total é quase o triplo do que você gastou.
A confusão nasce de um apelido infeliz. O limite não é de 100% ao ano e não é sobre o valor final da fatura. Ele é um teto de acumulação, que compara duas coisas bem específicas e para a cobrança quando uma alcança a outra.
Este texto mostra o que entra e o que fica de fora desse limite. Você vai ver como o Banco Central define o “valor original da dívida” quando o rotativo vira parcelamento, de que data começa a contagem e em quantos meses o teto é efetivamente atingido com as taxas de julho de 2026. No fim, fica claro como conferir o número na sua própria fatura e o que fazer se ele estourar.
Neste artigo
- O que o teto de juros do cartão de crédito limita de verdade
- Qual é o “valor original da dívida” que serve de base para o teto
- De quando começa a contagem dos juros e encargos
- Em quantos meses o teto de 100% é atingido com as taxas de 2026
- Como conferir o teto na sua fatura, passo a passo
- O que o teto de juros não cobre
- O que fazer se o banco ultrapassar o limite
- Perguntas frequentes sobre o teto de juros do cartão de crédito
- Conclusão
O que o teto de juros do cartão de crédito limita de verdade
O limite alcança apenas os juros e encargos financeiros da operação, que não podem somar mais do que o valor original da dívida. O total que você paga no fim, portanto, pode chegar ao dobro do que devia, e não ao valor original acrescido de 100% ao ano.
A base legal está no artigo 28, § 1º, da Lei nº 14.690, de 3 de outubro de 2023. O texto determinou que os emissores levassem ao Conselho Monetário Nacional uma proposta de autorregulação com limites para as taxas do rotativo e do parcelamento da fatura. Nada foi aprovado no prazo de 90 dias, e entrou em cena a regra de reserva prevista no próprio parágrafo. Por ela, o total cobrado a título de juros e encargos financeiros não pode exceder o valor original da dívida. A Resolução CMN nº 5.112, de 21 de dezembro de 2023, operacionalizou o comando e alterou as resoluções que tratam do financiamento da fatura.
Encargo financeiro, nessa contagem, não é só o juro remuneratório. Entram também a multa e os juros de mora cobrados por atraso, além das tarifas e comissões incidentes sobre a operação de crédito. Tudo isso é somado e comparado com o valor original.
Veja o que isso significa em dinheiro. Se a sua fatura fechou em R$ 3.500 e você pagou R$ 700, sobraram R$ 2.800 sem pagamento. Esse saldo entra no rotativo e passa a render juros, mas a soma de tudo que o emissor pode cobrar de juros, multa, mora e tarifas naquela operação para em R$ 2.800. O desembolso máximo é de R$ 5.600, entre o principal e os encargos.
A armadilha é achar que o teto congela a dívida em qualquer situação. Ele vale por operação de crédito, e cada nova concessão tem o seu próprio valor original apurado do zero. Quem estourou o teto de uma dívida de R$ 2.800 e continuou usando o cartão, deixando mais R$ 1.200 sem pagar no mês seguinte, passa a ter duas operações e dois tetos. São até R$ 4.000 de juros e encargos somados, com desembolso possível de R$ 8.000, porque o limite não protege quem continua gastando.
E se a taxa do seu contrato for menor que a média de mercado? O teto continua igual, porque ele não olha a taxa, olha o acumulado. Uma taxa menor só faz a dívida demorar mais para bater no limite, o que é diferente de nunca bater.
Um cenário frequente é gente comemorando um teto que quase nunca é acionado. Na maior parte dos parcelamentos de fatura, que duram de 6 a 12 meses, os juros não chegam perto de igualar o principal, então a regra não muda um centavo da sua parcela. Para quem está com saldo rolando, o caminho mais sensato é tratar o teto como uma rede de segurança para o pior cenário, não como um desconto. Quem decide o tamanho da conta ainda é o prazo que você aceita e a rapidez com que sai do rotativo.
Qual é o “valor original da dívida” que serve de base para o teto
O valor original é o saldo da operação de crédito concedida para financiar a fatura, e não o total da fatura nem o valor da compra que gerou a dívida. Quando o rotativo migra para o parcelamento, o valor original passa a ser o montante do rotativo que foi migrado.
Essa definição não é interpretação de mercado, está nas instruções do próprio regulador. O documento de instruções de preenchimento dos juros acumulados no cartão de crédito, manda comparar os montantes de juros e encargos financeiros acumulados com os valores originais da dívida. Para o rotativo iniciado a partir de 3 de janeiro de 2024, o valor original é o montante inicial que foi migrado para a operação de crédito rotativo. Para o parcelamento de fatura, é o montante da operação de rotativo que foi migrado para o parcelamento.
A diferença entre esses conceitos vale dinheiro de verdade. Na fatura de R$ 3.500 com pagamento de R$ 700, o valor original não é R$ 3.500. É R$ 2.800, porque foi esse o saldo financiado. Suponha que, um ciclo depois, esse saldo tenha virado R$ 3.220,56 com os juros do rotativo e o banco migre tudo para um parcelamento. O valor original continua sendo R$ 2.800, e não os R$ 3.220,56 que entraram no contrato novo. Usar o número errado infla o teto em R$ 420,56, que é exatamente o tipo de erro que passa despercebido na fatura.
Aqui mora um custo escondido que quase ninguém confere. Como o valor original é apurado a cada nova concessão de crédito, compras novas que ficam sem pagamento no mês seguinte abrem uma operação separada, com teto próprio. Um saldo de R$ 700 que sobra em outubro não se soma ao saldo de R$ 2.800 de setembro para efeito do limite. São dois contadores rodando em paralelo na mesma fatura, e o emissor não é obrigado a exibi-los somados.
E se você tiver mais de um cartão no mesmo banco? Cada conta de pagamento tem as suas próprias operações, então os tetos também são separados. Quem carrega saldo em três cartões tem três limites independentes, e a soma dos encargos possíveis é bem maior do que o dobro do que a pessoa imagina dever.
Um deslize frequente aqui é aceitar o número que o atendente diz no telefone sem pedir o extrato. Na maioria dos casos que acompanho, o cliente só descobre a base de cálculo quando exige o demonstrativo de evolução do saldo devedor. A Resolução CMN nº 5.004, de 2022, obriga o banco a fornecer esse documento à pessoa natural, com saldo atualizado, taxa nominal e efetiva, prazo total e prazo remanescente. Uma conduta prudente é pedir o demonstrativo antes de assinar qualquer parcelamento, porque é ele que fixa por escrito o valor original que vai servir de régua.
De quando começa a contagem dos juros e encargos
A contagem começa no momento em que o saldo da fatura foi financiado pela primeira vez, seja pelo rotativo, seja pelo parcelamento, o que vier antes. Ela não recomeça quando o rotativo migra para o parcelamento, e é por isso que o ciclo perdido no rotativo consome parte do teto.
As instruções do Banco Central para o leiaute 3060 são explícitas nesse ponto. O início da operação se dá quando o saldo devedor da fatura foi objeto do primeiro financiamento, e os juros e encargos são acumulados desde a data do parcelamento ou do início do crédito rotativo. O voto que levou a regra ao Conselho Monetário Nacional em dezembro de 2023 diz a mesma coisa, indicando que o cálculo parte da data de início da operação de rotativo que foi migrada.
Esse detalhe interage com outra norma que você já conhece de nome. Pela Resolução CMN nº 4.549, de 26 de janeiro de 2017, o saldo não liquidado só pode ficar no rotativo até o vencimento da fatura subsequente, e depois disso precisa ser financiado em condições mais vantajosas. A mesma resolução veda que valores já parcelados voltem para o rotativo. Não são “30 dias”, é um ciclo de faturamento, o que pode dar 28, 31 ou 35 dias conforme o calendário do seu cartão.
Faça a conta com o saldo de R$ 2.800 e a taxa média do rotativo de julho de 2026, que foi de 15,02% ao mês. Um único ciclo produz R$ 420,56 de juros, o equivalente a 15% do teto queimado antes mesmo de o parcelamento começar. Sobram R$ 2.379,44 de espaço para todos os encargos do contrato seguinte. Se o saldo passar dois ciclos no rotativo, os juros acumulados chegam a R$ 904,29, ou 32,3% do teto, e o espaço restante cai para R$ 1.895,71.
O efeito prático disso é surpreendente. Com um ciclo de rotativo consumido, o parcelamento em 12 vezes de R$ 455,66 gera R$ 2.247,37 de juros e ainda cabe no limite, com folga de R$ 132,07. Com dois ciclos consumidos, o prazo máximo que cabe no teto cai para 8 parcelas de R$ 675,75. Quanto mais tempo você deixa o saldo rolando, menor é o prazo que o teto permite sem que o banco tenha de abater encargos.
E se a dívida for anterior a 3 de janeiro de 2024? A regra alcança as operações realizadas depois do prazo de 90 dias do artigo 28 da lei, independentemente da data de assinatura do contrato do cartão. Saldos originados antes disso e que foram sendo refinanciados podem ter acumulado mais que o dobro sem violar a norma. A discussão, nesse caso, deixa de ser regulatória e passa a ser judicial, com base na revisão de cláusulas abusivas.
Tem gente que acha que aceitar o parcelamento “zera o contador” e recomeça a régua. Na verdade, a norma foi escrita justamente para impedir essa reciclagem. Minha leitura é que a data de início do rotativo é o dado mais importante da sua fatura e o menos olhado. Peça a data ao banco por escrito, anote, e trate cada mês de rotativo como 15 pontos percentuais a menos de proteção. Quem entende isso migra para o parcelamento no primeiro vencimento, e não no último dia permitido. Se você ainda está decidindo entre rolar o saldo e migrar, vale comparar as duas contas no nosso guia sobre parcelamento da fatura do cartão.
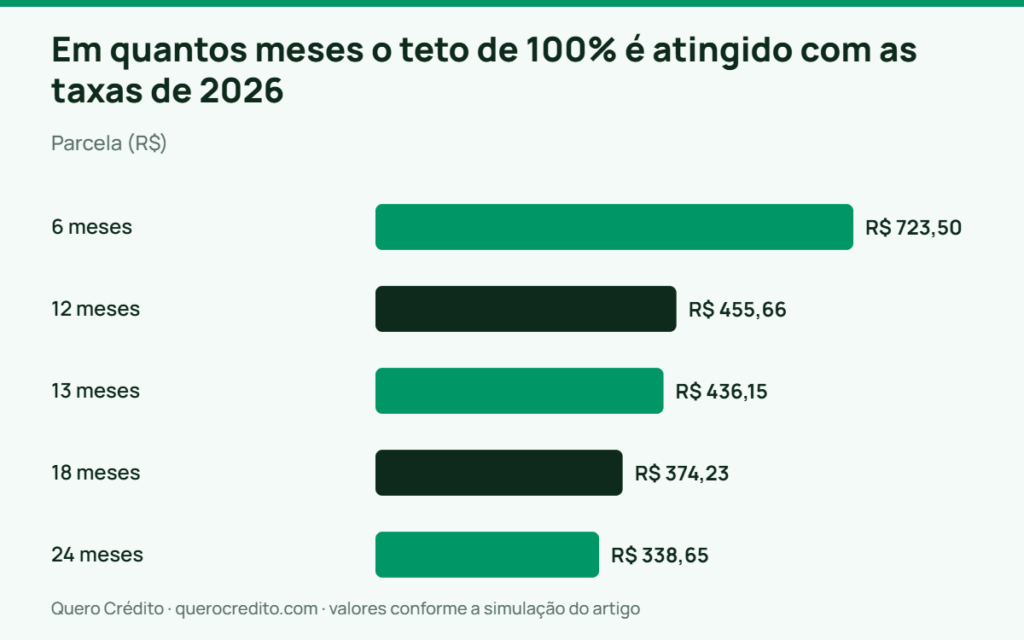
Em quantos meses o teto de 100% é atingido com as taxas de 2026
Com a taxa média do rotativo de julho de 2026, os juros acumulados igualam o valor original em cerca de cinco meses. No parcelamento da fatura, o limite é alcançado a partir do décimo terceiro mês de prazo, contando o ciclo de rotativo que veio antes.
Os números de entrada vêm das estatísticas de taxas de juros por modalidade do Banco Central, referentes a julho de 2026. O rotativo do cartão para pessoas físicas ficou em 15,02% ao mês, equivalente a 436,1% ao ano, e o parcelamento da fatura em 9,26% ao mês, ou 189,4% ao ano. A mesma divulgação foi noticiada pela imprensa econômica, que registrou 436,2% ao ano no rotativo e 189,3% no parcelado em julho de 2026. São médias de mercado, e o seu contrato pode trazer taxa maior ou menor.
A tabela abaixo simula um saldo original de R$ 2.800, com um ciclo de rotativo a 15,02% ao mês e depois parcelamento a 9,26% ao mês pelo sistema de parcelas fixas, sem IOF e sem tarifas. Data-base de julho de 2026. É uma simulação, não uma oferta.
| Prazo do parcelamento | Parcela | Total pago | Juros e encargos acumulados | Cabe no teto de R$ 2.800? |
|---|---|---|---|---|
| 6 meses | R$ 723,50 | R$ 4.341,00 | R$ 1.541,00 | Sim |
| 12 meses | R$ 455,66 | R$ 5.467,93 | R$ 2.667,93 | Sim, com folga de R$ 132,07 |
| 13 meses | R$ 436,15 | R$ 5.669,91 | R$ 2.869,91 | Não, estoura em R$ 69,91 |
| 18 meses | R$ 374,23 | R$ 6.736,09 | R$ 3.936,09 | Não, estoura em R$ 1.136,09 |
| 24 meses | R$ 338,65 | R$ 8.127,65 | R$ 5.327,65 | Não, estoura em R$ 2.527,65 |
No rotativo puro a diferença aparece mais rápido. Sobre os mesmos R$ 2.800, os juros acumulados chegam a 75,02% do valor original no quarto mês e a 101,31% no quinto, quando ultrapassam o teto. Na prática esse cenário não deveria existir, porque a Resolução 4.549 limita o rotativo a um ciclo, mas ele mostra a velocidade da bola de neve que a regra de 2023 tenta frear.
Vale ver o efeito do teto no caso de 24 meses, que é o prazo mais oferecido nas telas de aplicativo. Sem o limite, você pagaria R$ 8.127,65. Com o limite aplicado, o desembolso total para em R$ 5.600, o que derruba a parcela de R$ 338,65 para R$ 233,33 e devolve R$ 2.527,65 ao seu orçamento ao longo do contrato. A taxa mensal implícita nesse parcelamento sob o teto cai para cerca de 5,00% ao mês, contra os 9,26% da média de mercado.
O custo menos visível que não aparece em nenhuma dessas contas é o imposto. O IOF de pessoa física soma 0,0082% ao dia sobre o principal, limitado a 365 dias, mais 0,38% fixos, o que dá no máximo 3,37% da operação. Sobre o saldo migrado de R$ 3.220,56 isso representa até R$ 108,63. Tributo não é juro nem encargo financeiro da operação, então ele fica fora da comparação com o valor original e continua sendo cobrado mesmo quando o teto já travou os encargos.
E se o saldo for pequeno? A proporção é idêntica, o que muda é a cifra. Uma fatura de R$ 900 com pagamento de R$ 200 deixa R$ 700 no rotativo, que rendem R$ 105,14 no primeiro ciclo. Parcelado em 24 vezes, o contrato somaria R$ 2.031,91 sem o teto, e com o teto para em R$ 1.400, com parcela de R$ 58,33 no lugar de R$ 84,66. A economia de R$ 631,91 sobre uma dívida de R$ 700 mostra que o limite morde mais forte justamente nos prazos longos que o banco oferece para quem tem pouca renda.
Na prática, observo é que o teto funciona como um freio de prazo disfarçado. Ele não baixa a taxa, ele torna economicamente inútil esticar o parcelamento além de 12 ou 13 meses, porque tudo que passa disso o banco não pode cobrar. Para a maioria das pessoas, o ideal é escolher o menor prazo que cabe no orçamento, e desconfiar de proposta de 24 ou 36 parcelas apresentada como vantagem. Se a parcela longa só é possível porque o teto vai abater o excesso depois, o banco está vendendo prazo, não está reduzindo o seu custo.
Como conferir o teto na sua fatura, passo a passo
Dá para checar o limite sozinho com três números que a fatura é obrigada a trazer. Você precisa do valor original da operação, da data em que ela começou e da soma dos juros e encargos lançados desde então.
A Resolução BCB nº 96, de 2021, lista no artigo 9º o conteúdo obrigatório da fatura, o que inclui a data de vencimento, a data de encerramento dos lançamentos e o Custo Efetivo Total das operações de crédito. O demonstrativo de evolução do saldo devedor previsto na Resolução CMN nº 5.004, de 2022, complementa essa leitura, porque separa principal de encargos em cada parcela.
Siga esta sequência.
- Localize a operação, não a fatura. Procure na fatura a linha do rotativo ou do parcelamento, com o valor contratado e a data. Esse valor contratado, na primeira concessão, é o seu valor original. Se o parcelamento veio de um rotativo, peça ao banco o montante que foi migrado, porque é ele que vale como base, e não o saldo já acrescido de juros.
- Anote a data de início. É a data em que o saldo foi financiado pela primeira vez, normalmente o vencimento da fatura que ficou sem pagamento integral. Guarde esse dia, porque a contagem inteira parte dele.
- Some tudo que é encargo. Junte juros do rotativo, juros do parcelamento, multa de atraso, juros de mora, tarifas e comissões daquela operação. Deixe de fora anuidade, seguros contratados à parte e IOF, que não são encargos financeiros da operação de crédito.
- Divida a soma pelo valor original. Se o resultado passar de 1, ou seja, de 100%, o teto foi rompido. Com valor original de R$ 2.800, encargos de R$ 1.400 significam 50% do limite consumido, e encargos de R$ 3.100 significam 110,7%, com R$ 300 cobrados a mais.
- Repita para cada operação. Se houver dois parcelamentos e um rotativo na mesma fatura, cada um tem o seu contador. Somar tudo numa conta só produz um número errado e uma reclamação que o banco vai conseguir rebater.
Um detalhe atrapalha essa conferência mais do que qualquer outro. Muitos emissores lançam o parcelamento como um contrato novo, com valor “original” igual ao saldo já corrigido, o que apaga da vista os juros do ciclo de rotativo anterior. Quando isso acontece, a sua conta dá um número menor que o real e o teto parece estar longe. A defesa é sempre pedir por escrito a data de início do rotativo e o montante migrado.
E se o banco não fornecer os dados? O pedido pode ser feito pelo canal de atendimento com registro de protocolo, e a recusa em apresentar o demonstrativo é descumprimento de norma, não uma questão comercial. Vale guardar a fatura em PDF de todos os meses da operação, porque a reconstrução do histórico é bem mais fácil com os documentos na mão do que com prints de tela. Se você tem dificuldade em identificar cada rubrica, o nosso guia sobre como ler cada linha da fatura do cartão ajuda a separar o que é juro do que é tarifa.
O mais prudente é montar uma planilha simples com quatro colunas, mês, valor original, encargos do mês e encargos acumulados, e atualizar a cada fatura. Leva cinco minutos por mês e resolve o problema de memória que faz a maioria das pessoas perder a discussão com o banco. Quem tem o histórico organizado negocia de outro jeito, porque chega com número, data e norma, e não com a sensação de que está pagando demais.
O que o teto de juros não cobre
O limite alcança juros remuneratórios, multa, juros de mora, tarifas e comissões da operação de crédito. Fica de fora tudo que não é encargo daquela operação, como tributos, anuidade do cartão, seguros contratados em separado e as compras novas que você continuar fazendo.
Comece pelo imposto, que é o item mais confundido. O IOF incide sobre a operação de crédito de pessoa física a 0,0082% ao dia, limitado a 365 dias, mais o adicional de 0,38%, conforme o Decreto 6.306 de 2007. Ele é tributo federal, não é remuneração do banco, e por isso não entra na soma comparada com o valor original. Num parcelamento de R$ 3.220,56, esses até R$ 108,63 continuam sendo devidos mesmo que os encargos já tenham batido no teto.
A anuidade é o segundo ponto cego. Ela remunera a prestação do serviço de cartão, não o crédito concedido para financiar a fatura, então segue sendo cobrada por fora. Um cartão com anuidade de R$ 480 divididos em 12 parcelas de R$ 40 acrescenta R$ 480 ao seu desembolso anual sem tocar no contador do teto. O mesmo vale para seguros e assistências contratados à parte, que aparecem na fatura mas não são encargos da operação de crédito.
A terceira exclusão é a que mais destrói o efeito prático da regra. Cada nova concessão de crédito tem o seu próprio valor original, então quem estoura o teto de uma operação e volta a deixar saldo no mês seguinte simplesmente abre um contador novo. Duas operações de R$ 2.800 e R$ 1.200 permitem até R$ 4.000 de juros e encargos somados e um desembolso total de até R$ 8.000. O teto protege cada dívida isoladamente, e não o seu bolso no agregado.
Existe ainda um limite temporal. A regra vale para operações realizadas depois do prazo de 90 dias contado da Lei 14.690, ou seja, a partir de 3 de janeiro de 2024. Dívidas de cartão mais antigas, que foram sendo renegociadas ao longo dos anos, podem exibir encargos acima do dobro do valor inicial sem que isso configure descumprimento da norma.
E se o cartão for consignado? A Resolução 4.549 exclui expressamente os cartões cujos contratos preveem pagamento da fatura por desconto em folha, o que muda a lógica de todo o conjunto. Quem tem cartão consignado descontado do benefício precisa olhar as regras próprias dessa modalidade, que tratamos no texto sobre cartão de crédito consignado e a reserva de margem.
Boa parte das pessoas acha que o teto transformou o cartão numa linha de crédito controlada. O problema é que ele só aparece quando a situação já é ruim. Com frequência, o problema é que o limite só é acionado em dívidas longas e mal resolvidas, e nesses casos a pessoa já pagou o equivalente ao valor da compra só em encargos. Minha posição é que a única leitura útil dessa regra é preventiva. Ela define o tamanho do pior cenário possível, e serve para você calcular se aguenta pagar o dobro antes de deixar qualquer saldo rolar.
O que fazer se o banco ultrapassar o limite
Se a soma dos juros e encargos de uma operação passar do valor original, você tem uma cobrança indevida e três caminhos que funcionam em ordem. Comece pelo emissor, siga para o regulador e só então pense em ação judicial.
O respaldo para pedir a devolução está no Código de Defesa do Consumidor. O parágrafo único do artigo 42 da Lei nº 8.078, de 1990 trata da cobrança em quantia indevida. O consumidor tem direito à repetição do indébito por valor igual ao dobro do que pagou em excesso, com correção monetária e juros legais, salvo engano justificável. Se você pagou R$ 500 acima do teto, o pedido é de R$ 1.000 corrigidos, e não de R$ 500.
O caminho prático tem quatro etapas.
- Reclame no emissor com protocolo. Descreva a operação, a data de início, o valor original e o total de encargos que você apurou. Peça o recálculo com base no artigo 28, § 1º, da Lei 14.690 e na Resolução CMN 5.112 de 2023, e guarde o número do protocolo com data e horário.
- Acione a ouvidoria da instituição. Ela tem prazo regulamentar para responder e costuma resolver casos de cálculo com mais rapidez do que o atendimento comum, porque analisa o histórico completo da conta.
- Registre no Banco Central e no consumidor.gov.br. A reclamação no Banco Central alimenta a supervisão da instituição e o consumidor.gov.br produz uma resposta formal com prazo, que serve como prova depois. Nenhum dos dois cobra taxa.
- Leve à Justiça se nada resolver. Com o extrato de evolução do saldo devedor, as faturas e os protocolos, a discussão fica documental. Causas desse tipo costumam caber nos juizados especiais, que dispensam advogado até certo valor.
O erro mais comum nessa hora é pedir revisão da taxa em vez de pedir aplicação do teto. São coisas diferentes, porque a taxa contratada é livre e dificilmente será derrubada, enquanto o descumprimento de um limite normativo é objetivo e se prova com uma conta de dividir. Reclamação genérica sobre “juros abusivos” costuma voltar negada, reclamação com valor original, data de início e soma de encargos costuma voltar com recálculo.
E se o banco alegar que o valor original é outro? Peça a memória de cálculo por escrito, com a indicação da data do primeiro financiamento do saldo e do montante migrado. Se a resposta apontar como valor original um saldo que já inclui juros do rotativo anterior, você tem um indício claro de erro de apuração, e é exatamente esse ponto que deve constar da reclamação no regulador.
Na prática, vejo dar resultado é a reclamação curta e numérica. Duas linhas com o valor original, a data de início e o total de encargos apurado resolvem mais do que três páginas de indignação. O ideal é abrir a reclamação assim que o cálculo apontar estouro, sem esperar acumular meses, porque cada fatura nova que passa aumenta o excesso e torna a devolução mais trabalhosa de reconstituir. Se a dívida já está fora de controle, o caminho paralelo é renegociar, e o nosso passo a passo sobre como negociar dívidas em atraso mostra o que pedir antes de assinar qualquer acordo.
Perguntas frequentes sobre o teto de juros do cartão de crédito
O teto de juros do cartão é de 100% ao ano?
Não. O limite não é uma taxa anual, é um teto de acumulação. Ele impede que a soma de juros e encargos financeiros de uma operação ultrapasse o valor original da dívida, o que faz o desembolso máximo chegar ao dobro do que você devia. Com a taxa média do rotativo de julho de 2026, esse ponto é alcançado em cerca de cinco meses.
O teto vale para o rotativo e para o parcelamento da fatura?
Vale para os dois, porque o artigo 28 da Lei 14.690 fala em crédito rotativo e em parcelamento do saldo devedor da fatura. Na migração de um para o outro, o valor original considerado é o montante do rotativo que foi migrado, e a contagem dos juros começa na data de início do rotativo, não na assinatura do parcelamento.
O banco precisa mostrar o teto na fatura?
A norma não criou uma linha específica chamada “teto” na fatura. O emissor precisa fornecer o conteúdo obrigatório da Resolução BCB 96 de 2021 e o demonstrativo previsto na Resolução CMN 5.004 de 2022, com saldo atualizado, taxas e separação entre principal e encargos. Com esses dados você faz a conta sozinho.
Dívida de cartão antiga também está protegida pelo limite?
Só as operações realizadas a partir de 3 de janeiro de 2024. Saldos anteriores que foram sendo refinanciados podem ter acumulado encargos acima do valor inicial sem descumprir a regra. Nesses casos a discussão deixa de ser de limite normativo e passa a depender de revisão contratual, com base nos artigos do Código de Defesa do Consumidor sobre cláusulas abusivas.
O IOF e a anuidade entram na conta do teto?
Não entram. O limite compara o valor original apenas com juros remuneratórios, multa, juros de mora, tarifas e comissões incidentes sobre a operação de crédito. O IOF é tributo federal e a anuidade remunera o serviço de cartão, então ambos continuam sendo cobrados por fora, mesmo depois que os encargos travaram no teto.
Se eu estourar o teto, a dívida é cancelada?
Não. O que para é a cobrança de novos juros e encargos naquela operação, e o principal continua devido. Se você já pagou mais do que o limite permite, o excesso pode ser devolvido em dobro com correção. A base é o parágrafo único do artigo 42 do Código de Defesa do Consumidor, que ressalva apenas a hipótese de engano justificável do emissor.
Conclusão
O limite criado pela Lei 14.690 é real e vale a pena conhecer, mas ele resolve um problema menor do que o nome sugere. Para a maioria das pessoas, com parcelamentos de 6 a 12 meses, ele não altera nem a parcela nem o total pago, porque os juros nem chegam perto de igualar o valor financiado. Quem realmente se beneficia é quem já está numa dívida longa, e nesse ponto a pessoa já pagou em encargos o equivalente ao valor da compra original.
O caminho que faz sentido para a maioria dos leitores é o mesmo de antes da regra, com uma informação a mais na mão. Saia do rotativo no primeiro vencimento, escolha o menor prazo de parcelamento que cabe no orçamento e anote a data em que o saldo foi financiado pela primeira vez, porque é dela que a contagem parte. A conclusão muda quando a dívida já ultrapassou um ano de vida, e aí a prioridade passa a ser conferir o acumulado de encargos contra o valor original antes de aceitar qualquer nova proposta do banco.
Seu primeiro passo é abrir a última fatura, localizar a linha da operação de crédito, anotar o valor contratado e a data, e somar todos os juros e encargos lançados desde então. Se a soma passar do valor original, abra a reclamação com esses três números e peça o recálculo. Se ainda não passou, use a distância que falta como termômetro para decidir quanto tempo você ainda pode deixar esse saldo rolando, o que costuma ser bem menos tempo do que parece.
Aviso: este texto é informativo e educacional, e não substitui a análise do seu contrato de cartão nem constitui orientação jurídica ou financeira individualizada. Os valores apresentados são simulações com as taxas médias divulgadas pelo Banco Central para julho de 2026, e o custo real da sua operação depende da taxa do seu emissor, do prazo e dos encargos lançados. Para discutir a aplicação do teto de juros no seu caso concreto, procure a ouvidoria da instituição, os canais públicos de defesa do consumidor ou um profissional habilitado.