Com a fatura do cartão de crédito atrasada, o saldo não pago entra no rotativo no dia seguinte ao vencimento. Vêm junto a multa de 2%, os juros de mora e os juros do rotativo, que em julho de 2026 estavam em 436,2% ao ano segundo o Banco Central. O caminho mais barato é quitar ou trocar a dívida antes da fatura seguinte.
Quem acorda no dia seguinte ao vencimento com a fatura em aberto costuma errar de duas formas. A primeira é fingir que nada aconteceu até a próxima fatura chegar, e a segunda é pagar o mínimo achando que resolve. Nos dois casos, a dívida cresce numa velocidade que nenhum outro crédito iguala.
Este guia mostra o que o banco cobra a partir do primeiro dia de atraso, quando o nome vai para o Serasa e o custo de cada saída.
Neste artigo
- O que acontece no dia seguinte ao vencimento
- Quanto custa deixar R$ 3.000 no rotativo por 1, 2 e 3 meses
- Até quando o saldo pode ficar no rotativo e como funciona o teto de 100%
- Quando o nome vai para o Serasa e o SPC e por quanto tempo fica
- O que fazer nos primeiros 30 dias, na ordem certa
- Parcelar a fatura, pegar empréstimo pessoal ou usar o consignado
- Como negociar diretamente com o emissor do cartão
- O que não fazer com a fatura atrasada
- Perguntas frequentes sobre fatura do cartão de crédito atrasada
- Por onde começar amanhã de manhã
O que acontece no dia seguinte ao vencimento
No primeiro dia de atraso, o emissor lança três cobranças sobre o valor em aberto. A multa de mora, que o Código de Defesa do Consumidor limita a 2% da prestação e é cobrada uma única vez. Os juros de mora, que os contratos costumam fixar em 1% ao mês. E os juros do rotativo, de longe os mais pesados, que incidem sobre o saldo não pago.
Esses juros do rotativo não têm teto de taxa. Em julho de 2026, segundo o Banco Central, a média do rotativo para pessoas físicas estava em 436,2% ao ano, ou 15,02% ao mês. No mesmo mês, o empréstimo pessoal sem consignação custava 110,95% ao ano. Sobre tudo isso ainda entra o IOF, de 0,38% fixo mais 0,0082% por dia, pelo Decreto 6.306/2007.
Numa fatura de R$ 3.000 que venceu ontem, a conta do primeiro mês fica assim, com as taxas médias de julho de 2026. A multa de 2% acrescenta R$ 60 e os juros de mora de 1% somam R$ 30. O IOF de 30 dias dá R$ 18,78 e o rotativo de 15,02% acrescenta R$ 450,60. Na próxima fatura, o saldo aparece como R$ 3.559,38, aumento de 18,6% num mês.
O detalhe que quase ninguém percebe envolve as parcelas antigas. Compras feitas depois do vencimento não entram no rotativo, mas as parcelas anteriores que caem na fatura em atraso entram. Se você tinha um celular parcelado em dez vezes, a parcela daquele mês está sendo financiada a 15% ao mês. Separe o saldo em atraso do compromisso futuro, e o guia sobre como ler cada linha da fatura ajuda nisso.
Na prática, mais via na mesa de análise era gente que descobria o estrago só na fatura seguinte. O aplicativo mostra o saldo sem destacar quanto é juro. Anote hoje o valor exato em aberto e trate esse número como uma dívida que dobra em pouco mais de cinco meses.
Quanto custa deixar R$ 3.000 no rotativo por 1, 2 e 3 meses
Uma fatura de R$ 3.000 sem pagamento custa R$ 559,38 de encargos no primeiro mês. A partir do segundo, a regra do Banco Central obriga a migração para um parcelamento com juros menores. Ainda assim, a dívida chega perto de R$ 4.350 no terceiro mês.
| Mês | Se a taxa do rotativo continuasse (hipótese ilustrativa) | Caminho previsto na regra (rotativo no 1º mês, parcelamento a 9,26% a.m. depois) |
|---|---|---|
| 1 | R$ 3.559,38 (encargos de R$ 559,38, ou 18,6%) | R$ 3.559,38 (encargos de R$ 559,38, ou 18,6%) |
| 2 | R$ 4.138,35 (encargos de R$ 1.138,35, ou 37,9%) | R$ 3.933,33 (encargos de R$ 933,33, ou 31,1%) |
| 3 | R$ 4.811,49 (encargos de R$ 1.811,49, ou 60,4%) | R$ 4.346,56 (encargos de R$ 1.346,56, ou 44,9%) |
Premissas da simulação. Valor original de R$ 3.000, sem pagamento e sem compra nova. Juros do rotativo de 15,02% ao mês e parcelamento da fatura a 9,26%, médias de julho de 2026. Somam-se a multa de 2% cobrada uma vez, juros de mora de 1% ao mês e IOF de pessoa física. As médias podem ser conferidas no painel de taxas de juros do Banco Central, e a taxa do seu contrato pode ser maior ou menor.
A coluna da esquerda existe para mostrar o ritmo do rotativo, e não porque o banco possa manter essa taxa por três meses. Desde 2017 ele não pode. Ainda assim ela serve para um cálculo que assusta. Nessa velocidade, os encargos igualam o valor original no quinto mês, quando o teto legal trava a conta em R$ 6.000.
O custo que passa despercebido aqui é o efeito sobre o limite. O saldo em atraso continua ocupando o limite do cartão, e a maioria dos emissores bloqueia novas compras. Quem dependia do cartão para o supermercado perde o instrumento quando o orçamento aperta, e acaba pegando um segundo crédito caro.
Uma boa prática é tratar o primeiro mês como o único prazo que existe. Os R$ 559 de encargos ainda cabem numa renegociação por telefone, e os R$ 1.347 do terceiro mês já são uma nova dívida.
Até quando o saldo pode ficar no rotativo e como funciona o teto de 100%
O saldo não pago só pode ficar no rotativo até o vencimento da fatura seguinte, cerca de 30 dias. A regra é do Conselho Monetário Nacional, na Resolução CMN 4.549/2017. Chegando a fatura seguinte, o emissor precisa oferecer o parcelamento em condições mais vantajosas, e fica proibido de financiar de novo no rotativo um saldo já parcelado.
A segunda proteção veio em janeiro de 2024, com o artigo 28 da Lei 14.690/2023. O total de juros e encargos cobrados no rotativo e no parcelamento não pode ultrapassar o valor original da dívida. Em linguagem direta, a dívida do cartão não pode mais que dobrar. A Resolução CMN 5.112/2023 definiu o que conta como valor original e obrigou os emissores a informá-lo na fatura.
É aqui que mora a confusão mais comum. A taxa de 436,2% ao ano e o teto de 100% medem coisas diferentes. A taxa anual é uma extrapolação de 12 meses da taxa mensal, feita para comparar produtos, e o teto é um limite sobre os encargos de uma dívida específica. Um saldo de R$ 3.000 cobrado a 15% ao mês trava em R$ 6.000.
O teto protege menos do que parece, por dois motivos. Ele só passa a valer quando a dívida já dobrou, e ninguém deveria chegar lá. E vale por operação, então cada fatura nova em aberto abre uma contagem própria. Quem atrasa três faturas tem três contadores rodando.
É comum encontrar quem ouviu falar do teto e deixa a dívida correr achando que no máximo vai dobrar. Dobrar R$ 3.000 em cinco meses continua sendo o pior resultado possível no mercado regulado, e a regra dos 30 dias é mais útil, porque cria uma data para agir.
Quando o nome vai para o Serasa e o SPC e por quanto tempo fica
Não existe prazo mínimo em lei para o emissor negativar uma fatura em atraso, mas ele precisa avisar antes. O artigo 43 do Código de Defesa do Consumidor exige a comunicação por escrito da inclusão em cadastro de inadimplentes. O mesmo artigo proíbe que a informação negativa fique mais de cinco anos.
Na prática, a inclusão nos birôs costuma vir a partir de 30 dias de atraso. Antes disso, ele já aparece no Sistema de Informações de Crédito do Banco Central, o SCR, que os bancos consultam com a sua autorização. Você pode ver o que consta no Registrato, e vale conferir como o score reage a um atraso.
O tamanho do problema explica a pressa dos emissores. Em julho de 2026, segundo o Mapa da Inadimplência da Serasa, 83,9 milhões de brasileiros estavam negativados, recorde da série histórica. A cobrança começa por mensagem e telefone em poucos dias.
O preço oculto da negativação não é a restrição ao crédito, que todo mundo espera, e sim o efeito sobre o que já existe. Um nome negativado leva o banco a reduzir o limite dos outros cartões e a negar renovações. A prescrição de cinco anos também não apaga a dívida, apenas impede a cobrança judicial.
O mais seguro é usar o aviso prévio a seu favor. Quando chegar a comunicação do birô, você ainda tem alguns dias antes da inclusão efetiva, e é quando o emissor está mais disposto a fechar acordo.
O que fazer nos primeiros 30 dias, na ordem certa
A ordem de ação importa mais do que a pressa, porque cada passo aproveita um prazo que existe a seu favor. Trate o intervalo até a próxima fatura como a única janela em que a dívida ainda é pequena.
- Pague o que conseguir hoje, mesmo que seja parcial. R$ 1.000 numa fatura de R$ 3.000 cortam cerca de R$ 150 dos juros do primeiro mês.
- Pare de usar o cartão por 30 dias. Compras novas não entram no rotativo, mas aumentam a fatura seguinte.
- Separe o saldo em atraso dos compromissos futuros. Some as parcelas antigas que ainda vão cair, porque esse número define se um empréstimo resolve ou só empurra.
- Faça um orçamento de 30 dias antes de pedir crédito. Um orçamento familiar simples resolve isso em uma noite.
- Compare as três saídas antes de a próxima fatura fechar, com o Custo Efetivo Total de cada uma em mãos.
- Ligue para o emissor antes que ele ligue para você. Peça a proposta por escrito, com parcelas, taxa, CET e total a pagar.
- Feche a operação antes do vencimento da fatura seguinte. É nessa data que o saldo migra para o parcelamento que o banco escolher.
Um caso ilustra a sequência. Uma auxiliar administrativa com renda líquida de R$ 3.200 atrasou uma fatura de R$ 3.000. Ela pagou R$ 800 no terceiro dia, parou de usar o cartão e descobriu que tinha R$ 450 livres por mês. No vigésimo dia fechou um parcelamento em seis vezes, e o custo ficou perto de R$ 1.000 menor do que na proposta automática de 12 vezes.
Um deslize frequente aqui é inverter os passos 4 e 5, aceitando o parcelamento antes de saber que parcela cabe. Quem faz isso atrasa a segunda parcela, e a dívida parcelada volta a gerar multa e mora.
Parcelar a fatura, pegar empréstimo pessoal ou usar o consignado
Para o mesmo saldo e prazo, o consignado é o mais barato, o empréstimo pessoal fica no meio e o parcelamento da fatura é o mais caro. A diferença passa de R$ 2.000 em 12 meses. A simulação parte do saldo de R$ 3.559,38 que a fatura de R$ 3.000 atinge após o primeiro mês.
| Saída para R$ 3.559,38 | Taxa usada (jul/2026) | 6 parcelas de | Total em 6x | 12 parcelas de | Total em 12x |
|---|---|---|---|---|---|
| Parcelamento da fatura no emissor | 9,26% a.m. (189,3% a.a.) | R$ 799,62 | R$ 4.797,70 | R$ 503,60 | R$ 6.043,19 |
| Empréstimo pessoal não consignado | 6,42% a.m. (110,95% a.a.) | R$ 733,42 | R$ 4.400,55 | R$ 434,38 | R$ 5.212,59 |
| Consignado INSS (teto legal) | 1,85% a.m. | R$ 632,23 | R$ 3.793,37 | R$ 333,48 | R$ 4.001,77 |
Premissas. Sistema Price, parcelas iguais, sem tarifas, seguro ou IOF, que acrescentaria cerca de R$ 70 ao empréstimo pessoal em 12 meses. As taxas do parcelamento e do empréstimo são médias do Banco Central para julho de 2026, e o teto de 1,85% do consignado INSS vem da Resolução CNPS 1.368/2025. Compare sempre o Custo Efetivo Total de cada proposta.
A leitura da tabela é direta. Trocar o parcelamento da fatura por um empréstimo pessoal em 12 meses economiza R$ 831, e por um consignado economiza R$ 2.041. O prazo também pesa, porque em seis vezes o parcelamento custa R$ 1.238 de juros e em 12 vezes custa R$ 2.484.
Cada saída tem uma armadilha própria. O parcelamento da fatura é o mais rápido e o mais caro, e ocupa o limite do cartão até a última parcela. O empréstimo pessoal exige aprovação, mais difícil com o atraso já no SCR, e vem com IOF e seguro empurrado. O consignado só existe para quem tem margem e vira desconto na fonte. Para escolher, veja quando o consignado ganha do empréstimo pessoal e as regras do consignado do INSS, que mudaram em 2026.
Na prática, mais via dar certo era o empréstimo pessoal contratado no banco onde a pessoa recebe o salário, com prazo de seis a nove meses. O que mais via dar errado era o consignado de 84 meses para pagar uma fatura de R$ 3.000. A parcela pequena esconde que a compra de supermercado será paga por sete anos.
Como negociar diretamente com o emissor do cartão
O emissor tem interesse em receber, e a negociação funciona melhor antes da negativação. Comece pelo canal oficial do cartão, que já traz propostas automáticas no aplicativo, e trate a proposta como ponto de partida.
Peça, em qualquer proposta, cinco informações. São o valor original da dívida, o total de juros já cobrados, a taxa mensal, o CET e o total a pagar. Desde a Resolução CMN 5.112/2023, o emissor é obrigado a informar na fatura o valor original e os juros já cobrados. É esse número que mostra se o teto de 100% foi respeitado.
Existe uma diferença importante entre parcelar e renegociar. O parcelamento financia o saldo, com juros sobre o valor cheio. A renegociação aparece depois de dois ou três meses de atraso e pode incluir desconto sobre juros e multa, como detalha o guia de negociação de dívidas.
Se o atendimento não resolver, o caminho tem etapas definidas. O SAC gera protocolo e a ouvidoria da instituição é a segunda instância. Depois disso, a reclamação vai para o consumidor.gov.br ou para o registro de reclamação no Banco Central. O Banco Central não resolve o caso individual, mas fiscaliza o descumprimento de regra, como cobrar rotativo além da fatura seguinte.
A armadilha da negociação é o acordo que não cabe. Um desconto de 40% que exige três parcelas de R$ 700 num orçamento de R$ 450 será quebrado na segunda parcela. A maioria dos acordos prevê que, aí, a dívida volte ao valor original.
Vale ligar com o orçamento na mão e dizer a parcela que cabe, em vez de perguntar o que o banco oferece. Quem pergunta recebe a proposta padrão. Quem propõe uma parcela concreta costuma sair com prazo mais curto e taxa menor.
O que não fazer com a fatura atrasada
Pagar o mínimo repetidamente é o erro mais caro, porque o mínimo mal cobre os juros do rotativo e o saldo quase não cai. A tabela mostra o que aconteceria com uma fatura de R$ 3.000 se o restante ficasse no rotativo mês após mês. É hipótese ilustrativa, já que a regra de 2017 impede isso a partir do segundo mês, mas serve para mostrar o mecanismo.
| Mês | Mínimo pago (15%) | Total já pago | Saldo que sobra para a fatura seguinte |
|---|---|---|---|
| 1 | R$ 450,00 | R$ 450,00 | R$ 2.939,28 |
| 2 | R$ 440,89 | R$ 890,89 | R$ 2.879,79 |
| 3 | R$ 431,97 | R$ 1.322,86 | R$ 2.821,51 |
| 6 | R$ 406,27 | R$ 2.567,02 | R$ 2.653,64 |
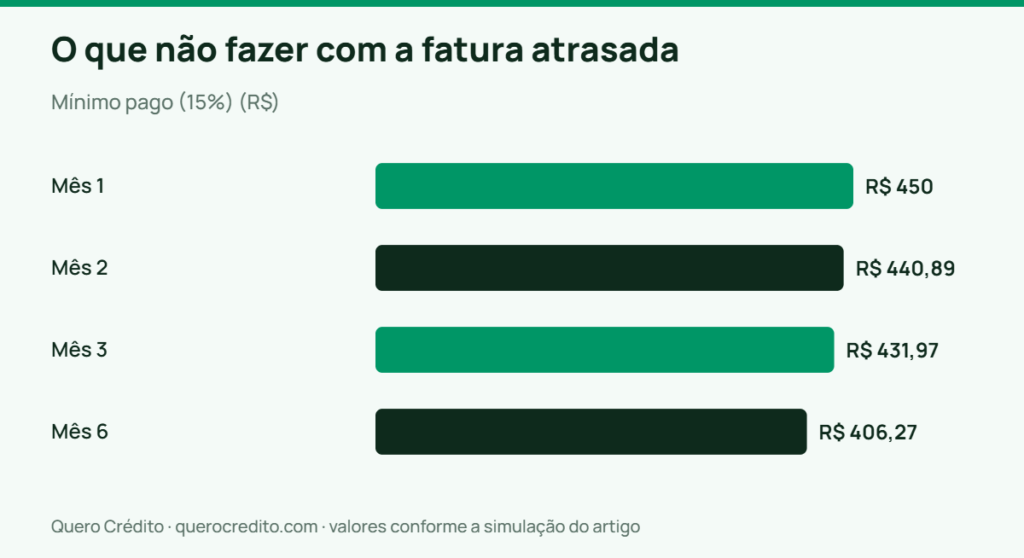
Depois de seis meses, você teria pagado R$ 2.567 e ainda deveria R$ 2.654 de uma fatura que era de R$ 3.000. As premissas são mínimo de 15%, percentual que cada emissor define em contrato, rotativo de 15,02% ao mês e IOF de pessoa física. No caminho que a regra de fato impõe, o saldo de R$ 2.939 migra para um parcelamento e, em 12 vezes a 9,26%, custa R$ 4.990,37.
O segundo erro é pagar o mínimo e continuar comprando no mesmo cartão. O saldo antigo vira parcelamento e as compras novas viram um rotativo novo. Quem faz isso por três meses chega ao quarto com três parcelamentos empilhados, o ciclo que faz do rotativo a dívida mais cara do país.
Outros três erros aparecem com frequência. Sacar dinheiro no cartão para pagar a fatura, o que gera tarifa e juros desde o dia do saque. Pegar um empréstimo sem olhar o CET só porque a parcela cabe. E cancelar o cartão no calor do momento, o que não apaga a dívida.
Tem gente que acha que pagar o mínimo em dia resolve. O problema é que o nome fica limpo enquanto a dívida cresce em silêncio. Trate o mínimo como recurso de um único mês.
Perguntas frequentes sobre fatura do cartão de crédito atrasada
Atrasei a fatura um dia, vou pagar juros?
Sim, a multa de 2% e os juros de mora proporcionais são cobrados, e o rotativo incide pelo período em aberto. Numa fatura de R$ 3.000, a soma fica em torno de R$ 60 de multa, R$ 1 de mora e cerca de R$ 15 de rotativo. Alguns emissores abonam encargos de atrasos curtos a pedido do cliente.
Posso pagar a fatura atrasada em partes?
Na maioria dos emissores, sim, pelo aplicativo ou por boleto atualizado, e cada valor pago reduz a base do rotativo. O que não dá é escolher quais lançamentos pagar, porque o pagamento abate o saldo total.
O banco pode bloquear meu cartão por uma fatura atrasada?
Pode, e a maioria bloqueia novas compras enquanto houver saldo em atraso. O que o emissor não pode é cobrar tarifa fora da lista autorizada pelo Conselho Monetário Nacional. No cartão básico, ela se limita a cinco itens, entre eles anuidade, segunda via e saque.
Vale a pena usar a reserva de emergência para quitar a fatura atrasada?
Na maioria dos casos, sim, porque nenhuma aplicação rende perto dos 15% ao mês do rotativo. Em setembro de 2026, com a Selic em 14% ao ano, uma reserva bem aplicada rende pouco mais de 1% ao mês. A exceção é quem está a semanas de perder a renda.
O atraso do cartão afeta um empréstimo que já tenho em outro banco?
Diretamente, não, porque cada contrato é independente. Indiretamente, sim, porque o atraso aparece no SCR do Banco Central e nos birôs, e o outro banco pode reduzir limites e negar renovações. Regularizar rápido limita esse efeito a uma anotação passageira.
Depois de quitar, em quanto tempo o nome sai do Serasa?
O credor deve comunicar a baixa ao birô assim que receber o pagamento, e o Código de Defesa do Consumidor dá cinco dias úteis para corrigir informação inexata. A recuperação do score é gradual nos meses seguintes.
Por onde começar amanhã de manhã
Para a maioria das pessoas com a fatura atrasada, o caminho que mais preserva dinheiro tem três partes. Pague o que for possível ainda esta semana e pare de usar o cartão. Troque o saldo restante por um crédito mais barato antes de a fatura seguinte fechar, em seis a nove meses. Quem tem reserva deve pedir desconto em vez de parcelar.
O cenário muda em dois casos. Com saldo pequeno, abaixo de um terço da renda mensal, o parcelamento no próprio emissor sai mais simples do que um novo crédito. E havendo outras dívidas atrasadas, a decisão passa a ser sobre o conjunto, com um plano único de renegociação.
O primeiro passo cabe em quinze minutos. Abra o aplicativo e anote três números, que são o saldo em atraso, o vencimento da próxima fatura e a soma das parcelas futuras. Com o orçamento dos próximos 30 dias, a comparação deste artigo deixa de ser teórica. Os demais guias estão na categoria de cartão de crédito.
Este artigo tem caráter informativo e educativo e não substitui análise individual. As decisões sobre como pagar ou renegociar uma fatura do cartão de crédito atrasada dependem da sua renda, das suas outras dívidas e das condições do seu emissor, que podem diferir das taxas médias usadas nas simulações. Para um plano adequado ao seu caso, procure um planejador financeiro habilitado ou o serviço de orientação ao consumidor da sua cidade.