Parcelado sem juros só é realmente sem juros quando o preço à vista é igual ao preço parcelado. Se a loja dá desconto para pagamento imediato, esse desconto é o juro embutido no parcelamento. Um abatimento de 10% em 10 vezes equivale a 1,96% ao mês, ou 26,3% ao ano, bem acima do CDI.
Você está no caixa com uma geladeira de R$ 3.000 na tela. O vendedor oferece 10 vezes de R$ 300 sem juros e, se você perguntar, solta a segunda proposta, R$ 2.700 no Pix. As duas parecem boas, e a maioria das pessoas escolhe pelo que dói menos no mês, não pelo que custa menos no total.
Essa escolha tem resposta numérica, e ela muda conforme o tamanho do desconto, o número de parcelas e o rendimento do dinheiro que ficaria na sua conta. Aqui você encontra a conta feita, o que a lei obriga a loja a informar e quanto custa manter o limite do cartão ocupado por meses. No fim, fica claro em que situações parcelar continua sendo a decisão mais barata com o CDI a 13,90% ao ano.
Neste artigo
- Parcelado sem juros é mesmo sem juros?
- Como calcular o juro escondido no desconto à vista
- O que a lei obriga a loja a informar sobre preço à vista e parcelado
- Quanto custa deixar o limite do cartão ocupado por meses
- Quando parcelar sem juros é a decisão certa
- Quando pagar à vista sai mais barato
- O parcelado sem juros vai ser limitado por lei?
- Perguntas frequentes sobre parcelado sem juros
- O que fazer na próxima compra parcelada
Parcelado sem juros é mesmo sem juros?
É sem juros apenas quando a loja cobra o mesmo valor nas duas formas de pagamento. Assim que aparece um preço menor para quem paga à vista, o parcelamento passa a ter custo financeiro. A palavra “juros” não precisa estar escrita em lugar nenhum do cupom para que esse custo exista.
A diferenciação de preço por prazo ou por meio de pagamento é legal no Brasil desde a Lei 13.455, de 26 de junho de 2017. Ela autorizou a prática e obrigou o fornecedor a informar, em local e formato visíveis, os descontos oferecidos em razão do prazo ou do instrumento de pagamento. Antes dela, o lojista que cobrava mais no cartão corria risco de autuação, e por isso o preço de tabela já vinha com o custo do parcelamento embutido.
A razão econômica é fácil de entender. Quando você paga em dez vezes, a loja recebe ao longo de dez meses ou antecipa o recebível junto à credenciadora, pagando uma taxa por isso. Esse custo entra no preço que aparece na etiqueta, e quem paga à vista devolve caixa imediato ao lojista, recebendo de volta parte do que ele economiza.
No dia a dia, o desconto raramente é oferecido de forma espontânea. Ele costuma aparecer depois que o cliente pergunta quanto fica no Pix ou no débito. Em muitas lojas existe uma margem de negociação que o vendedor só usa quando percebe risco de perder a venda. Perguntar o preço à vista antes de decidir o prazo é o hábito que mais muda o resultado.
E se o desconto valer só para Pix ou débito, e não para dinheiro em espécie? A matemática é a mesma, porque o que importa é a diferença entre pagar tudo hoje e pagar ao longo dos meses. E se as duas formas tiverem o mesmo preço? Aí o parcelamento é gratuito de verdade, e recusá-lo significa entregar à loja um dinheiro que poderia render na sua conta.
A armadilha mais comum é o preço de tabela inflado. Algumas lojas sobem o valor cheio pouco antes de anunciar o desconto à vista, e o cliente acaba comparando duas propostas da mesma loja. A comparação útil é entre o preço à vista dali e o preço à vista de um concorrente, então confira quanto o mesmo modelo custa em outro lugar antes de comemorar um abatimento de 15%.
Um tropeço comum é gente decidindo pelo valor da parcela e nunca pelo total. Para a maioria das pessoas, o caminho mais sensato é inverter a ordem da pergunta e começar por quanto custa à vista. Esse número é a base de comparação honesta, e só depois vale olhar se a diferença justifica esticar o pagamento.
Como calcular o juro escondido no desconto à vista
O cálculo compara o preço à vista com a sequência de parcelas e descobre qual taxa mensal iguala os dois valores. Tecnicamente, é a taxa interna de retorno do fluxo, e o resultado costuma surpreender. O mesmo desconto vira juro altíssimo em prazos curtos e juro baixo em prazos longos.
Voltando à geladeira, o preço à vista de R$ 2.700 e as dez parcelas de R$ 300 se equivalem a uma taxa de 1,96% ao mês. Capitalizada, essa taxa chega a 26,3% ao ano. Se a mesma loja oferecesse os 10% de desconto para pagamento em três vezes, a taxa embutida saltaria para 5,46% ao mês, ou 89,2% ao ano. O salto acontece porque você abriria mão de um décimo do valor para adiar o dinheiro por pouquíssimo tempo.
A tabela abaixo traz a simulação completa, feita em 15/09/2026. As premissas são parcelas mensais iguais e a primeira delas vencendo 30 dias depois da compra, que é o padrão do cartão de crédito.
| Desconto à vista | 3 parcelas | 6 parcelas | 10 parcelas | 12 parcelas |
|---|---|---|---|---|
| 3% | 1,54% a.m. (20,1% a.a.) | 0,88% a.m. (11,1% a.a.) | 0,56% a.m. (6,9% a.a.) | 0,47% a.m. (5,8% a.a.) |
| 5% | 2,61% a.m. (36,2% a.a.) | 1,49% a.m. (19,4% a.a.) | 0,94% a.m. (11,9% a.a.) | 0,80% a.m. (10,0% a.a.) |
| 10% | 5,46% a.m. (89,2% a.a.) | 3,10% a.m. (44,2% a.a.) | 1,96% a.m. (26,3% a.a.) | 1,66% a.m. (21,8% a.a.) |
| 15% | 8,59% a.m. (168,8% a.a.) | 4,85% a.m. (76,5% a.a.) | 3,07% a.m. (43,7% a.a.) | 2,59% a.m. (36,0% a.a.) |
Ninguém vai resolver uma taxa interna de retorno na fila do caixa, então use o atalho. Divida o percentual do desconto pelo número de parcelas e multiplique por dois, e você terá uma estimativa razoável do juro mensal. Nos 10% em dez vezes, a conta de cabeça dá 2% ao mês contra 1,96% reais, e o atalho sempre erra para cima, o que deixa você do lado seguro.
Esse atalho funciona bem de seis parcelas em diante e perde precisão em prazos muito curtos. Para três vezes com 10% de desconto, a conta rápida devolve 6,67% ao mês contra 5,46% verdadeiros, diferença grande o bastante para consultar a tabela antes de fechar negócio.
O custo escondido que quase ninguém considera é a base de comparação errada. Muita gente compara a taxa embutida com os 15,02% ao mês do rotativo e conclui que qualquer parcelamento é barato. A comparação correta é com o rendimento do dinheiro que você teria em caixa, e se ele rende 13,90% ao ano enquanto o parcelamento embute 26,3%, parcelar custa quase o dobro do que o dinheiro rende.
Não caia na tentação de achar que percentual pequeno de desconto é irrelevante. Cinco por cento em três vezes equivalem a 36,2% ao ano. Ninguém aceitaria essa taxa escrita no contrato de um empréstimo, e ela passa despercebida só porque aparece como cortesia do vendedor em vez de encargo.
O que a lei obriga a loja a informar sobre preço à vista e parcelado
O Código de Defesa do Consumidor garante informação prévia sobre cinco itens quando há crédito ou financiamento na venda. São o preço do produto, o montante dos juros de mora somado à taxa efetiva anual e os acréscimos legais. Entram na lista também o número e a periodicidade das prestações e a soma total a pagar com e sem financiamento. Tudo isso está no art. 52 do CDC, e o último inciso é o mais esquecido de todos.
A expressão “soma total a pagar, com e sem financiamento” significa que a loja precisa colocar os dois números lado a lado. Quando o vendedor responde “fica em dez vezes de R$ 300” e para por aí, ele deixou de dar a informação que permite a comparação. Você tem o direito de pedir o total à vista por escrito antes de assinar qualquer coisa.
A mesma exigência aparece na regulamentação da informação de preços. O Decreto 5.903, de 20 de setembro de 2006 regulamenta a Lei 10.962/2004 e o próprio CDC. Ele manda informar o preço com correção, clareza, precisão, ostensividade e legibilidade. Havendo oferta de crédito ou financiamento, o decreto exige que apareçam também o valor total financiado, o número e o valor das prestações, os juros e os acréscimos.
Como usar isso amanhã de manhã? Peça o preço à vista e o total parcelado na mesma frase, anote os dois e faça a conta do atalho ali mesmo. Algumas lojas se recusam a informar o valor à vista, ou dizem que “o preço é um só” enquanto anunciam desconto no Pix na vitrine. Nesses casos, registre reclamação no Procon do seu município e no consumidor.gov.br, com a foto da oferta anexada.
E se a compra for online? O direito é o mesmo, e a vantagem é que a tela do carrinho costuma mostrar as duas opções sem que você precise pedir. E se você já tiver comprado e descoberto depois que havia preço à vista menor? Em compra feita fora do estabelecimento comercial, inclusive pela internet, o art. 49 do CDC dá sete dias para desistir, com devolução imediata dos valores pagos.
A armadilha jurídica é confundir direito à informação com direito ao desconto. A lei obriga a loja a informar, não a conceder abatimento, e o comerciante pode praticar preço único para todas as formas de pagamento. O que ele não pode é esconder a diferença quando ela existe, nem anunciar um preço na prateleira e cobrar outro no caixa.
Tem gente que acha que reclamar de preço é briga perdida, e quase sempre está enganada. A informação de preço é um dos itens mais fiscalizados pelos Procons, e a autuação costuma sair rápido. A saída mais segura é simples de seguir, fotografe a etiqueta e o cartaz da promoção antes de ir ao caixa, porque é essa foto que sustenta a reclamação depois.
Quanto custa deixar o limite do cartão ocupado por meses
Parcelar sem juros consome limite hoje e devolve aos poucos, e esse limite preso tem um custo que não aparece em nenhuma fatura. Numa compra de R$ 3.000 em dez vezes, num cartão de R$ 5.000, você sai da loja com R$ 2.000 de limite livre. Só no sexto mês o disponível volta a R$ 3.500.
A conta do prejuízo aparece quando surge um imprevisto. Imagine que no segundo mês o seu carro quebre e a oficina cobre R$ 1.500, sem limite disponível para cobrir. O rotativo do cartão estava a 15,02% ao mês em julho de 2026, segundo as estatísticas de taxas de juros do Banco Central, e esse socorro custaria R$ 225,30 de juros em um único mês.
Na mesma data, o crédito pessoal não consignado estava a 6,42% ao mês, o que daria R$ 96,30 pelo mesmo mês de folga. A diferença de R$ 129 nasce de uma decisão tomada meses antes, quando o limite foi comprometido por uma compra que talvez coubesse no dinheiro em caixa.
O número do rotativo assusta porque a capitalização mensal leva a 436,1% ao ano, patamar divulgado pelo Banco Central e noticiado pelo InfoMoney na apuração de julho de 2026. Existe um teto desde 2024, previsto na Lei 14.690/2023, pelo qual o total cobrado a título de juros e encargos não pode superar o valor original da dívida. Antes de contar com ele como proteção, vale entender exatamente o que o limite de 100% cobre.
E se você tiver vários parcelamentos rodando ao mesmo tempo? O efeito se acumula, porque cada compra em dez vezes ocupa uma fatia do limite por quase um ano. Três compras assim travam boa parte do cartão sem que você perceba, e a soma das parcelas futuras aparece destacada na fatura, num campo que a maioria ignora ao ler cada linha da fatura.
Há ainda o efeito sobre a análise de crédito. O limite comprometido é informação que o emissor enxerga, e um cartão constantemente no teto pesa na hora de pedir aumento ou contratar outro produto. Não existe regra pública sobre isso, já que o critério de limite é política comercial de cada banco.
Uma conduta prudente é tratar uma fatia do limite como reserva de emergência do cartão e não a usar em parcelamento longo. Reservar de 30% a 40% do limite livre é uma regra de bolso que evita que um conserto de R$ 1.500 vire dívida no rotativo. Ela só funciona se você resistir à tentação de esticar o prazo porque a parcela ficou pequena.
Quando parcelar sem juros é a decisão certa
Parcelar vence sempre que o preço à vista é igual ao parcelado. Vence também quando o desconto oferecido é menor do que o rendimento do seu dinheiro no período. Com o CDI a 13,90% ao ano em 11 de setembro de 2026, segundo a série do Banco Central, essa fronteira fica mais alta do que a maioria das pessoas imagina.
Pense numa compra de R$ 4.000 dividida em doze parcelas de R$ 333,33, sem nenhum desconto à vista. Com o dinheiro aplicado a 100% do CDI e resgates mensais para pagar as faturas, sobram cerca de R$ 255,61 líquidos ao fim de um ano. A simulação considera CDI constante de 13,90% ao ano, imposto de renda da tabela regressiva cobrado em cada resgate conforme o prazo e nenhuma taxa de administração, com data-base de 15/09/2026.
O mesmo raciocínio explica por que descontos pequenos em prazos longos não compensam. Um abatimento de 5% em doze vezes embute 0,80% ao mês, ou 10,0% ao ano, taxa inferior ao CDI do período. Manter o dinheiro aplicado e pagar em parcelas rende mais do que levar o desconto.
Há três situações em que parcelar é claramente a escolha certa mesmo com desconto na mesa. A primeira é quando o pagamento à vista comprometeria a reserva de emergência, porque ficar sem colchão para economizar R$ 200 é troca ruim. A segunda é a compra de valor alto em prazo longo, caso em que a taxa embutida fica baixa. A terceira é a de quem tem renda variável e prefere previsibilidade de caixa, mesmo pagando um pouco mais.
E se você não tiver o dinheiro para pagar à vista? A comparação muda de natureza, porque não existe escolha entre duas formas de pagar, e sim entre comprar parcelado ou adiar a compra. E se você estiver com saldo no rotativo ou no cheque especial? Nesse caso nenhuma compra parcelada faz sentido, já que qualquer real disponível rende mais abatendo uma dívida de 15,02% ao mês.
O custo invisível dessa estratégia é comportamental e derruba boa parte das pessoas. Manter o dinheiro aplicado só funciona se ele ficar aplicado de verdade, e não na conta corrente convivendo com a tentação. Quem parcela para render e acaba consumindo o saldo termina pior do que se tivesse pago à vista, e é por isso que o argumento matemático nem sempre vale na vida real.
É comum ver gente usando o “parcelei para render” como desculpa e nunca aplicando um centavo. O mais seguro é decidir junto com a transferência, ou seja, se você parcelar, mande o valor para a aplicação no mesmo dia da compra. Decisão que não vira transferência imediata vira gasto em duas semanas, e entender antes onde deixar a reserva com liquidez diária resolve metade do problema.
Quando pagar à vista sai mais barato
Pagar à vista sai mais barato sempre que o desconto supera o rendimento líquido que o seu dinheiro teria no mesmo prazo. A tabela abaixo traz o desconto mínimo que faz o pagamento imediato valer a pena, calculado em 15/09/2026. As premissas são CDI de 13,90% ao ano, aplicação a 100% do CDI e imposto de renda de 20%, alíquota da faixa de 181 a 360 dias da tabela regressiva.
| Número de parcelas | Desconto mínimo para o à vista compensar |
|---|---|
| 3 vezes | 1,72% |
| 6 vezes | 2,98% |
| 10 vezes | 4,64% |
| 12 vezes | 5,45% |
| 18 vezes | 7,83% |
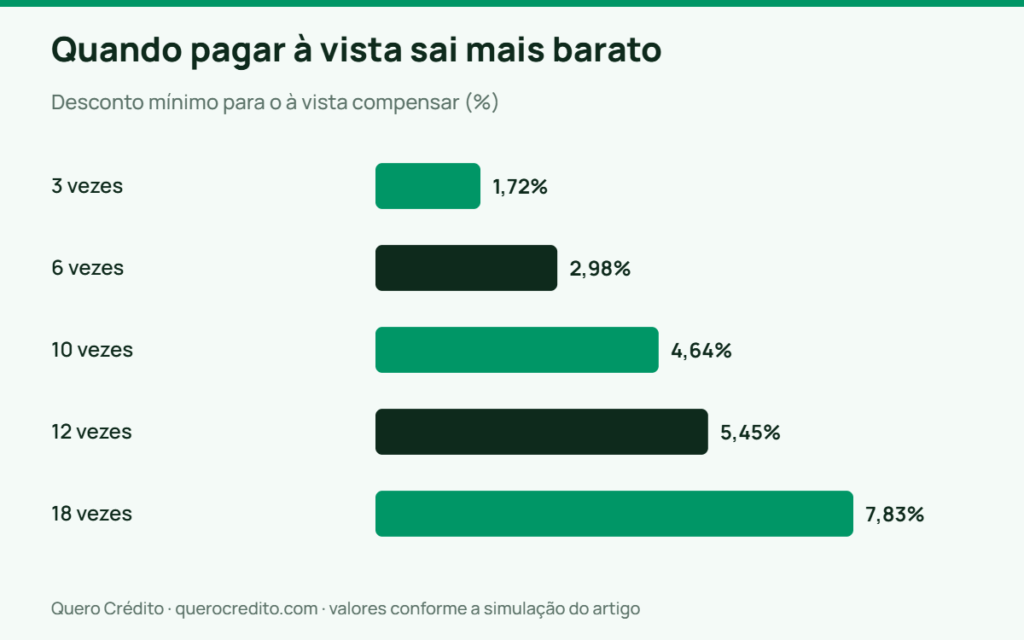
Em resgates de até 180 dias a alíquota sobe para 22,5%, o rendimento líquido cai e os limites ficam menores, 1,67% em três vezes e 2,89% em seis vezes. Se o seu dinheiro está na poupança, a régua muda de novo. Ela rendeu 0,6697% ao mês no período iniciado em 11 de setembro de 2026 e é isenta de imposto de renda para pessoa física, o que derruba o desconto mínimo em dez vezes para 3,59%.
A geladeira do começo do texto ilustra o ponto. Quem tem os R$ 3.000 em caixa e paga R$ 2.700 à vista termina o décimo mês com cerca de R$ 326,63 líquidos aplicados. Quem parcelou e foi sacando R$ 300 por mês da aplicação fica com R$ 159,11, e a vantagem de R$ 167,52 para o pagamento imediato aparece sem nenhum risco adicional.
Siga estes quatro passos antes de decidir, em qualquer compra acima de R$ 500.
- Pergunte o preço à vista antes de falar em parcelas. Peça o valor no Pix, no débito e em dinheiro, porque nem sempre os três são iguais. Anote o número antes que a conversa vá para o tamanho da prestação.
- Calcule o desconto em percentual, não em reais. Divida a diferença pelo preço de tabela, porque R$ 300 de abatimento significam coisas muito diferentes numa compra de R$ 3.000 e numa de R$ 12.000.
- Compare com a tabela acima. Se o desconto percentual superar o mínimo correspondente ao número de parcelas, pagar à vista é a decisão mais barata, desde que isso não derrube a sua reserva.
- Verifique o limite que sobraria no cartão. Mesmo quando parcelar vence na matemática, comprometer mais de dois terços do limite por vários meses cria um risco de rotativo maior que a economia.
A armadilha final é o desconto condicionado a algo que você não queria. Lojas oferecem abatimento maior à vista desde que você leve o seguro estendido, o cartão da loja ou um serviço de instalação. O valor desses agregados costuma anular o desconto inteiro, então some tudo o que entra no carrinho antes de comparar.
Boa parte das pessoas acha que pagar à vista é sempre melhor, e quase sempre está enganada. A resposta depende de três números que mudam a cada compra, o desconto, o prazo e o rendimento do seu dinheiro. O recomendável é decorar uma única referência, cerca de meio ponto percentual de desconto por parcela, que é o que as linhas da tabela dizem de forma aproximada.
O parcelado sem juros vai ser limitado por lei?
Até 15 de setembro de 2026 não existe norma aprovada nem consulta pública aberta limitando o número de parcelas do parcelado sem juros no Brasil. O assunto voltou várias vezes ao debate público, com propostas de teto de doze parcelas discutidas entre bancos, varejo e autoridades. Nenhuma delas virou regra em vigor.
Isso importa para a sua decisão porque mudanças de regra em crédito costumam ser anunciadas e implementadas com prazos curtos. Vale distinguir o que já é norma do que ainda é conversa. Hoje, quem regula a sua compra parcelada é o contrato com a loja, as regras do arranjo de pagamento e o CDC, não um limite legal de prazo.
Na prática, quem se antecipa a um limite que ainda não existe acaba perdendo dinheiro. Imagine um leitor que deixasse de parcelar em dezoito vezes uma compra sem desconto à vista, com medo de uma norma futura. Ele abriria mão de manter o dinheiro rendendo 13,90% ao ano por um ano e meio, sem nenhum benefício em troca.
E se a regra for aprovada enquanto você tem parcelamentos em andamento? Mudanças desse tipo costumam valer para contratos novos, e alterações de condições em cartão exigem aviso prévio ao titular. É o que acontece com a mudança do percentual de pagamento mínimo, que precisa ser comunicada com 30 dias de antecedência pela regra do Banco Central. A única fonte confiável para acompanhar é a página de normativos do próprio Banco Central, não a publicação que circula em grupo de mensagens.
O custo menos visível desse tema é a desinformação usada como argumento de venda. Vendedores e anúncios já apelaram para o “aproveite antes que acabe o parcelado sem juros” em anos anteriores. Essa urgência fabricada leva gente a antecipar compras de que não precisava, e comprar por medo de uma regra hipotética é o oposto de planejamento.
Um cenário frequente é cliente decidindo com base em manchete de dois anos atrás. O caminho mais sensato é ignorar a discussão regulatória na hora da compra e decidir pelos três números que você controla, o desconto, o prazo e o rendimento do seu dinheiro. Esses valem hoje, e a norma hipotética não vale nada.
Perguntas frequentes sobre parcelado sem juros
Como saber se o parcelado sem juros tem juro embutido?
Pergunte o preço à vista e compare com o total das parcelas. Se o valor à vista for menor, a diferença é juro embutido. Você calcula a taxa aproximada dividindo o percentual do desconto pelo número de parcelas e multiplicando por dois, então 6% em doze vezes embutem cerca de 1% ao mês.
A loja é obrigada a dar desconto no pagamento à vista?
Não. A Lei 13.455/2017 autoriza a diferenciação de preços por prazo e por meio de pagamento, mas não obriga ninguém a praticá-la, e o comerciante pode adotar preço único. A obrigação é de informar, em local e formato visíveis ao consumidor, os descontos que efetivamente existirem.
Posso exigir que a loja informe o preço à vista e o parcelado?
Sim. O art. 52 do CDC exige informação prévia e adequada sobre o preço, os juros, o número e a periodicidade das prestações e a soma total a pagar com e sem financiamento. Se a loja informar apenas o valor da parcela, peça o total por escrito e, diante da recusa, registre reclamação no Procon ou no consumidor.gov.br.
Antecipar parcelas de uma compra sem juros gera desconto?
Em regra, não. O art. 52, § 2º, do CDC assegura a liquidação antecipada com redução proporcional dos juros e demais acréscimos, mas numa compra parcelada pelo lojista sem juros não há encargo do emissor para abater. O benefício da antecipação é liberar limite do cartão, não reduzir o valor pago.
Parcelar muito no cartão atrapalha na hora de pedir crédito?
Pode atrapalhar, ainda que não exista regra pública sobre isso. O limite comprometido e o histórico de uso entram na política comercial de cada instituição, e não há score mínimo definido em lei para aprovação de crédito. Um cartão sempre perto do teto tende a pesar contra em pedidos de aumento de limite.
Vale a pena parcelar sem juros para deixar o dinheiro na poupança?
Depende do desconto. Com a poupança rendendo 0,6697% ao mês no período iniciado em 11 de setembro de 2026, o desconto à vista precisaria ficar abaixo de 3,59% numa compra em dez vezes para que parcelar compensasse. Descontos acima disso tornam o pagamento imediato mais vantajoso.
O que fazer na próxima compra parcelada
Para a maioria das pessoas, a régua que resolve quase todos os casos é a de meio ponto percentual por parcela. Descontos à vista acima de 0,5% multiplicado pelo número de parcelas favorecem o pagamento imediato. Descontos abaixo disso favorecem manter o dinheiro aplicado e pagar aos poucos, desde que ele realmente fique aplicado.
A conclusão muda em duas situações. Se pagar à vista consumir a sua reserva de emergência, parcele mesmo perdendo o desconto, porque ficar sem colchão custa mais caro do que qualquer abatimento de vitrine. Se você tiver saldo no rotativo ou no cheque especial, não faça nenhuma das duas coisas antes de limpar a dívida cara, já que 15,02% ao mês devoram qualquer economia de compra.
O primeiro passo vale para hoje, na próxima compra acima de R$ 500. Pergunte o preço à vista antes de ouvir a proposta de parcelas e anote os dois números no celular. Depois, some as parcelas futuras que já estão na sua fatura e veja quanto do limite está livre de verdade, porque esse número separa uma compra planejada de um mês no rotativo. Se quiser entender a mecânica que faz a dívida crescer quando o limite acaba, vale ler como funciona o rotativo do cartão de crédito e por que ele é a dívida mais cara do país.
Aviso: este texto tem finalidade informativa e educacional sobre parcelamento sem juros e desconto à vista, e não constitui recomendação de investimento, consultoria financeira nem orientação tributária individualizada. As simulações usam premissas declaradas de taxa, prazo e imposto na data-base de 15/09/2026, e o resultado real depende do desconto negociado, do rendimento efetivo da sua aplicação e da sua situação de caixa. Para decisões que envolvam dívidas em aberto ou comprometimento relevante da renda, procure um planejador financeiro ou contador habilitado.