Entre empréstimo consignado e empréstimo pessoal, o primeiro é quase sempre mais barato, porque a parcela sai da folha antes de o dinheiro chegar na sua conta. Em julho de 2026, segundo o Banco Central, o consignado do INSS cobrava 1,82% ao mês e o pessoal não consignado, 6,42%. O pessoal compensa quando falta margem ou vínculo.
Você precisa de R$ 8.000 e descobriu que tem duas portas abertas. Uma promete parcela pequena com desconto direto no benefício, a outra libera o dinheiro sem perguntar de onde vem sua renda, mas cobra quase quatro vezes mais juros por mês.
A diferença entre as duas não está só no preço. Uma delas amarra sua margem por anos, transforma a parcela em algo que você não consegue renegociar e continua descontando mesmo se sua situação piorar. A outra custa caro justamente porque devolve esse controle para você.
Neste guia estão os números oficiais de julho de 2026 e a simulação de R$ 8.000 nas duas modalidades, com prazo idêntico. Você também vai ver o que cada uma exige e um critério de decisão que serve inclusive para quem tem acesso às duas.
Neste artigo
- Quanto custa cada modalidade em julho de 2026
- Por que o desconto em folha derruba tanto o juro
- Quem pode contratar consignado e quem só tem o crédito pessoal
- R$ 8.000 no consignado e no pessoal, lado a lado
- O que você perde ao contratar um consignado
- Prazo longo derruba a parcela e infla o total pago
- Quem tem acesso aos dois deve comparar pelo CET
- Quando o crédito pessoal é melhor mesmo custando mais
- Perguntas frequentes sobre consignado e empréstimo pessoal
- O critério que decide antes de você assinar
Quanto custa cada modalidade em julho de 2026
O consignado custa entre um terço e metade do que custa o crédito pessoal comum, e a distância varia conforme o tipo de vínculo. Os juros médios abaixo foram apurados pelo Banco Central em julho de 2026 e divulgados em 28 de agosto, nas estatísticas de taxas de juros do Banco Central.
| Modalidade (PF) | Juro médio ao mês | Juro médio ao ano | Quem pode contratar |
|---|---|---|---|
| Consignado setor público | 1,81% | 23,99% | Servidores e militares com convênio |
| Consignado INSS | 1,82% | 24,12% | Aposentados e pensionistas do INSS |
| Consignado setor privado | 3,66% | 53,94% | Empregados com carteira assinada |
| Crédito pessoal com garantia real | 2,05% | 27,58% | Quem tem imóvel ou veículo para dar em garantia |
| Crédito pessoal não consignado | 6,42% | 110,95% | Qualquer pessoa com CPF regular, sujeito a análise |
| Crédito pessoal sem garantia | 7,19% | 130,11% | Perfil de maior risco, sem folha nem bem em garantia |
Note que a média do consignado privado, 3,66% ao mês, fica no dobro da do INSS. O desconto em folha do trabalhador CLT é mais recente e o vínculo é mais instável. A base de dados de risco ainda está se formando, e isso se traduz em preço maior.
Média não é oferta. O que você vai pagar depende do seu histórico, do prazo escolhido e das tarifas embutidas. A única forma honesta de comparar duas propostas é pelo Custo Efetivo Total de cada uma, que soma juros, tributos, seguros e tarifas em um número só.
Na prática, mais vi acontecer foi gente com direito a consignado assinando crédito pessoal no aplicativo por pressa, sem nem consultar a margem disponível. A diferença de custo nessa escolha costuma passar de R$ 10 mil num contrato de quatro anos, e ela foi decidida em dez minutos de celular.
Por que o desconto em folha derruba tanto o juro
A taxa de juros é, antes de tudo, o preço do risco de não receber. Quando a parcela sai da folha ou do benefício antes de o dinheiro cair na conta, esse risco quase desaparece. O banco devolve parte dessa segurança em forma de taxa menor.
Esse desenho está na Lei 10.820/2003, que autoriza a consignação em folha. A instituição não depende da sua disposição de pagar no dia 10, nem de você lembrar do boleto, porque o empregador ou o INSS retém e repassa. Só quem perde o vínculo escapa do desconto, e mesmo aí sobram mecanismos de cobrança.
No consignado do INSS existe ainda um teto de preço. Desde março de 2025, a Resolução CNPS 1.368/2025 limita o empréstimo consignado a 1,85% ao mês. O cartão consignado tem teto de 2,46% ao mês, conforme o anúncio do novo teto publicado pela Agência Brasil. Em agosto de 2026, o Supremo Tribunal Federal confirmou a competência do Conselho Nacional de Previdência para fixar esse limite.
A armadilha aparece no cartão consignado e no cartão benefício, que também descontam da folha mas custam 2,46% ao mês, quase 35% a mais que o empréstimo. Muita gente sai de uma agência achando que contratou consignado comum e descobre meses depois que está pagando a fatura mínima de um cartão que não amortiza quase nada.
Para quem tem direito ao consignado do INSS, o caminho mais sensato é pedir o contrato por escrito e conferir se a palavra “cartão” aparece nele. Se aparecer, a conversa muda completamente, porque o produto é outro, o custo é outro e o saldo devedor pode se arrastar por anos sem cair.
Quem pode contratar consignado e quem só tem o crédito pessoal
O consignado exige um vínculo que permita desconto em folha, e é por isso que ele não está disponível para todo mundo. Cada grupo tem sua própria regra de margem, de prazo e de teto de juros.
- Aposentados e pensionistas do INSS. Margem de 45% do benefício desde 1º de setembro de 2026, divididos em 35% para empréstimo, 5% para cartão consignado e 5% para cartão benefício. Quem recebe BPC ou LOAS tem margem de 35%. Os detalhes estão no guia sobre crédito consignado para aposentados e pensionistas do INSS.
- Servidores públicos federais. Margem de 45% pela Lei 14.509/2022, com uma trava importante, nenhuma nova consignação é permitida quando os descontos totais chegam a 70% da base de cálculo.
- Trabalhadores com carteira assinada. A Lei 15.179/2025 criou o Crédito do Trabalhador, com margem de 35% da remuneração disponível e contratação pela CTPS Digital, segundo a entrada em vigor noticiada pela Agência Senado.
- Autônomos, informais, MEI e desempregados. Não há folha para descontar, então resta o crédito pessoal comum, o crédito com garantia de bem ou o cartão de crédito.
A margem de 45% do INSS voltou a valer em setembro de 2026 depois que a Medida Provisória 1.355/2026 caducou em 31 de agosto sem ser convertida em lei. Durante alguns meses o limite esteve em 40%, e muito material na internet ainda repete esse número menor.
O detalhe que quase ninguém confere antes de assinar é que margem disponível não é margem livre. Se você já tem um consignado antigo, um cartão consignado e um desconto de associação, a folga real pode ser de R$ 80. Uma proposta de R$ 8.000 em 48 parcelas simplesmente não cabe nesse espaço.
O ideal é abrir o Meu INSS ou o contracheque antes de qualquer simulação e anotar o valor exato da margem livre. Quem chega ao banco sabendo esse número negocia prazo e valor com muito mais chão, e evita a proposta desenhada para ocupar cada centavo disponível.
R$ 8.000 no consignado e no pessoal, lado a lado
Com o mesmo valor e o mesmo prazo, a diferença entre as duas modalidades aparece inteira no total pago. A simulação abaixo usa R$ 8.000 liberados, tabela Price, 48 parcelas mensais e as taxas médias do Banco Central de julho de 2026. Não entram tarifas nem seguros, e a data-base é setembro de 2026.
| Modalidade | Taxa ao mês | Parcela | Total pago | Juros pagos |
|---|---|---|---|---|
| Consignado setor público | 1,81% | R$ 250,83 | R$ 12.040,04 | R$ 4.040,04 |
| Consignado INSS | 1,82% | R$ 251,35 | R$ 12.065,00 | R$ 4.065,00 |
| Consignado setor privado | 3,66% | R$ 356,25 | R$ 17.099,88 | R$ 9.099,88 |
| Crédito pessoal não consignado | 6,42% | R$ 540,89 | R$ 25.962,69 | R$ 17.962,69 |
| Crédito pessoal sem garantia | 7,19% | R$ 596,49 | R$ 28.631,57 | R$ 20.631,57 |
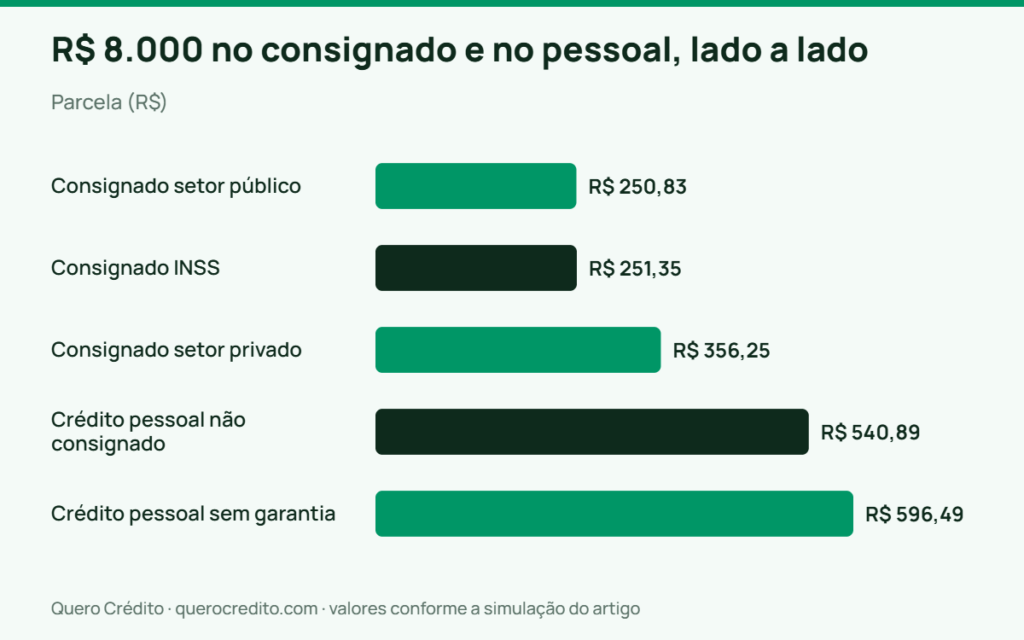
Quem pega R$ 8.000 no consignado do INSS devolve R$ 12.065 em quatro anos. Quem pega o mesmo valor no crédito pessoal não consignado devolve R$ 25.962, mais de três vezes o que recebeu. A diferença entre as duas pontas passa de R$ 13,8 mil.
Falta somar o IOF, que entra em qualquer empréstimo para pessoa física. Pela regra do Decreto 6.306/2007 são 0,38% fixos mais 0,0082% ao dia, limitados a 365 dias, o que dá no máximo cerca de 3,38% do valor. Financiado junto, ele eleva a parcela do consignado INSS de R$ 251,35 para R$ 259,83.
O custo escondido da comparação está no prazo, que raramente é igual nas duas propostas. O banco tende a oferecer consignado longo e crédito pessoal curto. A parcela menor do consignado parece então mérito da taxa, quando metade do efeito vem de esticar o contrato.
Quando comparo propostas, eu igualo o prazo antes de olhar qualquer outra coisa. Sem isso a conversa vira uma disputa de parcela, e parcela menor com prazo maior é justamente o argumento que faz gente aceitar contrato ruim achando que economizou.
O que você perde ao contratar um consignado
O consignado cobra barato porque tira de você três coisas que o crédito pessoal preserva. São elas a liberdade de renegociar, a margem para emergências futuras e a opção de parar de pagar quando a vida aperta.
A margem trava por anos. Um contrato de 96 parcelas ocupa sua folga consignável até 2034, e nenhum banco vai olhar aquele espaço como disponível enquanto o saldo não cair. O guia sobre quanto da sua renda comprometer com crédito consignado mostra por que ocupar a margem inteira é o erro mais caro dessa modalidade.
A parcela também não se negocia como as outras. No crédito pessoal em atraso existe uma mesa de negociação, desconto sobre juros e multa, proposta de parcelamento. No consignado não há inadimplência para negociar, porque o dinheiro já saiu antes de você tocar nele.
O terceiro ponto é o mais duro. Se sua renda cair, o desconto continua igual, e uma parcela que consumia 20% do benefício pode passar a consumir 30% sem que nada no contrato mude. Aposentado que perde um adicional, servidor que perde uma gratificação e trabalhador que tem a jornada reduzida sentem isso no mês seguinte.
Houve um avanço importante em abril de 2026, no julgamento das ADPFs 1.005, 1.006 e 1.097 pelo Supremo Tribunal Federal. A Corte declarou inconstitucional a regra que excluía as parcelas de consignado da proteção do mínimo existencial. Na prática, o consignado passou a entrar na conta da repactuação por superendividamento prevista na Lei 14.181/2021.
Evite tratar margem consignável como reserva de emergência. Ela é o seu último crédito barato. Quem gasta esse espaço com uma compra adiável acaba, anos depois, escolhendo entre rotativo do cartão e crédito pessoal a 6,42% ao mês.
Prazo longo derruba a parcela e infla o total pago
Prazo não é detalhe de contrato, é a segunda variável que mais mexe no valor final. O consignado do INSS chega hoje a 108 parcelas, limite fixado pela Instrução Normativa PRES/INSS 204/2026. O servidor público federal pode chegar a 120 parcelas e o trabalhador CLT, a 96.
A simulação abaixo mantém R$ 8.000 e a taxa de 1,82% ao mês do consignado INSS, variando apenas o prazo, com tabela Price e sem tarifas.
| Prazo | Parcela | Total pago | Juros pagos |
|---|---|---|---|
| 24 parcelas | R$ 414,39 | R$ 9.945,44 | R$ 1.945,44 |
| 48 parcelas | R$ 251,35 | R$ 12.065,00 | R$ 4.065,00 |
| 72 parcelas | R$ 200,25 | R$ 14.418,00 | R$ 6.418,00 |
| 108 parcelas | R$ 169,81 | R$ 18.339,44 | R$ 10.339,44 |
De 24 para 108 parcelas a prestação cai 59%, e os juros pagos sobem de R$ 1.945 para R$ 10.339. O contrato mais longo entrega uma parcela confortável e devolve ao banco mais do que o dobro do que você recebeu.
O custo invisível do prazo longo aparece quando você precisa de crédito de novo. Enquanto aquele contrato correr, sua margem segue ocupada. A saída que sobra costuma ser o refinanciamento do próprio consignado, que recomeça a contagem e empurra a dívida para mais longe.
Na prática, a faixa que eu considero saudável fica entre 24 e 48 parcelas, com uma exceção. Quando o consignado está substituindo uma dívida de cartão ou cheque especial, um prazo maior se justifica. Mesmo o total inflado continua muito abaixo do que o rotativo cobraria no mesmo período.
Quem tem acesso aos dois deve comparar pelo CET
Quem pode escolher entre as duas modalidades tem uma vantagem concreta, e ela só se realiza com a comparação certa. O que decide é o custo total do contrato, não a parcela nem a taxa anunciada. O número que permite isso é o Custo Efetivo Total, obrigatório antes da contratação pela Resolução CMN 4.881/2020.
Pegue as duas propostas, iguale o prazo, peça o CET anual de cada uma e some o valor total a pagar. Em três linhas de papel fica claro qual contrato leva mais dinheiro do seu bolso, e essa clareza raramente sobrevive a uma conversa de balcão conduzida em cima da parcela.
No consignado do trabalhador CLT existe uma proteção extra. A Resolução CGCONSIG 2/2026, de abril de 2026, limitou o custo a quatro encargos e vedou tarifa de abertura de crédito e de cadastro. O CET mensal não pode superar a taxa de juros mensal mais um ponto percentual, conforme a restrição anunciada pelo Ministério do Trabalho.
Existe ainda uma terceira via para quem já tem consignado caro contratado. A portabilidade de crédito permite levar o contrato para outra instituição sem custo para o devedor. A regra vigente proíbe que o novo valor e o novo prazo superem o saldo devedor e o prazo remanescente.
Boa parte das pessoas acha que a proposta do banco onde recebe o benefício é automaticamente a melhor. Não é bem assim, porque a conveniência costuma custar caro. Simular em duas instituições antes de assinar leva meia hora e é o que mais reduz juros nesse tipo de contrato.
Quando o crédito pessoal é melhor mesmo custando mais
Existem situações em que pagar mais caro é a decisão correta. Elas têm a ver com prazo curto, valor pequeno e preservação da margem para o que vem depois.
A primeira é a dívida de curtíssimo prazo. Se você precisa de R$ 3.000 e vai quitar em três meses com o décimo terceiro, o crédito pessoal resolve sem comprometer margem consignável por anos. O custo absoluto dos juros fica pequeno diante do valor.
A segunda é a renda instável. Autônomo, motorista de aplicativo e vendedor comissionado não têm folha para descontar. Mesmo quem tem vínculo elegível pode preferir uma dívida renegociável num mês ruim a um desconto automático que não pergunta nada.
A terceira é a proteção da margem. Quem trabalha com carteira assinada e enxerga uma troca de emprego ou uma despesa grande no horizonte tem outra decisão pela frente. Às vezes compensa pagar juros maiores agora em vez de travar o único crédito barato que sobraria daqui a dois anos.
Existe um risco que preciso registrar. Trocar dívida sem garantia por dívida com garantia real sai mais barato. Em julho de 2026, o crédito pessoal com garantia estava em 2,05% ao mês, contra 7,19% sem garantia. O preço dessa economia é colocar o carro ou o imóvel na linha de frente, com rito de retomada previsto em lei.
Minha posição é simples de aplicar. Consignado para dívida grande, planejada e de prazo definido, crédito pessoal para valor pequeno com quitação rápida. Nenhum dos dois serve para cobrir um buraco que se repete todo mês, porque aí o problema não é falta de crédito.
Perguntas frequentes sobre consignado e empréstimo pessoal
Qual é mais barato, consignado ou empréstimo pessoal?
O consignado é mais barato em qualquer cenário. Em julho de 2026, segundo o Banco Central, a taxa média do consignado do INSS estava em 1,82% ao mês. A do crédito pessoal não consignado ficou em 6,42% ao mês. A diferença se explica pelo desconto automático em folha, que reduz o risco de inadimplência assumido pela instituição.
Posso ter consignado e empréstimo pessoal ao mesmo tempo?
Pode, desde que a renda comporte as duas parcelas e você passe na análise de crédito do empréstimo pessoal. O consignado ocupa a margem consignável, que é um limite separado, enquanto o crédito pessoal entra na sua capacidade de pagamento geral. Somar as duas coisas sem folga é o caminho mais curto para o superendividamento.
Quem está com o nome negativado consegue consignado?
Em muitos casos sim, porque a garantia da operação é o desconto em folha e não o seu score. A negativação pesa bem mais no crédito pessoal comum, que depende da análise de risco tradicional. Ainda assim, cada instituição tem sua política, e negativação por dívida bancária recente costuma travar a contratação.
O que acontece com o consignado se eu perder o emprego?
No consignado do trabalhador CLT, a Lei 15.179/2025 permite usar até 10% do saldo do FGTS e até 100% da multa rescisória de 40% como garantia. Esses valores são acionados na rescisão. O saldo que sobrar continua sendo sua dívida e passa a ser cobrado pelos meios comuns, com boleto ou débito em conta.
Vale a pena trocar o crédito pessoal por um consignado?
Quase sempre vale, quando a diferença de taxa é grande e o prazo não é esticado demais. Quitar um crédito pessoal de 6,42% ao mês com um consignado de 1,82% reduz o custo do dinheiro em mais de dois terços. A conta só piora se o novo contrato dobrar o prazo, porque aí o total pago pode subir mesmo com juro menor.
O cartão consignado é a mesma coisa que empréstimo consignado?
Não é, e a confusão custa caro. O empréstimo consignado do INSS tem teto de 1,85% ao mês e parcelas fixas que amortizam a dívida. O cartão consignado tem teto de 2,46% ao mês e desconta um mínimo que pode deixar o saldo quase intacto. Confira no contrato qual dos dois foi contratado.
O critério que decide antes de você assinar
Para quem tem acesso às duas modalidades, o consignado é a escolha certa em valores acima de R$ 5.000. A condição é manter o prazo entre 24 e 48 parcelas e ocupar no máximo metade da margem disponível. A economia de R$ 13,8 mil na simulação de R$ 8.000 em 48 meses não é um detalhe do contrato, é o contrato inteiro.
A conclusão muda em três situações. A primeira é valor pequeno com quitação rápida, e a segunda é renda instável, quando você precisa poder renegociar. A terceira aparece quando há no horizonte uma despesa que vai exigir essa margem. Nesses casos, pagar mais caro compra flexibilidade, e flexibilidade tem valor.
Antes de assinar qualquer coisa, faça três movimentos na ordem. Consulte a margem livre real no Meu INSS ou no contracheque e peça a mesma simulação em duas instituições, com prazo idêntico. Compare depois pelo CET anual e pelo total a pagar. Se a proposta que sobrar ocupar mais da metade da sua margem, reduza o valor ou estique um pouco o prazo, e leve o contrato para casa antes de assinar.
Este conteúdo é informativo e educacional e não substitui análise individual do seu caso. A escolha entre consignado e crédito pessoal depende da sua renda, da sua margem consignável, do seu histórico de crédito e das condições que cada instituição oferecer a você. Para avaliar um contrato específico, procure um profissional habilitado ou o canal de atendimento da instituição antes de assinar.