Um orçamento familiar que dura começa com 30 dias de extrato real, não com estimativa de memória. Você agrupa os gastos em poucas categorias e reserva todo mês um duodécimo das despesas anuais. Depois distribui o dinheiro numa ordem fixa, dos essenciais para os desejos, e revisa os números uma vez por semana.
Quase toda família já montou uma planilha num domingo à noite. No dia 20 do mês seguinte, ninguém sabe mais onde o dinheiro foi parar, e a planilha vira uma aba esquecida no celular.
O orçamento não costuma falhar na conta, falha por dois motivos que ninguém prevê. O primeiro é o IPVA de janeiro, que não aparece em nenhum mês da planilha até chegar. O segundo é a sensação de que orçamentar significa cortar tudo, o que torna o exercício insuportável já no segundo mês.
Este guia mostra o método que resiste a esses dois problemas, com a simulação completa de uma família com R$ 5.000 de renda líquida. Você vai ver o levantamento real, a provisão dos gastos anuais, o teto de crédito e o que fazer quando a conta simplesmente não fecha.
Neste artigo
- Como fazer o levantamento real de 30 dias de extrato
- Quais categorias importam de verdade num orçamento familiar
- Em que ordem distribuir o dinheiro quando ele não dá para tudo
- Como tratar a renda de duas pessoas na mesma casa
- Como provisionar IPVA, IPTU e material escolar mês a mês
- Quanto da renda pode ir para crédito sem sufocar o orçamento
- O que fazer quando o orçamento não fecha
- Planilha, aplicativo ou envelope, qual ferramenta se mantém
- Perguntas frequentes sobre orçamento familiar
- Por onde começar neste fim de semana
Como fazer o levantamento real de 30 dias de extrato
O primeiro mês do orçamento não serve para cortar nada, serve para enxergar. Você registra tudo o que entrou e saiu durante 30 dias corridos, sem mudar hábito nenhum, porque orçamento montado sobre estimativa quebra na primeira semana.
O material é mais simples do que parece. Puxe o extrato completo da conta, a fatura fechada de cada cartão, o comprovante das compras no Pix e uma anotação rápida do que foi pago em dinheiro. O ponto cego mora aí, nas compras pequenas em espécie e nos débitos automáticos que ninguém lembra de ter assinado.
Tomemos a família da nossa simulação, com renda líquida de R$ 5.000 somando dois adultos. Os 30 dias de extrato dela ficaram assim, com os valores arredondados.
| Categoria | Valor no mês | % da renda |
|---|---|---|
| Moradia (aluguel e condomínio) | R$ 1.350 | 27,0% |
| Alimentação (mercado) | R$ 980 | 19,6% |
| Parcelas de dívida | R$ 820 | 16,4% |
| Delivery, streaming, lazer e compras | R$ 560 | 11,2% |
| Transporte | R$ 420 | 8,4% |
| Saúde (plano e farmácia) | R$ 390 | 7,8% |
| Energia, água e gás | R$ 320 | 6,4% |
| Educação (escola) | R$ 310 | 6,2% |
| Internet e celular | R$ 180 | 3,6% |
| Total | R$ 5.330 | 106,6% |
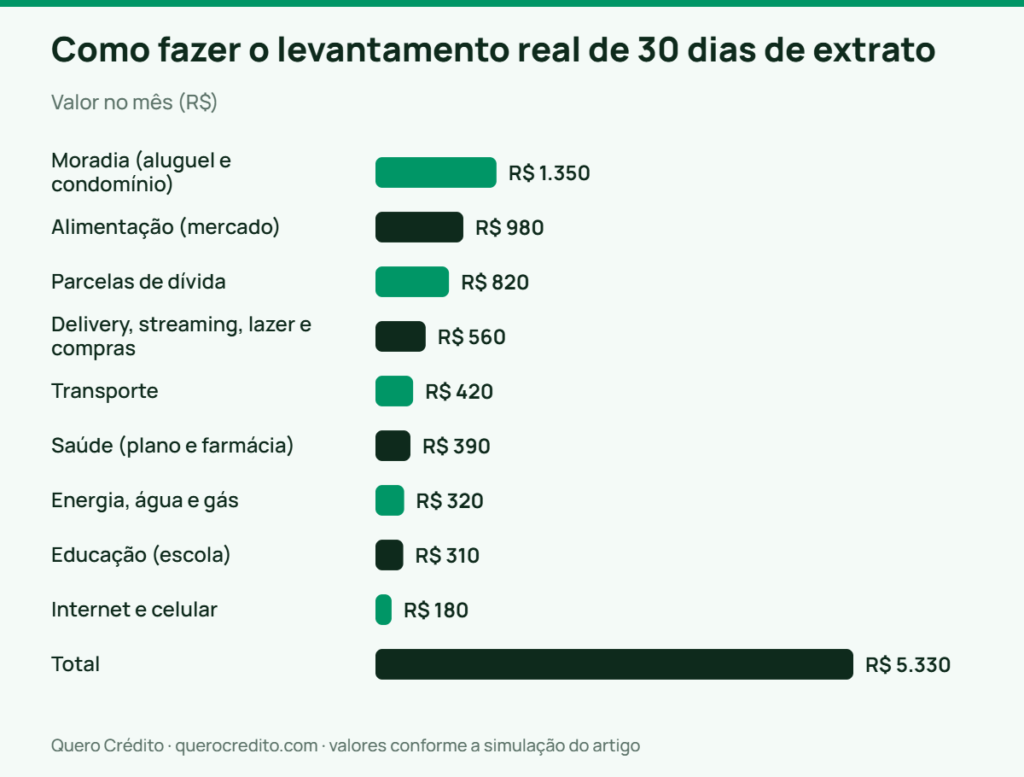
O levantamento mostra um buraco de R$ 330 no mês, e a família jurava estar empatando. Os gastos essenciais somam R$ 3.950, ou 79% da renda, número que explica sozinho por que o dinheiro nunca sobra. Com R$ 5.000 líquidos, essa família fica pouco acima dos três salários mínimos, faixa que soma R$ 4.863 pelo piso de R$ 1.621 fixado para 2026.
A armadilha desse primeiro mês é o julgamento. Quem começa apagando o delivery do registro para não passar vergonha diante do parceiro monta um orçamento que não descreve a própria casa, e um orçamento assim não previne nada.
É comum ver a surpresa vindo de uma categoria que ninguém suspeitava. O recomendável é registrar os 30 dias sem cortar um real sequer e só então decidir. A decisão tomada com o extrato na mão tem uma chance muito maior de durar.
Quais categorias importam de verdade num orçamento familiar
Um orçamento familiar precisa de seis a dez categorias, e não de trinta. Categoria demais transforma o registro num trabalho diário, e trabalho diário ninguém mantém depois de seis semanas.
A regra para decidir se uma categoria merece existir é simples de aplicar. Ela só vale a pena se você tomaria uma decisão diferente ao ver aquele número isolado. Separar “padaria” de “mercado” quase nunca muda uma decisão, enquanto separar “parcelas de dívida” de “contas fixas” muda todas.
As categorias que sustentam decisão numa casa brasileira são moradia, alimentação, transporte, saúde, educação, contas de consumo, parcelas de dívida e uma única categoria de desejos. A categoria de desejos precisa existir com nome próprio, porque é ela que dá o termômetro real do mês e evita a sensação de punição.
Existe um erro de classificação que aparece em quase toda planilha. A fatura do cartão não é uma categoria, ela é a soma de compras que pertencem a outras categorias. Lançar “cartão R$ 1.400” esconde exatamente a informação que você foi buscar. Cada compra da fatura precisa voltar para a categoria de origem.
Vale manter uma categoria a menos do que parece necessário no primeiro trimestre. Categoria pode ser criada depois, quando um gasto crescer a ponto de pedir vigilância própria, e essa ordem preserva o hábito, que é a parte frágil do processo.
Em que ordem distribuir o dinheiro quando ele não dá para tudo
Quando a renda não cobre tudo, a ordem de alocação decide o resultado do ano. A sequência que funciona é essencial, depois dívida cara, depois reserva, e só então desejo, com os gastos anuais provisionados antes de qualquer item da fila.
Essencial é o que mantém a casa de pé, moradia, comida, energia, transporte para o trabalho, saúde e escola das crianças. Dívida cara é a que cobra taxa de dois dígitos ao mês, com o rotativo do cartão e o cheque especial liderando com folga. Reserva é o único item da lista que evita a próxima dívida cara, e por isso vem antes do lazer mesmo quando o valor é pequeno.
| Prioridade | O que entra | Quanto na família da simulação |
|---|---|---|
| 1. Provisão anual | IPVA, IPTU, seguro, material escolar, anuidade | R$ 465 |
| 2. Essenciais | Moradia, comida, energia, transporte, saúde, escola | R$ 3.720 |
| 3. Dívidas caras | Rotativo, cheque especial, parcelas renegociadas | R$ 700 |
| 4. Reserva | Aplicação de resgate no mesmo dia | valor que sobrar |
| 5. Desejos | Delivery, streaming, lazer, compras | R$ 300 |
A ordem tem uma exceção que vale ouro. Quando existe dívida rodando no rotativo, adiantar a reserva completa é caro, porque nenhuma aplicação paga o que o rotativo cobra. Nesse caso a saída é montar um colchão pequeno, de R$ 1.000 a R$ 2.000, e jogar o resto na dívida. Um método de quitação ajuda a ordenar a fila, como mostra a comparação entre o método bola de neve e a avalanche.
Quem procura percentuais prontos encontra o método 50-30-20 explicado passo a passo, que serve bem como referência de partida. Na família da simulação, os essenciais sozinhos comem 79% da renda, e nenhuma divisão percentual resolve isso, o que mostra o limite dos modelos fechados.
Um erro caro nessa etapa é deixar a reserva para o fim da fila e depois para o fim do mês. O que sobra no fim do mês é zero em praticamente toda casa, e por isso a reserva precisa de valor fixo e transferência automática no dia do pagamento.
Como tratar a renda de duas pessoas na mesma casa
Duas rendas na mesma casa exigem uma regra de contribuição escrita, e a mais estável é a proporcional. Cada pessoa entra nas despesas comuns na mesma proporção do que ganha, e não com metade fixa cada uma.
Na família da simulação, uma pessoa recebe R$ 3.100 líquidos e a outra R$ 1.900, o que dá 62% e 38% da renda total. Dividir as contas pela metade faria a segunda pessoa comprometer uma fatia muito maior do próprio salário com o mesmo aluguel. É dessa assimetria que nascem as brigas de fim de mês.
O desenho que costuma funcionar tem três contas. Uma conta comum recebe as duas contribuições proporcionais e paga tudo o que é da casa, incluindo a provisão anual e as dívidas conjuntas. Cada pessoa mantém a própria conta com o que sobra da contribuição, para gastar sem prestar contas do cafezinho.
Renda variável muda a conta e precisa de tratamento próprio. Quem é autônomo ou comissionado deve calcular a contribuição pelo menor mês dos últimos seis, tratando o excedente como bônus destinado à reserva ou à dívida. O planejamento financeiro para autônomos e freelancers detalha esse cálculo.
Tem gente que acha que dividir tudo pela metade é o arranjo mais justo. Na verdade, o mesmo valor pesa de formas diferentes em salários diferentes. O caminho mais sensato é colocar os percentuais no papel uma vez por ano, sempre que uma das rendas mudar, e tratar a revisão como manutenção e não como cobrança.
Como provisionar IPVA, IPTU e material escolar mês a mês
Gasto anual não é imprevisto, é despesa mensal disfarçada, e a solução é dividir cada um por doze e guardar essa fração todo mês. Sem essa provisão, janeiro e fevereiro chegam e empurram a família para o cartão parcelado.
A família da simulação levantou seis despesas anuais e chegou a R$ 5.580 por ano, o que equivale a R$ 465 por mês, ou 9,3% da renda líquida.
| Despesa anual | Valor no ano | Provisão mensal |
|---|---|---|
| Seguro do carro | R$ 1.900 | R$ 158,33 |
| IPVA | R$ 1.150 | R$ 95,83 |
| Material escolar | R$ 850 | R$ 70,83 |
| IPTU | R$ 720 | R$ 60,00 |
| Presentes e festas de fim de ano | R$ 600 | R$ 50,00 |
| Anuidade do cartão | R$ 360 | R$ 30,00 |
| Total | R$ 5.580 | R$ 465,00 |
Com a provisão incluída, o buraco mensal da família sai de R$ 330 para R$ 795. O número piora no papel e melhora na vida, porque é ele que descreve a realidade do ano inteiro. Orçamento que ignora esses R$ 465 mente todos os meses até dezembro.
O dinheiro da provisão precisa ficar fora da conta corrente, em aplicação de liquidez diária, separado da reserva de emergência. São bolsos diferentes com funções diferentes, e misturar os dois faz o IPVA comer o colchão que existia para o desemprego. O guia sobre onde deixar a reserva de emergência detalha essa separação.
Atualize os valores anuais uma vez por ano, e não os repita por inércia. Em agosto de 2026, segundo o IBGE, o IPCA acumulado em 12 meses estava em 4,22%, então uma provisão congelada por três anos já nasce curta quando a fatura chega.
Quanto da renda pode ir para crédito sem sufocar o orçamento
Não existe lei fixando um teto geral de comprometimento com crédito no Brasil. O único limite legal próximo disso é a margem consignável do desconto em folha. A Lei nº 10.820/2003 fixa essa margem em 45% para aposentados e pensionistas do INSS, somando 35% de empréstimo e duas faixas de 5% para os cartões. A margem voltou a 45% em setembro de 2026, depois que a Medida Provisória nº 1.355/2026 caducou.
O teto prático que uso no orçamento familiar é mais conservador, em torno de 30% da renda líquida somando todas as parcelas de crédito. A família da simulação paga R$ 820 de parcelas sobre R$ 5.000, ou 16,4%, e mesmo assim não fecha o mês. O teto é condição necessária e não suficiente.
| Comprometimento com crédito | Diagnóstico |
|---|---|
| Até 15% da renda líquida | Folga real para imprevistos |
| De 15% a 30% | Zona de atenção, exige provisão anual em dia |
| De 30% a 35% | Pouco espaço de manobra, qualquer atraso vira bola de neve |
| Acima de 35% | Renegociação antes de qualquer ajuste de orçamento |
O dado nacional ajuda a calibrar essas faixas. Em julho de 2026, segundo a Peic da Confederação Nacional do Comércio, o comprometimento médio da renda das famílias com dívidas estava em 29,5%. O atraso médio ficou em 64,6 dias, e o cartão de crédito aparecia em 85,3% das dívidas.
A armadilha aqui é olhar a parcela e esquecer a taxa. Duas famílias com 25% de comprometimento vivem realidades opostas se uma delas rola saldo no rotativo. Vale medir também o custo do crédito que você carrega, começando pelo rotativo do cartão, a dívida mais cara do mercado.
O que fazer quando o orçamento não fecha
Quando a conta não fecha, existem três alavancas e apenas três, cortar gasto, aumentar renda ou mudar uma decisão estrutural. A ordem em que você puxa cada uma determina se o ajuste dura ou se dura um mês.
A família da simulação começou pelos cortes e chegou a uma economia de R$ 610 por mês.
| Item | Antes | Depois | Economia |
|---|---|---|---|
| Delivery, streaming e compras | R$ 560 | R$ 300 | R$ 260 |
| Mercado (lista e feira) | R$ 980 | R$ 860 | R$ 120 |
| Parcelas de dívida (renegociação) | R$ 820 | R$ 700 | R$ 120 |
| Transporte | R$ 420 | R$ 350 | R$ 70 |
| Internet e celular | R$ 180 | R$ 140 | R$ 40 |
| Total | R$ 2.960 | R$ 2.350 | R$ 610 |
O resultado é honesto e desconfortável. Mesmo com R$ 610 de corte, a família ainda fecha o mês em R$ 185 negativos, porque o buraco real com provisão era de R$ 795. Não existe corte de cafezinho capaz de resolver um desequilíbrio desse tamanho.
Restam então as duas alavancas maiores. Com R$ 185 de renda extra por mês, a conta empata no zero, o que é frágil demais para durar. Abrindo mão do carro, que custa R$ 604 por mês somando combustível, seguro e IPVA, a família passa a sobrar R$ 419. Com essa folga, o primeiro colchão de R$ 1.000 fica pronto em menos de três meses.
Quando o desequilíbrio vem das dívidas, o caminho é negociar antes de cortar, e vale seguir um roteiro para negociar dívidas em atraso sem piorar as finanças. A situação da família da simulação não é exceção. Em agosto de 2026, segundo a Peic da Confederação Nacional do Comércio, 82% das famílias brasileiras estavam endividadas. Outras 29,9% tinham contas em atraso e 12,5% se declararam sem condições de pagar.
Um cenário frequente é a família insistindo por meses no corte pequeno, porque a decisão estrutural dói. O ideal é dar ao corte um prazo de três meses e, se a conta não fechar, encarar a decisão grande. Adiar o carro, a escola ou o aluguel por um ano só transfere o problema para o cartão.
Planilha, aplicativo ou envelope, qual ferramenta se mantém
A melhor ferramenta de orçamento familiar é a que você vai abrir na sexta-feira à noite pela décima semana seguida. Nenhuma delas tem vantagem técnica capaz de compensar o abandono.
Cada formato resolve um problema diferente. A planilha dá controle total e força a família a olhar cada linha, ao custo de digitação manual. O aplicativo que lê o extrato e a fatura automaticamente elimina o registro, mas costuma classificar mal os gastos e exige revisão semanal. O envelope físico, com dinheiro separado por categoria, é o que mais funciona para quem estoura o cartão, porque o limite vira visível e palpável.
| Ferramenta | Funciona melhor para | Ponto fraco |
|---|---|---|
| Planilha | Quem quer entender cada linha e tem renda variável | Exige digitação e disciplina semanal |
| Aplicativo com leitura automática | Quem gasta quase tudo no cartão e no Pix | Classificação automática erra e precisa de revisão |
| Envelope físico ou por conta | Quem estoura o limite todo mês | Pouco prático para contas pagas online |
Os aplicativos que agregam contas por Open Finance cobram um preço que não aparece na tela, o acesso aos seus dados bancários. O compartilhamento é feito por finalidade determinada e pode ser revogado a qualquer momento, sem custo, então vale conferir quais autorizações continuam ativas.
A decisão importa menos do que o ritual. Marque quinze minutos fixos por semana, sempre no mesmo dia, com as duas pessoas da casa presentes, e trate essa reunião como conta a pagar. Casa que revisa o orçamento semanalmente percebe o desvio na semana 2, enquanto casa que revisa só no fim do mês percebe quando o dinheiro já saiu.
Perguntas frequentes sobre orçamento familiar
Devo usar a renda bruta ou a líquida no orçamento familiar?
Sempre a líquida, ou seja, o que efetivamente cai na conta depois de INSS, Imposto de Renda e demais descontos em folha. Trabalhar com o valor bruto infla o orçamento em centenas de reais que não existem. Quem tem renda variável deve usar o menor mês dos últimos seis como base.
Quanto tempo leva para o orçamento começar a funcionar?
O primeiro mês é só de levantamento e não produz economia nenhuma. O segundo mês já roda com números reais, e o terceiro costuma ser o primeiro a fechar dentro do combinado. Quem desiste no meio quase sempre desiste entre a semana 4 e a semana 7.
Como incluir o cartão de crédito no orçamento?
Cada compra da fatura entra na categoria de origem, como mercado, transporte ou saúde, e nunca numa categoria chamada cartão. A fatura é um meio de pagamento e um somatório, não um gasto em si, e tratá-la como categoria esconde justamente a informação que você foi buscar.
O que fazer com o décimo terceiro e a restituição do Imposto de Renda?
Esses valores não entram no orçamento mensal, porque não são renda recorrente. A destinação que costuma render mais é quitar dívida cara primeiro, depois recompor a provisão anual e a reserva, deixando uma fatia pequena para o consumo da família.
Vale a pena orçar com as crianças participando?
Vale, em versão adaptada à idade, mostrando o valor da conta de luz e o custo do passeio do fim de semana. A participação reduz o atrito das negativas e ensina a relação entre escolha e limite, que é a parte do orçamento que nenhuma planilha transmite sozinha.
Meu orçamento fecha, mas nunca sobra nada para guardar. É normal?
É comum e é um sinal de alerta, não de equilíbrio. Orçamento que empata no zero não sobrevive ao primeiro pneu furado. Segundo a 9ª edição do Raio X do Investidor Brasileiro, da ANBIMA, divulgada em abril de 2026, 31% dos brasileiros não têm nenhuma reserva financeira. É essa ausência que empurra a próxima emergência para o rotativo.
Por onde começar neste fim de semana
Comece pelo levantamento, não pela planilha bonita. Puxe os 30 dias de extrato, a fatura de cada cartão e o histórico do Pix, agrupe tudo em oito categorias no máximo e escreva o total de cada uma. Esse número, sozinho, já costuma explicar o aperto que a família sentia sem conseguir nomear.
Para a maioria das famílias, o caminho é registrar um mês inteiro sem cortar nada e incluir a provisão dos gastos anuais logo no primeiro orçamento. Só depois disso vale mexer nas categorias. O cenário muda quando existe dívida cara rodando, e aí a negociação vem antes do corte, porque nenhum ajuste de mercado acompanha o custo do rotativo.
No próximo pagamento, separe o duodécimo dos gastos anuais por transferência automática, no mesmo dia em que a renda cair. Marque também quinze minutos fixos por semana no calendário do casal para a revisão. Se depois de três meses a conta continuar negativa, abra a conversa sobre a decisão estrutural, seja o carro, a escola ou o aluguel. É ali que mora o desequilíbrio que o corte pequeno não alcança.
Este conteúdo tem caráter informativo e educacional e não constitui orientação financeira individualizada. Os valores usados na simulação do orçamento familiar são premissas declaradas, e a distribuição adequada entre essenciais, dívidas, reserva e desejos depende da renda, da composição da família e dos contratos de cada casa. Para um plano ajustado à sua realidade, procure um profissional habilitado.