O crédito consignado do INSS ficou mais protegido em 2026. Desde a Lei 15.327/2026, todo benefício nasce bloqueado para novos empréstimos, e o desbloqueio exige biometria ou assinatura eletrônica qualificada a cada contratação. O teto de juros é de 1,85% ao mês, a margem voltou a 45% em setembro e o prazo chega a 108 parcelas.
Quem é aposentado ou pensionista conhece a cena. O telefone toca, alguém diz que existe um crédito já aprovado no nome da pessoa e pede só a confirmação de alguns dados. Durante anos, essa ligação bastava para nascer um contrato que ninguém pediu, com desconto começando no benefício do mês seguinte.
Em 2026 esse caminho foi fechado por lei, e a mudança é grande demais para passar despercebida. O benefício agora fica travado por padrão, a contratação por telefone virou proibição expressa e a liberação depende de você, presencialmente ou com identificação eletrônica forte.
Este guia mostra como o consignado do INSS funciona depois da nova lei. Você vai ver quanto o banco pode cobrar, quanto cabe na sua margem e quanto custa esticar o empréstimo até a última parcela. O texto também explica o que fazer quando aparece um desconto que você não reconhece.
Neste artigo
- O que mudou no crédito consignado INSS com a Lei 15.327/2026?
- Como desbloquear o benefício para contratar consignado?
- Quem pode contratar e quanto cabe na margem consignável?
- Qual é o teto de juros do consignado do INSS em 2026?
- Quanto custa esticar o empréstimo para 108 parcelas?
- Por que o cartão consignado e o cartão benefício custam mais caro?
- Como contratar o consignado do INSS com segurança?
- Desconto indevido no benefício, como contestar e como desistir em 7 dias?
- Perguntas frequentes sobre o crédito consignado do INSS
- O que verificar antes de liberar o seu benefício
O que mudou no crédito consignado INSS com a Lei 15.327/2026?
A mudança central é a inversão da porta de entrada. Todos os benefícios do INSS passaram a ficar bloqueados por padrão para novas operações de consignado, e quem quiser contratar precisa desbloquear antes, a cada contrato.
A Lei 15.327/2026, de 6 de janeiro de 2026, determinou que o desbloqueio só pode ser feito com biometria ou com assinatura eletrônica qualificada, aquela baseada em certificado digital. Depois que a operação é concluída, o benefício volta a ficar bloqueado sozinho, o que impede que uma autorização dada hoje seja usada para um segundo empréstimo amanhã.
A mesma lei fechou duas portas que alimentavam fraude durante anos. Ficou proibida a contratação de consignado por telefone e ficou proibida a contratação por procuração, mesmo com procuração registrada em cartório. Os descontos de mensalidade de associações e sindicatos no benefício também foram vedados, ainda que exista autorização assinada pelo beneficiário. O valor cobrado indevidamente precisa ser devolvido em até 30 dias depois da notificação.
Quem acabou de receber a concessão do benefício tem uma trava adicional. Pela instrução normativa que regulamenta a consignação no INSS, o benefício recém-concedido fica bloqueado por 90 dias contados do despacho. Esse é justamente o período em que o novo aposentado mais recebe ofertas.
Com frequência, o problema é gente descobrindo o bloqueio só quando tenta contratar e ouve do banco que a operação não passa. Isso não é problema no seu cadastro, é a regra funcionando. A saída mais segura é simples, deixe o benefício bloqueado o tempo todo e desbloqueie apenas no dia em que você decidir contratar, com a proposta já na mão.
Como desbloquear o benefício para contratar consignado?
O desbloqueio é gratuito, só pode ser feito pelo próprio titular e leva poucos minutos pelo aplicativo. Procurador e representante legal não podem fazer isso no seu lugar, por determinação da nova lei.
- Abra o aplicativo ou o site Meu INSS e entre com a conta gov.br, que precisa estar no nível prata ou ouro. Se a sua conta ainda é bronze, a elevação de nível costuma ser feita pelo reconhecimento facial com a foto da carteira de motorista.
- Procure a opção de bloqueio e desbloqueio de empréstimo consignado, disponível no serviço oficial de bloqueio de benefício para empréstimo do portal gov.br.
- Confirme a identidade por biometria facial ou por assinatura eletrônica qualificada. É essa etapa que a lei tornou obrigatória, e é ela que impede o contrato feito por terceiros.
- Contrate a operação com a instituição escolhida enquanto o benefício está liberado. Assim que a averbação é concluída, o bloqueio volta automaticamente.
- Confira no extrato de empréstimos consignados do Meu INSS se o contrato averbado tem o valor, o prazo e a parcela que você combinou.
Quem não usa celular pode fazer o mesmo pedido pela Central 135, e o atendimento é gratuito. Dá para pedir o bloqueio, o desbloqueio e a consulta dos contratos ativos, sempre com confirmação de dados pessoais.
Existe um efeito colateral que ninguém avisa. Como o bloqueio volta sozinho depois da operação, quem pretende fazer duas contratações seguidas precisa repetir todo o processo, inclusive a biometria. Isso atrasa a segunda operação em algumas horas e costuma ser apresentado pelo vendedor como um problema do INSS, o que não é verdade.
Cuidado para não desbloquear o benefício por telefone a pedido de alguém. Ninguém do INSS liga pedindo desbloqueio, e ninguém de banco precisa da sua senha do gov.br para nada. Se a ligação insiste nesse ponto, desligue.
Quem pode contratar e quanto cabe na margem consignável?
Podem contratar aposentados e pensionistas do INSS com benefício ativo e elegível, desde que haja margem livre. A margem consignável total é de 45% do valor do benefício, dividida em três fatias.
A divisão está na Lei 10.820/2003, com a redação dada pela Lei 14.601/2023. São 35% para parcelas de empréstimo consignado, 5% para o cartão de crédito consignado e 5% para o cartão benefício. Esse patamar de 45% tinha caído para 40% com a Medida Provisória 1.355/2026, que perdeu a validade em 31 de agosto de 2026. Com a caducidade da medida, a margem voltou a 45% em 1º de setembro de 2026, e o recálculo apareceu no Meu INSS a partir do dia 2.
Quem recebe o Benefício de Prestação Continuada segue outra regra. No BPC a margem total é de 35%, sendo 30% para empréstimo e 5% para cartão consignado, e não existe fatia de cartão benefício.
Na prática, a margem determina o tamanho do crédito que o sistema libera. Quem recebe um salário mínimo de R$ 1.621 em 2026 tem R$ 567,35 de margem para parcelas de empréstimo. Quem recebe R$ 3.000 tem R$ 1.050. O banco parte desse valor, aplica a taxa e o prazo, e chega ao valor que oferece.
Há quem acredite que usar a margem inteira é sinal de crédito aprovado com folga, e quase sempre está enganada. A margem é um recurso que não volta enquanto o contrato durar, e quem a esgota perde a única saída barata para uma emergência futura. Vale entender antes quanto da sua renda comprometer com consignado sem sufocar o orçamento e como o limite do desconto em folha é calculado mês a mês.
Qual é o teto de juros do consignado do INSS em 2026?
O teto é de 1,85% ao mês para o empréstimo consignado e de 2,46% ao mês para o cartão de crédito consignado e o cartão benefício. Os dois limites foram fixados pela Resolução CNPS 1.368/2025, de março de 2025.
Traduzido para o ano, 1,85% ao mês equivalem a cerca de 24,6% ao ano em juros compostos, e 2,46% ao mês equivalem a cerca de 33,9% ao ano. A diferença entre as duas linhas parece pequena no papel do contrato e vira dinheiro de verdade ao longo do tempo, como mostra a seção sobre o cartão mais adiante.
A média efetivamente praticada tem ficado abaixo do teto. Em julho de 2026, segundo as estatísticas de crédito do Banco Central, o juro médio do consignado do INSS estava em 1,82% ao mês, o equivalente a 24,12% ao ano. É a taxa mais baixa entre as linhas de crédito pessoal no Brasil, porque a parcela sai do benefício antes de o dinheiro cair na conta.
A competência do Conselho Nacional de Previdência Social para fixar esse teto foi questionada na Justiça e confirmada pelo Supremo Tribunal Federal em agosto de 2026. O limite, noticiado pela Agência Brasil quando subiu para 1,85% ao mês, segue valendo para todas as instituições que operam a modalidade.
O ideal é tratar o teto como aquilo que ele é, um limite máximo e não um preço justo. Com a média em 1,82% ao mês, qualquer proposta encostada em 1,85% já está acima do que o mercado pratica. Vale pedir a taxa de outra instituição antes de assinar. Quem já tem contrato caro pode avaliar a portabilidade do consignado, que transfere a dívida para quem cobrar menos.
Quanto custa esticar o empréstimo para 108 parcelas?
O prazo máximo do consignado do INSS é de 108 parcelas, ou nove anos, definido pela Instrução Normativa PRES/INSS 204/2026, de maio de 2026. Esticar até lá derruba a parcela e multiplica o total pago.
A simulação abaixo usa R$ 10.000 de valor liberado, a taxa no teto de 1,85% ao mês, tabela Price e data-base de setembro de 2026. Ela não inclui IOF nem seguro prestamista, que entram no Custo Efetivo Total do contrato e aumentam os valores.
| Prazo | Parcela | Total pago | Juros pagos |
|---|---|---|---|
| 36 parcelas | R$ 382,94 | R$ 13.785,84 | R$ 3.785,84 |
| 72 parcelas | R$ 252,45 | R$ 18.176,39 | R$ 8.176,39 |
| 108 parcelas | R$ 214,64 | R$ 23.181,47 | R$ 13.181,47 |
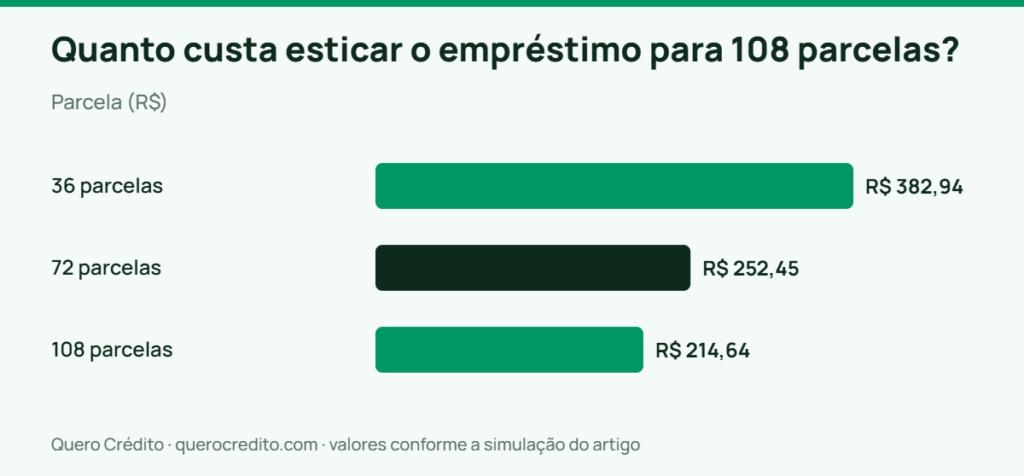
Repare no que acontece entre a primeira e a última linha. A parcela cai R$ 168,30, uma economia mensal que parece boa para quem está apertado, e o total pago sobe R$ 9.395,63. Em 108 meses o aposentado devolve mais do que o dobro do que recebeu, porque os juros incidem sobre um saldo que demora nove anos para ser amortizado.
O prazo longo também abre uma armadilha de tamanho. Com R$ 567,35 de margem, o sistema libera cerca de R$ 14.815 em 36 parcelas e cerca de R$ 26.432 em 108 parcelas. É quase o dobro de crédito para a mesma renda. O vendedor apresenta isso como um benefício, e é justamente o mecanismo que transforma um empréstimo pontual numa dívida que acompanha a pessoa até os 80 anos.
Para a maioria das pessoas nessa situação, a saída mais segura é escolher o menor prazo que caiba no orçamento com folga, e não o maior prazo que a margem autoriza. Se a parcela de 36 meses não cabe, o problema raramente é o prazo, é o valor pedido.
Por que o cartão consignado e o cartão benefício custam mais caro?
Os dois cartões usam os 5% de margem reservados a cada um e cobram até 2,46% ao mês, contra 1,85% do empréstimo. Como o desconto no benefício cobre apenas uma parte da fatura, o saldo restante fica rodando com juros.
Funciona assim. O beneficiário faz um saque no cartão consignado e o INSS desconta todo mês o valor correspondente à margem reservada. O que não foi coberto continua no cartão, gerando juros no mês seguinte. É a Reserva de Margem Consignável, a famosa RMC que aparece no extrato do benefício, e a Reserva de Margem do Cartão Benefício, a RCC.
Um exemplo com números, na data-base de setembro de 2026, deixa o efeito visível. Quem recebe R$ 1.621 tem R$ 81,05 de margem no cartão consignado. Um saque de R$ 1.500 pago apenas com esse desconto leva 25 meses para acabar e soma R$ 2.026,25 de desembolso, na taxa do teto. O mesmo valor tomado como empréstimo consignado em 25 parcelas sairia por R$ 1.887,11, uma diferença de R$ 139,14 para uma dívida pequena e curta.
A armadilha maior não está no custo, está na forma de venda. Muita gente sai da agência achando que contratou um empréstimo comum e descobre meses depois que assinou cartão consignado. O que denuncia é o extrato do benefício, que mostra a sigla RMC enquanto a dívida não termina. Se aparecer RMC ou RCC no seu extrato sem que você tenha pedido um cartão, isso é motivo de contestação, e o caminho está na próxima seção.
O que costuma acontecer na prática é o cartão ser oferecido como complemento, com a frase de que sobrou margem. Se você não usa o cartão para compras e só quer dinheiro na conta, essa margem extra não serve para nada. Recusar é a decisão certa na maioria dos casos.
Como contratar o consignado do INSS com segurança?
A contratação segura começa antes da proposta, com a checagem de quem está do outro lado, e termina com a conferência do contrato averbado no Meu INSS. Nenhuma etapa pode ser feita por telefone.
- Confirme se a instituição é autorizada pelo Banco Central. A consulta é pública e gratuita, e a resposta “nenhuma instituição encontrada” significa que a empresa não pode operar crédito.
- Peça a proposta por escrito com quatro números, o valor liberado, a taxa mensal, a quantidade de parcelas e o Custo Efetivo Total anual. O CET é obrigatório antes da assinatura e engloba juros, tributos, tarifas e seguros.
- Compare pelo menos três propostas usando o CET, nunca a parcela. A parcela menor quase sempre esconde prazo maior e total pago mais alto.
- Desbloqueie o benefício só no momento de fechar, com a proposta escolhida definida, e nunca a pedido de quem ligou oferecendo.
- Recuse pacotes que você não pediu, especialmente cartão consignado, cartão benefício e seguro prestamista apresentado como obrigatório.
- Depois da liberação do dinheiro, confira o contrato no extrato de consignações do Meu INSS e guarde o comprovante com a data do crédito.
Um cuidado costuma ser esquecido nessa lista. O pagamento antecipado de qualquer taxa para liberar crédito é sempre golpe, sem exceção, porque nenhuma instituição autorizada pelo Banco Central pode cobrar valor prévio para conceder empréstimo. Pedido de Pix antes da liberação encerra a conversa.
Na minha experiência, o aposentado que pede tudo por escrito e diz que vai pensar até o dia seguinte resolve sozinho 90% dos problemas do consignado. A pressa é a ferramenta de venda mais eficiente desse mercado, e ela some quando o cliente marca de voltar amanhã.
Desconto indevido no benefício, como contestar e como desistir em 7 dias?
Existem dois caminhos diferentes, e escolher o certo economiza meses. Se você nunca contratou, o caso é de contestação de desconto indevido. Se contratou e se arrependeu, o caso é de direito de arrependimento.
O arrependimento vale por 7 dias corridos e, no consignado do INSS, esse prazo conta do recebimento do crédito, não da assinatura do contrato. Para exercer, você comunica a desistência à instituição por escrito e devolve integralmente o valor recebido, e o contrato é cancelado sem custo. O prazo curto é o motivo pelo qual vale conferir o extrato no mesmo dia em que o dinheiro cai.
A contestação de desconto que você não reconhece segue outro rito. O pedido pode ser feito pelo Meu INSS, pela Central 135, no consumidor.gov.br, na ouvidoria da instituição ou no Procon. A página oficial sobre consignação em benefícios do INSS e medidas de segurança descreve o passo a passo. Descontos associativos vedados pela Lei 15.327/2026 precisam ser devolvidos em até 30 dias depois da notificação. Já a devolução de valores descontados indevidamente pela instituição tem prazo de até 2 dias úteis.
Guarde tudo desde o primeiro contato. Número de protocolo, data, nome de quem atendeu e print da tela do extrato valem mais do que qualquer argumento na hora de cobrar o estorno. São eles que sustentam a reclamação se o caso precisar ir para o Judiciário.
Um erro que atrapalha aqui é parar no telefone do banco. Registre o protocolo no INSS e no consumidor.gov.br no mesmo dia, porque esses dois registros criam prazo formal de resposta e mudam completamente a velocidade do atendimento.
Perguntas frequentes sobre o crédito consignado do INSS
Quem recebe BPC pode fazer empréstimo consignado?
Sim, com regra mais restrita. O beneficiário do BPC tem margem total de 35%, sendo 30% para parcelas de empréstimo e 5% para cartão consignado. Não existe a fatia de cartão benefício que aposentados e pensionistas têm. O bloqueio automático da Lei 15.327/2026 e a exigência de biometria valem igualmente.
Preciso ir ao banco para desbloquear o benefício?
Não. O desbloqueio é feito pelo próprio titular no aplicativo ou no site Meu INSS, com biometria ou assinatura eletrônica qualificada, ou pela Central 135. O serviço é gratuito e não pode ser feito por procurador nem por representante legal, mesmo com procuração em cartório.
Quantos empréstimos consignados posso ter ao mesmo tempo?
Não existe um número fixo de contratos, o que existe é limite de margem. Enquanto couber dentro dos 35% destinados a parcelas de empréstimo, é possível ter mais de um contrato averbado. Cada nova contratação exige um novo desbloqueio do benefício, porque a trava volta sozinha depois de cada operação.
Quem tem mais de 80 anos consegue contratar em 108 parcelas?
Depende da política de cada instituição, porque o prazo de 108 parcelas é o teto regulatório e não um direito automático. Bancos costumam limitar o prazo conforme a idade, e quanto mais alta a idade, menor o número de parcelas oferecido. O seguro prestamista, quando existe, também fica mais caro.
O que é RMC no extrato do meu benefício?
RMC é a sigla de Reserva de Margem Consignável, o valor de até 5% do benefício bloqueado para pagar a fatura do cartão de crédito consignado. Se ela aparece sem que você tenha pedido um cartão, contestar é o caminho, porque significa que existe um contrato de cartão averbado no seu benefício.
Posso quitar o consignado antes do fim do contrato?
Sim, e com desconto. A liquidação antecipada dá direito à redução proporcional dos juros que ainda não venceram, conforme o Código de Defesa do Consumidor. Peça o valor de quitação por escrito, compare com a soma das parcelas restantes e confira se o desconto foi aplicado antes de pagar.
O que verificar antes de liberar o seu benefício
O consignado do INSS continua sendo o crédito mais barato disponível para quem recebe benefício. Nada disso muda o fato de que ele compromete uma parte fixa da sua renda por vários anos. A decisão certa para a maioria dos aposentados é usar menos margem do que a lei permite e escolher o menor prazo possível. Os 45% são um limite legal, nunca uma meta de contratação.
A conclusão muda em duas situações. Quem está pagando rotativo do cartão ou empréstimo pessoal sem garantia troca uma dívida cara por uma barata ao migrar para o consignado. Nesse caso o contrato faz sentido mesmo comprometendo margem. Quem quer o dinheiro para consumo que pode esperar tem quase sempre a alternativa melhor de não contratar.
Comece hoje por uma tarefa de cinco minutos. Entre no Meu INSS e confira se o seu benefício está bloqueado para novos empréstimos. Olhe também a lista de consignações ativas, procurando siglas como RMC e RCC que você não reconheça. Se encontrar algo estranho, abra protocolo no mesmo dia. Para comparar as regras com as de quem trabalha com carteira assinada ou no serviço público, vale ler sobre as diferenças entre o consignado privado e o público. Os demais guias da categoria de crédito consignado completam o quadro.
Este texto tem caráter informativo e educacional e trata das regras gerais do crédito consignado para beneficiários do INSS vigentes em setembro de 2026. As simulações partem de premissas declaradas e não substituem a análise do seu benefício, da sua margem e do contrato oferecido pela instituição. Para o seu caso concreto, confirme as condições nos canais oficiais do INSS e, se precisar, procure orientação de um profissional habilitado.