O consignado CLT é o empréstimo com desconto em folha para quem tem carteira assinada, criado pela Lei 15.179/2025. Você compromete até 35% do salário líquido, contrata pelo aplicativo da Carteira de Trabalho Digital e paga, em média, 3,66% ao mês, contra 6,42% do crédito pessoal comum.
Se você já tentou um empréstimo no aplicativo do banco e viu a parcela chegar quase ao dobro do que esperava, a diferença está na garantia. O banco que desconta direto da folha corre menos risco de calote, e cobra menos por isso.
O que mudou em 2026 é que o desconto em folha deixou de ser o único conforto do credor. Desde 26 de junho, o trabalhador pode oferecer parte das verbas rescisórias e do FGTS como garantia, e essa escolha derruba a taxa ainda mais. Só que ela também muda o que acontece com a dívida no dia em que o vínculo acaba.
Neste texto você vai ver quanto cabe na sua margem e como pedir propostas pela Carteira de Trabalho Digital. Também vai ver quanto a diferença de taxa representa em reais e o que o banco pode reter da sua rescisão.
Neste artigo
- O que é o consignado CLT e quem pode contratar em 2026
- Como contratar o consignado CLT pela Carteira de Trabalho Digital, passo a passo
- Quanto do seu salário cabe na margem de 35% do consignado CLT
- Quanto custa o consignado CLT e quanto você economiza em relação ao crédito pessoal
- Como funcionam as garantias de FGTS e verbas rescisórias no consignado CLT
- O que acontece com a dívida do consignado CLT se você for demitido
- Como sair mais barato depois de contratar o consignado CLT
- Perguntas frequentes sobre o consignado CLT
- Conclusão
O que é o consignado CLT e quem pode contratar em 2026
O consignado CLT, batizado pelo governo de Crédito do Trabalhador, é um empréstimo em que a parcela sai do contracheque antes de o salário cair na conta. A base legal é a Lei 10.820/2003 na redação da Lei 15.179, de 24 de julho de 2025. Foi ela que abriu a consignação em folha do setor privado por meio de plataforma digital.
Podem contratar empregados celetistas, trabalhadores rurais, empregados domésticos, empregados de MEI e diretores não empregados com direito ao FGTS. Ficam de fora trabalhadores intermitentes, temporários, aprendizes e servidores estatutários, que têm regras próprias. Segundo as perguntas frequentes do Ministério do Trabalho e Emprego, consultadas em setembro de 2026, é preciso ter registro de remuneração na última competência do eSocial. Também não pode haver outro consignado ativo no mesmo vínculo.
A regra do um contrato por vínculo costuma pegar as pessoas de surpresa. Quem tem dois empregos formais pode ter dois consignados, um em cada folha, mas quem tem um emprego só não consegue somar dois contratos no mesmo contracheque. Para pegar mais dinheiro nesse caso, o caminho é o refinanciamento do contrato que já existe, e aí o custo muda bastante.
O prazo também é maior do que a maioria imagina. A Portaria MTE 435/2025 admite até 96 parcelas mensais para celetistas, rurais e domésticos, e até 144 parcelas para celetistas de empresas públicas e da administração indireta. Prazo longo derruba a parcela e engorda o total pago, e vale lembrar que oito anos de desconto em folha é mais tempo do que a maioria das pessoas fica no mesmo emprego.
Imagine uma auxiliar administrativa com dois anos de casa e salário de R$ 3.000. Ela cabe no programa, tem margem disponível e consegue pedir propostas no mesmo dia. Já o marido dela, que trabalha como intermitente em eventos, não consegue, porque a modalidade dele não está contemplada.
E se o contrato de trabalho for novo? Não existe carência mínima de tempo de empresa na norma, mas cada banco define a própria política, e é comum a oferta sair menor ou nem sair para quem tem poucos meses de registro. E se você for demitido no meio do contrato? A dívida não desaparece, e o assunto tem uma seção inteira mais adiante neste texto.
Com frequência, o problema é gente comparando o consignado CLT com o consignado do setor público e se frustrando com a taxa. São produtos diferentes, porque o servidor tem estabilidade e o celetista pode ser demitido amanhã. Para a maioria das pessoas, o caminho mais sensato é tratar o consignado CLT como o crédito mais barato disponível para quem tem carteira assinada. Barato em termos absolutos ele não é, porque 3,66% ao mês ainda pesa muito em prazo longo.
Como contratar o consignado CLT pela Carteira de Trabalho Digital, passo a passo
A contratação começa no aplicativo da Carteira de Trabalho Digital, onde você autoriza os bancos habilitados a consultar seus dados e recebe propostas para comparar. O fluxo foi desenhado como um leilão, em que as instituições disputam o seu contrato, e não como uma fila em que você pede crédito a um banco de cada vez.
- Atualize o aplicativo e entre com a conta gov.br. A Carteira de Trabalho Digital usa o mesmo login do Meu INSS e do Gov.br, e o nível de conta precisa estar validado para liberar as funções de crédito.
- Abra a área de empréstimo consignado e autorize a consulta. Você libera nome, CPF, salário e tempo de empresa para as instituições habilitadas pelo Ministério do Trabalho, o que permite que elas calculem a oferta.
- Escolha o valor e o prazo que quer simular. Vale simular mais de uma combinação, porque a mesma quantia em 24 e em 48 parcelas produz totais muito diferentes.
- Decida se vai oferecer garantia. Pela Carteira de Trabalho Digital, a cobertura das garantias é integral, e essa escolha costuma ser o que mais derruba a taxa da proposta.
- Espere até 24 horas pelas propostas. A Portaria MTE 435/2025 impede um novo pedido enquanto houver requisição feita dentro desse intervalo, então não adianta repetir a solicitação achando que vem oferta melhor.
- Compare pelo Custo Efetivo Total, não pela taxa de juros. O CET inclui IOF, tarifas e seguros embutidos, e é o único número que permite comparar bancos diferentes de forma honesta.
- Confirme com biometria e guarde o contrato. A formalização acontece com reconhecimento biométrico, e o documento fica disponível para download no próprio aplicativo.
Depois de 25 de abril de 2025, os bancos também passaram a poder iniciar contratos pelos próprios canais eletrônicos. A diferença é relevante, porque nesse caminho a cobertura das garantias é de 50% do valor do empréstimo, enquanto pela Carteira de Trabalho Digital ela chega a 100%. Menos garantia costuma significar taxa maior.
Uma armadilha que aparece direto é a pressa. Um vendedor de loja com salário de R$ 2.500 recebeu quatro propostas e aceitou a primeira da tela porque a parcela era a menor. Só depois percebeu que o prazo era de 60 meses em vez de 24. A parcela menor custou a ele quase o dobro de juros no total.
E se as propostas não chegarem? Geralmente é falta de margem disponível, consignado ativo no mesmo vínculo ou dado de remuneração ainda não enviado pelo empregador ao eSocial. E se você se arrepender? O prazo de desistência é de sete dias corridos contados do recebimento do crédito, devolvendo o valor integral à instituição.
Um erro caro nessa etapa é escolher a proposta pela parcela. Uma boa prática é anotar em um papel as quatro ofertas com parcela, número de parcelas, CET anual e total a pagar. Depois escolheria a de menor total que ainda cabe no orçamento. Comparar empréstimos pelo Custo Efetivo Total é o que separa quem paga R$ 5 mil de juros de quem paga R$ 10 mil pelo mesmo dinheiro.
Quanto do seu salário cabe na margem de 35% do consignado CLT
A margem do consignado CLT é de 35% da remuneração disponível, e remuneração disponível não é o salário bruto. Segundo a Portaria MTE 435/2025, em sua versão compilada, o cálculo parte das rubricas habituais com incidência de contribuição previdenciária e desconta INSS, imposto de renda retido na fonte e demais descontos obrigatórios.
Isso muda o número final mais do que parece. Com a tabela progressiva do INSS de 2026, quem ganha R$ 3.000 por mês contribui com R$ 248,60, o que deixa uma remuneração disponível de R$ 2.751,40. A margem de 35% sobre esse valor é de R$ 962,99, e não os R$ 1.050 que sairiam de uma conta feita sobre o bruto.
| Salário bruto | INSS 2026 | Remuneração disponível | Margem de 35% |
|---|---|---|---|
| R$ 1.621,00 | R$ 121,57 | R$ 1.499,43 | R$ 524,80 |
| R$ 2.000,00 | R$ 155,69 | R$ 1.844,31 | R$ 645,51 |
| R$ 3.000,00 | R$ 248,60 | R$ 2.751,40 | R$ 962,99 |
| R$ 4.500,00 | R$ 431,51 | R$ 4.068,49 | R$ 1.423,97 |
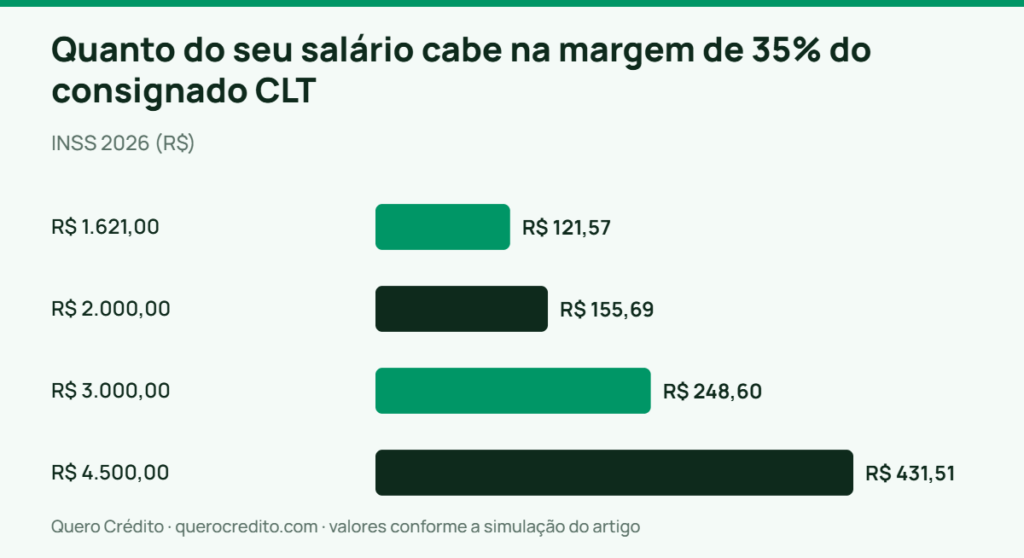
Simulação feita em 15/09/2026 com a tabela progressiva de contribuição do INSS vigente em 2026 e sem IRRF, já que a isenção da Lei 15.270/2025 alcança quem recebe até R$ 5.000 por mês. Vale-transporte, plano de saúde e outros descontos reduzem ainda mais a base, então a margem real pode ficar abaixo da tabela.
A armadilha aqui é confundir margem com capacidade de pagamento. O fato de caber R$ 962,99 no contracheque de quem ganha R$ 3.000 não significa que sobra esse dinheiro no fim do mês. Comprometer um terço do líquido com uma parcela fixa por dois ou três anos derruba o orçamento na primeira despesa inesperada. O desconto em folha, afinal, não aceita atraso negociado.
E se o seu salário variar? Comissão, hora extra e adicional noturno entram na base quando são habituais, o que faz a margem oscilar mês a mês e pode travar uma parcela que passou a não caber. E se você já tiver pensão alimentícia descontada em folha? Ela é desconto compulsório e reduz a remuneração disponível antes do cálculo dos 35%, encolhendo a margem. Quem quiser entender o mecanismo com mais calma encontra o detalhamento no guia sobre margem consignável e limite de desconto em folha.
Tem gente que acha que usar a margem inteira é sinal de bom aproveitamento do crédito barato, e quase sempre está enganada. Na minha experiência, a faixa que não sufoca fica entre 10% e 20% do líquido, porque a margem cheia elimina qualquer folga para emergência e empurra a pessoa para o cartão no mês seguinte. Antes de contratar, vale olhar quanto da renda comprometer com consignado sem sufocar o orçamento e usar esse número como teto pessoal, abaixo do teto legal.
Quanto custa o consignado CLT e quanto você economiza em relação ao crédito pessoal
Em julho de 2026, a taxa média do consignado do setor privado foi de 3,66% ao mês, o equivalente a 53,9% ao ano. No mesmo mês, o crédito pessoal não consignado ficou em 6,42% ao mês, ou 111,0% ao ano. Os números são das estatísticas de taxas de juros por modalidade divulgadas pelo Banco Central, séries 25466 e 25464 do sistema SGS.
A diferença de 2,76 pontos percentuais ao mês parece pequena na tela e é enorme no bolso. Em um empréstimo de R$ 10.000 em 24 parcelas, calculado pela tabela Price com data-base de 15/09/2026, a parcela sai por R$ 633,24 no consignado e por R$ 827,98 no crédito pessoal comum.
| Empréstimo de R$ 10.000 em 24 meses | Consignado CLT (3,66% a.m.) | Crédito pessoal (6,42% a.m.) |
|---|---|---|
| Parcela mensal | R$ 633,24 | R$ 827,98 |
| Total pago | R$ 15.197,71 | R$ 19.871,46 |
| Só de juros | R$ 5.197,71 | R$ 9.871,46 |
São R$ 4.673,75 de diferença pelo mesmo dinheiro, o suficiente para pagar quase metade do empréstimo de novo. Simulação com taxas médias do Banco Central de julho de 2026, sistema de amortização Price, sem IOF e sem seguros, apenas para comparar as modalidades.
Falta o custo que quase ninguém soma. O IOF de crédito para pessoa física é de 0,0082% ao dia sobre cada parcela de principal, limitado a 365 dias, mais 0,38% fixo sobre o valor contratado, conforme o Decreto 6.306/2007. Nesse empréstimo de R$ 10.000 em 24 meses, o IOF fica em cerca de R$ 287,52, ou 2,88% do valor liberado, e ele entra no CET. Seguro prestamista, quando embutido, pode acrescentar outro tanto, e o seguro prestamista nem sempre é obrigatório.
E se você conseguir a taxa de 1,99% ao mês oferecida nas operações com garantia? A mesma parcela de R$ 10.000 em 24 meses cai para R$ 528,11, com R$ 2.674,69 de juros no total. E se o prazo for de 36 meses em vez de 24, na taxa média de 3,66%? A parcela cai para R$ 504,24, mas o juro total sobe para R$ 8.152,64, quase R$ 3 mil a mais do que no prazo curto.
Na prática, vejo dar mais errado é a pessoa comemorar a taxa e ignorar o prazo. O ideal é fixar primeiro a parcela máxima que cabe no orçamento e só depois escolher o menor prazo que fica abaixo desse teto. Cada ano a mais de contrato adiciona juros que não voltam. Quem quiser ver a conta aberta de uma operação típica pode olhar quanto custa de verdade um consignado de R$ 10 mil em 2026.
Como funcionam as garantias de FGTS e verbas rescisórias no consignado CLT
Desde 26 de junho de 2026, você pode oferecer parte da sua rescisão futura como garantia do consignado CLT, e isso derruba a taxa da proposta. A regra está na Portaria MTE nº 1.115, de 25 de junho de 2026, que alterou a Portaria MTE 435/2025 para permitir garantias nas operações com consignação em folha. A liberação foi noticiada pela CNN Brasil no mesmo dia.
São três garantias possíveis, e você escolhe se oferece alguma, todas ou nenhuma. A primeira é de 35% das verbas rescisórias, válida independentemente do motivo do fim do contrato. A segunda é de até 10% do saldo da conta vinculada do FGTS, restrita à demissão sem justa causa, demissão indireta, culpa recíproca ou força maior. Ela vale apenas para quem está na sistemática do saque-rescisão. A terceira é de até 100% da multa rescisória do FGTS paga pelo empregador, só na demissão sem justa causa.
Segundo o anúncio do Ministério do Trabalho sobre garantias no Crédito do Trabalhador, de 26 de junho de 2026, as operações com garantia trabalham com juros limitados a 1,99% ao mês. A pasta informou ainda que o programa chegou a uma carteira ativa superior a R$ 133 bilhões e a 10 milhões de trabalhadores com contratos ativos em 15 meses de funcionamento.
Um operador de produção com salário de R$ 3.000 e dois anos de casa tem cerca de R$ 6.240 depositados no FGTS, considerando os 8% mensais sobre 26 depósitos. Nesse caso, a garantia de 10% do saldo vale R$ 624, e a garantia de 100% da multa de 40% vale R$ 2.496. Somando 35% de verbas rescisórias que hipoteticamente cheguem a R$ 6.000, o pacote de garantias alcança R$ 5.220.
O custo menos visível está em dois detalhes. Quem aderiu ao saque-aniversário do FGTS perde a garantia dos 10% do saldo, porque a norma a restringe a quem está no saque-rescisão. E quem oferece a multa rescisória como garantia está abrindo mão, na prática, do colchão financeiro que existe justamente para o período de desemprego.
E se você contratar pelo aplicativo do banco em vez da Carteira de Trabalho Digital? A cobertura das garantias cai de 100% para 50% do valor do empréstimo, o que tende a produzir taxa maior. E se você quiser oferecer garantia em um contrato antigo? O ministério informou que refinanciamento e portabilidade com garantia entram em etapa posterior, então hoje a funcionalidade vale para contratos novos.
Minha posição é que a garantia vale a pena quando o dinheiro vai para trocar dívida cara por dívida barata, e não quando vai para consumo. Trocar rotativo de cartão, que custava 15,02% ao mês em julho de 2026 segundo o Banco Central, por consignado a 1,99% é uma economia que se paga sozinha. Comprometer a multa rescisória para comprar um celular é hipotecar o próprio seguro-desemprego informal, e esse é o tipo de decisão da qual as pessoas se arrependem exatamente no pior mês da vida.
O que acontece com a dívida do consignado CLT se você for demitido
A dívida não é perdoada com a demissão. As garantias que você ofereceu são executadas para abater o saldo devedor, e o que sobrar continua sendo seu. Esse resto pode ser pago com recursos próprios, renegociado com o banco ou descontado no próximo vínculo de emprego.
A Lei 15.179/2025 previu esse redirecionamento de forma expressa. Pelo art. 1º, § 9º, em caso de rescisão ou suspensão do contrato de trabalho, o redirecionamento das consignações para outros vínculos é automático, independentemente de consentimento adicional do devedor. Na prática, você troca de emprego e o desconto reaparece no novo contracheque.
Volte ao operador de produção do exemplo anterior. Se ele pegou R$ 10.000 em 24 parcelas a 3,66% ao mês e foi demitido sem justa causa logo depois da décima segunda parcela, o saldo devedor está em R$ 6.061,97. Com as garantias de R$ 5.220 executadas, restam R$ 841,97 de dívida, que ele leva para o próximo emprego ou negocia diretamente com o banco.
A situação piora bastante quando a saída é a pedido. O Ministério do Trabalho é explícito ao dizer que a dívida se mantém se o trabalhador pedir demissão, e que nesse caso ele não pode usar o FGTS para quitá-la. Também não há multa rescisória para executar, então sobra a garantia de 35% das verbas rescisórias, que costuma ser bem menor.
Há ainda um detalhe operacional que confunde muita gente. Na competência do desligamento, o empregador aplica o desconto da parcela do mês desde que haja remuneração disponível na rescisão, mas não cabe desconto de parcelas sobre valores pagos depois do desligamento. Ou seja, o banco não continua descontando da empresa, ele passa a cobrar de você.
E se você ficar desempregado por vários meses? O saldo vira uma dívida comum, sujeita a juros de inadimplência e negativação, e vale entender o que acontece quando você para de pagar um empréstimo antes de simplesmente deixar vencer. E se a demissão for por justa causa? Não há multa rescisória nem saque do FGTS, então só a garantia sobre verbas rescisórias se aplica, e ela incide sobre um valor pequeno.
Cuidado para não tratar o consignado como dívida que se resolve sozinha porque sai da folha. Antes de assinar, vale fazer a conta do pior cenário, calculando quanto sobrar de saldo devedor se a demissão viesse na metade do contrato. Só contrataria se esse número coubesse na reserva que tenho. Quem não consegue responder a essa pergunta está contratando no escuro.
Como sair mais barato depois de contratar o consignado CLT
Depois de assinar, você ainda tem três caminhos para reduzir o custo, sendo eles a desistência em sete dias, a portabilidade para outro banco e a quitação antecipada com desconto de juros. Nenhum deles depende de boa vontade do credor, porque os três estão previstos em norma.
A desistência é o caminho mais rápido e o de janela mais curta. O trabalhador tem sete dias corridos, contados do recebimento do crédito, para devolver o valor integral à instituição financeira e desfazer a operação. Se a proposta que você aceitou era pior do que a do banco concorrente, esse é o momento de voltar atrás sem custo.
A portabilidade pode ser pedida a qualquer tempo, respeitadas as regras vigentes, e é direito do devedor pela Resolução CMN 5.057/2022. A norma também proíbe repassar o custo da operação ao devedor, então cobrança de tarifa para portar é irregular. Na prática, quem contratou em um momento de taxa alta e viu o mercado melhorar consegue reduzir a parcela sem pegar dinheiro novo. O passo a passo está no guia de portabilidade de crédito consignado.
A quitação antecipada garante redução proporcional dos juros pelo art. 52, § 2º, do Código de Defesa do Consumidor. No empréstimo de R$ 10.000 a 3,66% ao mês em 24 parcelas, quitar logo após a décima oitava parcela custa R$ 3.356,58, valor bem abaixo dos R$ 3.799,44 que faltariam pagar em parcelas. A economia de R$ 442,86 aparece porque os juros futuros deixam de ser cobrados.
A armadilha desta etapa é o refinanciamento disfarçado de alívio. O banco liga oferecendo reduzir a parcela, e o que ele faz é quitar o contrato antigo, alongar o prazo e liberar um troco, com juros recalculados sobre um saldo maior. A parcela cai, o total pago sobe, e a pessoa sai da ligação achando que economizou.
E se o banco recusar a portabilidade? A recusa não é permitida na origem, e a reclamação vai para o próprio banco, para o consumidor.gov.br e para o Banco Central. E se aparecer alguém cobrando taxa adiantada para liberar ou transferir o crédito? É golpe, porque não existe pagamento antecipado para contratar consignado, e vale reconhecer os sinais no texto sobre golpe do falso empréstimo.
Um padrão recorrente é gente aceitando refinanciamento no telefone e recusando portabilidade por achar burocrática. A saída mais segura é inverter essa ordem, pedindo primeiro a proposta de portabilidade em pelo menos dois bancos, comparando o CET anual, e só considerar refinanciamento se houver necessidade real de dinheiro novo. Trocar de credor para pagar menos é diferente de pegar mais dinheiro para sentir alívio no mês.
Perguntas frequentes sobre o consignado CLT
Posso ter dois consignados CLT ao mesmo tempo?
Não no mesmo vínculo de emprego. A regra do Ministério do Trabalho permite um empréstimo consignado por contrato de trabalho, então quem tem dois vínculos formais pode ter dois consignados, um em cada folha. Para aumentar o valor no mesmo emprego, o caminho é o refinanciamento, que costuma alongar o prazo e aumentar o total de juros.
O consignado CLT consulta o SPC e a Serasa?
Sim, os bancos continuam fazendo análise de crédito e consultando birôs antes de enviar a proposta. A diferença é que o desconto em folha reduz o peso do score na decisão, o que explica por que muita gente negativada consegue consignado e não consegue crédito pessoal. Score baixo tende a aparecer na forma de taxa maior, e não necessariamente de recusa.
Quem está no saque-aniversário do FGTS pode oferecer garantia?
Pode oferecer as garantias de 35% das verbas rescisórias e de até 100% da multa rescisória, mas não a de 10% do saldo do FGTS. A Portaria MTE 1.115/2026 restringe essa garantia a quem está na sistemática do saque-rescisão. Quem aderiu ao saque-aniversário e quer usar o saldo como garantia precisa voltar ao saque-rescisão, respeitando a carência prevista na regra do FGTS.
O empregador precisa autorizar o consignado CLT?
Não. A contratação é feita pelo trabalhador na Carteira de Trabalho Digital ou nos canais do banco, e o empregador entra depois, apenas para operacionalizar o desconto na folha e repassar o valor à instituição. Reter o desconto sem repassar é infração, punida com multa de 30% do valor retido pela Lei 15.179/2025.
Quanto tempo demora para o dinheiro cair?
As propostas aparecem em até 24 horas depois do pedido feito no aplicativo, e o crédito costuma ser liberado no mesmo dia ou no dia útil seguinte à assinatura com biometria. O prazo exato depende do banco escolhido, e a contagem dos sete dias de desistência começa no recebimento do dinheiro, não na assinatura.
Vale mais a pena consignado CLT ou antecipação do saque-aniversário?
Depende do valor de que você precisa e do que já tem no FGTS. A antecipação não compromete o salário mensal, mas costuma sair com taxa próxima ou superior à do consignado e consome parcelas futuras do fundo. O consignado dá acesso a valores maiores e a prazos longos, ao custo de uma parcela fixa no contracheque, e a comparação direta está no texto sobre consignado ou antecipação do saque-aniversário.
Conclusão
Para a maioria dos trabalhadores com carteira assinada, o consignado CLT é a linha de crédito mais barata disponível. A distância para o crédito pessoal comum justifica o esforço de comparar propostas com calma. Em um empréstimo de R$ 10.000 em dois anos, a escolha entre as duas modalidades separa R$ 5.197,71 de juros de R$ 9.871,46, o que equivale a quase meio empréstimo de diferença.
O cenário muda quando o dinheiro vai para consumo em vez de troca de dívida. Comprometer 35% do líquido por 96 meses para financiar um gasto que não gera economia é o tipo de contrato que ainda estará descontando do seu salário em 2034. A margem existe como teto legal, não como meta a ser atingida, e a faixa que costuma funcionar fica bem abaixo dela.
Seu primeiro passo é abrir a Carteira de Trabalho Digital, pedir propostas e anotar CET anual, número de parcelas e total a pagar de cada oferta antes de decidir qualquer coisa. Se o objetivo for quitar cartão ou cheque especial, leve junto o extrato dessas dívidas e compare o total de juros dos dois cenários. Essa conta costuma decidir sozinha se o consignado faz sentido para você. Se ainda estiver em dúvida entre modalidades, o comparativo entre consignado e empréstimo pessoal em cada situação ajuda a fechar a decisão.
Aviso: este conteúdo tem finalidade informativa e educacional sobre o consignado CLT e não constitui recomendação de crédito, consultoria financeira ou indicação de instituição. Simulações usam taxas médias do Banco Central de julho de 2026 e premissas declaradas, e as condições reais variam conforme banco, prazo, garantias oferecidas e análise individual. Antes de comprometer sua margem em folha, confira o Custo Efetivo Total no contrato. Para orientação sobre o seu caso, procure um profissional habilitado ou os canais oficiais de atendimento ao consumidor.