Benefício bloqueado para empréstimo é a situação padrão de todo aposentado e pensionista desde janeiro de 2026, quando a Lei 15.327/2026 tornou o bloqueio automático. O desbloqueio é gratuito e só o titular pode fazer, pelo aplicativo ou site Meu INSS, com biometria facial. Depois de cada contratação, o benefício volta a ficar bloqueado.
A cena costuma acontecer no balcão. O aposentado chega ao banco para pedir um consignado, o atendente digita o número do benefício e devolve a frase que assusta, de que o benefício está bloqueado para empréstimo. Muita gente sai dali achando que perdeu algum direito ou que tem alguma pendência escondida no INSS.
Não tem. O bloqueio deixou de ser exceção e virou o estado natural de qualquer benefício, exatamente para dificultar a vida de quem faz empréstimo no nome dos outros. Quem abre a torneira agora é você, e só você, por um caminho que não passa por telefone, por WhatsApp nem por procuração.
Este texto explica o que a lei mudou e mostra as cinco situações que deixam um benefício bloqueado. Também traz o passo a passo do desbloqueio no Meu INSS, o que fazer quando a biometria não é reconhecida e a conta de quanto custa o consignado depois que a porta se abre.
Neste artigo
- O que significa benefício bloqueado para empréstimo no INSS
- Por que o seu benefício está bloqueado se você nunca pediu bloqueio
- Como desbloquear o benefício para empréstimo no Meu INSS passo a passo
- O que fazer se o desbloqueio falhar ou a biometria não for reconhecida
- Por que o benefício volta a ficar bloqueado depois de cada empréstimo
- Por que não dá para desbloquear o benefício por telefone, WhatsApp ou procuração
- Quanto custa contratar um consignado depois de desbloquear o benefício em 2026
- Perguntas frequentes sobre benefício bloqueado para empréstimo
- O que fazer agora
O que significa benefício bloqueado para empréstimo no INSS
Significa que o seu benefício não aceita nenhuma nova operação de crédito consignado enquanto você não autorizar, de forma pessoal e identificada. Não é punição, não é erro de sistema e não indica problema no seu cadastro. É o desenho novo do sistema, aplicado a todo mundo ao mesmo tempo.
A base disso está no artigo 6º da Lei 15.327, de 6 de janeiro de 2026, que inseriu parágrafos novos no artigo 115 da Lei 8.213/1991. O parágrafo 9º determina que os benefícios ficam bloqueados para descontos e só podem ser desbloqueados por autorização prévia e pessoal do titular, autenticada por biometria, por assinatura eletrônica qualificada ou por autenticação multifator. O parágrafo 12 manda bloquear de novo depois de cada contratação, e o parágrafo 13 proíbe contratar ou desbloquear por procuração ou por central telefônica.
A inversão é o ponto central. Antes, o benefício nascia liberado e o aposentado precisava correr atrás do bloqueio depois que a fraude já tinha acontecido. Agora o benefício nasce fechado, e quem quiser crédito precisa se identificar antes.
Vale traduzir isso em dinheiro, porque o bloqueio protege um valor concreto. Quem recebe o piso previdenciário de R$ 1.621,00 em 2026 tem R$ 567,35 por mês disponíveis para desconto de empréstimo consignado, que é o limite de 35% da renda. Esses R$ 567,35 comportam um contrato de até R$ 20.457,77 em 60 parcelas, considerando o teto de juros de 1,85% ao mês. É esse o tamanho do estrago que uma contratação fraudulenta consegue causar em um benefício de salário mínimo.
A armadilha aparece logo depois da frase do atendente. Quem ouve que o benefício está bloqueado costuma ser abordado por alguém que promete resolver, cobra uma taxa de R$ 50,00 ou R$ 100,00 e pede a senha do gov.br. O desbloqueio é gratuito e ninguém pode fazê-lo por você, então qualquer cobrança nesse ponto é sinal de golpe. Se a conversa começou por uma ligação que você não pediu, desligue e faça você mesmo pelo aplicativo.
E se o seu benefício é antigo, concedido há dez ou quinze anos? Está bloqueado do mesmo jeito, porque a regra alcança todos os benefícios administrados pelo INSS, não só os novos. E se você já tem um consignado ativo contratado antes de 2026? O contrato antigo continua valendo e sendo descontado normalmente, já que o bloqueio impede operações novas e não cancela as que existem. As regras gerais da modalidade estão reunidas no nosso guia sobre crédito consignado do INSS em 2026.
Não é raro ver aposentado tratando o bloqueio como um problema para resolver às pressas, quando ele é a única trava que separa o benefício de um contrato feito por terceiro. Para a maioria das pessoas, faz mais sentido deixar o benefício bloqueado como estado permanente e só desbloquear no dia em que houver uma decisão tomada sobre pegar o empréstimo. Quem desbloqueia por precaução, sem precisar, entrega de graça a proteção que a lei acabou de dar.
Por que o seu benefício está bloqueado se você nunca pediu bloqueio
Porque o bloqueio é automático em cinco situações diferentes, e só uma delas depende de você pedir. O artigo 8º da Instrução Normativa PRES/INSS 138/2022 lista as hipóteses, e a mais comum é simplesmente o benefício ter sido concedido.
Segundo a Instrução Normativa 138/2022 do INSS, atualizada em maio de 2026, o bloqueio acontece automaticamente na concessão do benefício, na transferência entre agências e por solicitação do titular ou de procurador. Também é acionado quando dados sensíveis são alterados pelo Meu INSS e quando é comandada a reativação do benefício. O parágrafo 1º do mesmo artigo traz a carência mais importante para quem acabou de se aposentar. Benefícios concedidos a partir de 1º de abril de 2019 ficam bloqueados por noventa dias contados da Data de Despacho do Benefício, a DDB.
Esse prazo tem data certa e dá para calcular sozinho. Uma aposentadoria com DDB em 10 de agosto de 2026 só libera contratação de consignado em 8 de novembro de 2026, e nenhum banco consegue antecipar isso. A DDB aparece na carta de concessão e no extrato do benefício, disponíveis no Meu INSS.
A exceção que quase ninguém conhece é a da primeira instituição pagadora. Durante os noventa dias, a norma admite a contratação feita diretamente com o banco que paga o benefício. É por isso que o gerente daquele banco consegue oferecer crédito enquanto os concorrentes dizem que está bloqueado. Parece vantagem, mas é o momento de menor concorrência da sua vida financeira, porque você só tem uma porta aberta e nenhuma proposta para comparar.
O custo invisível dessa pressa é grande. Um contrato de R$ 5.000,00 fechado a 1,85% ao mês em 60 parcelas custa R$ 138,66 por mês, com total pago de R$ 8.319,82. Se a mesma pessoa tivesse esperado os noventa dias e conseguido negociar, a diferença de meio ponto percentual ao mês já mudaria centenas de reais no total. Esse mesmo prazo de noventa dias da DDB também trava a portabilidade para outro banco quando o contrato foi feito com a primeira instituição pagadora. A pressa de hoje amarra a negociação de amanhã.
E se o bloqueio apareceu logo depois de você mudar o endereço ou a conta de recebimento no aplicativo? Foi a hipótese de alteração de dados sensíveis, uma trava de segurança pensada exatamente para o caso de alguém ter invadido o seu cadastro. E se o benefício foi transferido de cidade? A norma prevê bloqueio na transferência entre agências, com possibilidade de desbloqueio depois de sessenta dias.
Boa parte das pessoas acha que benefício bloqueado significa benefício com problema, só que na maior parte dos casos é a regra padrão funcionando. Antes de pedir qualquer desbloqueio, vale abrir o extrato de empréstimo consignado no Meu INSS para ver a margem disponível e conferir se já existe algum contrato que você não reconhece. Descobrir isso antes de abrir a porta economiza meses de discussão depois.
Como desbloquear o benefício para empréstimo no Meu INSS passo a passo
O desbloqueio é feito pelo próprio titular, no aplicativo ou no site Meu INSS, com validação por biometria facial. O serviço é gratuito e não exige ida à agência, documento reconhecido em cartório nem intermediário de qualquer tipo.
Segundo a carta de serviços do governo federal sobre bloquear ou desbloquear benefício para empréstimo, o pedido pode ser feito por aposentados e pensionistas do INSS. Representantes legais também podem, desde que apresentem a documentação de representação. O procurador não pode solicitar esse serviço. Os canais são o aplicativo Meu INSS e o endereço gov.br/meuinss, e os documentos exigidos são um documento de identificação com foto e o CPF.
O caminho dentro do aplicativo tem quatro passos.
- Entre no Meu INSS com o seu CPF e a senha da conta gov.br, pelo aplicativo ou pelo site. Se você nunca usou, a conta gov.br é a mesma de outros serviços públicos e pode ser criada no próprio aplicativo.
- Abra o campo “Do que você precisa?”, que fica na tela inicial logo abaixo do seu nome, e digite a palavra “Bloquear” ou “Desbloquear”.
- Selecione o serviço de bloqueio e desbloqueio do benefício para empréstimo e confirme qual benefício você quer desbloquear, caso receba mais de um.
- Faça a validação biométrica seguindo as instruções da tela, com o rosto enquadrado e boa iluminação. O artigo 8º da Instrução Normativa 138/2022 exige confirmação da biometria do titular, com validação de vivacidade e correspondência facial.
O detalhe que o balcão do banco não conta é o prazo formal. A carta de serviços registra atendimento imediato para o protocolo, prazo médio de trinta dias corridos e prazo máximo de quarenta e cinco dias corridos para a conclusão. Na maior parte dos casos a liberação acontece na hora, assim que a biometria é aceita, mas conte com a possibilidade de análise quando o cadastro tiver alguma inconsistência.
Repare no que não aparece em passo nenhum. Não existe taxa, não existe formulário em papel, não existe necessidade de levar comprovante de residência e não existe atendimento por telefone para essa etapa. Qualquer pessoa que te ofereça um caminho diferente do aplicativo está te oferecendo outra coisa.
E se você não tem celular com câmera ou não consegue instalar o aplicativo? O serviço também roda no site gov.br/meuinss por um navegador comum. Um familiar pode operar o computador desde que você esteja presente para a validação facial, porque o rosto que a câmera precisa reconhecer é o seu. E se você recebe dois benefícios? O desbloqueio é por benefício, então o pedido precisa ser repetido para cada número.
Cuidado para não desbloquear com semanas de antecedência, antes de ter escolhido o banco. A janela aberta vale para qualquer instituição que tenha convênio com o INSS, então o benefício fica exposto enquanto você pesquisa. A saída mais segura é inverter a ordem, deixando para desbloquear só depois de já ter as propostas na mão e a decisão tomada, com o contrato pronto para ser assinado no mesmo dia.
O que fazer se o desbloqueio falhar ou a biometria não for reconhecida
Existe um caminho alternativo previsto em norma para quem não tem biometria facial cadastrada nas bases do governo, e ele passa pela validação dos dados da conta bancária. O primeiro passo, porém, é descartar as causas simples de falha, que respondem pela maioria das tentativas frustradas.
A regra está no artigo 8º da Instrução Normativa 138/2022, que permite o desbloqueio mediante login gov.br e utilização dos dados da conta bancária quando não existir biometria do titular nas bases governamentais. O INSS detalhou a medida em comunicado de agosto de 2026 sobre beneficiários sem biometria, publicado em 24 de agosto de 2026. O texto deixa claro que a validação biométrica continua sendo a primeira opção, com os dados bancários funcionando apenas quando a biometria não é encontrada.
Antes de concluir que o sistema não funciona, vale eliminar o trivial. Tente de novo com luz natural batendo no rosto, sem óculos escuros, sem boné e sem ninguém aparecendo atrás de você na imagem. Celular muito antigo, câmera frontal riscada e aplicativo desatualizado derrubam a validação com frequência, e a atualização do Meu INSS na loja de aplicativos resolve boa parte dos casos.
Se a falha persistir, os canais para registrar o problema são o próprio Meu INSS, a Central 135 e o consumidor.gov.br. A Central 135 não desbloqueia benefício, porque a lei proíbe, mas registra a ocorrência, gera protocolo e orienta sobre pendências de cadastro que estejam travando a validação.
Esperar custa dinheiro, e essa é a parte que o leitor precisa medir. Se você está tentando desbloquear para pagar uma dívida cara, cada mês de espera tem preço. Uma fatura de R$ 2.000,00 rolando no rotativo do cartão a 15,02% ao mês, que foi a taxa média divulgada pelo Banco Central em julho de 2026, vira R$ 3.043,34 em três meses. São R$ 1.043,34 só de juros no período. Nesse cenário, buscar a solução do cadastro na semana seguinte vale mais do que tentar a mesma foto vinte vezes.
E se o titular estiver acamado, com demência ou legalmente incapaz? Nesse caso quem age é o representante legal, curador ou tutor, com a documentação de representação aceita pelo serviço. Isso é diferente de procuração comum, que a lei passou a vedar justamente para essa finalidade. E se o benefício for um BPC? O bloqueio também se aplica, e o beneficiário do BPC pode solicitar bloqueio e desbloqueio pelos mesmos canais, lembrando que o BPC não admite empréstimo consignado.
Um tropeço comum é a pessoa desistir do aplicativo depois da segunda tentativa e aceitar a ajuda de um “despachante” que aparece na porta da agência. A orientação para a maioria dos casos é insistir no canal oficial por mais alguns dias e, se nada funcionar, registrar protocolo na Central 135 e acompanhar. Nenhuma dificuldade técnica justifica entregar senha, documento ou selfie para terceiro.
Por que o benefício volta a ficar bloqueado depois de cada empréstimo
Porque o rebloqueio é automático e está escrito na lei. O parágrafo 12 do artigo 115 da Lei 8.213/1991, na redação dada pela Lei 15.327/2026, determina que, após cada contratação de crédito consignado, o benefício será bloqueado para novas operações.
A lógica é conter o efeito cascata das fraudes. Quando o benefício ficava liberado depois do primeiro contrato, um único desbloqueio abria espaço para várias operações seguidas, feitas em bancos diferentes, até a margem estourar. Com o rebloqueio, cada contrato novo exige uma nova autorização identificada do titular, o que quebra a sequência.
Na prática isso muda o planejamento de quem pretende fazer mais de uma operação. Pegar R$ 5.000,00 hoje e mais R$ 5.000,00 no mês que vem significa dois desbloqueios, duas validações biométricas e duas decisões conscientes. Quem recebe o piso de R$ 1.621,00 tem margem de R$ 567,35, e o primeiro contrato de R$ 5.000,00 em 60 parcelas consome R$ 138,66 dela, deixando R$ 428,69 livres para o segundo. A conta fecha na calculadora, mas comprometer 35% da renda em dois contratos ao mesmo tempo é uma decisão bem diferente de contratar uma vez.
O custo menos visível do rebloqueio aparece quando o dinheiro não cai. Se o contrato foi assinado e por algum motivo o crédito não foi liberado pelo banco, o benefício já pode ter sido bloqueado de novo. Você precisa então refazer o desbloqueio para tentar em outra instituição, então confira o depósito antes de considerar a operação concluída e guarde o protocolo do contrato.
E se você quiser trocar o empréstimo de banco? A portabilidade tem trilha própria dentro do INSS, com prazo de vinte dias para a instituição proponente confirmar a operação desde agosto de 2026, sob pena de cancelamento. O caminho e os cuidados estão detalhados no nosso texto sobre portabilidade de crédito consignado. E se a operação for um refinanciamento do contrato atual, aquele que devolve um “troco” ao aposentado? Trate como contratação nova, com todos os cuidados de uma, porque é isso que ela é na conta final.
Muita gente comemora o rebloqueio como um incômodo a menos de se preocupar, mas o efeito costuma ser o contrário. O que mais me preocupa é o aposentado que aprende o caminho do desbloqueio e passa a usá-lo com naturalidade, uma vez por semestre, até a margem acabar. A trava é boa justamente porque força uma pausa, e essa pausa é o melhor momento para perguntar se o dinheiro é mesmo necessário.
Por que não dá para desbloquear o benefício por telefone, WhatsApp ou procuração
Porque a lei proibiu os dois caminhos de forma expressa. O parágrafo 13 do artigo 115 da Lei 8.213/1991 veda a contratação de crédito consignado e o desbloqueio do benefício por procuração ou por central telefônica. Não há exceção para banco, para correspondente bancário nem para o próprio INSS.
A proibição não é burocracia, é o fechamento das duas portas por onde a maior parte das fraudes entrava. A procuração permitia que um terceiro assinasse no lugar do aposentado, muitas vezes obtida sob o pretexto de “ajudar com o benefício”. A central telefônica permitia que alguém com os dados pessoais da vítima fizesse a operação inteira sem nunca mostrar o rosto. A biometria facial obriga a presença física de quem autoriza, e é isso que muda o jogo.
A Agência Brasil noticiou o início da exigência em reportagem de 19 de maio de 2026 sobre a biometria facial no consignado do INSS. Foi a partir daquela data que aposentados e pensionistas passaram a validar a operação por reconhecimento facial no aplicativo ou site Meu INSS. A mesma matéria registra que a proposta chega ao Meu INSS com status pendente de confirmação, e o titular tem até cinco dias corridos para confirmar, sob pena de cancelamento automático.
O golpe que sobrou depois disso tem roteiro fixo. O criminoso liga dizendo que é do INSS ou do banco e avisa que o benefício está bloqueado. Em seguida oferece ajuda para desbloquear e pede que você faça a biometria “para confirmar a identidade”, enquanto ele conduz a operação por trás. O dano de uma operação dessas em um benefício de piso chega a R$ 20.457,77 de contrato, com R$ 567,35 saindo do bolso todo mês por cinco anos. Nenhum servidor do INSS liga para oferecer empréstimo, e nenhuma etapa do desbloqueio acontece por telefone.
E se você já tem uma procuração registrada no INSS, feita há anos para um filho resolver assuntos do benefício? A procuração continua válida para outros serviços, mas não serve para contratar consignado nem para desbloquear, e a carta de serviços registra que benefícios com procurador cadastrado não admitem consignado. E se o desconto indevido já aconteceu? O caminho da contestação e da devolução corrigida está no nosso passo a passo sobre desconto de consignado não autorizado, e os sinais de abordagem fraudulenta estão reunidos no texto sobre golpe do falso empréstimo.
O ideal é tratar qualquer contato não solicitado sobre bloqueio de benefício como tentativa de fraude, sem exceção, mesmo quando o interlocutor acerta o número do seu benefício e o nome da sua mãe. Esses dados vazam com facilidade e servem justamente para construir confiança. A regra que funciona é simples de guardar, porque tudo que envolve desbloqueio começa e termina dentro do Meu INSS, aberto por você.
Quanto custa contratar um consignado depois de desbloquear o benefício em 2026
O teto de juros do empréstimo consignado do INSS é de 1,85% ao mês, fixado por resolução do Conselho Nacional de Previdência Social aprovada em março de 2025. A taxa média efetivamente praticada ficou em 1,82% ao mês em julho de 2026, segundo as estatísticas de taxas de juros do Banco Central, o que equivale a 24,2% ao ano.
Desbloquear é de graça, mas o que vem depois não é. A tabela abaixo mostra o custo de um contrato de R$ 5.000,00 no teto de 1,85% ao mês, em prazos diferentes, com data-base de 15 de setembro de 2026. São simulações, e o valor real depende da taxa que o banco oferecer e dos encargos do contrato.
| Prazo | Parcela | Total pago | Juros pagos |
|---|---|---|---|
| 24 meses | R$ 259,88 | R$ 6.237,24 | R$ 1.237,24 |
| 36 meses | R$ 191,47 | R$ 6.892,92 | R$ 1.892,92 |
| 48 meses | R$ 158,07 | R$ 7.587,54 | R$ 2.587,54 |
| 60 meses | R$ 138,66 | R$ 8.319,82 | R$ 3.319,82 |
| 72 meses | R$ 126,22 | R$ 9.088,19 | R$ 4.088,19 |
| 84 meses | R$ 117,75 | R$ 9.890,83 | R$ 4.890,83 |
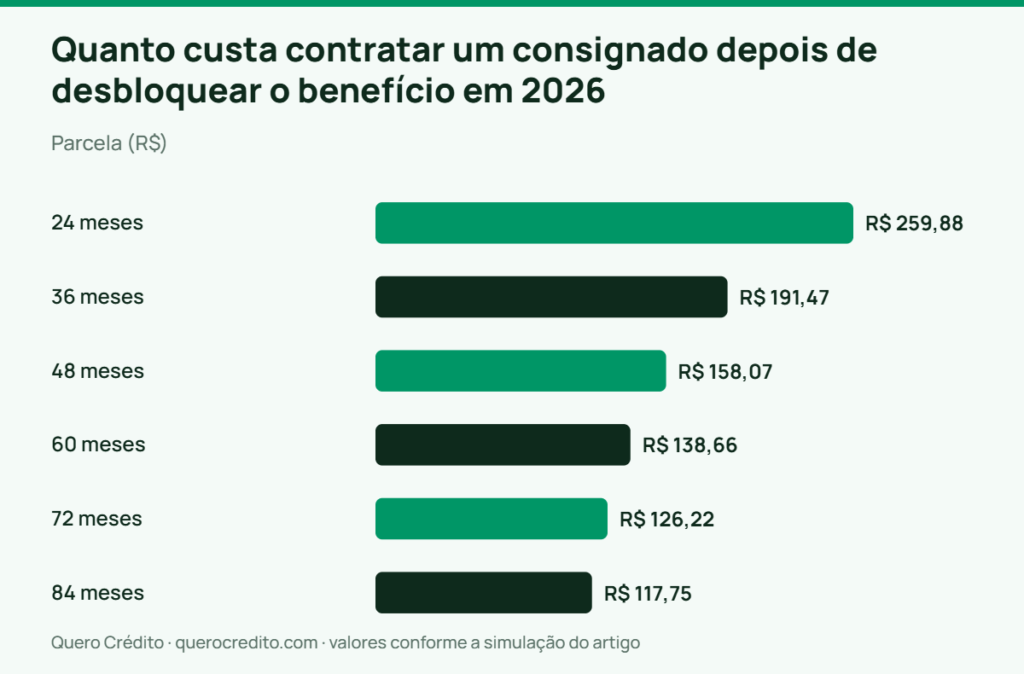
Premissas da simulação, na Tabela Price, sem seguro prestamista e sem tarifas: valor liberado de R$ 5.000,00, juros de 1,85% ao mês, data-base de 15 de setembro de 2026. O IOF não está incluído e pode acrescentar até 3,37% sobre o valor contratado em operações de pessoa física com prazo de um ano ou mais, o que daria R$ 168,50 nesse contrato.
A leitura da tabela é o que importa. Esticar de 24 para 84 parcelas derruba a prestação de R$ 259,88 para R$ 117,75, uma economia mensal que parece salvadora, e multiplica os juros por quatro, de R$ 1.237,24 para R$ 4.890,83. Quem recebe o piso de R$ 1.621,00 precisa medir isso com cuidado, porque a parcela de 60 meses já representa 8,55% de tudo que entra.
A comparação com as alternativas explica por que tanta gente quer o desbloqueio. O mesmo empréstimo de R$ 5.000,00 em 60 meses no crédito pessoal não consignado, com a taxa média de 6,42% ao mês de julho de 2026, geraria parcela de R$ 328,86 e total de R$ 19.731,82. A diferença para o consignado é de R$ 11.411,99 no mesmo prazo, e é por isso que o consignado segue sendo o crédito mais barato disponível para aposentado.
A ressalva obrigatória está na margem. O limite legal é de 45% do benefício, sendo 35% para o empréstimo, 5% para o cartão de crédito consignado e 5% para o cartão consignado de benefício, conforme o artigo 6º da Lei 10.820/2003. Só que novas averbações dos dois cartões seguem suspensas por cautelar do Tribunal de Contas da União desde abril de 2026, então o aposentado usa na prática apenas os 35% do empréstimo. O cálculo detalhado está no nosso texto sobre margem consignável e o limite do desconto em folha.
E se a oferta que chegou for de cartão consignado, e não de empréstimo? Recuse enquanto a suspensão do TCU estiver de pé, e desconfie de quem insistir, porque a reserva de margem do cartão consignado é a origem clássica da dívida que nunca termina. E se a proposta vier com seguro prestamista embutido? Ele não é obrigatório e precisa ser informado no Custo Efetivo Total, então peça o CET em taxa anual antes de assinar. O comparativo de custos por valor contratado está detalhado no texto sobre quanto custa de verdade um consignado de R$ 10 mil.
Não caia na tentação de confundir crédito barato com crédito indolor. O consignado é o mais barato do mercado para quem recebe do INSS, e ainda assim tira dinheiro do benefício por até sete anos. Não dá para atrasar nem renegociar como se faz com outras dívidas, porque o desconto vem antes de o dinheiro chegar na sua conta. Para a maioria das pessoas, o mais seguro é desbloquear apenas quando o dinheiro tiver destino definido e valor fechado, comparando pelo menos três propostas pelo CET anual antes de abrir a porta.
Perguntas frequentes sobre benefício bloqueado para empréstimo
Quanto tempo demora para desbloquear o benefício no Meu INSS?
O protocolo é imediato e, na maioria dos casos, a liberação acontece assim que a biometria facial é aceita. A carta de serviços do governo federal registra prazo médio de trinta dias corridos e prazo máximo de quarenta e cinco dias corridos, que valem para os casos que precisam de análise por inconsistência cadastral. O serviço é gratuito em qualquer situação.
O bloqueio do benefício cancela empréstimos que eu já tenho?
Não. O bloqueio impede novas operações de crédito consignado e não interfere em contratos já averbados, que continuam sendo descontados normalmente até o fim do prazo. Para encerrar um contrato antes da hora você precisa pedir a quitação antecipada ao banco, com redução proporcional dos juros, direito previsto no artigo 52 do Código de Defesa do Consumidor.
Quem acabou de se aposentar pode desbloquear o benefício?
Não nos primeiros noventa dias. Benefícios concedidos a partir de 1º de abril de 2019 ficam bloqueados para consignado por noventa dias contados da Data de Despacho do Benefício, segundo o artigo 8º da Instrução Normativa 138/2022 do INSS. A única exceção é a contratação feita diretamente com a instituição financeira que paga o benefício.
Meu filho pode desbloquear o benefício para mim com procuração?
Não. O parágrafo 13 do artigo 115 da Lei 8.213/1991 veda o desbloqueio e a contratação de consignado por procuração ou por central telefônica. Representante legal com curatela ou tutela comprovada pode solicitar o serviço, o que é diferente de procuração comum. Quem tem procurador cadastrado no INSS não consegue contratar consignado.
Por que o banco diz que o benefício está bloqueado se eu desbloqueei semana passada?
Provavelmente porque houve uma contratação no intervalo, já que o benefício é bloqueado de novo automaticamente após cada operação de consignado, por força do parágrafo 12 do artigo 115 da Lei 8.213/1991. Alterações de dados cadastrais no Meu INSS e transferência entre agências também disparam bloqueio novo. Confira o extrato de empréstimo consignado antes de refazer o pedido.
Beneficiário do BPC precisa desbloquear o benefício?
O BPC não admite empréstimo consignado, então não há o que desbloquear para essa finalidade. O titular pode solicitar o bloqueio do benefício pelos canais do INSS como medida de segurança adicional. Qualquer oferta de consignado sobre BPC deve ser tratada como tentativa de fraude.
O que fazer agora
Para a maioria dos aposentados e pensionistas, o melhor caminho é deixar o benefício bloqueado o ano inteiro. O desbloqueio fica para o dia em que houver uma decisão de crédito realmente tomada, com valor definido e propostas comparadas. O bloqueio não custa nada, não atrapalha nenhum outro serviço do INSS e é a única barreira que impede uma contratação feita por terceiro.
A conclusão muda para quem tem uma dívida cara rolando, como rotativo do cartão ou cheque especial, e vai usar o consignado para trocar juros de mais de 7% ao mês por juros de 1,85%. Nesse caso a demora tem preço alto, e organizar o cadastro para conseguir a biometria vira prioridade. Mesmo aí, o desbloqueio deve ser o último passo, depois de escolhido o banco e conferido o Custo Efetivo Total anual das propostas.
Comece abrindo o Meu INSS ainda hoje para conferir duas informações, o extrato de empréstimo consignado com a margem disponível e a lista de contratos ativos. Se aparecer algum contrato que você não reconhece, conteste antes de qualquer coisa. Se estiver tudo certo e você não pretende contratar nada agora, confirme que o benefício está bloqueado e deixe assim.
Aviso: este conteúdo é informativo e educacional e não substitui orientação individual sobre contratação de crédito consignado. As regras de bloqueio e desbloqueio de benefício descritas aqui refletem a legislação e as normas do INSS vigentes em 15 de setembro de 2026 e podem mudar com nova instrução normativa ou decisão judicial. A decisão de contratar um empréstimo depende da sua renda, das suas dívidas e do seu orçamento. Para o seu caso concreto, procure atendimento no INSS pela Central 135 ou a orientação de um profissional habilitado.