Crédito consignado privado e consignado público são três regimes diferentes em 2026. O trabalhador com carteira assinada usa o Crédito do Trabalhador, com margem de 35% e até 96 parcelas. O servidor federal tem margem de 45% e até 120 parcelas. O aposentado do INSS tem 45% e 108 parcelas, e paga metade dos juros do privado.
Dois vizinhos pedem R$ 10.000 de consignado no mesmo mês. Um trabalha com carteira assinada numa empresa privada, o outro é servidor público federal. Os dois têm a parcela descontada direto da folha e o mesmo desconto automático garantindo o banco. Ainda assim, um deles vai pagar R$ 6.324 a mais que o outro até o fim de um contrato de 48 parcelas.
Essa diferença não é detalhe de tabela, é a coisa mais importante a entender antes de assinar qualquer consignado. Ela vem da estabilidade do vínculo, da garantia que cada regime oferece ao banco e do tempo que a nova lei do consignado privado ainda vai levar para amadurecer.
Este guia compara os três mundos do desconto em folha com os números de 2026. Você vai ver margem, prazo, garantias, taxa média e o que acontece com a dívida na demissão e na troca de emprego.
Neste artigo
- Qual é a diferença entre o crédito consignado privado e o público?
- Como funciona o Crédito do Trabalhador para quem tem carteira assinada?
- Como funciona o consignado do servidor público federal?
- Por que a taxa do consignado privado é o dobro da do público?
- Quanto essa diferença de juros custa até o fim do contrato?
- O que acontece com a dívida quando o trabalhador é demitido?
- O que muda quando você troca de emprego?
- Quais tarifas o banco não pode cobrar no consignado privado?
- Perguntas frequentes sobre consignado privado e público
- Como escolher entre as opções que você tem hoje
Qual é a diferença entre o crédito consignado privado e o público?
A diferença aparece em quatro pontos, a norma que regula cada regime, a margem disponível, o prazo máximo e a taxa que o banco cobra. O consignado privado é o mais novo dos três e o mais caro.
A tabela abaixo resume os três regimes com as regras vigentes em setembro de 2026 e as taxas médias divulgadas pelo Banco Central para julho de 2026.
| Item | CLT do setor privado | Servidor público federal | Aposentado e pensionista do INSS |
|---|---|---|---|
| Norma principal | Lei 15.179/2025, alterada pela Lei 15.367/2026 | Lei 14.509/2022 e Decreto 12.957/2026 | Lei 10.820/2003 e Lei 15.327/2026 |
| Margem consignável | 35% da remuneração disponível | 45% (35% + 5% + 5%), com trava de 70% | 45% (35% + 5% + 5%), BPC com 35% |
| Prazo máximo | 96 parcelas (144 em estatais e autarquias) | 120 parcelas | 108 parcelas |
| Taxa média em julho de 2026 | 3,66% ao mês (53,94% ao ano) | 1,81% ao mês (23,99% ao ano) | 1,82% ao mês (24,12% ao ano) |
| Teto legal de juros | Não há teto, mas o CET é limitado | Não há teto nacional | 1,85% ao mês no empréstimo |
| Garantias adicionais | Até 10% do saldo do FGTS e até 100% da multa de 40% | Não há | Não há |
| Onde contrata | CTPS Digital e bancos habilitados | Órgão de origem e consignatárias conveniadas | Meu INSS, após desbloqueio com biometria |
O ponto que mais confunde o leitor é a base de cálculo da margem. No setor privado, os 35% incidem sobre a remuneração disponível, e não sobre o valor bruto do contracheque. Remuneração disponível é o salário depois dos descontos obrigatórios de INSS e imposto de renda. Quem ganha R$ 3.000 líquidos tem cerca de R$ 1.050 de margem, e não mais que isso, por maior que seja o crédito aprovado na tela do aplicativo.
Tem gente que acha que o consignado é uma coisa só e escolhe pela parcela que aparece primeiro. Um padrão recorrente é o trabalhador CLT aceitando a primeira oferta do aplicativo. Ele não sabe que ela custa o dobro da que o cunhado servidor recebeu. Antes de decidir, vale entender como o limite do desconto em folha é calculado no seu caso.
Como funciona o Crédito do Trabalhador para quem tem carteira assinada?
O Crédito do Trabalhador é o consignado do setor privado criado em 2025, disponível para todo empregado com carteira assinada. Ele não depende de convênio entre a empresa e o banco. A contratação é feita pela CTPS Digital ou nos bancos habilitados.
A modalidade nasceu com a Medida Provisória 1.292/2025 e virou a Lei 15.179/2025, em vigor desde julho de 2025, com alterações posteriores da Lei 15.367/2026. A margem de 35% da remuneração disponível está na Portaria 435/2025 do Ministério do Trabalho. O prazo vai até 96 parcelas, subindo para 144 no caso de empregados de estatais e autarquias.
A grande novidade do regime são as garantias. O trabalhador pode oferecer até 10% do saldo da conta do FGTS e até 100% da multa rescisória de 40%, além de 35% das verbas rescisórias. Quem tem R$ 8.000 de saldo no fundo entrega R$ 800 de saldo mais R$ 3.200 de multa projetada. São cerca de R$ 4.000 de garantia que o banco pode executar se o contrato virar inadimplência.
Essa garantia tem um custo que não aparece no contrato. O FGTS comprometido deixa de ser dinheiro seu no dia da demissão, e quem já usou o saque-aniversário costuma descobrir que sobrou pouco para dar como lastro. Antes de assinar, confira o saldo real e quanto dele já está travado.
Não caia na tentação de tratar a aprovação automática do aplicativo como uma boa notícia. O sistema calcula quanto cabe na sua margem, não quanto cabe no seu orçamento. A diferença entre as duas contas decide se você vai chegar apertado ao fim do mês.
Como funciona o consignado do servidor público federal?
O servidor público federal tem a margem mais generosa dos três regimes e o prazo mais longo. São 45% da remuneração, divididos em 35% para empréstimo, 5% para cartão de crédito consignado e 5% para cartão benefício.
A estrutura vem da Lei 14.509/2022, que restabeleceu a reserva de margem para o cartão benefício do servidor. Existe uma trava que pouca gente conhece e que evita o endividamento extremo. Nenhuma nova consignação é autorizada quando o total de descontos do contracheque já alcança 70% da base de cálculo. Ou seja, mesmo com margem consignável livre, o servidor muito descontado não consegue contratar.
O prazo subiu em 2026. O Decreto 12.957/2026, em vigor desde 20 de maio de 2026, ampliou o número máximo de parcelas de 96 para 120. Na prática, um servidor com R$ 1.050 de margem passou a conseguir cerca de R$ 51.271 de crédito na taxa média de 1,81% ao mês. Um trabalhador CLT com a mesma margem consegue cerca de R$ 27.778 em 96 parcelas a 3,66% ao mês.
Prazo maior com juros menores parece o melhor dos mundos e cobra o preço de sempre. Dez anos de desconto em folha atravessam mudanças de vida inteiras. A parcela continua saindo mesmo depois da aposentadoria, porque o desconto passa a incidir sobre os proventos. O ideal é usar o prazo longo só quando a alternativa fosse uma dívida claramente mais cara.
Por que a taxa do consignado privado é o dobro da do público?
Em julho de 2026, segundo as estatísticas de juros do Banco Central, o consignado do setor privado saía a 3,66% ao mês. O setor público saía a 1,81% e o INSS a 1,82%. A diferença tem três causas concretas.
A primeira é a estabilidade do vínculo. O servidor público tem estabilidade legal e o aposentado recebe benefício vitalício, enquanto o empregado CLT pode ser demitido a qualquer momento. A demissão interrompe o desconto em folha e transforma uma operação garantida em cobrança comum. O banco precifica essa probabilidade.
A segunda é a maturidade do sistema. O consignado público e o do INSS operam há mais de vinte anos, com histórico de inadimplência conhecido, averbação testada e concorrência estabelecida. O Crédito do Trabalhador começou a rodar em 2025 e ainda tem poucos dados históricos, e todo produto de crédito novo nasce com prêmio de risco alto.
A terceira é a base de comparação do mercado. Mesmo a 3,66% ao mês, o consignado privado continua muito mais barato que o crédito pessoal sem garantia, que estava em 7,19% ao mês em julho de 2026. Enquanto essa for a referência, o banco não tem pressa em reduzir a taxa do consignado.
O que costuma acontecer na prática é o trabalhador comparar a proposta do consignado com o rotativo do cartão e concluir que fez um ótimo negócio. A comparação correta é com outras propostas de consignado privado, porque a dispersão de taxas entre instituições nessa modalidade ainda é grande.
Quanto essa diferença de juros custa até o fim do contrato?
Muito mais do que parece na parcela. Nos R$ 10.000 em 48 parcelas, a diferença entre a taxa média do privado e a do público passa de R$ 6.300 no total pago.
A simulação usa R$ 10.000 de valor liberado, 48 parcelas, tabela Price, taxas médias do Banco Central de julho de 2026 e data-base de setembro de 2026. Ela não inclui IOF nem seguro prestamista, que entram no Custo Efetivo Total.
| Regime | Taxa mensal | Parcela | Total pago | Juros pagos |
|---|---|---|---|---|
| Consignado privado (CLT) | 3,66% | R$ 445,31 | R$ 21.374,84 | R$ 11.374,84 |
| Consignado do servidor federal | 1,81% | R$ 313,54 | R$ 15.050,05 | R$ 5.050,05 |
| Consignado do INSS | 1,82% | R$ 314,19 | R$ 15.081,25 | R$ 5.081,25 |
| Crédito pessoal sem garantia | 7,19% | R$ 745,61 | R$ 35.789,47 | R$ 25.789,47 |
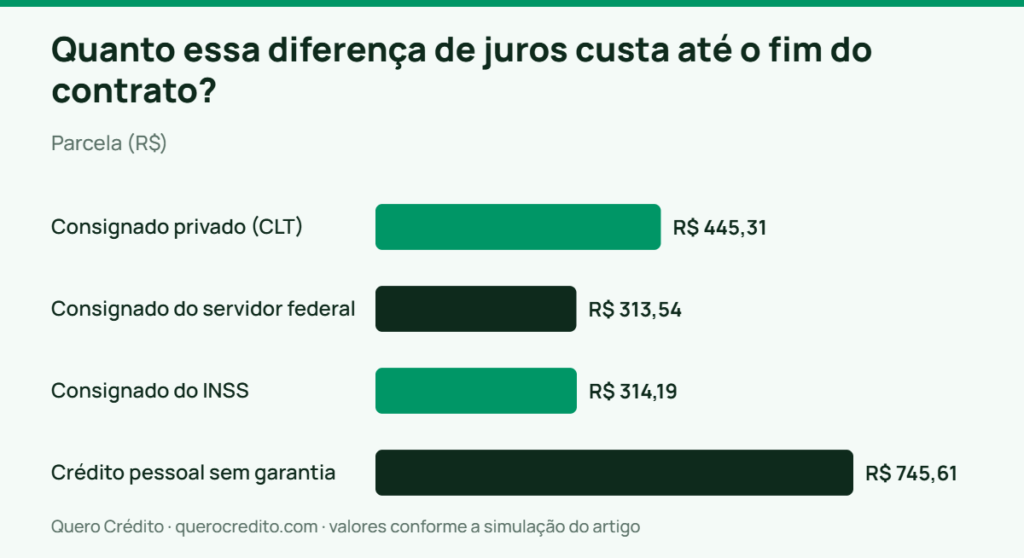
Repare no tamanho da conta. O trabalhador CLT paga R$ 131,77 a mais por mês que o servidor e devolve mais que o dobro do que pegou emprestado. A mesma diferença mensal, guardada durante os quatro anos do contrato, daria mais de R$ 6.000 sem contar rendimento nenhum.
A última linha da tabela explica por que o consignado privado continua valendo a pena mesmo caro. Quem migra de um crédito pessoal sem garantia para o Crédito do Trabalhador economiza cerca de R$ 14.400 no mesmo valor e prazo. É a comparação em que o produto realmente brilha.
Para a maioria das pessoas nessa situação, o caminho mais sensato é usar o consignado privado para trocar dívida cara, nunca para consumo novo. Quem já tem contrato caro pode avaliar a portabilidade do consignado para levar o saldo devedor a quem cobrar menos.
O que acontece com a dívida quando o trabalhador é demitido?
A dívida não desaparece, ela muda de forma. O desconto em folha acaba junto com o vínculo, e o banco passa a executar as garantias que o trabalhador ofereceu na contratação.
Na demissão sem justa causa, a lei permite que o credor abata o saldo devedor com três fontes. São até 100% da multa rescisória de 40%, até 10% do saldo da conta do FGTS e até 35% das demais verbas rescisórias. Quem tinha R$ 4.000 de garantia entre saldo e multa vê esse valor ir direto para o contrato, e o que sobrar da rescisão cai na conta.
Se as garantias não cobrem o saldo devedor, o restante continua sendo uma dívida sua. A partir daí ela vira uma operação comum, sujeita a cobrança, negativação e juros de mora, sem o desconto automático que barateava a taxa. É nesse ponto que o consignado privado deixa de ser o crédito seguro que parecia ser.
O cenário piora para quem pede demissão ou é demitido por justa causa, porque nesses casos não existe multa de 40% para servir de garantia. A conta inteira recai sobre o saldo do FGTS comprometido e sobre o próprio bolso.
O que eu recomendo para quem trabalha em setor instável é simples, calcule antes quanto sobraria da sua rescisão depois de o banco executar as garantias. Se a resposta for “quase nada”, o contrato está grande demais para o seu risco de emprego, e reduzir o valor pedido resolve mais do que qualquer negociação de taxa.
O que muda quando você troca de emprego?
O contrato continua válido, o desconto é que precisa ser reconstruído. Mudar de empresa não cancela o consignado privado e também não transfere automaticamente a parcela para a nova folha de pagamento.
Na prática, o fluxo tem três etapas. O desconto para na rescisão e o banco aciona as garantias disponíveis. Depois da admissão no novo emprego, a averbação é refeita para que a parcela volte a sair do contracheque. Entre um emprego e outro, as parcelas vencem normalmente e precisam ser pagas por boleto ou débito, sob pena de atraso registrado no seu histórico.
A margem também é recalculada. Se o novo salário for menor, a parcela antiga pode não caber nos 35% da nova remuneração disponível, e a diferença continua sendo cobrada fora da folha. Se o novo salário for maior, sobra margem, e é justamente aí que chegam as ofertas de refinanciamento oferecendo troco no bolso.
Refinanciar para receber troco tem um efeito que o vendedor não explica. O prazo recomeça do zero e os juros do novo contrato incidem sobre o saldo antigo somado ao dinheiro novo. Quem estava na parcela 40 de 48 volta para a parcela 1 de 96. Vale conferir antes quanto da sua renda comprometer com consignado sem perder o controle do orçamento.
Quais tarifas o banco não pode cobrar no consignado privado?
Desde abril de 2026, o consignado do trabalhador só admite quatro encargos, e o Custo Efetivo Total tem limite. A regra está na Resolução 2/2026 do conselho gestor do consignado no Ministério do Trabalho e Emprego.
Os quatro encargos permitidos são os juros, os encargos de mora e multa em caso de atraso, os tributos e o seguro prestamista, que é opcional. O ministério restringiu tarifas e limitou o custo do crédito consignado, vedando expressamente a tarifa de abertura de crédito e a tarifa de cadastro. Eram elas a forma clássica de inflar o custo sem mexer na taxa anunciada.
O limite mais importante é o do CET, que não pode superar a taxa de juros mensal acrescida de 1 ponto percentual. Numa operação a 3,66% ao mês, o Custo Efetivo Total não pode passar de 4,66% ao mês, cerca de 72,7% ao ano. Esse número é a régua para conferir qualquer proposta.
O seguro prestamista merece atenção porque é opcional por norma e continua sendo oferecido como se fosse obrigatório. Ele cobre o saldo devedor em caso de morte ou invalidez, o que pode fazer sentido para quem sustenta a família sozinho. O custo dele encarece a operação sem aparecer na taxa de juros divulgada. Peça o valor do seguro em reais e o CET com e sem ele.
Na minha experiência, a maneira mais rápida de descobrir se a proposta está dentro da regra é pedir o CET mensal por escrito e subtrair a taxa de juros. Se a diferença passar de 1 ponto percentual, a operação está fora da norma, e isso é motivo de reclamação formal.
Perguntas frequentes sobre consignado privado e público
Toda empresa privada oferece o Crédito do Trabalhador?
Sim, e essa é a mudança em relação ao modelo antigo. O Crédito do Trabalhador não depende de convênio entre o empregador e o banco, porque a operação roda em sistema nacional com contratação pela CTPS Digital. A operação depende do vínculo formal registrado, e é a base de dados do trabalho, operada pela Dataprev, que confirma o emprego e a margem disponível.
Posso ter consignado privado e consignado do INSS ao mesmo tempo?
Sim, quando existem as duas fontes de renda, porque as margens são calculadas separadamente. Um aposentado que voltou a trabalhar com carteira assinada tem margem no benefício e margem na remuneração, e cada contrato é averbado na sua própria folha. Somar os dois compromete muito da renda total, então a conta precisa ser feita junta.
O consignado privado tem teto de juros como o do INSS?
Não existe teto de taxa para o consignado privado, diferente do INSS, que tem limite de 1,85% ao mês fixado pelo Conselho Nacional de Previdência Social. O que existe no privado é o limite de Custo Efetivo Total, que não pode passar da taxa de juros mensal mais 1 ponto percentual, conforme a Resolução 2/2026.
Vale a pena dar o FGTS como garantia?
Depende de quanto a garantia reduz a taxa oferecida e de quanto você depende desse dinheiro em caso de demissão. Peça a proposta com e sem a garantia do fundo e compare os dois CET antes de decidir. Se a redução for pequena, comprometer o FGTS costuma não compensar o risco de ficar sem reserva na rescisão.
O servidor público estadual e municipal segue as mesmas regras?
Não. A Lei 14.509/2022 e o Decreto 12.957/2026 valem para servidores federais, enquanto estados e municípios têm legislação própria, com margens e prazos que variam bastante. Confira as regras no órgão pagador antes de usar os números deste artigo como referência.
O que acontece se eu me aposentar com consignado privado ativo?
O desconto em folha do emprego termina, e o saldo devedor precisa continuar sendo pago. Dependendo do contrato e da instituição, é possível renegociar a dívida ou contratar um consignado do INSS para quitá-la, aproveitando a taxa menor do benefício. Vale comparar o custo total das duas opções antes de migrar.
Como escolher entre as opções que você tem hoje
Se você tem acesso a mais de um regime, a ordem de preferência quase sempre segue o custo. O consignado do INSS e o do servidor federal saíam a cerca de 1,8% ao mês em julho de 2026. O privado saía a 3,66% e o crédito pessoal sem garantia a 7,19%. Escolher pelo regime mais barato disponível costuma valer mais do que negociar centavos dentro do regime errado.
O cenário muda quando o consignado serve para trocar dívida. Quem está pagando rotativo do cartão ou empréstimo sem garantia melhora de vida mesmo entrando no consignado privado mais caro. A diferença de custo é grande demais para ser ignorada. Já quem pensa em usar o desconto em folha para comprar algo que pode esperar não deveria contratar nenhum dos três.
Comece pedindo três propostas na mesma semana e comparando apenas o Custo Efetivo Total anual, nunca o valor da parcela. Depois confira se a soma de todos os descontos do seu contracheque, incluindo a nova parcela, deixa sobrar o suficiente para viver o mês inteiro. Para entender o regime que costuma ser o mais barato de todos, vale ler o guia do crédito consignado do INSS e os demais conteúdos da categoria de crédito consignado.
Este conteúdo é informativo e educacional e compara as regras gerais do crédito consignado privado, do consignado público federal e do consignado do INSS vigentes em setembro de 2026. As simulações partem de premissas declaradas e não substituem a leitura do contrato nem a análise da sua margem e da sua renda. Antes de contratar, confirme as condições com a instituição e, se precisar, procure um profissional habilitado em finanças pessoais.