A antecipação do saque-aniversário do FGTS é um empréstimo em que o banco paga hoje o valor presente das suas próximas retiradas anuais. Desde novembro de 2025 o teto é de cinco parcelas de até R$ 500 cada, e ele cai para três parcelas em 1º de novembro de 2026. O desconto aplicado é o juro da operação.
O anúncio no aplicativo do banco costuma prometer dinheiro em minutos e nenhuma parcela para pagar. As duas coisas são verdade, e nenhuma delas conta a parte que importa, que é quanto você entrega em troca do dinheiro.
Quem antecipa cinco parcelas de R$ 500 recebe hoje cerca de R$ 1.463 e abre mão de R$ 2.500 ao longo de cinco aniversários. No mesmo movimento, mantém o saldo inteiro do fundo travado, sem direito de sacá-lo se for demitido sem justa causa.
Este guia mostra a tabela do saque-aniversário e as regras que valem hoje. Você vai ver a conta do desconto que o banco aplica, a comparação com empréstimo pessoal e consignado e o caminho de volta ao saque-rescisão.
Neste artigo
- Como funciona a antecipação do saque-aniversário do FGTS
- Quanto sai por ano no saque-aniversário e o que muda na demissão
- Quais regras da antecipação valem em setembro de 2026
- Quanto o banco libera de verdade ao antecipar cinco parcelas
- Antecipar, empréstimo pessoal ou consignado, o que sai mais barato
- Quanto rende o FGTS e por que ele é uma garantia cara de queimar
- Quem deveria e quem não deveria antecipar
- Como voltar atrás e sair do saque-aniversário
- Perguntas frequentes sobre a antecipação do saque-aniversário do FGTS
- O que conferir antes de assinar a antecipação
Como funciona a antecipação do saque-aniversário do FGTS
A antecipação é um empréstimo com garantia. O banco calcula quanto você receberia nos próximos saques anuais, traz esses valores para hoje aplicando uma taxa de juros e deposita o resultado na sua conta. A cada aniversário, o valor que seria seu vai direto para a instituição e abate a dívida.
Não existe boleto nem desconto em folha, porque a quitação acontece dentro do próprio fundo. A operação é oferecida pela Caixa e por outros bancos habilitados, e as condições estão descritas na página da antecipação do saque-aniversário da CAIXA.
Dois pré-requisitos eliminam boa parte dos interessados logo na simulação. É preciso já ser optante pelo saque-aniversário, o que significa ter aberto mão do saque integral na demissão. Também é preciso ter saldo na conta vinculada para que as parcelas futuras existam.
O ponto que quase ninguém lê é que a dívida continua de pé mesmo se você mudar de ideia. Pedir o retorno ao saque-rescisão não cancela o contrato, e as parcelas antecipadas seguem presas ao seu saldo até o fim. Um cenário frequente é a pessoa descobrir isso no pior momento possível. A ficha cai na demissão, quando ela procura o dinheiro do fundo e encontra o saldo comprometido.
Quanto sai por ano no saque-aniversário e o que muda na demissão
O saque-aniversário libera de 5% a 50% do saldo, mais uma parcela adicional que chega a R$ 2.900, uma vez por ano, no mês do seu aniversário. Quanto maior o saldo, menor o percentual liberado. A tabela abaixo é a oficial, publicada na página do saque-aniversário do FGTS e conferida em setembro de 2026.
| Faixa de saldo | Alíquota | Parcela adicional |
|---|---|---|
| Até R$ 500,00 | 50% | sem adicional |
| R$ 500,01 a R$ 1.000,00 | 40% | R$ 50,00 |
| R$ 1.000,01 a R$ 5.000,00 | 30% | R$ 150,00 |
| R$ 5.000,01 a R$ 10.000,00 | 20% | R$ 650,00 |
| R$ 10.000,01 a R$ 15.000,00 | 15% | R$ 1.150,00 |
| R$ 15.000,01 a R$ 20.000,00 | 10% | R$ 1.900,00 |
| Acima de R$ 20.000,00 | 5% | R$ 2.900,00 |
Um saldo de R$ 12.000 cai na faixa de 15% mais R$ 1.150, o que dá R$ 2.950 por ano, ou 24,6% do saldo. Com R$ 30.000 guardados, a conta vira 5% mais R$ 2.900, ou seja, R$ 4.400 por ano, que representam apenas 14,7% do saldo. O saque tem uma janela de três meses, que vai do primeiro dia útil do mês de aniversário até o último dia útil do terceiro mês seguinte. O que não for retirado volta para a conta.
A consequência pesada aparece na demissão sem justa causa. Quem optou pelo saque-aniversário recebe somente a multa rescisória de 40% e não pode sacar o saldo da conta vinculada. Com R$ 30.000 no fundo, isso significa levar R$ 12.000 de multa e deixar R$ 30.000 parados. O saldo só sai pelos saques anuais ou pelas outras hipóteses legais, como aposentadoria, doença grave e compra de imóvel.
Para a maioria das pessoas, o caminho mais sensato é tratar essa troca como a decisão principal, e a antecipação como um detalhe dela. Trocar o saque integral na demissão por uma retirada anual só faz sentido em duas condições. É preciso ter estabilidade real no emprego e já manter uma reserva de emergência fora do fundo. Sem essas duas condições, o saque-aniversário retira justamente o dinheiro que existiria no momento em que você mais precisaria dele.
Quais regras da antecipação valem em setembro de 2026
As condições mudaram por decisão do Conselho Curador do FGTS de outubro de 2025, com vigência desde 1º de novembro daquele ano. Elas mudam de novo em 1º de novembro de 2026. Quem contratou antes da primeira virada manteve as condições originais, por direito adquirido.
- Carência de 90 dias. Quem adere ao saque-aniversário ou migra para ele só pode contratar a antecipação 90 dias corridos depois da opção. Antes da mudança, a contratação era imediata, e era comum a pessoa aderir e tomar o empréstimo no mesmo dia.
- Máximo de cinco parcelas anuais até 31 de outubro de 2026. A partir de 1º de novembro de 2026, o teto cai para três parcelas. Antes de novembro de 2025 era possível antecipar saques agendados até 2056, o que gerava contratos de décadas.
- Limite de R$ 100 a R$ 500 por parcela antecipada. Não importa se o seu saque anual seria de R$ 2.950, porque a parcela que entra na operação está travada em R$ 500.
- Teto total de R$ 2.500 até outubro de 2026, resultado de cinco parcelas de R$ 500, e de R$ 1.500 a partir de novembro, com três parcelas.
- Uma operação por ano. Não dá para antecipar em janeiro, gastar o dinheiro e voltar ao banco em maio para antecipar outra faixa.
O governo justificou a restrição como correção de um modelo que prendia o trabalhador a contratos longos. A reportagem do Estado de Minas sobre a nova regra da antecipação registra que muitos trabalhadores passaram a receber menos do que esperavam. A projeção oficial é redirecionar cerca de R$ 84,6 bilhões das instituições financeiras para os trabalhadores até 2030.
Uma observação de rigor antes de você simular. Circula em sites de crédito a informação de que dá para antecipar entre três e dez parcelas anuais, e isso contraria o teto regulatório vigente. Se a simulação que aparecer na sua tela oferecer mais de cinco parcelas neste momento, desconfie da fonte e confira direto no aplicativo do banco.
Não caia na tentação de correr para contratar antes da virada de novembro só porque o limite vai cair. Antecipar R$ 2.500 em vez de R$ 1.500 não é vantagem quando o dinheiro não tem destino definido. O teto menor foi desenhado para reduzir o tempo em que o seu saldo fica comprometido.
Quanto o banco libera de verdade ao antecipar cinco parcelas
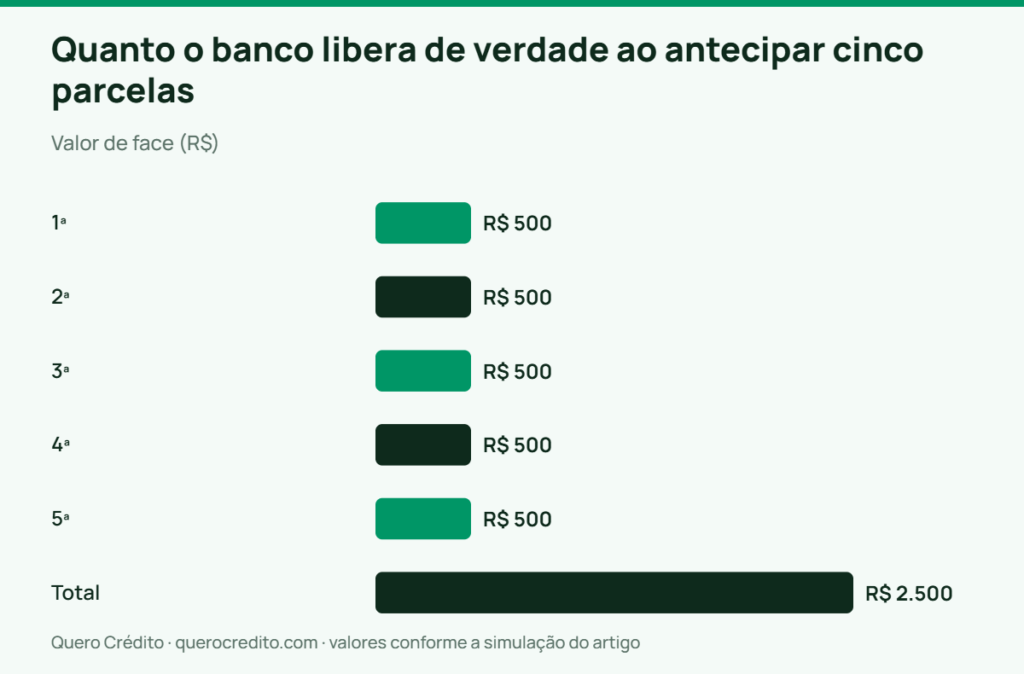
O banco não empresta R$ 2.500, ele empresta o valor presente de R$ 2.500 distribuídos em cinco anos. Com a taxa de 1,49% ao mês usada nas simulações de mercado, cinco parcelas de R$ 500 valem hoje R$ 1.514,57 antes dos impostos.
As premissas têm data-base de 12 de setembro de 2026. Considerei cinco parcelas anuais de R$ 500, vencendo a cada doze meses a partir da contratação, com taxa de 1,49% ao mês. O IOF de crédito de pessoa física entra no teto do artigo 7º do Decreto 6.306/2007. Esse teto soma 0,0082% ao dia por até 365 dias mais o adicional fixo de 0,38%. É uma simulação, não uma oferta.
| Parcela antecipada | Vencimento | Valor de face | Valor presente hoje |
|---|---|---|---|
| 1ª | mês 12 | R$ 500,00 | R$ 418,69 |
| 2ª | mês 24 | R$ 500,00 | R$ 350,60 |
| 3ª | mês 36 | R$ 500,00 | R$ 293,58 |
| 4ª | mês 48 | R$ 500,00 | R$ 245,84 |
| 5ª | mês 60 | R$ 500,00 | R$ 205,86 |
| Total | R$ 2.500,00 | R$ 1.514,57 |
Descontado o IOF de 3,373%, sobram R$ 1.463,49 na sua conta. Você recebe esse valor e devolve R$ 2.500 ao longo de cinco aniversários, o que dá R$ 1.036,51 de custo, equivalente a 70,8% do que entrou. Calculei o custo efetivo desse fluxo e ele fica em 1,60% ao mês, ou 20,98% ao ano, já com o imposto dentro.
A taxa muda bastante entre instituições, e a faixa praticada vai de 1,29% a 1,79% ao mês. No piso, o líquido sobe para R$ 1.559,06 e o custo efetivo cai para 18,13% ao ano. No topo, o líquido desaba para R$ 1.333,98 e o custo efetivo sobe para 25,39% ao ano, uma diferença de R$ 225 no bolso pela mesma dívida de R$ 2.500. Sempre compare propostas pelo Custo Efetivo Total, porque é ele que junta juros, IOF e tarifas em um número só.
A partir de novembro de 2026 a conta encolhe junto com o teto. Três parcelas de R$ 500 a 1,49% ao mês valem R$ 1.062,87 hoje, e sobram R$ 1.027,02 depois do IOF, para uma dívida de R$ 1.500. Com frequência, o problema é a pessoa entrar na simulação achando que vai sacar alguns milhares. Ela sai com pouco mais de mil reais, valor que raramente resolve o problema que motivou a busca por crédito.
Antecipar, empréstimo pessoal ou consignado, o que sai mais barato
A antecipação tem a menor taxa da comparação e, mesmo assim, não é a opção mais barata em todos os prazos. Na taxa de 1,49% ao mês, ela custa 19,42% ao ano. O crédito pessoal não consignado ficou em 110,95% ao ano em julho de 2026, segundo as estatísticas de taxas de juros do Banco Central. O consignado do setor privado ficou em 53,94% ao ano no mesmo mês.
A tabela simula o mesmo caixa de R$ 1.463,49 obtido por cada via, pelo sistema Price, com data-base de 12 de setembro de 2026 e sem tarifas. As taxas do crédito pessoal e do consignado são médias de mercado, e a sua proposta pode ser melhor ou pior.
| Linha de crédito | Taxa | Prazo | Parcela | Total pago |
|---|---|---|---|---|
| Consignado INSS | 1,82% ao mês | 24 meses | R$ 75,81 | R$ 1.819,38 |
| Consignado privado | 3,66% ao mês | 12 meses | R$ 152,88 | R$ 1.834,53 |
| Empréstimo pessoal | 6,42% ao mês | 12 meses | R$ 178,60 | R$ 2.143,23 |
| Consignado privado | 3,66% ao mês | 24 meses | R$ 92,67 | R$ 2.224,17 |
| Antecipação do FGTS | 1,49% ao mês | 5 anos | sem parcela | R$ 2.500,00 |
| Empréstimo pessoal | 6,42% ao mês | 24 meses | R$ 121,17 | R$ 2.908,17 |
O resultado contraria a intuição e é o coração deste artigo. Um empréstimo pessoal a 110,95% ao ano pago em doze meses custa R$ 2.143,23, quase R$ 357 a menos do que a antecipação com um quinto da taxa. A explicação está no prazo, porque uma taxa baixa aplicada por cinco anos acumula mais juros do que uma taxa alta aplicada por um ano.
Para quem é celetista, o consignado do setor privado é o concorrente direto, e ele ganha da antecipação em doze e em vinte e quatro meses. A diferença entre os dois formatos está em quem paga a conta. O consignado sai do salário todo mês, e a antecipação sai do saldo do FGTS uma vez por ano. Quem prefere não mexer no orçamento mensal paga por essa comodidade. As diferenças entre as duas modalidades de desconto em folha estão detalhadas no guia sobre consignado privado e consignado público.
O ideal é só considerar a antecipação depois de simular o consignado disponível no seu contracheque e o empréstimo pessoal no prazo mais curto que a parcela permitisse. A comparação entre consignado e empréstimo pessoal mostra que a taxa isolada engana, e a antecipação do FGTS é o caso mais claro disso no mercado brasileiro hoje.
Quanto rende o FGTS e por que ele é uma garantia cara de queimar
As contas do FGTS rendem TR mais 3% ao ano, regra prevista no artigo 13 da Lei nº 8.036/1990, acrescidos da distribuição de resultados quando o Conselho Curador aprova. É um rendimento ruim para quem olha o fundo como investimento, e é justamente por isso que ele vira uma garantia barata para o banco e cara para você.
Em julho de 2026, o Conselho Curador aprovou a distribuição de R$ 13,04 bilhões do lucro do FGTS a 138,2 milhões de trabalhadores. O índice foi de 0,01868341 sobre o saldo, creditado na primeira quinzena de agosto. Com a distribuição, a rentabilidade das contas em 2025 chegou a 6,90%, acima do IPCA de 4,26% no mesmo período.
O número parece razoável até você comparar com o resto do mercado. Simulando R$ 12.000 por cinco anos, com a premissa de que a rentabilidade de 6,90% se repita, o saldo iria para R$ 16.752,12. Os mesmos R$ 12.000 em um CDB a 100% do CDI chegariam a R$ 23.003,82 brutos, com o indexador em 13,90% ao ano em setembro de 2026. A diferença passa de R$ 6.251 antes do Imposto de Renda. A simulação usa taxas constantes, que não é o que acontece na vida real.
Aí está o paradoxo que o marketing dessa operação esconde. O FGTS é um lugar ruim para o dinheiro ficar parado, o que tenta o trabalhador a tirá-lo de lá. Ao mesmo tempo, é a única garantia que muita gente tem para o momento da demissão. Queimar essa garantia por R$ 1.463 significa liberar 12,2% de um saldo de R$ 12.000 e travar os outros 87,8% por anos.
Há quem acredite que está resgatando um dinheiro parado, só que o dinheiro não fica com ela. Ele vai para o banco em cinco parcelas futuras, enquanto o saldo restante continua indisponível. A pergunta útil não é quanto o FGTS rende. É o que aconteceria com o seu orçamento se você perdesse o emprego no mês que vem sem poder tocar nesse saldo.
Quem deveria e quem não deveria antecipar
A antecipação faz sentido para um grupo pequeno e bem delimitado de pessoas. Ela serve a quem já é optante pelo saque-aniversário por decisão anterior, tem emprego estável e precisa de um valor pequeno e imediato. O uso que justifica a operação é quitar uma dívida muito mais cara, como o rotativo do cartão ou o cheque especial.
Nesse cenário, trocar uma dívida de centenas por cento ao ano por um custo efetivo de cerca de 21% ao ano é uma troca que se paga sozinha. Vale a mesma lógica de qualquer operação de troca de dívida, com a diferença de que aqui o colateral é o seu colchão de demissão.
A lista de quem não deveria antecipar é bem maior.
- Quem ainda está no saque-rescisão. Aderir ao saque-aniversário para poder antecipar é inverter a ordem das coisas, porque o custo verdadeiro dessa decisão é perder o saque integral na demissão, não os juros do empréstimo.
- Quem trabalha em setor instável ou já ouviu falar em corte na empresa. O valor liberado não cobre nem um mês de despesas da maioria das famílias, e o saldo travado cobriria vários.
- Quem quer o dinheiro para consumo ou viagem. São R$ 1.463 hoje contra R$ 2.500 de saldo comprometido por cinco anos.
- Quem tem acesso a consignado com margem livre. A tabela da seção anterior mostra que o desconto em folha sai mais barato em doze e em vinte e quatro meses.
- Quem tem saldo alto no fundo. Com R$ 30.000 na conta, a antecipação libera menos de 5% do saldo e ainda assim mantém os 100% indisponíveis na demissão.
- Quem está em dificuldade crônica. Antecipar resolve um mês e retira a única reserva existente, o que costuma antecipar o problema em vez de resolvê-lo.
Um padrão recorrente é o pedido de antecipação chegar depois de uma negativa de crédito em outra linha. Se esse for o seu caso, entenda antes os motivos de um empréstimo negado e corrija o que der. A antecipação costuma ser a porta de saída mais cara justamente para quem tem menos margem de manobra.
Como voltar atrás e sair do saque-aniversário
Dá para voltar ao saque-rescisão, mas o caminho é lento e não apaga o contrato de antecipação. O pedido de retorno é feito no aplicativo FGTS ou nos canais da Caixa. Ele só produz efeito no primeiro dia do 25º mês seguinte à data do pedido, o que dá cerca de dois anos de espera.
Durante esses 25 meses você continua no saque-aniversário para todos os efeitos. Se for demitido nesse intervalo, recebe apenas a multa rescisória de 40% e não acessa o saldo. A regra existe para impedir a troca oportunista de modalidade a cada risco de demissão, e ela vale mesmo para quem nunca antecipou nada.
O passo a passo prático é curto, e vale fazer nesta ordem.
- Confira o saldo e a data da opção no aplicativo FGTS, porque a carência de 25 meses conta do pedido de retorno, não da adesão original.
- Verifique se existe contrato de antecipação ativo. Havendo contrato, as parcelas antecipadas continuam sendo abatidas do seu saldo nos aniversários seguintes, mesmo depois de você voltar ao saque-rescisão.
- Peça o retorno assim que decidir, porque cada mês de adiamento empurra a data em que o saque integral volta a existir.
- Reconstrua a reserva fora do fundo durante a espera, já que o FGTS não cumpre esse papel enquanto a modalidade não virar.
Faz sentido pedir o retorno no mesmo dia em que percebesse que a estabilidade do seu emprego mudou, sem esperar a demissão aparecer no horizonte. Esperar para decidir é o que transforma uma escolha reversível em prejuízo definitivo, porque a carência não perdoa quem pede tarde.
Perguntas frequentes sobre a antecipação do saque-aniversário do FGTS
A antecipação do saque-aniversário afeta o meu score de crédito?
A operação é registrada como empréstimo no seu histórico, então ela aparece nos sistemas de crédito e entra no cálculo do seu comprometimento. Como o pagamento sai automaticamente do saldo do fundo, o risco de atraso é praticamente nulo, e por isso a modalidade costuma ser aprovada mesmo para quem tem pontuação baixa. Isso não a torna barata, apenas acessível.
Posso antecipar o saque-aniversário estando negativado?
Na maioria das ofertas sim, porque a garantia é o próprio saldo do FGTS e não a sua capacidade de pagamento. Cada instituição define os próprios critérios e pode recusar a operação. Essa facilidade de aprovação é justamente o que torna a modalidade um alvo de golpes, e nenhuma instituição legítima cobra taxa antecipada para liberar o crédito.
Se eu for demitido, o contrato de antecipação é cancelado?
Não. A dívida permanece vinculada ao seu saldo do FGTS e continua sendo abatida nos aniversários seguintes, mesmo que você esteja desempregado. Na demissão sem justa causa, você recebe apenas a multa rescisória de 40% e não tem acesso ao saldo. Ele segue comprometido com as parcelas antecipadas até o fim do contrato.
Quantas parcelas vou poder antecipar depois de novembro de 2026?
Três parcelas anuais de até R$ 500 cada, totalizando R$ 1.500 de valor de face, contra as cinco parcelas e R$ 2.500 permitidos até 31 de outubro de 2026. Contratos assinados antes da virada seguem nas condições vigentes na data da contratação. Confirme o limite no aplicativo do seu banco antes de simular, porque a regra muda no meio do calendário.
Vale a pena antecipar para quitar a fatura do cartão?
Essa é a única situação em que a conta costuma fechar a favor, porque o rotativo do cartão custa muitas vezes mais do que o custo efetivo da antecipação. Ainda assim, o teto de R$ 2.500 raramente cobre uma fatura inteira, e quitar metade da dívida não resolve o problema. Antes de contratar, negocie o parcelamento da própria fatura e compare os dois custos totais.
Existe carência para contratar depois de aderir ao saque-aniversário?
Sim, são 90 dias corridos entre a opção pelo saque-aniversário e a contratação da antecipação, regra que vale desde novembro de 2025. Antes disso, era possível aderir e contratar no mesmo dia, o que gerava decisões tomadas no impulso. A carência também se aplica a quem migra de uma modalidade para a outra.
O que conferir antes de assinar a antecipação
A antecipação do saque-aniversário não é um crédito abusivo, e também não é a pechincha que a taxa sugere. Ela entrega pouco dinheiro e cobra um desconto de cerca de 21% ao ano já com IOF. O que pesa mais é manter o seu saldo do FGTS indisponível na hora em que uma demissão o tornaria essencial. Para a maioria dos leitores com carteira assinada, o consignado do setor privado ou um empréstimo pessoal em prazo curto resolvem melhor a mesma necessidade.
A conclusão muda em dois casos. Quem já é optante pelo saque-aniversário por decisão antiga e precisa trocar uma dívida de rotativo por uma dívida mais barata tem aqui uma ferramenta útil. Quem não tem margem consignável nem crédito aprovado em outra linha pode encontrar na antecipação o único acesso possível. A condição é entrar com a conta feita e o valor real na cabeça.
Antes de assinar, faça três coisas na ordem. Peça o Custo Efetivo Total por escrito e compare com a proposta de consignado do seu contracheque. Some quanto o saldo do fundo representa em meses de despesa da sua casa e pergunte se você aceitaria ficar sem ele. Simule o mesmo valor em um empréstimo pessoal de doze meses, porque esse número costuma ser menor do que os R$ 2.500 que a antecipação vai levar. Se quiser entender as demais opções antes de decidir, comece pela categoria de empréstimo pessoal do Quero Crédito.
Este conteúdo tem caráter informativo e educacional e não constitui recomendação de crédito, consultoria financeira ou orientação sobre o uso do seu FGTS. A decisão de aderir ao saque-aniversário e de antecipar parcelas depende do seu saldo, da estabilidade do seu emprego e das suas dívidas atuais. Para o seu caso específico, procure os canais oficiais do FGTS e um profissional habilitado.