Portabilidade de crédito é o direito de transferir um empréstimo ou financiamento para outra instituição que cobre juros menores, sem pagar nada por isso. A regra do Banco Central, a Resolução CMN 5.057/2022, obriga o banco de origem a liberar a transferência em até cinco dias úteis e proíbe repassar qualquer custo ao devedor.
Você assinou um empréstimo de R$ 15.000 em um mês apertado, aceitou 3,5% ao mês porque era o que tinha, e hoje recebe oferta de 2,2% de outra instituição. Faltam 30 parcelas. A diferença entre continuar onde está e trocar de banco passa de R$ 3.800.
Esse dinheiro não some porque a portabilidade é difícil. Ele some porque quase ninguém pede. O banco que recebe sua parcela hoje não tem obrigação de avisar que existe oferta melhor na concorrência. A regra que garante a transferência mudou em 2023, e boa parte do conteúdo na internet ainda não percebeu.
Neste guia você vai ver o que a norma vigente garante e quais prazos o banco precisa cumprir. Depois vem a conta em números e as situações em que a troca não compensa. No caminho, por que o gerente costuma oferecer a mesma coisa com outro nome.
Neste artigo
- O que é portabilidade de crédito e o que muda na sua dívida
- Qual é a regra atual da portabilidade e o que ela proíbe
- Como pedir a portabilidade passo a passo e quais são os prazos
- Quanto você economiza com a portabilidade na prática
- Quanto custa a portabilidade e por que o IOF não incide
- Portabilidade ou refinanciamento, qual é a diferença que o banco não explica
- Quando a portabilidade vale a pena e quando não vale
- O que o Open Finance muda na portabilidade de crédito
- Perguntas frequentes sobre portabilidade de crédito
- O que fazer nesta semana se você tem um empréstimo caro
O que é portabilidade de crédito e o que muda na sua dívida
Portabilidade de crédito é a transferência de uma operação já contratada para outra instituição financeira. Ela quita o saldo devedor junto ao banco de origem e passa a ser sua credora. O valor que você deve não muda no momento da troca, o que muda é o preço de continuar devendo.
A confusão mais comum aparece aqui. Portabilidade não gera dinheiro novo na conta, não aumenta o saldo e não estica o contrato sozinha. Ela pega a dívida que existe e a coloca sob uma taxa diferente.
Vale para empréstimo pessoal, consignado, financiamento de veículo e financiamento imobiliário. Nas operações com garantia, a nova instituição precisa assumir o bem, o que alonga o processo e pode gerar custo de registro.
Em julho de 2026, segundo as estatísticas de juros do Banco Central, o crédito pessoal não consignado estava em 6,42% ao mês. O consignado do INSS ficava em 1,82% ao mês. Dentro de cada modalidade, a variação entre instituições também é grande, e é essa distância que a portabilidade transforma em economia.
A armadilha que mais vejo é o contrato que muda de banco e de tamanho ao mesmo tempo. Se a proposta veio com prazo maior, valor maior ou dinheiro caindo na conta, aquilo virou outra operação, com outro custo.
Na prática, mais via do outro lado do balcão era cliente que aceitava a primeira contraproposta do próprio banco achando que tinha portado. Para quase todo mundo, o mais seguro é começar perguntando uma coisa só, qual é o saldo devedor de hoje. Enquanto esse número não estiver no papel, nenhuma proposta pode ser comparada com honestidade.
Qual é a regra atual da portabilidade e o que ela proíbe
A norma vigente é a Resolução CMN 5.057, de 15 de dezembro de 2022, que passou a valer em 1º de março de 2023 e substituiu a antiga Resolução 4.292/2013. Quem ainda cita a 4.292 está trabalhando com texto revogado, e dá para conferir a tarja de revogação no próprio arquivo da resolução antiga no site do Banco Central.
A regra garante a portabilidade a qualquer pessoa natural e proíbe que as instituições criem procedimentos alternativos para dificultar o pedido. Essa vedação é o coração da norma, porque o problema nunca foi a lei. Foi a fila, o formulário exclusivo da agência e o atendente que diz que o sistema caiu.
Três obrigações concretas nascem daí.
- Fornecer as informações da dívida. O banco de origem precisa entregar o saldo devedor atualizado e as condições da operação quando você pede, porque sem esse número a nova instituição não consegue montar proposta.
- Não cobrar nada pela transferência. O texto da Resolução CMN 5.057/2022 veda o repasse ao devedor dos custos da portabilidade, tanto na instituição de origem quanto na de destino.
- Respeitar os limites da operação. O valor e o prazo na nova instituição não podem superar o saldo devedor e o prazo que ainda restava, e qualquer aumento de prestação depende de concordância formal sua.
Esse terceiro ponto protege o consumidor da troca disfarçada. Com prazo maior do que o que restava, o banco precisa da sua autorização expressa, e a conversa vira negociação de contrato novo.
O ponto cego da norma está no vendedor, não no texto. Ninguém pode cobrar pela portabilidade, mas nada impede que a nova instituição embuta seguro prestamista ou tarifa na operação de destino.
Uma boa prática é levar uma frase pronta para o atendimento, dizendo que quero exercer a portabilidade prevista na Resolução CMN 5.057/2022 e que preciso do saldo devedor por escrito. Citar a norma pelo número muda o tom da conversa mais rápido do que qualquer discussão sobre taxa.
Como pedir a portabilidade passo a passo e quais são os prazos
O pedido começa no banco para o qual você quer levar a dívida, não no banco onde ela está hoje. A nova instituição é quem aciona a de origem, e a partir do aceite os prazos passam a correr contra ela, não contra você.
- Peça o saldo devedor e o Custo Efetivo Total ao banco atual. Dois números importam, quanto você deve hoje se quitar tudo e qual é o custo anual da operação como ela está. Peça por escrito, pelo aplicativo ou pelo chat, porque a resposta gravada vale como prova.
- Leve esses números a outras instituições. Compare sempre o Custo Efetivo Total da proposta nova com o da operação atual, e não a parcela com a parcela, já que parcela menor pode esconder prazo maior. Quem nunca fez essa conta encontra o passo a passo em como comparar empréstimos pelo Custo Efetivo Total.
- Formalize o pedido na instituição escolhida. Ela solicita ao banco de origem a transferência da operação, e esse pedido dispara os prazos regulatórios.
- Acompanhe o prazo de cinco dias úteis. A instituição de origem tem até cinco dias úteis para atender à solicitação de transferência, prazo que cai para três dias úteis quando o pedido trafega pelo Open Finance.
- Confirme a liquidação em dois dias úteis. Depois da transferência dos recursos, a confirmação da liquidação da operação antiga precisa sair em até dois dias úteis.
- Exija o comprovante em dois dias úteis. O comprovante de quitação da dívida no banco de origem também tem prazo de dois dias úteis, e é ele que encerra o assunto.
O documento que você precisa guardar é o comprovante de quitação. Sem ele, uma cobrança indevida do banco antigo vira disputa de palavra contra palavra.
Para enxergar todos os contratos ativos de uma vez, puxe o relatório gratuito de empréstimos e financiamentos no Registrato, serviço do Banco Central. O acesso exige conta gov.br prata ou ouro.
Na prática, o que trava a portabilidade quase nunca é o prazo da norma. É o cliente que desiste no meio, porque o banco de origem ligou oferecendo desconto e ele aceitou de boca, sem pedir a nova proposta por escrito. O recomendável é simples, não cancele o pedido enquanto a contraproposta não estiver formalizada com Custo Efetivo Total informado.
Quanto você economiza com a portabilidade na prática
Depende de três variáveis, o tamanho do saldo, a diferença de taxa e quantas parcelas ainda faltam. Quanto mais longe estiver o fim do contrato, mais juros futuros existem para economizar. A mesma queda de taxa vale muito em uma dívida longa e quase nada em uma que está acabando.
Simulação feita em 12 de setembro de 2026, pelo sistema de amortização francês, sobre um saldo devedor de R$ 15.000 com 30 parcelas restantes. As taxas são hipotéticas e a conta considera apenas os juros, sem seguros ou tarifas da nova operação.
| Cenário | Taxa mensal | Parcelas | Parcela | Total a pagar | Juros |
|---|---|---|---|---|---|
| Contrato atual | 3,50% | 30 | R$ 815,57 | R$ 24.467,10 | R$ 9.467,10 |
| Portabilidade, mesmo prazo | 2,20% | 30 | R$ 688,31 | R$ 20.649,21 | R$ 5.649,21 |
| Portabilidade mantendo a parcela | 2,20% | 24 | R$ 815,57 | R$ 19.434,56 | R$ 4.434,56 |
| Portabilidade com prazo esticado | 2,20% | 48 | R$ 509,14 | R$ 24.438,77 | R$ 9.438,77 |
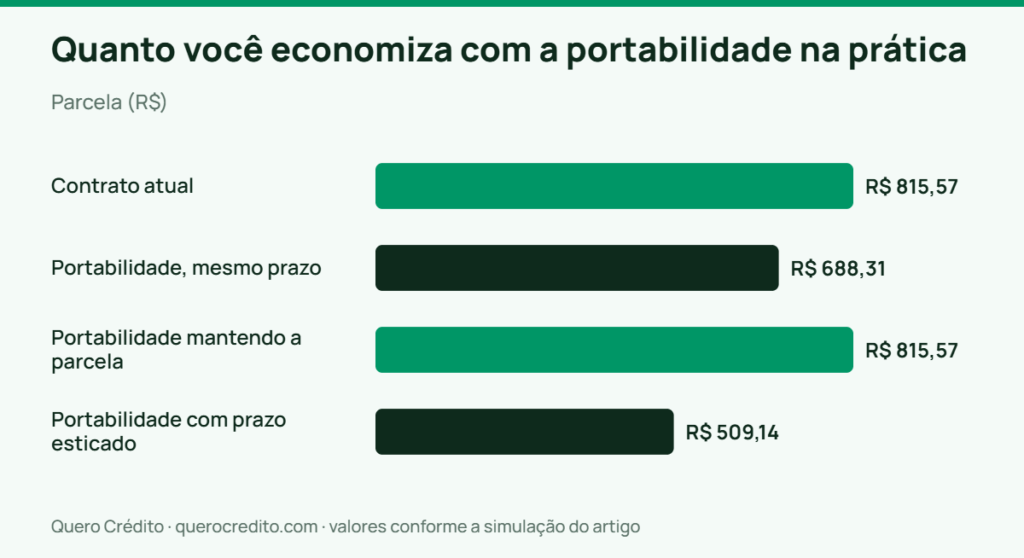
A leitura mais importante está na última linha. Ao aceitar 48 parcelas em vez de 30, o tomador derruba a prestação para R$ 509,14. O total pago chega a R$ 24.438,77, praticamente o mesmo do contrato caro que queria abandonar.
A segunda linha é a portabilidade clássica, com prazo preservado, e devolve R$ 3.817,89 ao longo dos 30 meses. A terceira é a versão que quase ninguém pede. Você mantém a parcela que já cabia no bolso e usa a taxa menor para encurtar o contrato. A economia sobe para R$ 5.032,54, e o orçamento fica livre seis meses antes.
Agora o contraexemplo. Com o mesmo saldo e a mesma queda de taxa, mas faltando apenas 6 parcelas, a economia cai para R$ 714,20. Continua sendo dinheiro, e ainda assim some diante de qualquer seguro embutido na operação nova.
Boa parte das pessoas acha que taxa menor sempre significa contrato melhor. O problema é que a taxa é apenas um dos três termos da conta. Um tropeço caro na portabilidade é olhar a parcela nova, achar que ficou leve e não perguntar quantos meses ela vai durar.
Quanto custa a portabilidade e por que o IOF não incide
A portabilidade não tem custo de solicitação, e isso não é gentileza do banco, é obrigação da norma. A Resolução CMN 5.057/2022 veda expressamente o repasse ao devedor dos custos envolvidos na transferência, o que significa que qualquer cobrança apresentada como “taxa de portabilidade” é irregular.
Existe ainda um benefício tributário que quase nunca aparece na conversa com o gerente. O Decreto 6.306/2007, que regulamenta o IOF, fixa alíquota zero na operação feita por uma instituição financeira para cobrir saldo devedor em outra. O benefício vale até o montante portado e desde que não haja substituição do devedor.
Esse detalhe pesa no bolso. No crédito comum para pessoa física, o IOF soma 0,38% fixo mais 0,0082% ao dia, limitado a 365 dias, perto de 3,38% do valor financiado. Sobre R$ 15.000, são cerca de R$ 506 que a portabilidade pura não cobra.
A exceção está no mesmo artigo e explica muita coisa. A alíquota zero não se aplica a prorrogação, renovação, novação, composição, consolidação e confissão de dívida, hipóteses em que o imposto volta a ser devido. Refinanciar não é portar, e o próprio regulamento do IOF trata as duas situações de maneira diferente.
Nem tudo é gratuito, porém, e a nova instituição pode oferecer seguro prestamista. Nas operações com garantia costuma haver custo de transferência da alienação fiduciária ou de registro em cartório, e essas despesas entram no Custo Efetivo Total da operação nova.
Quem cobra “taxa para liberar a portabilidade” antes de qualquer transferência quase sempre está aplicando golpe. Nenhuma instituição autorizada pede pagamento antecipado para conceder ou transferir crédito, e a confirmação de que a empresa existe leva dois minutos na consulta pública de instituições do Banco Central.
Portabilidade ou refinanciamento, qual é a diferença que o banco não explica
Na portabilidade a dívida muda de dono e mantém o tamanho. No refinanciamento a dívida muda de tamanho e mantém o dono. O banco atual liquida o contrato antigo, abre um novo com prazo maior e costuma liberar uma diferença em dinheiro.
O gerente raramente usa essas palavras. O que você ouve é que o banco cobre a oferta do concorrente e ainda deposita um valor na sua conta. Soa como portabilidade com bônus, mas é uma operação distinta e bem mais cara.
| Item | Portabilidade | Refinanciamento |
|---|---|---|
| Instituição credora | Muda | Continua a mesma |
| Saldo devedor | Não aumenta | Aumenta com o troco e os encargos |
| Prazo | Não pode superar o que restava | Volta ao prazo cheio da modalidade |
| Dinheiro na conta | Nenhum | Existe, e é o principal atrativo |
| IOF | Alíquota zero até o valor portado | Incide normalmente |
| Custo da solicitação | Proibido cobrar do devedor | Não há vedação equivalente |
Para quem precisa mesmo de dinheiro novo, o refinanciamento é alternativa legítima. O problema aparece quando ele chega travestido de economia, com a pessoa acreditando que reduziu a dívida enquanto esticava o contrato.
A comparação completa entre as duas rotas, com as situações em que cada uma faz sentido, está em empréstimo pessoal ou refinanciamento para quitar dívidas. Vale ler antes de assinar qualquer proposta que venha com dinheiro junto.
A pergunta que resolve a dúvida em dez segundos é uma só, o saldo devedor depois da operação vai ser maior ou menor do que é hoje. Se for maior, você não está portando, está tomando crédito novo, e o nome que o vendedor deu para a operação não muda esse fato.
Quando a portabilidade vale a pena e quando não vale
Vale a pena quando a queda no Custo Efetivo Total é real e ainda existe bastante prazo pela frente. Como referência prática, uma diferença de meio ponto percentual ao mês em um contrato com mais de 24 parcelas restantes costuma pagar o esforço com folga.
Situações em que a troca tende a compensar.
- Contrato antigo assinado em momento ruim. Quem contratou sem histórico, com score baixo ou em urgência aceitou taxa de risco, e ela não cai sozinha quando a situação melhora.
- Muitas parcelas restantes. O ganho cresce com o prazo remanescente, porque cada mês futuro carrega juros que deixam de ser cobrados.
- Melhora no seu perfil. Renda formalizada, dívidas quitadas e relacionamento novo em outra instituição abrem faixas de taxa que não existiam antes.
Situações em que é melhor não perder tempo.
- Poucas parcelas restantes. Com menos de 6 a 8 prestações, a economia some diante de qualquer seguro embutido.
- Proposta que só reduz a parcela. Se o alívio vem de prazo maior, o total pago sobe, e o alívio de hoje é conta de amanhã.
- Dívida já em atraso. Contrato inadimplente normalmente não é portável, e o caminho passa por renegociação.
O custo menos visível dessa decisão é o tempo de comprometimento. Uma portabilidade que reduz a taxa e estica o prazo amarra seu orçamento por mais dois ou três anos.
Para a maioria das pessoas, o recomendável é fazer a conta pelo total a pagar, nunca pela parcela. Se o novo total for menor e o prazo não crescer, troque sem medo. Se o novo total for maior, a proposta é financiamento de conforto, e conforto em crédito custa juro.
O que o Open Finance muda na portabilidade de crédito
O Open Finance encurta o prazo regulatório e melhora a proposta que você recebe. Quando o pedido de portabilidade trafega por esse ambiente, a instituição de origem tem três dias úteis para atender, em vez dos cinco dias úteis da via tradicional.
O mecanismo está na Resolução Conjunta BCB e CMN nº 1/2020, que criou o compartilhamento de dados. Você autoriza que a nova instituição leia seu histórico, por finalidade determinada, de graça e com direito de revogar o consentimento.
O ganho prático aparece na taxa oferecida. Um banco que enxerga sua renda entrando todo mês e seu histórico de pagamento em dia precifica o risco com mais precisão. Quem só enxerga o score cobra prêmio pela dúvida, e é esse prêmio que a portabilidade elimina.
Segundo a Federação Brasileira de Bancos, o Open Finance brasileiro tinha 62 milhões de consentimentos ativos em janeiro de 2025. O compartilhamento virou requisito informal para conseguir as melhores ofertas no aplicativo.
O risco mora no consentimento esquecido, porque a autorização dada para uma proposta que não foi adiante continua valendo até você revogar. Revise a lista no aplicativo do banco a cada seis meses.
Na prática, quem compartilha dados recebe proposta melhor do que quem não compartilha, e essa diferença tende a aumentar. Vale autorizar o compartilhamento apenas para a instituição com a qual estou efetivamente negociando, e revogar assim que a operação fosse concluída.
Perguntas frequentes sobre portabilidade de crédito
O banco pode recusar a portabilidade do meu empréstimo?
A instituição de origem não pode recusar nem criar procedimentos alternativos para dificultar a transferência, porque a Resolução CMN 5.057/2022 veda essa conduta. Quem pode dizer não é a instituição de destino, que analisa seu risco de crédito e decide se quer assumir a operação. Recusa do banco atual, atraso proposital ou exigência de comparecimento à agência rendem reclamação no Banco Central e no consumidor.gov.br.
Preciso avisar o banco atual antes de pedir a portabilidade?
Não. O pedido é feito na instituição para a qual você quer levar a dívida, e é ela que aciona o banco de origem. Você só precisa do saldo devedor atualizado, que o banco atual é obrigado a informar.
A portabilidade prejudica meu score de crédito?
A portabilidade em si não derruba o score, porque não há inadimplência nem aumento de endividamento, apenas a substituição de um credor por outro. Pode haver oscilação passageira, já que a nova instituição consulta seus dados e a operação antiga aparece como quitada antes de a nova ser registrada. Em poucos meses o histórico se acomoda.
Posso portar um empréstimo que está atrasado?
Contrato em atraso normalmente não é aceito na portabilidade, porque a instituição de destino avalia o risco antes de assumir a dívida e a operação inadimplente reprova nessa análise. O caminho é regularizar com o credor atual antes de buscar a transferência, e quem está nessa situação encontra alternativas em como negociar dívidas em atraso.
A portabilidade vale para consignado e financiamento de imóvel?
Vale para as duas modalidades, com particularidades. No consignado a troca mantém o desconto em folha ou no benefício e segue regras próprias do órgão pagador, tema tratado em portabilidade de crédito consignado. No financiamento imobiliário a nova instituição precisa assumir a garantia, o que envolve avaliação do imóvel e custos de registro que entram na conta final.
O que fazer nesta semana se você tem um empréstimo caro
Comece pelo número que você provavelmente não sabe de cor, o saldo devedor de hoje. Peça pelo aplicativo do banco, junto com o Custo Efetivo Total do contrato. Com esses dois dados na mão, qualquer proposta vira comparação objetiva em vez de conversa de vendedor.
Para quem tem contrato longo e caro, o melhor caminho costuma ser portar mantendo a parcela atual. Isso encurta o prazo, e é aí que a economia fica maior. O cenário muda quando o orçamento está sufocado de verdade. Aí reduzir a prestação faz sentido mesmo pagando mais no total, desde que a decisão seja tomada com o número na frente. Quem tem menos de oito parcelas pela frente pode simplesmente terminar de pagar.
O passo prático de amanhã é pedir simulação em três instituições diferentes, informando que se trata de portabilidade e não de crédito novo. Exija o Custo Efetivo Total anual de cada proposta por escrito. Quem quiser entender antes as modalidades e as taxas praticadas em cada uma encontra o panorama na seção de empréstimo pessoal do Quero Crédito.
Este conteúdo é informativo e educacional, não constitui recomendação de crédito nem consultoria financeira individualizada. A vantagem de uma portabilidade depende do seu saldo devedor, do prazo restante e do Custo Efetivo Total de cada proposta. Antes de assinar, confira as condições vigentes com a instituição e, se precisar de orientação sobre o seu caso, procure um profissional habilitado.