Um consignado de R$ 10 mil custa de R$ 12.474 a R$ 32.322 no total, dependendo da taxa e do prazo. No INSS, com o teto de 1,85% ao mês em 24 parcelas, o total é de R$ 12.474. No consignado CLT, a 3,66% ao mês em 84 parcelas, você devolve R$ 32.322.
Dez mil reais é o valor que mais aparece nas simulações de consignado. Costuma dar para quitar o cartão, trocar a geladeira e ainda sobrar um troco, e quase ninguém pergunta quanto vai devolver no fim.
Aqui você vê a conta inteira, calculada parcela por parcela, nas duas situações mais comuns do país. A primeira é o aposentado ou pensionista que contrata dentro do teto de juros do INSS. A segunda é o trabalhador de carteira assinada que usa o Crédito do Trabalhador, onde a taxa média cobrada é quase o dobro.
Cada número abaixo saiu de uma simulação feita com as taxas oficiais divulgadas pelo Banco Central. O IOF de pessoa física foi aplicado como manda o decreto, e o Custo Efetivo Total foi recalculado sobre o dinheiro que entra na conta.
Neste artigo
- Quanto custa um consignado de 10 mil em 2026, com a conta aberta
- Qual fica a parcela de R$ 10 mil no consignado do INSS e no consignado CLT
- Por que você não recebe os R$ 10 mil inteiros
- Por que o prazo longo é o que mais encarece o consignado
- O que muda no custo quando o seguro prestamista vem embutido
- Como conferir o CET da proposta antes de assinar
- Perguntas frequentes sobre o custo de um consignado de R$ 10 mil
- O que decidir antes de aceitar a proposta de R$ 10 mil
Quanto custa um consignado de 10 mil em 2026, com a conta aberta
Um consignado de R$ 10 mil em 2026 custa de R$ 2.752 a R$ 22.656 só de juros e IOF. O que abre essa distância é a combinação entre a taxa contratada e o número de parcelas.
As taxas usadas não foram escolhidas ao acaso. O teto de 1,85% ao mês do empréstimo consignado do INSS foi fixado por resolução do CNPS de março de 2025. Em 28 de agosto de 2026, o Supremo Tribunal Federal confirmou por unanimidade a competência do conselho para definir esse limite. Já os 3,66% ao mês do consignado privado são a taxa média de julho de 2026 divulgada pelo Banco Central nas estatísticas de taxas de juros por modalidade.
Premissas da simulação, com data-base de 15 de setembro de 2026:
- Valor contratado de R$ 10.000,00, em sistema de parcelas fixas mensais (tabela Price).
- Taxa de 1,85% ao mês no consignado do INSS e de 3,66% ao mês no consignado CLT.
- IOF de pessoa física descontado do valor liberado, sem seguro prestamista e sem tarifa de cadastro.
- Primeira parcela 30 dias depois da liberação do dinheiro.
| Modalidade e prazo | Valor liberado | Parcela | Total pago | Juros + IOF | CET aproximado |
|---|---|---|---|---|---|
| INSS, 24 meses | R$ 9.722,37 | R$ 519,77 | R$ 12.474,47 | R$ 2.752,10 | 28,30% ao ano |
| INSS, 48 meses | R$ 9.686,08 | R$ 316,15 | R$ 15.175,08 | R$ 5.489,00 | 26,91% ao ano |
| INSS, 84 meses | R$ 9.671,70 | R$ 235,50 | R$ 19.781,66 | R$ 10.109,96 | 26,18% ao ano |
| CLT, 24 meses | R$ 9.713,46 | R$ 633,24 | R$ 15.197,71 | R$ 5.484,25 | 59,02% ao ano |
| CLT, 48 meses | R$ 9.677,76 | R$ 445,31 | R$ 21.374,84 | R$ 11.697,08 | 57,38% ao ano |
| CLT, 84 meses | R$ 9.666,27 | R$ 384,79 | R$ 32.322,19 | R$ 22.655,92 | 56,60% ao ano |
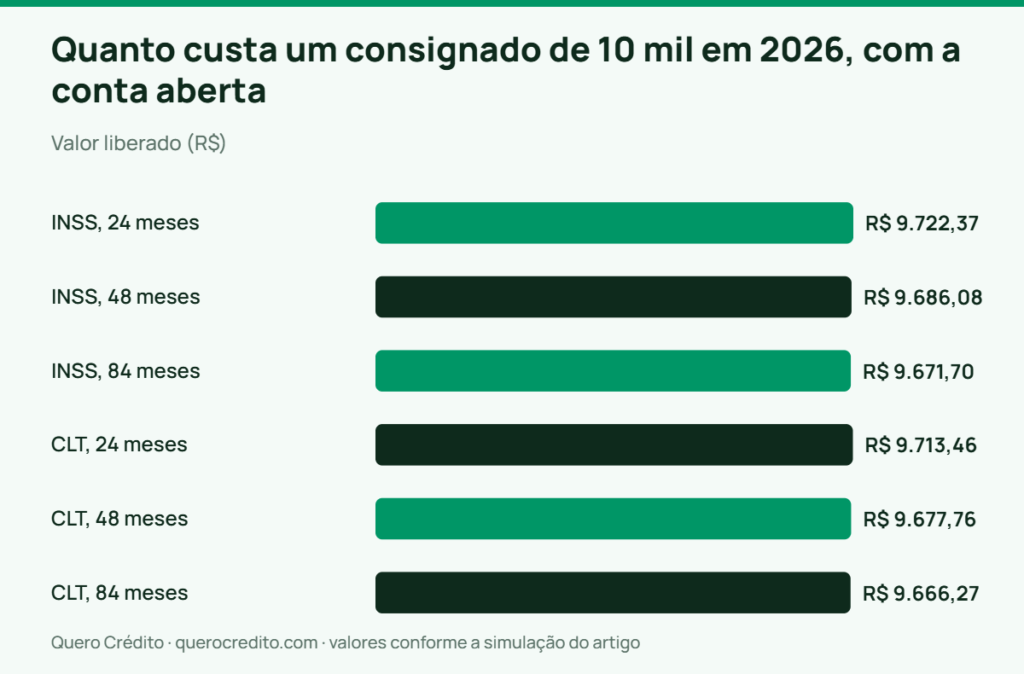
Repare no que a tabela faz com a sua intuição. Entre o INSS em 24 parcelas e o CLT em 84 parcelas, a diferença no total devolvido chega a R$ 19.847,72. O valor emprestado é exatamente o mesmo nos dois contratos.
A armadilha está na taxa anunciada, porque o banco divulga sempre o percentual mensal, que parece modesto. Os mesmos 3,66% ao mês do vendedor viram 56,60% ao ano no CET de 84 parcelas. É esse segundo número que você vai sentir no orçamento até 2033.
Com frequência, o problema é a pessoa decidir pela parcela e descobrir o total no terceiro ano de contrato. Para quem pensa em R$ 10 mil, o ideal é fazer o caminho inverso. Defina primeiro quanto você aceita devolver no fim, e só depois procure o prazo que cabe nessa conta. O total é a única grandeza que não dá para renegociar depois de assinar.
Qual fica a parcela de R$ 10 mil no consignado do INSS e no consignado CLT
A parcela de R$ 10 mil varia de R$ 235,50 a R$ 633,24 nas seis simulações. Ela é o número que decide se o banco aprova ou recusa o seu pedido. O sistema de folha não olha para o seu orçamento, olha para a margem consignável, que é o pedaço da renda que a lei permite comprometer com desconto automático.
No INSS, a margem total é de 45%, dividida em três partes. São 35% para o empréstimo consignado e 5% para cada um dos dois cartões consignados, conforme o artigo 6º, parágrafo 5º, da Lei 10.820/2003. Uma medida provisória havia reduzido esse limite para 40%, mas perdeu a eficácia em 31 de agosto de 2026 e os 45% voltaram a valer. Novas averbações dos dois cartões seguem suspensas por cautelar do TCU desde abril de 2026, e por isso o aposentado hoje usa apenas os 35% do empréstimo. No consignado CLT, o limite também é de 35%, agora sobre o salário de carteira assinada.
| Prazo | Parcela no INSS (1,85% a.m.) | Renda mínima para caber nos 35% | Parcela no CLT (3,66% a.m.) | Renda mínima para caber nos 35% |
|---|---|---|---|---|
| 24 meses | R$ 519,77 | R$ 1.485,06 | R$ 633,24 | R$ 1.809,26 |
| 48 meses | R$ 316,15 | R$ 903,28 | R$ 445,31 | R$ 1.272,31 |
| 84 meses | R$ 235,50 | R$ 672,85 | R$ 384,79 | R$ 1.099,40 |
Pense em dona Marlene, aposentada pelo piso, que recebe o salário mínimo de R$ 1.621,00 fixado pelo Decreto 12.797/2025. Os 35% dela dão R$ 567,35 de margem disponível. Os R$ 10 mil em 24 parcelas de R$ 519,77 cabem com folga de R$ 47,58, e os prazos mais longos passam sem esforço nenhum. O sistema aprova, e é por isso que o cuidado precisa vir de você, não do banco.
O preço oculto aqui é a margem já ocupada. Se ela tiver um contrato antigo consumindo R$ 300 por mês, sobram R$ 267,35 de margem livre. A única forma de caber os R$ 10 mil passa a ser esticar o prazo, que é o caminho mais caro da tabela anterior. Antes de simular qualquer coisa, vale entender como calcular a margem consignável e o limite do desconto em folha. É esse número, e não o seu score, que manda na aprovação.
Não caia na tentação de confundir margem com folga. A margem diz o quanto a lei permite descontar, não o quanto o seu orçamento aguenta perder por sete anos seguidos. Suponha que a parcela ocupe mais da metade da margem e você não tenha reserva para um remédio caro. A chance de voltar ao cartão de crédito para tapar o buraco fica alta, e o consignado vira só a primeira das duas dívidas.
Por que você não recebe os R$ 10 mil inteiros
Você contrata R$ 10 mil e recebe entre R$ 9.666,27 e R$ 9.722,37, porque o IOF sai antes de o dinheiro chegar. O imposto incide sobre a operação de crédito, é retido pelo banco no ato e não volta, mesmo que você quite o contrato no mês seguinte.
A cobrança tem duas partes e está no Decreto 6.306/2007, que regulamenta o IOF. A primeira é a alíquota diária de 0,0082% para pessoa física. Ela incide sobre cada parcela de amortização pelo número de dias até o vencimento, com teto de 365 dias. A segunda é o adicional fixo de 0,38%, que incide sobre o valor da operação independentemente do prazo. Somando as duas no prazo máximo, a conta chega a 2,993% mais 0,38%, ou seja, 3,37% do valor contratado.
| Modalidade e prazo | IOF diário | IOF adicional | IOF total | Valor liberado |
|---|---|---|---|---|
| INSS, 24 meses | R$ 239,63 | R$ 38,00 | R$ 277,63 | R$ 9.722,37 |
| INSS, 84 meses | R$ 290,30 | R$ 38,00 | R$ 328,30 | R$ 9.671,70 |
| CLT, 24 meses | R$ 248,54 | R$ 38,00 | R$ 286,54 | R$ 9.713,46 |
| CLT, 84 meses | R$ 295,73 | R$ 38,00 | R$ 333,73 | R$ 9.666,27 |
Um detalhe pega muita gente na hora de planejar o uso do dinheiro. Se você precisa de R$ 10 mil líquidos para quitar uma dívida específica, terá de contratar cerca de R$ 10.340. O imposto sobe junto, porque incide sobre esse valor maior. A conta certa começa pelo dinheiro que você precisa ter na mão, e não pelo número redondo que soa bonito na simulação.
Aproveite para desfazer uma confusão comum. Os aumentos de IOF de 2025 atingiram operações de pessoa jurídica e de câmbio. A alíquota do empréstimo de pessoa física não mudou e segue nos mesmos 0,0082% ao dia mais o adicional de 0,38%. Quem disser que o IOF do seu consignado subiu está errando o alvo.
Uma conduta prudente é pedir ao gerente a simulação já pelo valor líquido desejado. Depois conferiria no contrato se o IOF foi descontado do crédito ou somado ao saldo devedor. Quando o banco financia o imposto em vez de descontá-lo, a parcela sobe e o total também. Essa diferença costuma passar despercebida, porque aparece em uma linha discreta do demonstrativo.
Por que o prazo longo é o que mais encarece o consignado
Alongar o prazo é a decisão que mais encarece um consignado de R$ 10 mil. Cada mês a mais é um mês a mais de juros sobre um saldo devedor que cai devagar. No INSS, sair de 24 para 84 parcelas derruba a prestação em R$ 284,27, e o total pago sobe R$ 7.307,19.
| Prazo | Total pago no INSS (1,85% a.m.) | Total pago no CLT (3,66% a.m.) | Diferença entre as modalidades |
|---|---|---|---|
| 24 meses | R$ 12.474,47 | R$ 15.197,71 | R$ 2.723,23 |
| 48 meses | R$ 15.175,08 | R$ 21.374,84 | R$ 6.199,76 |
| 84 meses | R$ 19.781,66 | R$ 32.322,19 | R$ 12.540,53 |
O tamanho do estrago não cresce de forma linear, e é isso que engana. No INSS, esticar de 24 para 48 parcelas alivia R$ 203,62 por mês e custa R$ 2.700,61 a mais. São cerca de R$ 13 de juros extras para cada real de alívio mensal. Já esticar de 48 para 84 alivia bem menos, apenas R$ 80,65 por mês, e custa R$ 4.606,58 a mais, algo como R$ 57 por real de alívio. O último trecho do prazo é sempre o mais caro e o menos útil.
No consignado CLT, o efeito é brutal por causa da taxa. Sair de 24 para 84 parcelas reduz a prestação em R$ 248,45 e acrescenta R$ 17.124,48 ao total. O empréstimo de R$ 10 mil vira uma devolução de R$ 32.322,19, mais de três vezes o valor contratado. Para efeito de comparação, o rotativo do cartão estava em 436,2% ao ano em julho de 2026, segundo divulgação do Banco Central noticiada pelo InfoMoney. O consignado continua bem mais barato, mas deixa de ser barato quando vira sete anos de desconto em folha.
Existe uma inversão nessa história que quase ninguém percebe, e ela aparece no CET. Nas simulações, o CET do INSS cai de 28,30% ao ano em 24 parcelas para 26,18% ao ano em 84 parcelas. Isso acontece porque o IOF é um custo de entrada que se dilui quando há mais prestações para carregá-lo. O CET menor faz o prazo longo parecer o melhor negócio, embora ele devolva R$ 7.307,19 a mais ao banco. O CET compara o preço do dinheiro, não o tamanho da conta final.
Boa parte das pessoas acha que sempre vale pegar o prazo mais longo para não apertar o orçamento, e quase sempre está enganada. O alívio da parcela é pequeno nos trechos finais, enquanto o custo acumulado é enorme. O mais seguro é escolher o menor prazo cuja parcela caiba com pelo menos um quinto de folga sobre a margem. Se o aperto vier depois, a saída é a portabilidade do consignado para um banco com taxa menor, que é gratuita por regra do Banco Central.
O que muda no custo quando o seguro prestamista vem embutido
O seguro prestamista embutido aumenta a parcela e empurra o CET para cima. Quando a contratação dele é condição do crédito, precisa estar dentro do Custo Efetivo Total informado, e não em uma linha separada do contrato.
Para mostrar o tamanho do efeito, refiz a simulação do consignado do INSS em 48 parcelas com um prêmio hipotético de 3% somado ao valor financiado. O contrato passa de R$ 10.000,00 para R$ 10.300,00 e a parcela sobe de R$ 316,15 para R$ 325,63. O total devolvido vai de R$ 15.175,08 para R$ 15.630,34. São R$ 455,25 a mais por uma cobertura de R$ 300, porque o prêmio também rende juros de 1,85% ao mês durante quatro anos. O CET acompanha, saindo de 26,91% para 29,18% ao ano.
A regra que protege você é o artigo 39, inciso I, do Código de Defesa do Consumidor. Ele proíbe condicionar o fornecimento de um produto ao fornecimento de outro, prática conhecida como venda casada. O banco pode oferecer o seguro e pode até dar uma taxa melhor a quem contrata, mas não pode dizer que o crédito só sai com a apólice.
O custo escondido aparece na comparação entre propostas. Um banco que anuncia 1,80% ao mês com seguro embutido pode sair mais caro que outro a 1,85% sem seguro. O único jeito de perceber isso é comparar o CET dos dois. Vale conferir também o que a apólice realmente cobre, já que muitas versões pagam apenas morte e invalidez permanente. Uma cobertura assim não ajuda o aposentado que buscava proteção contra perda de renda, e o assunto rende uma checagem própria em quando o seguro prestamista é mesmo obrigatório.
Um padrão recorrente é o seguro entrar sem que o cliente perceba, principalmente na contratação por aplicativo, onde a caixa já vem marcada. Peça sempre duas simulações do mesmo banco, uma com seguro e outra sem, e compare o CET das duas. Se o vendedor se recusar a fornecer a versão sem seguro, isso já é resposta suficiente sobre a proposta.
Como conferir o CET da proposta antes de assinar
O CET é obrigatório em todo crédito a pessoa física e deve ser informado antes da contratação, em taxa percentual anual com duas casas decimais. A exigência está na Resolução CMN 4.881/2020, do Banco Central. Ele reúne juros, IOF, tarifas e seguros obrigatórios em um único número, e é a forma mais honesta de comparar duas propostas.
Siga estes passos antes de aceitar qualquer oferta de R$ 10 mil:
- Exija o CET por escrito antes de assinar. A resolução determina demonstrativo destacado no contrato, e a informação precisa chegar a você ainda na fase de proposta.
- Compare sempre a mesma unidade. Uma taxa de 1,85% ao mês equivale a 24,60% ao ano de juros puros, e o CET anual soma ainda o IOF e as tarifas. Colocar 1,85% ao lado de 26,91% é comparar coisas diferentes.
- Peça o Documento Descritivo do Crédito. A Resolução CMN 5.004/2022 obriga a instituição a entregar a evolução do saldo devedor, a taxa nominal e a efetiva, o prazo total e remanescente e o valor de cada parcela separando principal de encargos.
- Multiplique a parcela pelo número de prestações. Esse produto é o total pago, e é o número que a sua família vai sentir. Confira se ele bate com o total informado na proposta.
- Confira o valor líquido que cai na conta. Se o crédito prometido é R$ 10 mil e o extrato mostra R$ 9.671,70, o IOF foi descontado, o que é normal, mas precisa estar demonstrado.
A armadilha clássica dessa etapa é aceitar a simulação verbal do vendedor. Um consignado CLT de R$ 10 mil em 84 parcelas de R$ 384,79 soa pequeno ao telefone, e ninguém diz em voz alta que são R$ 32.322,19 no fim. O artigo 46 do Código de Defesa do Consumidor diz que cláusula sem chance de conhecimento prévio não obriga o consumidor. Discutir isso depois custa tempo e desgaste que cinco minutos de leitura evitam.
Você ainda tem uma rede de proteção depois de assinar. No consignado do INSS, a proposta fica cinco dias disponível no Meu INSS para você autorizar, desistir ou contestar. Sem resposta, ela é cancelada, conforme a regra que passou a valer em 19 de maio de 2026. Há também o direito de desistência em sete dias contados do recebimento do crédito, devolvendo o valor atualizado. Passado esse prazo, o caminho é a portabilidade ou a quitação antecipada, e vale saber como calcular o desconto dos juros ao quitar um empréstimo antes do prazo.
Minha posição aqui é simples e impopular com quem vende crédito. Se o banco não colocar o CET anual, o valor líquido liberado e o total pago em uma tela só, a proposta não merece análise. A dificuldade em mostrar esses três números costuma indicar que algum deles é ruim. Quem quiser aprofundar o raciocínio encontra a mecânica em como usar o Custo Efetivo Total para comparar empréstimos.
Perguntas frequentes sobre o custo de um consignado de R$ 10 mil
Qual é a parcela de um consignado de R$ 10 mil em 48 meses?
No consignado do INSS, com o teto de 1,85% ao mês vigente em setembro de 2026, a parcela fica em R$ 316,15. O total pago chega a R$ 15.175,08. No consignado CLT, com a taxa média de 3,66% ao mês de julho de 2026, a mesma operação sai por R$ 445,31 mensais. O total sobe para R$ 21.374,84, uma diferença de R$ 6.199,76.
Dá para pedir R$ 10 mil e receber exatamente R$ 10 mil?
Não pelo caminho direto, porque o IOF de pessoa física é retido na liberação e reduz o valor creditado. Para ter R$ 10 mil líquidos na conta, você precisa contratar um pouco mais, algo em torno de R$ 10.340 nas simulações deste texto. O imposto passa a incidir sobre esse montante maior, então peça a simulação já pelo valor líquido desejado.
Quantas parcelas o consignado do INSS aceita hoje?
O limite já foi de 84 parcelas e subiu para 96 em fevereiro de 2025. Passou para 108 parcelas na regra que entrou em vigor em 19 de maio de 2026. Poder pagar em 108 meses não significa que compense, porque o trecho final do prazo alivia pouco a parcela e encarece muito o total.
O consignado CLT de R$ 10 mil custa mais caro que o do INSS?
Sim, e a diferença é grande. O consignado do INSS tem teto de juros fixado por resolução do CNPS, enquanto o do setor privado não tem teto. A taxa média do privado era de 3,66% ao mês em julho de 2026, contra 1,82% ao mês da média do INSS no mesmo mês, segundo o Banco Central. Em 84 parcelas, isso significa R$ 12.540,53 a mais devolvidos ao banco.
Aposentado com a margem toda comprometida consegue os R$ 10 mil?
Não por um contrato novo, porque o sistema recusa a averbação quando não há margem livre. As saídas costumam ser a portabilidade, que reduz a parcela dos contratos atuais, e a quitação antecipada de um contrato pequeno para liberar espaço. Existe ainda o refinanciamento, que devolve um troco, mas costuma reiniciar o prazo e encarecer o total.
Quitar o consignado antes do prazo reduz os juros?
Sim. O artigo 52, parágrafo 2º, do Código de Defesa do Consumidor garante a liquidação antecipada com redução proporcional dos juros. Você paga o saldo devedor trazido a valor presente, e não a soma das parcelas que faltam. Num consignado de 84 meses, isso pode representar milhares de reais de economia.
O que decidir antes de aceitar a proposta de R$ 10 mil
Para a maioria das pessoas, o caminho mais sensato é o prazo mais curto que a parcela permitir, com folga de pelo menos um quinto da margem. A simulação do INSS mostra por quê. São R$ 12.474,47 devolvidos em 24 parcelas contra R$ 19.781,66 em 84 parcelas, pelo mesmo dinheiro na mão.
A conclusão muda em duas situações. Se o empréstimo serve para substituir uma dívida mais cara, como o rotativo do cartão, o prazo um pouco maior pode valer a pena. O custo que você evita supera o custo que assume. Se a sua renda é instável, uma parcela menor com quitação antecipada planejada dá mais segurança que um prazo curto que você talvez não sustente.
O primeiro passo prático é anotar três números de cada proposta, o CET anual, o valor líquido liberado e o total pago. Simule o mesmo valor em dois ou três bancos e compare esses três números lado a lado. Depois leve a melhor proposta para negociar com o banco onde você já recebe o benefício ou o salário. Se o tema for aposentadoria, revise antes as regras, juros e margem do crédito consignado do INSS em 2026. Para quem tem carteira assinada, vale entender o fluxo do consignado CLT pela Carteira de Trabalho Digital.
Aviso: este conteúdo tem finalidade informativa e educacional e não constitui recomendação de contratação de crédito nem orientação financeira individualizada. As simulações de consignado de R$ 10 mil usam taxas de referência públicas na data-base de 15 de setembro de 2026 e não representam oferta de nenhuma instituição. A sua proposta real pode trazer valores diferentes. Para avaliar o seu caso, com a sua margem e os seus contratos em andamento, procure um profissional habilitado ou os canais oficiais do INSS e do Banco Central.