O refinanciamento de consignado quita o saldo do contrato atual e abre um contrato novo com o prazo recomposto, liberando a diferença em dinheiro. Esse troco parece barato porque a parcela não muda, só que ele é devolvido nos meses acrescentados ao fim, o que multiplica bastante o valor efetivamente pago pelo dinheiro novo.
Toda vez que um aposentado paga um punhado de parcelas do consignado, o telefone toca. Do outro lado, alguém avisa que “abriu margem” e que dá para liberar um valor na conta sem aumentar o desconto do benefício. A oferta é verdadeira na parte do desconto, porque a parcela realmente não sobe, e enganosa na parte do custo, porque ninguém menciona os meses que voltam para o fim do contrato.
Este texto abre a calculadora e mostra a conta que o vendedor não faz. Você vai ver de onde sai o troco, quanto devolve por cada real recebido e por que refinanciar a cada dois anos deixa a dívida do mesmo tamanho para sempre. No fim, fica claro em que situações vale mais pedir portabilidade ou quitar o contrato antes do prazo.
Neste artigo
- Como funciona o refinanciamento de consignado e de onde sai o troco
- Quanto custa de verdade o troco do refinanciamento de consignado
- Por que o refinanciamento repetido deixa a dívida sem fim
- Refinanciamento ou portabilidade, qual das duas reduz o que você paga
- Quitar o consignado antes do prazo em vez de refinanciar
- Quando o refinanciamento de consignado realmente vale a pena
- Assédio para refinanciar e o que a Lei 15.327/2026 mudou na autorização
- Perguntas frequentes sobre refinanciamento de consignado
- Conclusão
Como funciona o refinanciamento de consignado e de onde sai o troco
O refinanciamento é um contrato novo que quita o saldo devedor do contrato antigo e devolve o prazo ao patamar inicial. Como a parcela costuma ser mantida, alongar o prazo faz o valor financiado crescer, e essa diferença cai na sua conta como troco.
A mecânica fica clara quando você para de pensar em “parcelas que faltam” e passa a pensar em valor presente. Um empréstimo é sempre o valor de hoje de um fluxo de parcelas futuras, descontado pela taxa contratada. Quando o banco recompõe o prazo mantendo a mesma parcela, ele simplesmente descobre quanto vale hoje um fluxo mais longo, e a diferença entre esse valor e o saldo devedor é o troco. Nada apareceu do nada, você apenas vendeu ao banco 24 meses a mais de desconto no seu benefício.
Duas regras delimitam o tamanho da operação. A margem consignável do aposentado do INSS é de 45% do benefício, conforme o artigo 6º, § 5º, da Lei 10.820/2003, na redação da Lei 14.601/2023. Desse total, 35% ficam com o empréstimo, 5% com o cartão de crédito consignado e 5% com o cartão consignado de benefício. Vale a ressalva de que novas averbações dos dois cartões seguem suspensas por cautelar do TCU desde abril de 2026, de modo que na prática o aposentado trabalha só com os 35% do empréstimo. A segunda regra é o teto de juros, de 1,85% ao mês no empréstimo consignado do INSS desde a resolução do CNPS de março de 2025. O STF validou essa competência por unanimidade em agosto de 2026. Se você quiser entender melhor como esse limite é calculado no seu caso, vale ler o guia sobre margem consignável e o limite do desconto em folha.
Veja a conta com nomes e números. Dona Marlene, 68 anos, aposentada com benefício de R$ 2.500, contratou R$ 12.000 em 84 parcelas à taxa de 1,85% ao mês. A parcela ficou em R$ 282,60 e o total chega a R$ 23.737,99 ao fim do contrato. Depois de 24 parcelas, ela já desembolsou R$ 6.782,28 e o saldo devedor está em R$ 10.189,95, com 60 parcelas pela frente. O banco liga e oferece refinanciar. Recompondo o prazo para os mesmos 84 meses e mantendo a parcela de R$ 282,60, o valor presente do novo fluxo volta a R$ 12.000, e a diferença de R$ 1.810,05 é o troco bruto. Descontado o IOF máximo de crédito para pessoa física, que soma 0,0082% ao dia limitado a 365 dias mais o adicional de 0,38% e chega a 3,373%, restam R$ 1.749,00 na conta dela. Simulação com data-base de 15/09/2026, taxa de 1,85% ao mês, sistema francês de amortização e ausência de tarifas ou seguro embutido.
A armadilha mora no tamanho do prazo recomposto. O troco não é uma quantia fixa, ele depende inteiramente de quantos meses o banco devolve ao contrato. Se a recomposição fosse para 72 meses em vez de 84, o troco bruto de Dona Marlene cairia para R$ 1.004,36, quase a metade. Isso significa que o vendedor controla o valor que aparece na sua tela apenas mexendo no prazo, e o número grande que ele anuncia é sempre o do prazo máximo. Ninguém oferece o refinanciamento curto, porque ele libera pouco dinheiro e rende pouca comissão.
Um padrão recorrente é a pessoa confundir troco com sobra de margem. São coisas diferentes, porque a margem continua exatamente igual depois do refinanciamento, com R$ 282,60 dos R$ 875 disponíveis de Dona Marlene ainda ocupados, só que agora por 84 meses em vez de 60. Para quem recebe essa ligação, o mais seguro é pedir por escrito a simulação em dois prazos diferentes antes de decidir qualquer coisa. Ver o troco encolher quando o prazo encurta é a forma mais rápida de entender que o dinheiro liberado é apenas tempo vendido antecipadamente.
Quanto custa de verdade o troco do refinanciamento de consignado
O custo do troco não se mede pela taxa do contrato inteiro, e sim pelo fluxo do dinheiro novo isolado. Você recebe o troco hoje e o devolve nas parcelas acrescentadas ao fim, o que produz um número muito diferente do que aparece na proposta.
O raciocínio é simples de reproduzir. No caso de Dona Marlene, as 60 parcelas que ela já devia continuam iguais depois do refinanciamento, porque o valor de R$ 282,60 não mudou. A única coisa que ela ganhou foi R$ 1.749,00 hoje, e a única coisa que ela deu em troca foram 24 parcelas extras de R$ 282,60 nos meses 61 a 84. Esse é o fluxo do dinheiro novo, e é sobre ele que a conta precisa ser feita.
| O que entra e o que sai | Valor |
|---|---|
| Troco recebido na conta (líquido de IOF) | R$ 1.749,00 |
| Parcelas extras (24 x R$ 282,60, meses 61 a 84) | R$ 6.782,40 |
| Juros e encargos pagos só pelo dinheiro novo | R$ 5.033,40 |
| Quanto você devolve por real recebido | R$ 3,88 |
| Taxa efetiva do dinheiro novo, com IOF | 1,90% ao mês (25,3% ao ano) |
Repare no que os números dizem e no que não dizem. A taxa efetiva de 1,90% ao mês é baixa para o padrão brasileiro. O crédito pessoal não consignado custava em média 6,42% ao mês em julho de 2026, segundo as estatísticas de taxas de juros do Banco Central. O problema não é a taxa, é o prazo, porque 1,90% ao mês aplicado sobre 84 meses de espera transforma R$ 1.749,00 em R$ 6.782,40 de desembolso. Juros baixos em prazos longos continuam produzindo contas altíssimas, e é exatamente isso que o refinanciamento explora.
A comparação que fecha o argumento é com um contrato separado. Se Dona Marlene pegasse os mesmos R$ 1.749,00 em um consignado novo de 24 meses, à mesma taxa de 1,85% ao mês, a parcela seria de R$ 90,91. O total pago chegaria a R$ 2.181,79. Pelo refinanciamento, ela paga R$ 6.782,40 pela mesma quantia, uma diferença de R$ 4.600,61. O contrato separado exige margem livre e faz o desconto no benefício subir, enquanto o refinanciamento esconde o custo no calendário, e é essa invisibilidade que o torna tão vendável.
O custo menos visível aqui tem nome técnico. O Custo Efetivo Total que o banco informa no refinanciamento é calculado sobre a operação inteira, incluindo o saldo antigo que está apenas sendo transportado. Por isso ele fica perto da taxa contratual e parece inofensivo. O CET é obrigatório em crédito a pessoa natural desde a Resolução CMN 4.881/2020, em taxa percentual anual com duas casas decimais e informado antes da contratação. Só que ele responde a outra pergunta, não à sua. Para saber o custo do dinheiro novo, você precisa fazer a conta do fluxo incremental. O artigo sobre taxa nominal, taxa efetiva e CET ajuda a separar os três números que o banco costuma misturar.
Um erro caro aqui é decidir pelo tamanho do troco. Quem recebe a ligação ouve “R$ 1.749 na sua conta amanhã” e nunca ouve “R$ 6.782 saindo do seu benefício entre 2031 e 2033”, embora as duas frases descrevam a mesma operação. Faz sentido escrever num papel o valor recebido, o número de parcelas acrescentadas e o produto das duas coisas antes de assinar. Essa multiplicação de dez segundos derruba a maior parte das ofertas de refinanciamento.
Por que o refinanciamento repetido deixa a dívida sem fim
Refinanciar de novo a cada dois anos devolve o saldo devedor ao valor original toda vez, então a dívida nunca encolhe. Você paga sem parar, recebe trocos pequenos de tempos em tempos e chega ao fim da década devendo exatamente o que devia no primeiro dia.
Esse é o ponto mais difícil de enxergar, porque cada refinanciamento isolado parece razoável. O saldo cai por 24 meses, o banco recompõe, o saldo volta ao topo, e o ciclo recomeça sem que a parcela mude uma única vez no extrato do benefício. Do ponto de vista de quem recebe o pagamento mensal, nada nunca acontece, e é justamente por isso que a pessoa aceita repetir a operação sem perceber que está andando em círculo.
| Momento | Pago acumulado | Saldo antes do refin | Saldo depois do refin | Troco líquido |
|---|---|---|---|---|
| Mês 24 | R$ 6.782,40 | R$ 10.190,12 | R$ 12.000,21 | R$ 1.749,03 |
| Mês 48 | R$ 13.564,80 | R$ 10.190,12 | R$ 12.000,21 | R$ 1.749,03 |
| Mês 72 | R$ 20.347,20 | R$ 10.190,12 | R$ 12.000,21 | R$ 1.749,03 |
| Mês 96 | R$ 27.129,60 | R$ 10.190,12 | R$ 12.000,21 | R$ 1.749,03 |
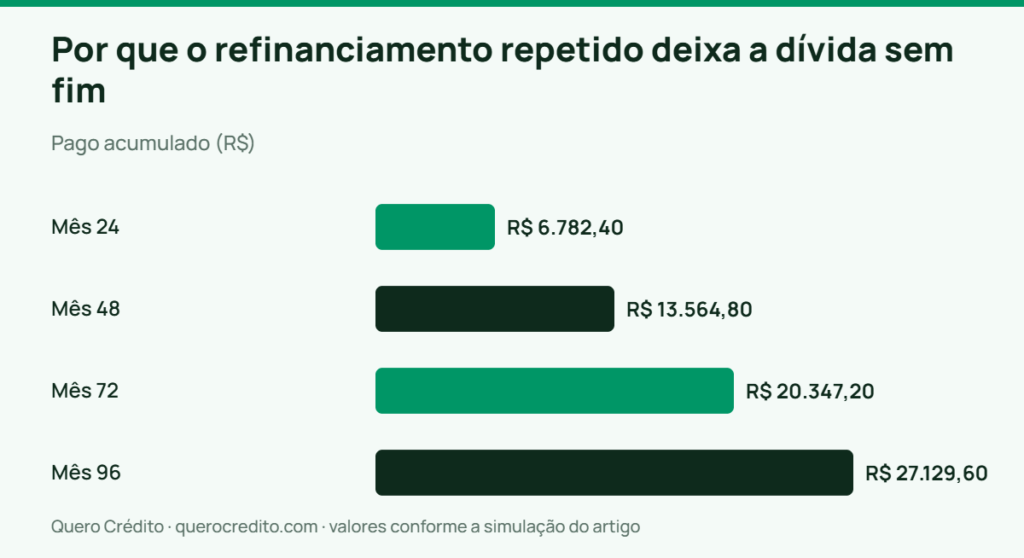
Traduzindo a tabela para a vida de Dona Marlene, em oito anos ela desembolsou R$ 27.129,60 em parcelas e recebeu R$ 18.996,13 no total, somando os R$ 12.000 iniciais com os quatro trocos. A diferença líquida de R$ 8.133,47 saiu do bolso dela sem comprar nada, e ao fim desses oito anos o saldo devedor continua em R$ 12.000, com 84 meses pela frente. Premissas da simulação, taxa constante de 1,85% ao mês, parcela mantida em R$ 282,60, refinanciamento a cada 24 parcelas, IOF de 3,373% sobre cada troco e data-base de 15/09/2026.
Essa dinâmica ajuda a entender um dado incômodo do país. Segundo a Peic da Confederação Nacional do Comércio referente a agosto de 2026, divulgada em 10 de setembro de 2026, 82% das famílias brasileiras estão endividadas e 12,5% declaram não ter condições de pagar. Entre as famílias que ganham até três salários mínimos, a inadimplência chega a 38,8%. O consignado raramente aparece como inadimplência nessas estatísticas, porque o desconto é automático. Ele produz um sufoco silencioso que não vira número de calote, só vira benefício menor todo mês.
O custo que passa despercebido do ciclo é a margem que nunca volta. Enquanto Dona Marlene refinancia, os R$ 282,60 permanecem bloqueados, e se aparecer uma emergência real ela não tem espaço para um contrato novo em condições melhores. Sobra o crédito caro fora da folha, que custava 6,42% ao mês no crédito pessoal e 15,02% ao mês no rotativo do cartão em julho de 2026, segundo o Banco Central. Quem já chegou nesse ponto encontra um roteiro de saída no texto sobre aposentado com a margem toda comprometida.
Tem gente que acha que está “usando o crédito a seu favor” ao refinanciar sempre que pode, e quase sempre está enganada. O que acontece de verdade é a conversão de uma dívida com prazo definido em mensalidade vitalícia. Para a maioria das pessoas nessa situação, o recomendável é fixar uma regra pessoal simples, nada de refinanciar o mesmo contrato duas vezes. Se você precisou de dinheiro novo pela segunda vez no mesmo empréstimo, o buraco está no orçamento e não no acesso a crédito. A solução passa por rever para onde o dinheiro está indo todo mês antes de vender mais dois anos de benefício.
Refinanciamento ou portabilidade, qual das duas reduz o que você paga
A portabilidade transfere o saldo devedor para outro banco a uma taxa menor sem liberar dinheiro novo, e é a única das duas operações que reduz de fato o que você vai pagar. O refinanciamento só troca dinheiro hoje por tempo amanhã.
A portabilidade de crédito é direito do devedor, previsto no artigo 3º da Resolução CMN 5.057/2022, em vigor desde março de 2023. A norma é bastante específica sobre prazos. A credora original tem cinco dias úteis para transferir os recursos, dois dias úteis para comunicar eventual desistência, dois para confirmar o recebimento e mais dois para entregar o documento de efetivação. Os artigos 15 e 16 vedam expressamente repassar qualquer custo da operação ao devedor, então portabilidade com cobrança de tarifa é irregular. Vale registrar que a Resolução CMN 4.292/2013, ainda citada em muitos sites, está revogada e não serve mais de referência.
No consignado do INSS há detalhes próprios que valem a pena conhecer. A portabilidade pode ser pedida a qualquer tempo, salvo quando o contrato é com a primeira instituição pagadora do benefício. Nesse caso é preciso esperar 90 dias da data de despacho, conforme o artigo 13 da IN PRES/INSS 138/2022. Desde 19 de agosto de 2026, o banco proponente tem 20 dias para confirmar a operação, sob pena de cancelamento automático, regra trazida pela IN PRES/INSS 213/2026. Benefícios concedidos a partir de abril de 2019 também ficam bloqueados por 90 dias da data de despacho para qualquer consignado.
Colocando números lado a lado com o mesmo saldo de R$ 10.189,95 de Dona Marlene, a diferença fica evidente. Suponha que outro banco aceite ficar com a dívida a 1,65% ao mês, mantendo as 60 parcelas restantes. Essa taxa fica abaixo da média de 1,82% ao mês cobrada no consignado do INSS em julho de 2026, segundo o Banco Central. A parcela cai de R$ 282,60 para R$ 268,84, o total pago vai de R$ 16.956,00 para R$ 16.130,32, e a economia é de R$ 825,68 sem um único mês a mais de contrato. É pouco perto do troco de R$ 1.749,00, e é a diferença entre ganhar R$ 825 e pagar R$ 5.033 de juros novos. Taxa de 1,65% ao mês adotada como hipótese de simulação, não como oferta de mercado.
A armadilha é o produto híbrido. Muitos bancos oferecem a chamada portabilidade com refinanciamento, que transfere a dívida e, no mesmo ato, recompõe o prazo e libera troco. A operação é legítima, só que embute os dois efeitos ao mesmo tempo, e o troco costuma mascarar o fato de que a taxa nova nem sempre é melhor que a antiga. Peça sempre as duas simulações separadas, uma de portabilidade pura sem liberação de valor e outra com o troco, e compare o total pago em cada uma. Se o banco se recusar a apresentar a versão sem troco, você já sabe qual das duas interessa a ele. O caminho para pedir está no guia sobre portabilidade de consignado.
Não é raro ver gente pedindo portabilidade e aceitando, no meio da conversa, a versão com troco, porque o atendente apresenta o dinheiro extra como um bônus da mudança de banco. O caminho mais sensato é tratar as duas decisões em dias diferentes, resolvendo primeiro se a taxa nova compensa e só depois, com a cabeça fria, se você realmente precisa de dinheiro novo. Quase sempre a segunda resposta é não, e quando é sim existe caminho mais barato do que esticar o contrato por mais dois anos.
Quitar o consignado antes do prazo em vez de refinanciar
Quitar antecipadamente dá direito à redução proporcional dos juros, o que significa que você paga o saldo a valor presente e não a soma das parcelas que faltam. Em contratos longos, esse desconto costuma passar de um terço do valor nominal restante.
A base legal é o artigo 52, § 2º, do Código de Defesa do Consumidor, que garante a liquidação antecipada total ou parcial do débito com redução proporcional dos juros e demais acréscimos. A regra não é opcional para o banco nem depende de negociação. O valor de quitação é o saldo devedor descontado pela taxa do contrato, e não o que sobra na conta de somar as parcelas. Para conferir esse número, você tem direito ao Documento Descritivo do Crédito, previsto no artigo 4º, III, da Resolução CMN 5.004/2022. Esse demonstrativo traz a evolução do saldo devedor, o saldo atualizado, as taxas nominal e efetiva, o prazo total e o remanescente, além do valor de cada parcela separando principal de encargos.
A conta de Dona Marlene mostra o tamanho do desconto. Somando as 60 parcelas que faltam, chega-se a R$ 16.956,00, mas o valor de quitação é o saldo devedor de R$ 10.189,95. Os juros dos meses futuros simplesmente deixam de existir quando o contrato morre hoje. O desconto é de R$ 6.766,05, ou 39,9% do valor nominal restante. Se ela recebesse uma herança ou juntasse esse dinheiro ao longo de um ano, quitar renderia a ela um retorno equivalente à taxa do contrato. São 1,85% ao mês livres de imposto de renda, coisa que nenhum investimento conservador entrega em setembro de 2026, com a Selic em 14% ao ano.
Existe também a quitação parcial, que é subutilizada. Se você tem R$ 3.000 e não os R$ 10.189,95 completos, pode amortizar esse valor e escolher entre duas saídas. A redução do prazo corta juros futuros de forma proporcional, enquanto a redução da parcela alivia o orçamento mensal e economiza menos. A escolha entre as duas depende de qual é o seu aperto, com a redução de prazo sendo sempre a mais barata em juros totais. O cálculo de cada opção está no texto sobre quitar empréstimo antes do prazo e calcular o desconto dos juros.
A armadilha aparece na hora de pedir o boleto. Não é raro o banco apresentar como valor de quitação a soma simples das parcelas vincendas, ou aplicar um desconto menor do que o proporcional, e muita gente aceita porque não tem como conferir. Peça o Documento Descritivo do Crédito antes de pedir o boleto e compare o saldo ali informado com o valor cobrado. Se os números não baterem, leve a divergência ao consumidor.gov.br ou à ouvidoria do banco. Uma diferença de 5% sobre R$ 10 mil são R$ 500 que ficam com quem reclama.
Um erro caro nesse tema é achar que quitar é desperdício de oportunidade porque o dinheiro “poderia render”. Contra uma dívida a 1,85% ao mês, que equivale a 24,6% ao ano, praticamente nenhuma aplicação de baixo risco compete depois de imposto. Para quem tem o dinheiro na mão, o caminho mais sensato é quitar o consignado antes de pensar em qualquer aplicação, guardando apenas a reserva que cobre emergências. Abater essa dívida é o retorno mais previsível disponível para quem está endividado.
Quando o refinanciamento de consignado realmente vale a pena
O refinanciamento compensa em três situações específicas. Ele serve quando troca dívida mais cara por consignado, quando a taxa nova é comprovadamente menor que a antiga e quando a parcela atual sufoca o orçamento e o alívio mensal é necessário. Fora disso, ele quase sempre custa mais do que entrega.
A primeira situação é a mais defensável em números. Quem está no rotativo do cartão, que custava 15,02% ao mês em julho de 2026, troca uma dívida absurda por outra de 1,85% ao mês ao usar o troco para quitá-la. O mesmo vale para o crédito pessoal não consignado, que cobrava 6,42% ao mês no mesmo período. Nesse caso, o troco de R$ 1.749,00 que custa R$ 6.782,40 no refinanciamento ainda sai melhor do que deixar R$ 1.749,00 rodando no rotativo, onde o valor mais que dobraria em cinco meses. A condição é usar o dinheiro para quitar de fato, e não para complementar o mês, porque quem refinancia sem quitar nada acumula as duas dívidas.
A segunda situação exige comparar taxas de verdade. Se o seu contrato antigo está acima da taxa que o mercado pratica hoje, refinanciar pode reduzir o custo do saldo transportado, e aí o alongamento pode valer a pena. O jeito de saber é pegar o contrato antigo, localizar a taxa mensal e compará-la com a proposta nova. Como referência, a média do consignado do INSS foi de 1,82% ao mês em julho de 2026 e o teto é de 1,85% ao mês. Se a taxa nova for igual ou maior que a antiga, o refinanciamento não tem nenhum benefício além do troco.
A terceira situação é o alívio de parcela sem pegar dinheiro. Poucos sabem, mas dá para refinanciar apenas para alongar, sem liberar troco algum. No caso de Dona Marlene, o saldo de R$ 10.189,95 recomposto para 84 meses a 1,85% ao mês gera uma parcela de R$ 239,97, um alívio de R$ 42,63 por mês no benefício. O custo desse alívio é real, porque o total pago sobe de R$ 16.956,00 para R$ 20.157,41, uma diferença de R$ 3.201,41. Vale a pena se os R$ 42,63 por mês forem a diferença entre comprar o remédio e não comprar, e não vale se forem só folga para gastar.
| Caminho | Parcela | Total pago | Dinheiro recebido hoje |
|---|---|---|---|
| Manter o contrato (60 parcelas) | R$ 282,60 | R$ 16.956,00 | R$ 0 |
| Refinanciar com troco (84 parcelas) | R$ 282,60 | R$ 23.738,40 | R$ 1.749,00 |
| Refinanciar só para alongar (84 parcelas) | R$ 239,97 | R$ 20.157,41 | R$ 0 |
| Portabilidade a 1,65% (60 parcelas) | R$ 268,84 | R$ 16.130,32 | R$ 0 |
| Quitar hoje | R$ 0 | R$ 10.189,95 | R$ 0 |
O preço oculto que derruba muitas propostas boas é o que vem embutido no contrato. Seguro prestamista cobrado sem opção de recusa, tarifa de cadastro e taxa de emissão de carnê aparecem dentro do valor financiado e encarecem a operação sem entrar na taxa de juros anunciada. O CET anual com duas casas decimais tem que estar destacado no contrato antes da assinatura, e o valor do seguro tem que estar identificado em separado. Se o seguro foi imposto como condição para liberar o crédito, a prática é venda casada, e o tema está tratado no texto sobre seguro prestamista no empréstimo.
Uma conduta prudente é só aceitar refinanciamento em uma dessas três hipóteses e sempre com a simulação escrita na mão, comparando o total pago de cada caminho como na tabela acima. O que costuma acontecer na prática é o oposto, com a decisão sendo tomada por telefone em cinco minutos, sem nenhum papel, baseada apenas no valor que o atendente prometeu depositar. Essa é a diferença entre usar o crédito e ser usado por ele, e ela cabe em uma planilha de dez linhas.
Assédio para refinanciar e o que a Lei 15.327/2026 mudou na autorização
A Lei 15.327/2026 tornou o bloqueio do benefício para consignado automático e obrigou o rebloqueio depois de cada contratação, além de proibir contratar ou desbloquear por procuração ou por central telefônica. Isso significa que nenhum refinanciamento pode mais ser fechado numa ligação.
A mudança veio pelo artigo 6º da Lei 15.327, de 6 de janeiro de 2026, que inseriu novos parágrafos no artigo 115 da Lei 8.213/1991. Todo benefício do INSS passa a nascer bloqueado para empréstimo consignado pelo parágrafo 9º, e volta a ficar bloqueado logo após cada contratação pelo parágrafo 12. O titular precisa autorizar ativamente cada nova operação. A autenticação exige biometria combinada com assinatura eletrônica qualificada ou autenticação em múltiplos fatores, e o parágrafo 13 veda contratar ou desbloquear por procuração ou central de atendimento telefônico. A mesma lei também proibiu descontos de mensalidades associativas nos benefícios e fixou, no artigo 3º, o ressarcimento integral e atualizado em até 30 dias para descontos indevidos.
Na prática do dia a dia, isso muda o roteiro da ligação que Dona Marlene recebe. O vendedor não consegue mais concluir a operação com ela pelo telefone, então precisa convencê-la a entrar no aplicativo e desbloquear o benefício. Isso costuma acontecer com ele ainda na linha, dizendo que é “só uma confirmação de segurança”. O desbloqueio com biometria feito sob orientação de terceiro na linha é o novo ponto frágil, e é exatamente ali que o assédio comercial se concentra desde o começo de 2026. Se alguém liga pedindo que você faça qualquer coisa no Meu INSS naquele momento, desligue e ligue você mesmo para o 135.
Há uma segunda camada de proteção que muita gente desconhece. Desde 19 de maio de 2026, a proposta de consignado fica cinco dias disponível no Meu INSS para o titular autorizar, desistir ou contestar, e sem resposta nesse prazo a operação é cancelada automaticamente. Além disso, você tem sete dias a partir do recebimento do crédito para desistir do contrato, devolvendo o valor atualizado, conforme o artigo 9º da IN PRES/INSS 138/2022 com remissão ao artigo 49 do CDC. Descontos indevidos devem ser devolvidos em dois dias úteis corrigidos pela Selic. Os canais são o Meu INSS, a Central 135 e o consumidor.gov.br, e o passo a passo está no texto sobre desconto de consignado que você não autorizou.
A armadilha atual tem nome de recálculo. Aparecem ofertas de “revisão do benefício”, “liberação de margem bloqueada” ou “recálculo do consignado” que cobram taxa antecipada por um serviço inexistente. Outras usam o discurso do refinanciamento apenas para obter a biometria do aposentado. Nenhuma operação de consignado exige pagamento antecipado de qualquer valor, e nenhum banco pede que você desbloqueie o benefício durante uma ligação. Quem desconfia de uma abordagem encontra os sinais de alerta reunidos no guia sobre o golpe do falso empréstimo.
Um tropeço comum é o aposentado descobrir o refinanciamento pelo extrato do benefício, meses depois, sem nunca ter percebido que autorizou. A regra do rebloqueio automático reduziu muito esse cenário, mas ela só funciona se você mantiver o benefício bloqueado e não desbloquear por pedido de terceiro. O ideal é conferir o bloqueio no Meu INSS uma vez por mês, junto com o extrato de pagamento, porque essa checagem de dois minutos vale mais do que qualquer contestação depois.
Perguntas frequentes sobre refinanciamento de consignado
O refinanciamento de consignado aumenta a minha parcela?
Na configuração mais comum, não, porque o banco mantém a parcela e alonga o prazo para liberar o troco. O desconto no seu benefício continua igual, mas passa a durar mais tempo. Existe também a versão em que a parcela sobe, quando o banco recompõe o prazo e aumenta o valor financiado ao mesmo tempo. Confira sempre o novo valor da parcela e o novo número de meses na proposta antes de assinar.
Posso refinanciar um consignado que acabei de contratar?
Depende da política de cada banco, que normalmente exige um número mínimo de parcelas pagas para que exista saldo a ser recomposto. Como o troco nasce da diferença entre o saldo devedor atual e o valor presente do prazo recomposto, um contrato com poucas parcelas pagas gera troco muito pequeno. Além disso, benefícios concedidos a partir de abril de 2019 ficam bloqueados por 90 dias da data de despacho para qualquer operação de consignado.
Refinanciamento e portabilidade são a mesma coisa?
Não. A portabilidade transfere a dívida para outro banco mantendo o saldo e normalmente o prazo, buscando uma taxa menor, e é gratuita por força dos artigos 15 e 16 da Resolução CMN 5.057/2022. O refinanciamento é feito com o mesmo banco ou com outro, recompõe o prazo e libera dinheiro novo. A portabilidade reduz o que você paga, o refinanciamento antecipa dinheiro e aumenta o total.
Quem tem consignado CLT também pode refinanciar?
Sim, a mecânica é a mesma no consignado do trabalhador com carteira assinada, regido pela Lei 10.820/2003 na redação da Lei 15.179/2025. A margem é de até 35% do salário e a contratação ocorre pela Carteira de Trabalho Digital. A diferença relevante é que as garantias envolvem verbas rescisórias e FGTS, então alongar o contrato aumenta o tempo em que esses valores ficam comprometidos. Vale a mesma conta do fluxo incremental para medir o custo do troco.
Dá para desistir de um refinanciamento depois de assinado?
Sim, você tem sete dias contados do recebimento do crédito para desistir, devolvendo o valor atualizado, conforme o artigo 9º da IN PRES/INSS 138/2022 com remissão ao artigo 49 do CDC. No consignado do INSS, a proposta ainda fica cinco dias no Meu INSS para você autorizar, desistir ou contestar antes de ser efetivada. Registre a desistência por escrito e guarde o protocolo.
Conclusão
Para a maioria das pessoas que recebe a ligação oferecendo troco, a resposta certa é recusar e pedir uma simulação de portabilidade no lugar. O refinanciamento entrega dinheiro rápido e cobra por ele no único lugar onde ninguém olha, que é o fim do contrato. O caso de Dona Marlene mostra o tamanho da conta, com R$ 1.749,00 recebidos hoje custando R$ 6.782,40 em parcelas futuras. A conclusão muda quando o troco vai quitar dívida de rotativo ou de crédito pessoal, que custam muitas vezes mais, ou quando a parcela atual está impedindo você de comprar comida e remédio.
O primeiro passo prático é pedir ao seu banco o Documento Descritivo do Crédito do contrato atual, que mostra o saldo devedor real, a taxa efetiva e quanto falta pagar de principal e de encargos. Com esse papel na mão, você consegue comparar as quatro alternativas de forma honesta, que são manter, portar, alongar sem troco ou quitar. Depois disso, entre no Meu INSS e confira se o seu benefício está bloqueado para novos consignados, porque esse bloqueio é a sua principal defesa contra contratações que você não decidiu fazer.
Se a sua margem já está toda comprometida e nenhuma das quatro alternativas resolve, o problema saiu do campo do crédito e entrou no campo do orçamento. O caminho passa por montar um plano de doze meses para quitar as dívidas em vez de buscar mais um contrato. Guarde o número que importa deste texto, cada real de troco do refinanciamento custou R$ 3,88 na simulação a 1,85% ao mês, e faça essa divisão sozinho antes da próxima ligação.
Aviso: este conteúdo é informativo e educacional e não constitui recomendação de contratação de crédito, consultoria financeira ou orientação jurídica individualizada. As simulações de refinanciamento de consignado usam taxa de 1,85% ao mês, sistema francês de amortização e data-base de 15/09/2026, e o seu contrato pode ter taxa, prazo, seguro e tarifas diferentes. A decisão entre refinanciar, portar, alongar ou quitar depende do seu benefício, da sua margem e do seu orçamento. Leve o Documento Descritivo do Crédito a um profissional habilitado ou aos canais oficiais do INSS antes de assinar.