Gastos invisíveis são despesas recorrentes de valor baixo que você autorizou uma vez e nunca mais revisou, como assinaturas esquecidas, tarifas de conta, taxas de entrega, parcelas antigas ainda rodando e seguros embutidos em contratos. Elas costumam somar de 5% a 10% da renda mensal, e a forma de encontrá-las é rastrear extrato e fatura por 30 dias seguidos.
Você fecha o mês com a sensação de que trabalhou, recebeu, não comprou nada grande e mesmo assim o saldo acabou antes do dia 30. A conta não fecha porque parte do seu dinheiro sai sozinha, em valores pequenos, espalhados por datas diferentes, e nenhum deles é grande o bastante para você reagir.
Esse dinheiro não desaparece. Ele está registrado no extrato da conta e na fatura do cartão, com nome, data e valor, esperando alguém sentar e ler linha por linha. O problema é que quase ninguém lê, porque o extrato de um mês tem dezenas de lançamentos e a fatura vem organizada por data de compra, não por tipo de gasto.
Neste texto você vai ver as cinco famílias de gastos invisíveis mais comuns no orçamento brasileiro e um método de rastreio de 30 dias que usa só o extrato e a fatura. Depois vem a conta de quanto isso pesa em reais numa renda de classe média. No fim, o passo a passo para fazer uma recorrência parar de verdade e a lista de tarifas que o seu banco não pode cobrar de você.
Neste artigo
- O que são gastos invisíveis e por que eles escapam do seu controle
- Quais gastos invisíveis mais aparecem no orçamento brasileiro
- Como rastrear seus gastos invisíveis em 30 dias pelo extrato e pela fatura
- Quanto os gastos invisíveis pesam na sua renda
- Como cancelar uma assinatura recorrente e fazer a cobrança parar
- Que tarifas de conta o banco não pode cobrar de você
- Parcelas antigas e seguros embutidos, os dois fantasmas mais caros
- Perguntas frequentes sobre gastos invisíveis
- Por onde começar ainda esta semana
O que são gastos invisíveis e por que eles escapam do seu controle
Gastos invisíveis são despesas que já foram autorizadas por você no passado e que se repetem sem exigir nenhuma decisão nova. Elas não estão escondidas do banco, estão escondidas do seu orçamento, porque o valor individual é pequeno demais para disparar sua atenção.
Três mecanismos criam esse ponto cego. O primeiro é o débito automático em conta, que roda na data combinada sem aviso prévio do valor. O segundo é a recorrência no cartão de crédito, que renova a cobrança até alguém pedir para parar, e o terceiro é a tarifa de pacote, que aparece como uma linha só mesmo quando cobre seis serviços diferentes. Em todos eles o comportamento padrão é continuar cobrando, e o esforço de interromper fica do seu lado.
A soma disso acontece num orçamento que já está apertado. A Pesquisa de Endividamento e Inadimplência do Consumidor de agosto de 2026 foi divulgada pela Confederação Nacional do Comércio em 10 de setembro de 2026. Ela mostrou 82% das famílias brasileiras endividadas, 29,9% com contas em atraso e 12,5% declarando que não terão condições de pagar. Na outra ponta, o comprometimento médio da renda das famílias com o serviço de dívidas estava em 28,85% em junho de 2026, segundo a série do Banco Central. Quem já entrega quase um terço do salário para dívidas não tem folga para perder mais 7% em cobranças que nem lembra ter contratado.
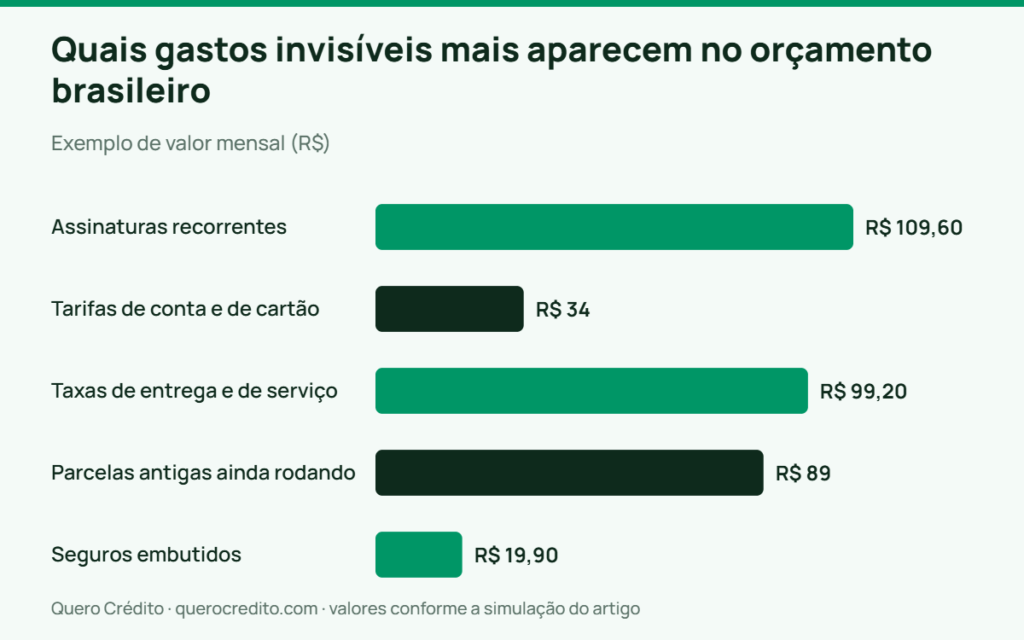
Exemplo hipotético: pense no Marcelo, analista de logística, casado, renda familiar de R$ 4.500 por mês. Ele cortou o cafezinho da rua, passou a levar marmita e mesmo assim continuou fechando o mês no zero. Quando finalmente abriu o extrato dos últimos 90 dias, achou quatro assinaturas de streaming e nuvem somando R$ 109,60 por mês. Junto delas apareceram um pacote de tarifas de R$ 34,00, um seguro de R$ 19,90 herdado de um empréstimo já quitado e uma parcela de R$ 89,00 de um curso encerrado no ano passado.
A armadilha menos percebida aqui é o reajuste silencioso. Uma assinatura contratada por R$ 19,90 sobe para R$ 24,90 e depois para R$ 29,90 sem que você precise aceitar nada, porque o contrato já prevê o reajuste e a renovação é automática. Em dois anos, o mesmo serviço passou a custar 50% a mais, e a sua memória do preço continuou parada no valor de entrada.
Não é raro ver gente competente cortando o gasto visível e barato enquanto o gasto invisível e caro segue intacto. Cortar o café de R$ 6,00 três vezes por semana economiza cerca de R$ 72 por mês e exige disciplina diária. Cancelar três recorrências que você não usa economiza um valor parecido e exige quinze minutos, uma única vez. Para a maioria das pessoas, o caminho mais sensato é fazer o corte estrutural antes do corte comportamental, porque o primeiro não depende de força de vontade no mês seguinte.
Quais gastos invisíveis mais aparecem no orçamento brasileiro
As cinco famílias que mais aparecem são assinaturas recorrentes, tarifas de conta e de cartão, taxas de entrega e de serviço em aplicativos, parcelas antigas que ainda rodam e seguros embutidos em contratos de crédito. Cada uma tem um lugar próprio no extrato ou na fatura, e por isso cada uma exige um jeito diferente de procurar.
| Família de gasto | Onde aparece | Como confirmar | Exemplo de valor mensal |
|---|---|---|---|
| Assinaturas recorrentes | Fatura do cartão, sempre na mesma data | Área de assinaturas no app do emissor e histórico de e-mails de cobrança | R$ 109,60 em quatro serviços |
| Tarifas de conta e de cartão | Extrato, geralmente no início ou no fim do mês | Tabela de tarifas da instituição e extrato de tarifas anual | R$ 34,00 de pacote |
| Taxas de entrega e de serviço | Fatura, diluídas no valor de cada pedido | Histórico de pedidos dentro do aplicativo, linha a linha | R$ 99,20 em oito pedidos |
| Parcelas antigas ainda rodando | Fatura, com descrição abreviada e contagem tipo 7/10 | Contrato original e relatório do Banco Central sobre suas operações de crédito | R$ 89,00 de um curso encerrado |
| Seguros embutidos | Extrato ou parcela do empréstimo, como item separado | Apólice, número da proposta e demonstrativo do contrato de crédito | R$ 19,90 de proteção financeira |
O caso do delivery merece atenção porque o gasto invisível ali não é a comida, é o que vem em volta. Comer fora de casa já pesava no orçamento antes de os aplicativos dominarem o mercado. A Pesquisa de Orçamentos Familiares do IBGE apontou que 32,8% das despesas com alimentação iam para refeições fora do domicílio, na edição de 2017 e 2018, divulgada em outubro de 2019. Nos aplicativos, a taxa de entrega e a taxa de serviço se somam ao preço do prato e não aparecem separadas na fatura do cartão, que registra só o valor cheio do pedido.
Faça a conta do seu caso com números reais. Oito pedidos por mês com R$ 12,40 de taxas somadas custam R$ 99,20, o que dá R$ 1.190,40 por ano só em custo de logística, sem nenhum prato incluído. Esse é um gasto que não some do orçamento quando você pede menos comida, ele some quando você junta pedidos ou retira no balcão.
A armadilha específica dessa família é a assinatura de clube do aplicativo, vendida como economia na entrega. Ela só compensa se o número de pedidos no mês for alto o bastante para o desconto acumulado superar a mensalidade. O efeito colateral conhecido é que quem paga a mensalidade tende a pedir mais para justificar o gasto. Antes de assinar, conte quantos pedidos você fez nos últimos três meses, não quantos você imagina que vai fazer.
Há quem acredite que gasto invisível é sinônimo de assinatura de streaming, mas o streaming é o item mais fácil de lembrar e o mais barato de cortar. O que costuma pesar mais no extrato de quem tem crédito ativo é a combinação de tarifa de pacote com seguro embutido. As duas juntas passam de R$ 50 por mês e nunca aparecem numa conversa de família sobre economizar. O ideal é começar a caça pela linha mais chata de entender, não pela mais óbvia.
Como rastrear seus gastos invisíveis em 30 dias pelo extrato e pela fatura
O rastreio funciona com dois documentos que você já tem, o extrato da conta e a fatura do cartão, lidos ao longo de um ciclo completo de 30 dias. A regra do método é simples, nada entra na lista de corte antes de ser localizado na origem, com nome do cobrador, data e valor.
- Baixe 90 dias de extrato, não 30. Recorrências trimestrais e anuais não aparecem num mês só, e é justamente a anuidade de R$ 240 cobrada uma vez por ano que ninguém enxerga. Quase todo banco permite exportar o extrato em planilha ou em arquivo OFX pelo internet banking, o que facilita ordenar por valor e por descrição.
- Baixe as três últimas faturas fechadas do cartão. A fatura vem ordenada por data de compra, então você vai precisar reordenar por nome do estabelecimento para as recorrências aparecerem agrupadas. A norma do Banco Central sobre faturas de cartão obriga o emissor a informar data de vencimento, data de encerramento dos lançamentos e o Custo Efetivo Total (Resolução BCB 96/2021, art. 9º). Tudo que você precisa está lá.
- Marque toda linha que se repete em dois ou mais meses com o mesmo valor. Essa é a definição operacional de recorrência. Ela captura tanto a assinatura declarada quanto a cobrança que você nem sabia que era mensal.
- Separe as tarifas num grupo próprio. Instituições financeiras são obrigadas a fornecer o extrato consolidado de tarifas do ano anterior, e esse documento resume em uma página o que o extrato mensal espalha em doze.
- Puxe o relatório do Banco Central sobre as suas operações de crédito. O Registrato é gratuito e sai pelo Meu BC, com conta gov.br nível Prata ou Ouro e verificação em duas etapas. O relatório do Sistema de Informações de Créditos lista todos os empréstimos e financiamentos ativos no seu CPF, e é ali que aparece a parcela que você jurava ter terminado.
- Abra o histórico de pedidos dentro de cada aplicativo de entrega. A fatura mostra o valor cheio, o aplicativo mostra a separação entre produto, entrega, taxa de serviço e gorjeta. Sem essa abertura, você corta o pedido inteiro quando o problema era só a taxa.
- Monte uma tabela única com quatro colunas. Nome do cobrador, valor mensal, data da cobrança e a decisão que você toma, que pode ser manter, renegociar ou cancelar. Sem a coluna de decisão, o levantamento vira um diagnóstico bonito que não muda nada.
Um cuidado prático que salva tempo. Contas digitais costumam limitar a exportação de extrato a períodos curtos, e algumas só entregam PDF, sem planilha. Nesses casos, tire prints por mês e transcreva à mão os lançamentos repetidos, porque o esforço de trinta minutos aqui vale mais do que qualquer aplicativo de organização financeira que você fosse contratar para fazer isso por você. Vale lembrar que juntar as contas num orçamento familiar que sobrevive ao segundo mês depende exatamente dessa base de dados limpa.
A armadilha do rastreio é começar pela memória em vez de começar pelo documento. Quando você tenta listar suas assinaturas de cabeça, encontra em média metade delas, e as que faltam são sempre as mais antigas, contratadas com um cartão que já foi trocado e migradas automaticamente para o novo número. Ler a fatura do cartão linha por linha é chato e é o único caminho que funciona.
Cuidado para não fazer o rastreio uma vez e considerar o assunto resolvido. Recorrência é uma espécie que se reproduz, porque cada teste gratuito de sete dias vira cobrança no oitavo, e em seis meses a lista está povoada de novo. O mais seguro é repetir o exercício completo a cada semestre e marcar no calendário, de preferência em janeiro e em julho, quando a maioria dos reajustes anuais já passou.
Quanto os gastos invisíveis pesam na sua renda
Numa renda familiar de R$ 4.500, a soma das cinco famílias de gasto invisível chega com facilidade a R$ 351,70 por mês, o equivalente a 7,82% da renda. Em doze meses isso dá R$ 4.220,40, quase um salário mensal inteiro saindo do orçamento sem nenhuma decisão consciente por trás.
A simulação abaixo usa a situação do Marcelo, com data-base de setembro de 2026. Os valores de assinatura, pacote de tarifas, seguro e parcela são hipotéticos e servem de referência, não de estatística de mercado.
| Item | Valor mensal | Valor em 12 meses |
|---|---|---|
| Quatro assinaturas digitais | R$ 109,60 | R$ 1.315,20 |
| Pacote de tarifas da conta | R$ 34,00 | R$ 408,00 |
| Taxas de entrega e de serviço | R$ 99,20 | R$ 1.190,40 |
| Parcela de curso já encerrado | R$ 89,00 | R$ 1.068,00 |
| Seguro embutido em empréstimo | R$ 19,90 | R$ 238,80 |
| Total | R$ 351,70 | R$ 4.220,40 |
Agora a parte que muda o jogo. Imagine que o Marcelo tenha R$ 3.000 de saldo parcelado no cartão, contratado à taxa média do parcelamento de fatura divulgada pelo Banco Central para julho de 2026, que foi de 9,26% ao mês. Pagando R$ 150 por mês, a dívida nunca fecha, porque só o juro do primeiro mês é de R$ 277,80, ou seja, o saldo cresce mesmo com o pagamento em dia. Redirecionando os R$ 351,70 dos gastos invisíveis, o pagamento sobe para R$ 501,70 e a dívida se encerra em 10 meses, com R$ 4.572,80 desembolsados no total.
Se não houver dívida cara em aberto, a mesma quantia guardada tem outro efeito. Considere um aporte de R$ 351,70 por mês durante doze meses, a uma taxa equivalente a 13,90% ao ano, que era o CDI anualizado em 11 de setembro de 2026 segundo o Banco Central. O montante bruto chegaria a cerca de R$ 4.531,84, contra R$ 4.220,40 aportados. Descontado o imposto de renda de 20%, faixa de 181 a 360 dias da tabela regressiva da Lei 11.033/2004, sobrariam aproximadamente R$ 4.469,56. A simulação supõe taxa constante ao longo de todo o período, o que não acontece na vida real, e não representa promessa de rendimento.
A armadilha aritmética aqui é confundir percentual pequeno com valor pequeno. Os 7,82% parecem um arredondamento, mas equivalem a quase um décimo de tudo que entra. Num orçamento em que a moradia já leva 30% e a alimentação leva 20%, essa fatia sai inteira de onde deveria estar a reserva. Quem quiser conferir o desenho completo pode comparar com a divisão sugerida pelo método 50-30-20 aplicado ao salário brasileiro.
Faz sentido não tratar esse dinheiro como sobra livre. Dinheiro recuperado de corte de gasto invisível tem uma característica perigosa, ele chega sem esforço e por isso é gasto com facilidade. A orientação que funciona na maioria dos casos é dar destino ao valor no mesmo dia em que o corte é feito. Isso pode significar aumentar a parcela de uma dívida cara ou programar uma transferência automática para a reserva de emergência na data do salário.
Como cancelar uma assinatura recorrente e fazer a cobrança parar
Cancelar uma recorrência exige dois movimentos, o pedido ao fornecedor do serviço e, quando a cobrança insiste, o bloqueio junto ao emissor do cartão ou ao banco. O pedido ao fornecedor tem que ser aceito por qualquer canal de atendimento e produzir efeito imediato, independentemente de você estar em dia com o contrato.
Essa regra está no decreto que rege o Serviço de Atendimento ao Consumidor. O Decreto 11.034/2022, no art. 14, assegura o pedido de cancelamento por todos os meios disponíveis de atendimento, determina que os efeitos sejam imediatos e obriga o fornecedor a enviar o comprovante por correspondência ou meio eletrônico, conforme a escolha do consumidor. O mesmo decreto exige canal de atendimento disponível 24 horas por dia, sete dias por semana, com pelo menos oito horas diárias de atendimento humano por telefone.
No lado financeiro houve novidade recente. A Lei 15.252, de 4 de novembro de 2025, criou direitos da pessoa natural usuária de serviços financeiros e previu no art. 10 que o tomador de crédito pode revogar a autorização de débito automático, deixando prazos e condições para regulamentação do Banco Central. Para cartão de crédito e crédito rotativo, o art. 13, § 1º, garantiu o cancelamento do contrato de forma simplificada, inclusive por canais digitais. Enquanto a regulamentação do débito automático não sai, o caminho prático continua sendo o pedido formal com protocolo.
Siga esta ordem e guarde tudo.
- Cancele no próprio serviço e anote o número de protocolo. Peça o comprovante por e-mail, que é o documento previsto no decreto e o que vale numa reclamação futura.
- Confira a data de corte antes de cancelar. Serviços cobrados antecipadamente costumam manter o acesso até o fim do período já pago, e cancelar no dia seguinte à cobrança significa perder quase um mês inteiro de uso.
- Verifique a área de assinaturas no aplicativo do emissor do cartão. Vários emissores já permitem bloquear uma recorrência específica sem cancelar o cartão, o que resolve o caso do fornecedor que não responde.
- Se a cobrança voltar, conteste como transação não reconhecida. Você tem em mãos o protocolo do cancelamento, que é a prova de que a autorização foi revogada.
- Cobrado indevidamente e já pago, peça a devolução em dobro. O art. 42, parágrafo único, do Código de Defesa do Consumidor dá direito à repetição do indébito em valor igual ao dobro do que foi pago em excesso, com correção e juros, salvo engano justificável.
A armadilha mais frequente é acreditar que apagar o aplicativo ou trocar o cartão resolve. Apagar o aplicativo não cancela contrato nenhum, e a troca de cartão por perda ou vencimento costuma migrar as recorrências para o novo número automaticamente, por serviço oferecido pelas bandeiras. Também é comum o fornecedor oferecer uma pausa de três meses em vez do cancelamento, o que só adia o problema e reinicia a cobrança quando você já esqueceu.
Não caia na tentação de cancelar por telefone sem pedir protocolo e sem guardar o comprovante. Sem esse número você não tem como provar a data do pedido, e a discussão vira palavra contra palavra num canal em que a outra parte tem gravação e você não tem nada. Para a maioria das pessoas, o ideal é cancelar por escrito sempre que o canal existir, mesmo quando o telefone parecer mais rápido, porque o que importa não é a velocidade do pedido e sim a prova dele.
Que tarifas de conta o banco não pode cobrar de você
A regra do Banco Central define uma lista de serviços essenciais que a instituição é proibida de cobrar de pessoa natural em conta de depósitos à vista e em conta de poupança. Se você paga por qualquer item dessa lista, está pagando duas vezes ou pagando por algo que a norma garante de graça.
Na conta corrente, a Resolução CMN 3.919/2010, no art. 2º, garante sem custo o fornecimento do cartão de débito e a substituição dele quando não houver culpa do cliente. A norma também assegura até quatro saques por mês em guichê ou terminal, até duas transferências entre contas da própria instituição e até dois extratos mensais com a movimentação dos últimos trinta dias. Completam a lista as consultas pela internet, a compensação de cheques e até dez folhas de cheque por mês, para quem reúne os requisitos. Na poupança, a gratuidade cobre o cartão de movimentação, até dois saques, duas transferências para conta de mesma titularidade e dois extratos por mês.
Duas informações completam o quadro. A cobrança de qualquer tarifa precisa estar prevista no contrato ou ter sido previamente autorizada ou solicitada por você, conforme o art. 1º da mesma resolução, e o pacote de serviços é uma contratação opcional, que só faz sentido quando o seu uso mensal ultrapassa o que já é gratuito.
Veja a conta do Marcelo. O pacote dele custa R$ 34,00 por mês, o que dá R$ 408,00 por ano. No rastreio de 90 dias, ele descobriu que faz dois saques por mês, tira um extrato e não usa cheque. Tudo que ele consome está dentro da gratuidade garantida pela norma, então os R$ 408,00 anuais pagam exclusivamente a conveniência de não precisar controlar limites que ele nunca chegaria a estourar.
A exceção honesta é que migrar para a cesta essencial nem sempre sai de graça no conjunto. Algumas instituições vinculam isenções e benefícios à contratação do pacote ou a um saldo mínimo aplicado, e há bancos em que a conta sem pacote perde acesso a atendimento presencial prioritário ou a limites maiores de transferência. Antes de pedir a migração, confira na tabela de tarifas da sua instituição o custo unitário de cada serviço que você usa acima do limite gratuito. Compare esse total com o valor do pacote, porque para quem faz oito saques por mês a conta pode se inverter. Vale conferir também se a anuidade do seu cartão está justificada, no mesmo raciocínio de cartão sem anuidade contra cartão com benefícios.
Um tropeço comum é cliente antigo pagando pacote contratado há anos, em um perfil de uso que mudou completamente depois que as transferências instantâneas viraram rotina. Para a maioria das pessoas, a saída mais segura é abrir a tabela de tarifas e somar o uso real de três meses. Quando essa soma ficar abaixo do valor do pacote, peça a migração para a conta essencial por escrito e guarde o protocolo.
Parcelas antigas e seguros embutidos, os dois fantasmas mais caros
Parcela antiga ainda rodando e seguro embutido em contrato de crédito são os gastos invisíveis de maior valor individual, e os mais difíceis de achar, porque aparecem com descrição abreviada e ninguém contratou os dois de forma consciente. Um deles é erro de cobrança, o outro costuma ser venda casada.
Comece pela parcela. O relatório do Banco Central sobre suas operações de crédito lista tudo que está ativo no seu CPF, com saldo devedor e prazo remanescente. A instituição também é obrigada a entregar o documento descritivo do crédito (Resolução CMN 5.004/2022, art. 4º, III). Ele traz a evolução do saldo, a taxa nominal e a efetiva, o prazo total e o remanescente e a composição de cada parcela entre principal e encargos. Com esses dois documentos na mão, você compara o número de parcelas pagas com o contratado e descobre em minutos se a cobrança passou do fim.
O caso do curso do Marcelo ilustra o tamanho do estrago. A parcela de R$ 89,00 deveria ter encerrado em dezembro, e continuou sendo cobrada por seis meses, somando R$ 534,00 indevidos. Cobrança indevida já paga dá direito à repetição do indébito em dobro, pelo art. 42, parágrafo único, do Código de Defesa do Consumidor, o que levaria a devolução a R$ 1.068,00, com correção monetária e juros legais, salvo se houver engano justificável por parte do fornecedor.
Agora o seguro. Seguro prestamista e seguros de proteção financeira vendidos junto de empréstimo ou cartão não são ilegais em si, e podem fazer sentido para quem é a única fonte de renda da casa. O que a lei veda é a imposição, porque o art. 39, inciso I, do Código de Defesa do Consumidor trata como prática abusiva condicionar o fornecimento de um produto ou serviço ao fornecimento de outro. Se o crédito só saiu porque você aceitou o seguro, e se você não pôde escolher a seguradora, existe fundamento para pedir o cancelamento e a devolução dos prêmios pagos.
Faça a conta antes de decidir. Um seguro de R$ 19,90 por mês num contrato de 48 meses custa R$ 955,20 ao longo da vida do empréstimo. Compare esse valor com a cobertura efetiva descrita na apólice, que muitas vezes quita apenas o saldo devedor em caso de morte ou invalidez, sem nenhum pagamento à família. Se a contratação foi feita fora do estabelecimento comercial, como acontece em venda por telefone, o art. 49 do Código de Defesa do Consumidor ainda dá sete dias para desistir, contados da assinatura ou do recebimento do serviço.
Existe um custo escondido no cancelamento que quase ninguém menciona. Em alguns contratos, a taxa de juros aprovada considerou a contratação do seguro como redutor de risco, e o cancelamento pode disparar uma revisão das condições ou a perda de um desconto na taxa. Peça por escrito a simulação do contrato sem o seguro antes de cancelar. Compare o aumento de juros com os R$ 955,20 que você deixaria de pagar, porque em contratos longos essa conta nem sempre fecha a favor do cancelamento. Quem estiver nessa situação encontra o detalhamento em seguro prestamista no empréstimo, quando ele é mesmo obrigatório.
Tem gente que acha que cobrança antiga se resolve sozinha no mês seguinte, só que sistema de cobrança não tem iniciativa de parar, ele tem instrução de continuar. Para a maioria das pessoas, faz mais sentido abrir reclamação formal assim que a segunda cobrança indevida entrar, pelo canal de ouvidoria da instituição. Sem solução em dez dias úteis, leve o caso ao consumidor.gov.br, porque cada mês de espera é mais um valor a recuperar e mais um mês de juros correndo do lado errado.
Perguntas frequentes sobre gastos invisíveis
Qual é o valor médio que uma família brasileira perde com gastos invisíveis?
Não existe estatística oficial com esse recorte, porque as pesquisas de orçamento familiar medem categorias de consumo, não a consciência do gasto. Na simulação de setembro de 2026 apresentada neste texto, com renda de R$ 4.500, a soma das cinco famílias de gasto chegou a R$ 351,70 por mês, ou 7,82% da renda. O número do seu caso só aparece no rastreio dos seus próprios 90 dias de extrato e fatura.
Cancelar uma assinatura afeta o meu score de crédito?
Não. Assinatura de serviço não é operação de crédito e não entra no cálculo do score de nenhum birô. O que pode afetar sua pontuação é deixar a cobrança dessa assinatura vencer e virar dívida, porque aí ela pode ser registrada como inadimplência. Cancelar em dia é neutro para o score.
O banco pode me cobrar tarifa de manutenção mesmo se eu não usar a conta?
Pode, desde que a cobrança esteja prevista no contrato ou tenha sido autorizada por você, e desde que não incida sobre os serviços listados como essenciais na Resolução CMN 3.919/2010. A saída para a conta parada é encerrá-la formalmente, por escrito e com protocolo, porque conta sem uso continua gerando tarifa até o encerramento ser processado.
Como saber se um seguro no meu empréstimo foi venda casada?
O teste prático é perguntar se você teve a opção real de recusar o seguro e ainda assim receber o crédito, e se pôde escolher a seguradora. Peça à instituição a proposta de crédito original e a apólice, verifique se há assinatura específica para o seguro e se a simulação sem seguro foi apresentada. A ausência dessa alternativa é o indício mais forte de prática abusiva pelo art. 39, inciso I, do CDC.
Vale mais a pena cortar gastos invisíveis ou aumentar a renda?
Cortar vem primeiro porque o efeito é imediato e não depende de terceiros. Os R$ 351,70 da simulação equivalem, em valor líquido, a um aumento salarial bem maior do que isso, já que sobre o salário incidem contribuição previdenciária e imposto de renda. Depois que o corte estiver feito e o dinheiro tiver destino definido, aí sim a busca por renda extra rende mais, porque ela entra num orçamento que não vaza.
Com que frequência devo repetir o rastreio de 30 dias?
A cada seis meses, porque é o intervalo em que uma lista limpa costuma acumular novas recorrências vindas de testes gratuitos e de compras únicas que viraram plano. Janeiro e julho funcionam bem, já que a maior parte dos reajustes anuais de assinatura e de tarifa já passou nesses meses. Colocar o lembrete no calendário é o que faz o hábito sobreviver ao segundo semestre.
Por onde começar ainda esta semana
O caminho que funciona para a maioria das pessoas é inverter a ordem do esforço, atacando primeiro o que se repete sozinho e só depois o que exige disciplina diária. Baixe hoje 90 dias de extrato e as três últimas faturas fechadas, marque toda linha que se repete com o mesmo valor e monte a tabela com a coluna de decisão. Esse trabalho leva menos de uma hora e costuma devolver, em uma renda de classe média, algo entre R$ 200 e R$ 400 por mês.
O cenário muda em duas situações. Quem tem dívida cara em aberto deve jogar cada real recuperado na parcela dessa dívida. Nenhuma aplicação disponível hoje chega perto dos 9,26% ao mês do parcelamento de fatura registrados pelo Banco Central em julho de 2026. Já quem está com as contas em dia e sem reserva deve programar a transferência automática do valor recuperado para o dia do salário, antes que ele encontre um destino sozinho. Se você está no primeiro grupo, o roteiro completo está no plano de 12 meses para quitar dívidas.
Comece pela linha mais chata do extrato, aquela com sigla que você não reconhece. Anote o nome, pesquise, ligue e peça o protocolo. Repita com a segunda linha mais chata, e depois com a terceira, até a lista acabar. No fim da semana você vai saber exatamente para onde o seu dinheiro estava indo, e esse conhecimento é o que torna qualquer outro passo de organização financeira possível.
Aviso: este conteúdo é informativo e educacional sobre gastos invisíveis, tarifas bancárias e cobranças recorrentes, e não constitui recomendação de investimento, consultoria financeira nem orientação jurídica ou tributária individualizada. As simulações usam premissas declaradas e data-base de 15 de setembro de 2026, e resultados reais variam conforme taxas, prazos e contratos. Para analisar cobranças específicas no seu extrato, na sua fatura ou em contratos de seguro e crédito, procure um profissional habilitado, o canal de ouvidoria da instituição ou um órgão de defesa do consumidor.