Desconto não autorizado no INSS deve ser contestado no Meu INSS ou na Central 135, sem custo e sem advogado. O banco tem 2 dias úteis para devolver o valor corrigido pela Selic, conforme a Instrução Normativa 138/2022 do INSS. Desde janeiro de 2026, todo benefício nasce bloqueado para consignado, e contratar por telefone ou por procuração está proibido.
A cena se repete todo mês nas agências. O aposentado recebe o benefício, estranha um valor menor do que o de sempre e pede o extrato de pagamento. Na lista de descontos aparece o nome de um banco que ele nunca procurou. Às vezes o dinheiro do empréstimo nem passou pela conta dele.
Contestar esse desconto não custa nada, não depende de advogado e tem prazo de devolução fixado em norma do INSS. O que faz a diferença entre receber de volta em dias e brigar por meses é a ordem dos passos e o que você consegue provar.
Este texto mostra como separar um consignado fraudado de um cartão RMC e de uma mensalidade associativa, porque o caminho e o prazo de ressarcimento mudam nos três casos. Também traz o passo a passo nos canais oficiais e a conta da correção pela Selic. Fecha com a lista de provas que sustentam o pedido se o banco disser que a contratação foi válida.
Neste artigo
- O que fazer no dia em que você descobre um desconto de consignado que não autorizou
- Como saber se o desconto é empréstimo consignado, cartão RMC ou mensalidade associativa
- O que a Lei 15.327/2026 mudou para quem sofreu desconto não autorizado no INSS
- Passo a passo para cancelar o desconto de consignado no Meu INSS e na Central 135
- Em quanto tempo o dinheiro volta e quanto a correção pela Selic acrescenta
- Que provas registrar antes, durante e depois da contestação
- E se o banco negar ou o desconto continuar caindo no benefício
- Perguntas frequentes sobre desconto não autorizado no INSS
- O que fazer primeiro, na ordem que funciona
O que fazer no dia em que você descobre um desconto de consignado que não autorizou
Conteste no mesmo dia pelo Meu INSS ou pela Central 135 e peça, no mesmo atendimento, o bloqueio do benefício para novas operações de crédito consignado. Não ligue para o número que aparece no SMS nem no cartão de visita do correspondente, porque é por esse canal que a fraude costuma ser reforçada.
O INSS mantém um serviço específico para isso. A página oficial do serviço de exclusão de empréstimo consignado para quem alega não ter contratado informa que o pedido é gratuito e que atende o titular do benefício. Os canais são o Meu INSS, a Central 135 e o consumidor.gov.br. Os documentos pedidos são simples, um documento de identidade com foto e o CPF.
Vale entender o tamanho do estrago antes de agir, porque isso muda a urgência. Um consignado de R$ 5.000,00 em 72 parcelas, com juros de 1,85% ao mês, gera parcela de R$ 126,22. Esse 1,85% é o teto do consignado do INSS, fixado em resolução do Conselho Nacional de Previdência Social de março de 2025. Em um benefício de R$ 1.621,00, que é o piso previdenciário de 2026, isso equivale a 7,8% de tudo que a pessoa recebe. São R$ 1.514,64 por ano saindo do bolso de quem não pediu nada.
A primeira armadilha aparece quando o dinheiro cai na conta. Se o valor do empréstimo foi depositado na sua conta e você não contratou, não gaste esse dinheiro e avise o banco por escrito que o valor está à disposição. Gastar enfraquece muito a tese de que você não contratou, e o banco vai usar o extrato bancário como prova de que você aceitou a operação.
E se o desconto for antigo, de dois ou três anos atrás? Conteste do mesmo jeito, porque os canais do INSS não fecham a porta para descontos passados, e o pedido de devolução alcança todas as parcelas já debitadas do benefício. E se o titular do benefício estiver internado ou incapacitado de comparecer? A contestação pode ser feita por quem tem representação legal comprovada, como curador ou tutor. Isso é diferente da procuração comum, que a lei passou a vedar para contratar ou desbloquear.
Na prática, o erro que mais custa caro é telefonar para o banco antes de registrar o protocolo oficial. Quem liga primeiro ouve uma proposta de “acordo”, aceita receber parte do valor e perde o direito de exigir a devolução integral corrigida. O mais seguro é inverter a ordem, registrando primeiro no Meu INSS ou na Central 135 e guardando o número do protocolo. Só depois você conversa com a instituição, já com o pedido formalizado em um canal que gera prova.
Como saber se o desconto é empréstimo consignado, cartão RMC ou mensalidade associativa
Os três aparecem no mesmo extrato e têm regras de devolução diferentes. Empréstimo consignado tem número de parcelas e prazo de fim, enquanto o cartão consignado reserva um percentual fixo do benefício sem nunca acabar. Mensalidade associativa é cobrança de entidade, hoje vedada por lei nos benefícios do INSS.
O documento que resolve a dúvida é o extrato de empréstimo consignado. O serviço oficial de emissão do extrato de empréstimo consignado pelo Meu INSS é gratuito e sai na hora pelo site ou pelo aplicativo, com atendimento também pela Central 135. O documento mostra os valores das parcelas, o prazo e a margem disponível para novas operações. Contratos firmados a partir de outubro de 2021 constam integralmente.
A margem total é de 45% do benefício, prevista no artigo 6º, § 5º, da Lei 10.820/2003, que disciplina os descontos em folha e nos benefícios do INSS. Desse total, 35% cabem ao empréstimo, 5% ao cartão de crédito consignado e 5% ao cartão consignado de benefício. A Medida Provisória 1.355/2026 chegou a reduzir esse total para 40% e perdeu a eficácia em 31 de agosto de 2026, o que restaurou os 45%. Na prática, porém, o aposentado só consegue usar os 35% do empréstimo, porque novas averbações dos dois cartões seguem suspensas por cautelar do Tribunal de Contas da União desde abril de 2026.
| O que aparece no extrato | Como reconhecer | Quanto ocupa da margem | Quem devolve | Prazo de devolução |
|---|---|---|---|---|
| Empréstimo consignado | Tem número de parcelas e data de término | Até 35% do benefício | A instituição financeira | 2 dias úteis, corrigido pela Selic (IN 138/2022, art. 34, VII) |
| Cartão de crédito consignado (RMC) | Valor fixo mensal, sem número de parcelas | 5% do benefício | A instituição financeira | 2 dias úteis, corrigido pela Selic (mesma regra) |
| Cartão consignado de benefício (RCC) | Valor fixo mensal, sem número de parcelas | Outros 5% do benefício | A instituição financeira | 2 dias úteis, corrigido pela Selic (mesma regra) |
| Mensalidade associativa | Nome de sindicato, associação ou clube | Não entra na margem de crédito | A entidade que cobrou | 30 dias da notificação, valor integral atualizado (Lei 15.327/2026, art. 3º) |
Traduzindo em dinheiro, quem recebe o piso de R$ 1.621,00 tem R$ 81,05 travados por um cartão consignado e R$ 567,35 disponíveis para empréstimo. Seriam R$ 729,45 se os 45% estivessem todos liberados. Se você encontrar duas linhas fixas de R$ 81,05, provavelmente tem um RMC e um RCC ao mesmo tempo. A mecânica de dívida sem fim desses produtos está detalhada no nosso texto sobre o cartão de crédito consignado e por que ele não acaba.
O custo que passa despercebido dessa confusão é procurar no lugar errado. Quem trata uma mensalidade associativa como empréstimo abre pedido de exclusão de consignado, recebe uma negativa porque não existe contrato de crédito naquele nome, e perde semanas. Quem faz o contrário reclama na entidade associativa de um desconto que na verdade é do banco e ouve que o assunto não é com eles.
E se o desconto tiver valor quebrado e baixo, algo como R$ 30,00 ou R$ 48,00? Isso quase sempre indica mensalidade associativa ou seguro embutido, não parcela de empréstimo. E se a linha do extrato estiver sem nome legível? Peça o extrato completo pela Central 135, que traz a razão social da consignatária. O nome fantasia da tela do aplicativo às vezes não corresponde ao banco que fez a operação.
Existe a ideia de que qualquer desconto estranho no benefício é golpe de empréstimo, mas a maior parte das reclamações envolve cartão consignado e mensalidade de entidade. Vale começar olhando se o valor é fixo mês a mês. Valor fixo e redondo, sem contador de parcelas, raramente é empréstimo, e essa leitura de trinta segundos define em qual canal você vai bater primeiro.
O que a Lei 15.327/2026 mudou para quem sofreu desconto não autorizado no INSS
A lei inverteu a lógica do sistema. Antes, o benefício nascia liberado e cabia ao aposentado bloquear. Agora todo benefício nasce bloqueado para descontos e só é liberado com autorização prévia, pessoal e específica do titular, autenticada por biometria ou por assinatura eletrônica qualificada.
O texto está no artigo 6º da Lei 15.327, de 6 de janeiro de 2026, que inseriu novos parágrafos no artigo 115 da Lei 8.213/1991. O § 9º determina que todos os benefícios ficam bloqueados para descontos e só são desbloqueados mediante autorização autenticada. As formas admitidas são a biometria, com reconhecimento facial ou impressão digital, a assinatura eletrônica qualificada e a autenticação em múltiplos fatores. O § 12 manda rebloquear o benefício depois de cada contratação. O § 13 veda de forma expressa a contratação de crédito consignado e o desbloqueio por procuração ou por central telefônica.
A mesma lei, no artigo 1º, proíbe descontos de mensalidades associativas nos benefícios administrados pelo INSS. O artigo 2º diz que o desconto indevido gera devolução integral ao lesado. O artigo 3º obriga a restituição do valor integral atualizado em até 30 dias contados da notificação da irregularidade.
Para você, isso muda três coisas concretas. Contratação feita por telefone depois de janeiro de 2026 é irregular por si só, o que fortalece o pedido de cancelamento. Contrato assinado por terceiro com procuração também é, mesmo que a procuração seja verdadeira e registrada em cartório. E se o banco não apresentar o registro biométrico da sua autorização, ele fica sem a prova principal de que você contratou.
A armadilha aqui é achar que a lei apaga contratos antigos. Ela não anula automaticamente o que foi assinado antes de 2026, e o aposentado que contestar um contrato de 2023 ainda vai precisar demonstrar que não reconhece a operação. O que a lei faz é tornar muito mais difícil sustentar que uma contratação recente por telefone foi legítima.
E se você quiser se proteger antes de qualquer problema? Dá para pedir o bloqueio do benefício para consignado a qualquer momento, sem custo, e desbloquear só quando realmente for contratar. Esse procedimento está explicado em detalhe no guia sobre benefício do INSS bloqueado para empréstimo. E se o benefício for novo? Benefícios concedidos a partir de abril de 2019 já ficam bloqueados por 90 dias contados da data do despacho, conforme o artigo 8º, § 1º, da Instrução Normativa PRES/INSS 138/2022.
Na prática, mais vejo depois de janeiro de 2026 é banco alegando que a contratação foi feita em canal digital próprio, sem apresentar o log da biometria. Para a maioria das pessoas nessa situação, a saída mais segura é pedir por escrito, no protocolo, a cópia do termo de autorização e do registro biométrico que autenticou a operação. Se a instituição não entregar, você tem um argumento forte e documentado para o Banco Central, para o consumidor.gov.br e, se precisar, para o juizado.
Passo a passo para cancelar o desconto de consignado no Meu INSS e na Central 135
O caminho tem seis etapas e todas são gratuitas. A sequência importa, porque cada passo produz um documento que sustenta o seguinte.
- Emita o extrato de empréstimo consignado no Meu INSS. Entre com a conta gov.br, procure por “extrato de empréstimo” na busca do aplicativo ou do site e baixe o PDF. Ele traz o nome da consignatária, o número do contrato, o valor da parcela, o prazo e a margem usada. É exatamente o conjunto de dados que o atendente vai pedir depois.
- Confira o extrato de pagamento do benefício dos últimos doze meses. Aqui você identifica desde quando o desconto cai e soma o total já debitado, número que será a base do seu pedido de devolução.
- Abra o pedido de exclusão de empréstimo consignado. Pode ser pelo Meu INSS, pela Central 135 ou pelo consumidor.gov.br, informando que não reconhece a contratação. Anote o número do protocolo e a data, porque é ele que marca o início da contagem para a devolução.
- Peça o bloqueio do benefício para novas operações no mesmo atendimento. Sem isso, a mesma margem pode ser usada de novo por outro correspondente enquanto a contestação corre.
- Notifique a instituição financeira por escrito. Use o canal de ouvidoria do banco ou o consumidor.gov.br, e não o telefone do vendedor. Peça três documentos, o contrato assinado, o termo de autorização com o registro biométrico e o comprovante de depósito do valor emprestado.
- Acompanhe o protocolo e guarde tudo. Se o desconto continuar aparecendo no benefício depois do prazo, você já tem protocolo, data e documentos para levar ao Banco Central e ao Procon.
Existe um passo extra para quem está no meio de uma contratação suspeita. Desde 19 de maio de 2026, a proposta de consignado fica cinco dias disponível no Meu INSS para o titular autorizar, desistir ou contestar. A ausência de resposta cancela a proposta automaticamente. Se você abrir o aplicativo e encontrar uma proposta que não reconhece, basta contestar ali mesmo, antes que o contrato exista.
Em números, um aposentado que descobre no terceiro mês uma parcela de R$ 126,22 já teve R$ 378,66 debitados. Se ele demorar um ano para contestar, o total debitado sobe para R$ 1.514,64, quase um benefício inteiro do piso de 2026. Cada mês de demora custa o valor de uma parcela, e a correção pela Selic devolve pouco desse tempo perdido, conforme a conta da próxima seção.
O preço oculto do passo a passo é tentar resolver só pelo telefone do banco. Ligação para call center não gera documento que o Banco Central aceite, e a promessa verbal de cancelamento em cinco dias úteis costuma sumir quando você pede o protocolo. E se você não tiver conta gov.br nível prata ou ouro? A Central 135 resolve tudo por telefone, de segunda a sábado, das 7h às 22h, e o atendente registra o pedido com o mesmo efeito.
Na prática, o que separa quem recebe de volta em uma semana de quem briga por seis meses é a etapa 5. Muita gente para na contestação do INSS e nunca notifica formalmente o banco, então a instituição segue tratando o contrato como válido. O recomendável é fazer os dois registros no mesmo dia, um no INSS e um no consumidor.gov.br, porque eles correm em paralelo e se reforçam.
Em quanto tempo o dinheiro volta e quanto a correção pela Selic acrescenta
Reconhecido o desconto indevido, a instituição tem 2 dias úteis para devolver, e o valor volta corrigido pela variação da Selic desde o vencimento de cada parcela até o dia útil anterior à devolução. No caso das mensalidades associativas, o prazo é de 30 dias contados da notificação, com devolução integral atualizada.
A regra dos 2 dias úteis está no artigo 34, inciso VII, da Instrução Normativa PRES/INSS 138/2022, na redação em vigor desde maio de 2026. O dispositivo obriga a consignatária a devolver os valores descontados indevidamente, corrigidos pela Selic. O prazo de 30 dias das entidades associativas vem do artigo 3º da Lei 15.327/2026. São regras distintas, e é por isso que descobrir a natureza do desconto antes de reclamar economiza tempo.
Simulação com data-base de 15 de setembro de 2026. As premissas são parcela indevida de R$ 126,22 por mês, equivalente a um consignado de R$ 5.000,00 em 72 vezes a 1,85% ao mês. A correção usa a Selic meta de 14,00% ao ano, vigente em setembro de 2026 segundo o Banco Central, o que equivale a 1,0979% ao mês. A correção real considera a Selic acumulada dia a dia, então o resultado do seu caso pode variar.
| Meses de desconto indevido | Total debitado do benefício | Valor corrigido pela Selic | Quanto a correção acrescenta |
|---|---|---|---|
| 3 meses | R$ 378,66 | R$ 387,04 | R$ 8,38 |
| 6 meses | R$ 757,32 | R$ 786,96 | R$ 29,64 |
| 12 meses | R$ 1.514,64 | R$ 1.627,20 | R$ 112,56 |
| 18 meses | R$ 2.271,96 | R$ 2.524,33 | R$ 252,37 |
| 24 meses | R$ 3.029,28 | R$ 3.482,21 | R$ 452,93 |
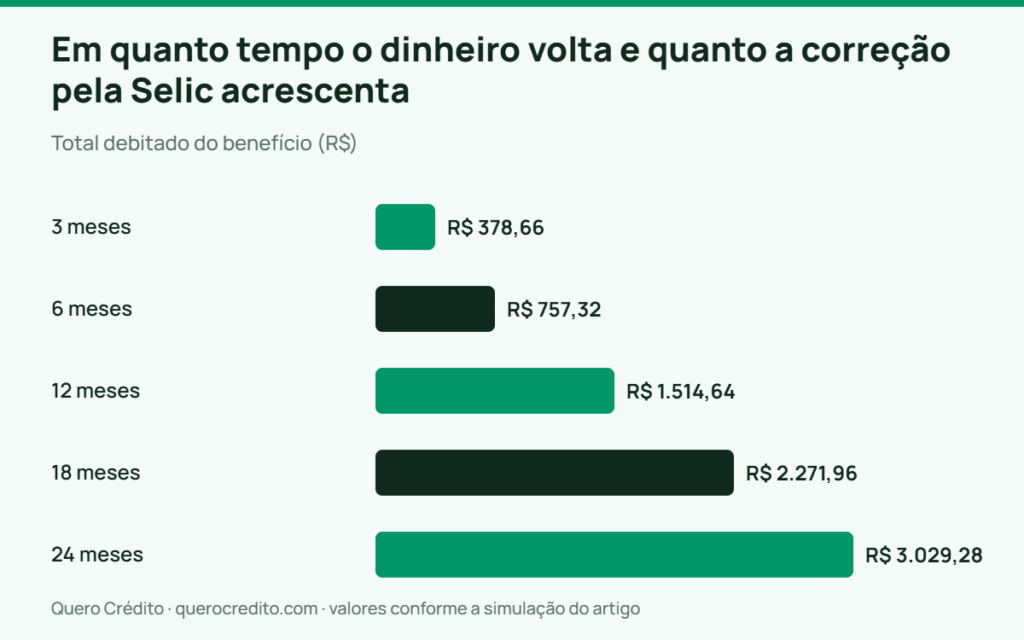
Repare que a correção só fica relevante depois do primeiro ano. Em três meses ela acrescenta R$ 8,38, menos do que o valor de uma passagem de ônibus, enquanto em dois anos chega a R$ 452,93. Isso significa que a Selic não compensa a demora, ela apenas evita que você perca ainda mais, e o ganho real está em contestar cedo.
A armadilha mais comum é aceitar a devolução em crédito na conta corrente do próprio banco que fez a cobrança, misturada com um saldo devedor. Peça a devolução em dinheiro e confira se o valor recebido bate com a soma das parcelas mais a correção. Devolução parcial é frequente, e muita gente assina o encerramento da reclamação sem conferir.
E se o banco devolver só o valor nominal, sem correção? Você pode reabrir a reclamação apontando o artigo 34, inciso VII, da IN 138/2022, e a diferença costuma ser paga sem discussão quando o dispositivo é citado. E se o contrato tiver seguro prestamista embutido? O valor do seguro também foi descontado indevidamente e entra na conta da devolução, e não apenas a parcela do principal e dos juros.
Para quem já passou de um ano de descontos, faz mais sentido montar a planilha antes de ligar. Liste mês a mês a data e o valor debitado, some, e leve esse número para o atendimento. Na maioria dos casos que acompanho, quem chega com o total calculado recebe o valor cheio. Quem chega sem número recebe o que o banco calculou, que raramente inclui a correção completa.
Que provas registrar antes, durante e depois da contestação
A prova que decide o caso quase nunca é o que você diz, e sim o que o banco não consegue apresentar. Ainda assim, cinco documentos do seu lado transformam uma reclamação frágil em um pedido que o Banco Central e o juizado levam a sério.
A orientação oficial reforça esse cuidado. A cartilha de empréstimo e cartão consignado do Procon-SP recomenda que o beneficiário peça imediatamente o cancelamento e a devolução dos valores atualizados. Se não for atendido pela instituição, deve formalizar a reclamação no INSS, e em nenhuma hipótese fornecer dados pessoais por telefone ou entregar documentos e cartões a terceiros.
Guarde estes itens, nesta ordem de importância.
- Extrato de empréstimo consignado em PDF, baixado do Meu INSS na data em que você descobriu o desconto. Ele congela o estado do contrato antes de qualquer alteração feita pelo banco.
- Extratos de pagamento do benefício de todos os meses com desconto. São a prova aritmética do valor a devolver.
- Extrato da sua conta bancária no período da contratação. Se o dinheiro do empréstimo nunca entrou, esse extrato é a peça mais forte do seu caso.
- Números de protocolo do INSS, do consumidor.gov.br e da ouvidoria do banco, com data e hora. Protocolo sem data vale pouco.
- Registro de qualquer contato do suposto correspondente. Print de SMS e de WhatsApp, número de telefone e nome usado na abordagem ajudam a demonstrar que a venda foi feita por canal vedado desde janeiro de 2026.
Em dinheiro, o esforço de juntar esses papéis se paga rápido. No exemplo de doze meses de desconto, estamos falando de R$ 1.627,20 corrigidos, o equivalente a um mês inteiro de benefício de quem recebe o piso. Uma tarde organizando documentos vale esse valor de volta.
O custo escondido é a passagem do tempo sobre a prova digital. Aplicativo de banco costuma manter o extrato de conta corrente por prazo limitado, e SMS antigo se perde na troca de aparelho. Baixe tudo em PDF e mande uma cópia para o próprio e-mail no mesmo dia. Documento que existe só na tela do celular some justo quando você precisa dele.
E se o desconto veio de um golpe em que alguém usou seus documentos? Registre boletim de ocorrência, porque ele não resolve sozinho, mas é o documento que o banco pede para tratar o caso como fraude de terceiro e não como arrependimento de cliente. E se você chegou a assinar algo sem entender o que era? Guarde o contrato mesmo assim, já que assinatura obtida sem informação clara sobre valor, prazo e taxa é um problema do fornecedor. Vale comparar o que foi prometido com o que está escrito.
Não é raro ver aposentado que contesta de boa-fé e não guarda nada, e seis meses depois não consegue nem provar quando abriu o pedido. O ideal é criar uma pasta no celular no primeiro dia, com o extrato, os protocolos e os prints, e mandar tudo por e-mail para você mesmo. Prova organizada encurta o processo mais do que qualquer argumento jurídico.
E se o banco negar ou o desconto continuar caindo no benefício
Quando a instituição sustenta que o contrato é válido, o caminho sobe um degrau e passa por três instâncias gratuitas antes da Justiça. Nenhuma delas cobra nada e nenhuma exige advogado.
O primeiro degrau é o consumidor.gov.br, plataforma oficial em que a empresa tem prazo para responder e o histórico fica registrado. O segundo é o registro de demanda no Banco Central contra a instituição financeira, útil porque a autoridade monetária acompanha a conduta das consignatárias. O terceiro é o Procon do seu município, que pode aplicar sanção administrativa e costuma ter poder de convencimento sobre correspondentes locais.
Se nada resolver, sobra o Juizado Especial Cível. Nas causas de até 20 salários mínimos, a parte pode comparecer sem advogado, conforme o artigo 9º da Lei 9.099/1995. Com o piso de R$ 1.621,00 de 2026, esse limite é de R$ 32.420,00. O pedido típico reúne a declaração de inexistência do débito, a devolução do que foi descontado e a indenização por dano moral, cujo valor depende do caso concreto e da prova do transtorno.
Uma conta ajuda a decidir se vale a pena chegar até aí. Com 24 meses de desconto de R$ 126,22, o valor corrigido chega a R$ 3.482,21. Já um contrato de R$ 10.000,00 em 84 parcelas de R$ 235,50, a 1,85% ao mês, representaria R$ 19.782,00 ao longo do prazo. Diante de números assim, o tempo gasto em uma audiência de juizado costuma compensar, ainda mais porque a suspensão dos descontos pode ser pedida logo no início do processo.
A armadilha desse estágio é o acordo apressado. Banco em audiência oferece devolução parcial com quitação total e cláusula de sigilo, e o aposentado aceita porque quer ver o fim daquilo. Antes de assinar, compare a proposta com a soma corrigida que você calculou, e lembre que a quitação total encerra também o pedido de dano moral.
E se o desconto continuar caindo mesmo depois de o banco reconhecer o erro? A baixa da averbação no INSS pode demorar um ciclo de pagamento, então acompanhe o extrato do mês seguinte. Se o desconto persistir, reabra o protocolo apontando a data do reconhecimento. E se o contrato tiver sido feito por um golpista que se passou por funcionário do banco? A responsabilidade continua sendo da instituição que averbou a operação, e o roteiro completo desse tipo de abordagem está no nosso texto sobre como identificar o golpe do falso empréstimo.
Boa parte das pessoas acha que precisa de escritório de advocacia que cobra percentual sobre o valor recuperado, e na maioria dos casos está enganada. O juizado foi desenhado justamente para causas desse tamanho sem advogado. O caminho mais sensato é só procurar profissional quando houver vários contratos, valores altos ou pedido de dano moral relevante. Para um único consignado indevido de poucos milhares de reais, o caminho gratuito costuma bastar. Quem tem a margem inteira tomada por contratos antigos encontra outras saídas no guia sobre o que fazer quando a margem do aposentado está comprometida.
Perguntas frequentes sobre desconto não autorizado no INSS
Preciso pagar alguma taxa para cancelar um consignado que não autorizei?
Não. O pedido de exclusão de empréstimo consignado é gratuito no Meu INSS, na Central 135 e no consumidor.gov.br, e o extrato de empréstimo consignado também não tem custo. Qualquer pessoa que cobre para “liberar” o cancelamento ou para “agilizar” a devolução está aplicando golpe.
O dinheiro do empréstimo caiu na minha conta e eu não contratei. O que faço?
Não movimente o valor e comunique o banco por escrito que o dinheiro está à disposição para devolução. Registre o pedido de exclusão no INSS no mesmo dia e guarde o extrato bancário mostrando o depósito e a ausência de movimentação. Gastar o valor dificulta muito a alegação de que você não contratou.
Qual a diferença entre contestar e desistir de um consignado?
Contestar é afirmar que você não fez o contrato, e o pedido corre como fraude ou irregularidade. Desistir é o direito de arrependimento de quem contratou de fato, com prazo de 7 dias contados do recebimento do crédito e devolução do valor total atualizado. A base está no artigo 9º da IN 138/2022 e no artigo 49 do Código de Defesa do Consumidor.
Posso pedir o cancelamento por procuração, já que meu pai é acamado?
Contratar crédito consignado ou desbloquear o benefício por procuração está vedado desde janeiro de 2026 pelo artigo 6º da Lei 15.327/2026. O cancelamento e a contestação são atos de defesa do titular e podem ser feitos por representante legal comprovado, como curador ou tutor. A Central 135 também atende o próprio titular por telefone.
Quanto tempo o banco tem para devolver o valor descontado indevidamente?
São 2 dias úteis contados do reconhecimento do desconto indevido, com correção pela variação da Selic desde o vencimento de cada parcela, conforme o artigo 34, inciso VII, da IN PRES/INSS 138/2022. Para descontos de mensalidade associativa, o prazo é de 30 dias da notificação, pela Lei 15.327/2026.
O desconto some do meu benefício assim que eu registro a contestação?
Nem sempre. A baixa da averbação depende do processamento pela consignatária e pelo INSS, e é comum que uma parcela ainda seja debitada no ciclo seguinte ao pedido. Essa parcela também deve ser devolvida corrigida, então continue conferindo o extrato de pagamento por pelo menos dois meses depois do protocolo.
O que fazer primeiro, na ordem que funciona
Para a maioria dos aposentados e pensionistas, o caminho certo é o mesmo. Baixe o extrato de empréstimo consignado hoje e identifique se o desconto é empréstimo, cartão ou mensalidade de entidade. Depois registre o pedido de exclusão no Meu INSS ou na Central 135, peça o bloqueio do benefício para novas operações e notifique o banco por escrito no mesmo dia. Esse conjunto de cinco atos resolve boa parte dos casos sem que ninguém precise entrar na Justiça.
A resposta muda em duas situações. Se o dinheiro do empréstimo caiu na sua conta, o cuidado com o valor parado vira a prioridade, porque movimentar o dinheiro compromete a contestação. E se existirem vários contratos não reconhecidos, com soma alta e sinais de fraude organizada, aí faz sentido buscar orientação profissional. Nesse cenário entra também o pedido de dano moral, que depende de prova do transtorno concreto.
O primeiro passo é hoje mesmo, com o celular na mão. Entre no Meu INSS, baixe o extrato de empréstimo consignado em PDF e confira linha por linha quanto da sua margem está comprometida. Se você ainda não conhece as regras de juros, margem e prazo que valem em 2026, vale ler antes o nosso guia sobre crédito consignado do INSS e as novas regras. Quem sabe qual desconto é legítimo identifica o irregular em minutos.
Aviso: este conteúdo é informativo e educacional sobre descontos de consignado em benefícios do INSS e não substitui orientação jurídica individual nem atendimento previdenciário. Prazos, valores e o desfecho de cada contestação dependem do contrato, das provas disponíveis e da situação concreta do beneficiário. Para o seu caso específico, procure a Central 135, a Defensoria Pública ou um advogado inscrito na OAB.