Score baixo não impede crédito, mas encarece. A nota é só um dos fatores da análise, ao lado de renda comprovada, comprometimento do orçamento, relacionamento com o banco e garantia oferecida. Não existe score mínimo previsto em lei, e cada credor define o próprio corte. Com nota baixa, você costuma pagar taxa maior e conseguir limite menor.
Quem abre o aplicativo do birô, vê uma pontuação de 280 e leva um “não” do banco no mesmo dia costuma ligar uma coisa na outra e parar por aí. A conexão existe, mas ela é bem mais frouxa do que parece, porque o número que você vê no celular não é o número que o banco usa para decidir.
Este texto mostra o que muda concretamente quando sua nota está baixa e quanto isso custa em reais numa mesma operação. Também traz os tipos de crédito que continuam acessíveis, o preço de cada um e o que dá para fazer nos próximos noventa dias enquanto a pontuação não se mexe. Os números são de julho e agosto de 2026, com a data de apuração indicada em cada caso.
Neste artigo
- O que é score baixo e quem define esse corte
- Existe score mínimo para conseguir crédito?
- O que o banco olha além do score na análise de crédito
- O que muda de verdade com score baixo na taxa, no limite e no prazo
- Quanto o score baixo custa a mais em reais
- Que crédito dá para conseguir com score baixo e a que preço
- Por que o score continua baixo mesmo com o nome limpo
- O que fazer enquanto a nota não sobe
- Seus direitos quando o crédito é negado por causa do score
- Perguntas frequentes sobre score baixo
- Conclusão
O que é score baixo e quem define esse corte
Score baixo é a faixa mais baixa da escala de cada birô de crédito, e quem define o intervalo é o próprio birô, não a lei nem o Banco Central. A Serasa Experian trabalha com escala de 0 a 1.000. Pela classificação publicada pela própria empresa, de 0 a 300 a pontuação é baixa, de 301 a 500 é regular, de 501 a 700 é boa e de 701 a 1.000 é excelente.
O detalhe que quase ninguém percebe é que existem quatro pontuações diferentes rodando sobre o seu CPF ao mesmo tempo. Serasa Experian, SPC Brasil e Quod trabalham com modelos próprios, e a Equifax BoaVista tem o seu. A Quod, criada pelos cinco maiores bancos do país, usa escala de 300 a 1.000, e o piso dela já é 300. Uma nota de 320 ali não tem o mesmo significado de uma nota de 320 na Serasa. Consultar só um birô e concluir que “meu score é baixo” é olhar um quarto do quadro. A consulta é gratuita nos quatro, como mostramos no guia de como consultar o CPF de graça nos quatro birôs.
Na prática, a nota é uma estimativa estatística de probabilidade de inadimplência nos próximos meses, calculada a partir do que o birô consegue enxergar. O modelo atual da Serasa distribui peso entre hábitos de pagamento vindos do Cadastro Positivo, tempo e variedade de relacionamento com o mercado, dívidas em aberto, quantidade de consultas recentes ao CPF e dados cadastrais. Se você quiser entender a mecânica em detalhe, o artigo sobre o que é score de crédito e como ele é calculado abre cada componente.
A armadilha aqui é achar que a faixa é universal. Um cliente com 480 pontos está em “regular” na régua da Serasa, mas pode ficar na metade de baixo da carteira de um banco que só aprova acima de 600. Esse mesmo cliente cabe sem dificuldade no apetite de uma financeira voltada a público de renda mais baixa. A régua do birô serve para você se localizar, não para prever a resposta de nenhuma instituição específica.
Um padrão recorrente é gente tomando decisão errada por olhar o número solto. Se a sua nota está abaixo de 300 em um birô, antes de qualquer coisa confira os outros três. Em boa parte dos casos, a diferença entre eles revela um dado errado ou uma dívida já paga que não foi baixada em algum deles. Só depois disso vale gastar energia com estratégia de aprovação.
Existe score mínimo para conseguir crédito?
Não existe score mínimo previsto em lei, resolução do Banco Central ou norma de qualquer órgão regulador. Nenhuma regra brasileira diz que a partir de tal pontuação o banco é obrigado a aprovar, nem que abaixo de tal pontuação ele é proibido de emprestar. Todo número que circula como “mínimo” é política comercial de uma instituição, e muda de produto para produto dentro da mesma instituição.
O que a lei trata é o uso do score, não o seu tamanho. A Súmula 550 do Superior Tribunal de Justiça trata o escore de crédito como método estatístico de avaliação de risco que não constitui banco de dados e dispensa o consentimento do consumidor. O mesmo enunciado garante ao consumidor o direito de solicitar esclarecimentos sobre as informações pessoais valoradas e as fontes dos dados considerados no cálculo. Direito a esclarecimento sobre dados e fontes, portanto, e não direito à fórmula do modelo, que segue sendo segredo comercial de cada birô.
Um exemplo concreto do que essa ausência de mínimo significa. Uma auxiliar administrativa com 265 pontos na Serasa, salário de R$ 2.400 em carteira e nenhuma parcela em aberto pode conseguir um consignado no empregador, porque o desconto sai antes de o dinheiro chegar na conta. Já um autônomo com 610 pontos, renda declarada de R$ 6.000 e três empréstimos ativos consumindo R$ 2.300 por mês pode ser recusado no mesmo banco, porque o comprometimento de renda dele passa de 38%. A nota maior perdeu para a conta do orçamento.
O custo menos visível dessa confusão aparece quando a pessoa começa a pedir crédito em série tentando achar o banco que aprova. Cada pedido gera uma consulta ao CPF, e a quantidade de consultas recentes é um dos componentes do próprio score. Quem faz dez solicitações em duas semanas derruba a nota que estava tentando contornar, e ainda entra na próxima análise com sinal claro de urgência de caixa.
Para a maioria das pessoas nessa situação, faz mais sentido parar de perseguir um número mágico e começar a perseguir a aprovação em um produto específico. Escolha dois credores, entenda o que cada um exige e prepare a documentação antes de clicar. A lista do que costuma pesar está no texto sobre empréstimo negado e os motivos mais comuns, e ela ajuda mais do que tentar adivinhar o corte da mesa de crédito.
O que o banco olha além do score na análise de crédito
A análise de crédito combina pelo menos cinco blocos de informação, e o score é apenas um deles. Renda comprovada, comprometimento atual do orçamento, tempo e profundidade de relacionamento com a instituição, garantia oferecida e histórico de operações registradas no sistema do Banco Central entram na mesma conta, com pesos que variam por produto.
A renda comprovada define o teto do que você consegue. Um contracheque, um extrato com salário caindo todo mês ou uma declaração de imposto de renda dizem ao banco quanto de parcela cabe no seu mês. Sem esse dado, a instituição trabalha com estimativa conservadora. Quem é autônomo ou MEI sente isso na pele, e o artigo sobre comprovante de renda e o que serve para cada perfil mostra o que a maioria dos bancos aceita.
O comprometimento de renda é o bloco mais subestimado. Ele mede quanto do que entra já está prometido a parcelas. Segundo o Banco Central, em junho de 2026 o comprometimento médio de renda das famílias brasileiras com o serviço da dívida estava em 28,85% com ajuste sazonal. O endividamento total, medido pela relação entre dívida e renda acumulada em doze meses, estava em 49,75%. Quando o seu comprometimento passa de 30%, a maioria das políticas de crédito começa a apertar, mesmo com score bom, e esse é o tema do texto sobre quanto da renda pode ir para dívidas.
O relacionamento vale mais do que se imagina em banco tradicional. Cinco anos de conta ativa, salário depositado, cartão pago em dia e um investimento parado ali dentro dão à instituição um histórico interno que nenhum birô enxerga. Por isso é comum alguém com score baixo ser aprovado no banco onde recebe salário e recusado em três fintechs no mesmo dia.
A garantia muda a natureza da operação. Quando existe um bem em alienação fiduciária ou um desconto direto em folha, o risco de perda do credor cai muito, e a nota do cliente perde importância relativa. É por isso que consignado e crédito com garantia aparecem como as portas que continuam abertas, assunto que aprofundamos mais adiante e no comparativo entre empréstimo com garantia ou sem garantia.
Há ainda o que o banco vê e você não. As operações de crédito em seu nome ficam registradas no Sistema de Informações de Crédito do Banco Central, e qualquer instituição consulta esse cadastro com a sua autorização. Você também pode consultar, de graça, pelo Registrato, o serviço de relatórios do Banco Central, com conta gov.br prata ou ouro e verificação em duas etapas. O relatório do SCR lista empréstimos e financiamentos ativos, e é comum aparecer ali um contrato antigo que a pessoa jurava ter encerrado.
Um erro caro aqui é tratar a análise como uma caixa preta e não mexer em nada. Dos cinco blocos, três estão sob o seu controle direto em poucas semanas, porque dá para organizar comprovação de renda, reduzir comprometimento quitando a menor parcela ativa e concentrar movimentação em um banco só. Score é o único que demora meses para responder, e justamente por isso não deveria ser o primeiro alvo.
O que muda de verdade com score baixo na taxa, no limite e no prazo
Com score baixo, quatro coisas mudam na proposta que chega até você. A taxa sobe, o limite encolhe, o prazo oferecido costuma ser esticado para caber a parcela e a exigência de garantia ou de entrada aumenta. A recusa pura e simples é só um dos desfechos, e muitas vezes nem é o mais comum.
A taxa sobe porque o preço do crédito embute uma expectativa de perda. Se a carteira de clientes com determinado perfil devolve mais calote, o credor cobra mais de todo mundo naquele grupo para fechar a conta. Esse mecanismo é público e aparece nas estatísticas do próprio Banco Central, que divulga mensalmente as taxas médias de juros por modalidade de crédito. Em julho de 2026, o crédito pessoal não consignado a pessoas físicas estava em 6,42% ao mês, ou 111,0% ao ano, enquanto o consignado do INSS estava em 1,82% ao mês, equivalente a 24,2% ao ano. A distância entre as duas linhas é, em boa medida, a distância de risco entre elas.
O limite encolhe porque limite é exposição. Um banco que aprova R$ 8.000 para um cliente de nota alta pode aprovar R$ 1.200 no mesmo pedido de um cliente de nota baixa. O restante vai sendo liberado aos poucos, conforme o histórico de pagamento se forma. Vale lembrar que o inverso também acontece, porque nota alta não garante limite grande, tema do texto sobre score alto e limite baixo.
O prazo esticado é a mudança mais perigosa, porque ela se disfarça de boa notícia. Pegue R$ 5.000 a 6,42% ao mês, que foi a média do crédito pessoal em julho de 2026. Em 12 parcelas, você paga R$ 610,19 por mês e R$ 7.322,32 no total. Em 24 parcelas, a mensalidade cai para R$ 413,99, e o total sobe para R$ 9.935,73. Em 36 parcelas, a parcela vira R$ 359,24 e o total chega a R$ 12.932,75, quase o dobro do que saiu em doze meses. A simulação usa parcelas iguais pelo sistema Price, sem IOF, seguro ou tarifas, com data-base de 15 de setembro de 2026.
A exigência de entrada aparece no financiamento de bens. Pegue um veículo de R$ 40.000 financiado em 48 meses a 1,98% ao mês, taxa média de aquisição de veículos em julho de 2026. Com entrada de 20%, ficam R$ 32.000 financiados, parcela de R$ 1.039,02 e R$ 17.872,84 de juros. Subindo a entrada para 40%, o financiado cai para R$ 24.000, a parcela vai a R$ 779,26 e os juros caem para R$ 13.404,63. O banco pede mais entrada de quem tem nota baixa exatamente para reduzir o valor em risco, e quem consegue dar essa entrada compra o direito a uma operação menos cara.
O custo que passa despercebido que quase ninguém soma é o IOF. No crédito a pessoa física, a alíquota é de 0,0082% ao dia limitada a 365 dias, mais 0,38% fixos, o que leva o encargo a no máximo 3,373% do valor contratado pelo Decreto 6.306/2007. Em R$ 5.000, são R$ 168,65 embutidos logo na largada, e esse valor entra no Custo Efetivo Total mas não na taxa de juros que o vendedor anuncia. A comparação correta é sempre pelo CET, como explicamos no guia sobre Custo Efetivo Total e como comparar empréstimos.
Há quem acredite que a resposta do banco é binária. Não é bem assim, porque na maior parte dos casos o crédito é aprovado com condições piores em vez de negado. O problema é que a pessoa fica tão aliviada com o “sim” que não olha o prazo nem o CET. Se a sua nota está baixa, trate cada proposta como negociável e recuse o prazo mais longo por reflexo, porque ele é onde a diferença de risco vira dinheiro no bolso do credor.
Quanto o score baixo custa a mais em reais
O custo de estar na faixa baixa não aparece como uma linha na fatura, ele aparece como o produto que sobrou para você. Quem tem nota alta escolhe entre consignado, crédito pessoal barato e financiamento com garantia. Quem tem nota baixa costuma ser empurrado para as linhas do fim da lista, e a diferença entre a primeira e a última é brutal.
A tabela abaixo simula a mesma necessidade, R$ 5.000 pagos em 24 parcelas mensais iguais, nas taxas médias de julho de 2026 divulgadas pelo Banco Central para pessoas físicas em recursos livres. São parcelas pelo sistema Price, sem IOF, seguros ou tarifas, com data-base de 15 de setembro de 2026. Trata-se de simulação com taxas médias de mercado, e a taxa da sua proposta pode ser maior ou menor.
| Modalidade | Taxa média (jul/2026) | Parcela | Total pago | Juros pagos |
|---|---|---|---|---|
| Consignado INSS | 1,82% a.m. (24,2% a.a.) | R$ 259,00 | R$ 6.215,90 | R$ 1.215,90 |
| Aquisição de veículos | 1,98% a.m. (26,5% a.a.) | R$ 263,76 | R$ 6.330,17 | R$ 1.330,17 |
| Composição de dívidas | 2,93% a.m. (41,4% a.a.) | R$ 293,02 | R$ 7.032,37 | R$ 2.032,37 |
| Crédito pessoal não consignado | 6,42% a.m. (111,0% a.a.) | R$ 413,99 | R$ 9.935,73 | R$ 4.935,73 |
| Cheque especial | 7,47% a.m. (137,4% a.a.) | R$ 454,08 | R$ 10.897,98 | R$ 5.897,98 |
| Cartão de crédito parcelado | 9,26% a.m. (189,4% a.a.) | R$ 525,77 | R$ 12.618,38 | R$ 7.618,38 |
| Cartão de crédito rotativo | 15,02% a.m. (436,1% a.a.) | R$ 778,07 | R$ 18.673,63 | R$ 13.673,63 |
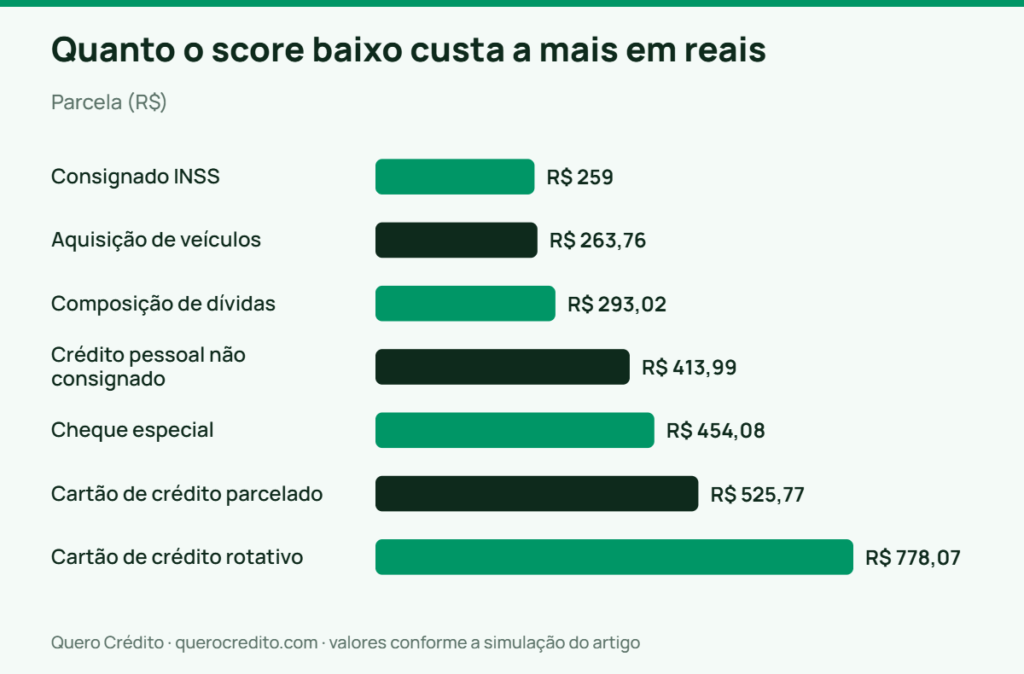
Leia a tabela pelas duas pontas. Entre o consignado do INSS e o crédito pessoal não consignado, a diferença de juros nos mesmos R$ 5.000 em 24 meses é de R$ 3.719,83. Isso equivale a mais de dois salários mínimos de 2026, valor fixado em R$ 1.621,00 desde janeiro pelo Decreto 12.797/2025. Entre o consignado e o rotativo do cartão, a diferença passa de R$ 12,4 mil, ou seja, mais do que o dobro do valor que você pegou emprestado.
Existe uma trava importante no cartão que ajuda quando a coisa já desandou. A Lei 14.690/2023 determina que o total cobrado a título de juros e encargos financeiros não pode exceder o valor original da dívida nas operações de cartão. Na prática, o montante final fica limitado ao dobro do que foi devido. Em uma fatura de R$ 2.000 que virou rotativo, o teto significa no máximo R$ 2.000 de juros e encargos acumulados, chegando a R$ 4.000 no total. Isso é um limite de dano, e não uma condição aceitável de financiamento, porque R$ 2.000 de juros sobre R$ 2.000 continua sendo um péssimo negócio.
A armadilha mais cara da faixa baixa é o efeito cascata. A pessoa não consegue crédito pessoal, usa o cheque especial para cobrir o mês, o cheque especial consome parte do salário seguinte, e a fatura do cartão acaba no rotativo. Em julho de 2026, a inadimplência das pessoas físicas em recursos livres estava em 7,79% segundo o Banco Central. A pesquisa da Confederação Nacional do Comércio de agosto de 2026 apontou 29,9% das famílias com contas em atraso e 12,5% declarando que não teriam condições de pagar. A ordem de uso dessas linhas é tudo, e o texto sobre empréstimo pessoal, cheque especial ou rotativo coloca cada uma no lugar certo.
O ideal é tratar essa tabela como um mapa de fuga, não como um cardápio. Antes de aceitar qualquer linha das três últimas, eu tentaria trocá-la por uma das três primeiras, mesmo que isso significasse esperar duas semanas, oferecer uma garantia ou pedir para um familiar com margem consignável avaliar a operação. Trocar rotativo por consignado no mesmo valor economiza mais do que qualquer corte de gastos que você faça em um ano.
Que crédito dá para conseguir com score baixo e a que preço
Com score baixo, continuam acessíveis as operações em que o credor não depende da sua nota para se proteger. Consignado com desconto em folha, crédito com garantia de bem, antecipação de recebíveis que você já tem a receber e cartões com limite lastreado em depósito formam o grupo que sobrevive a uma pontuação ruim.
O consignado é o primeiro da fila porque a parcela sai antes do salário ou do benefício chegar na conta. Para quem recebe do INSS, a margem consignável é de 45% do benefício pela Lei 10.820/2003, na redação dada pela Lei 14.601/2023. Desse total, 35% cabem ao empréstimo, 5% ao cartão de crédito consignado e 5% ao cartão consignado de benefício. Existe uma ressalva que muda a conta real, porque novas averbações de cartão consignado e de cartão de benefício seguem suspensas por decisão cautelar do Tribunal de Contas da União de abril de 2026. Na prática, o aposentado consegue usar apenas os 35% do empréstimo. O teto de juros fixado por resolução do Conselho Nacional de Previdência Social de março de 2025 é de 1,85% ao mês no empréstimo consignado do INSS. Para trabalhador com carteira assinada, o Crédito do Trabalhador permite até 35% do salário, contratado pela Carteira de Trabalho Digital, com regras detalhadas no artigo sobre consignado CLT pela Carteira de Trabalho Digital.
O crédito com garantia troca sua nota por um bem. No empréstimo com garantia de veículo, a taxa média de aquisição de veículos em julho de 2026 era de 1,98% ao mês, e no home equity o imóvel entra em alienação fiduciária pela Lei 9.514/1997. O preço dessa taxa menor é o risco de perder o bem. Na garantia de veículo, a busca e apreensão pode ser concedida liminarmente pelo Decreto-Lei 911/1969, e no imóvel o devedor é intimado a purgar a mora em 15 dias antes de a propriedade ser consolidada em nome do credor. Colocar a casa como garantia de uma dívida de consumo é a decisão que mais vejo gente se arrepender depois.
Os cartões acessíveis a quem tem restrição costumam vir com limite pequeno e lastro em depósito. Funciona como um limite garantido, no qual você deposita R$ 500 e recebe um limite próximo disso, o que serve para construir histórico no Cadastro Positivo sem expor o emissor. O detalhe a conferir é a anuidade, porque uma tarifa de R$ 15 por mês sobre um limite de R$ 500 equivale a R$ 180 por ano, ou 36% do limite. A comparação está no texto sobre cartão de crédito para negativado.
A armadilha desse grupo é o produto que se apresenta como solução e é dívida cara disfarçada. Antecipação do saque-aniversário do FGTS, cartão consignado que nunca amortiza o principal e empréstimo com “taxa antecipada” cobrada antes da liberação entram nessa categoria. Nenhuma instituição autorizada cobra depósito prévio para liberar empréstimo, e qualquer pedido de pagamento antes do dinheiro cair é golpe, assunto do artigo sobre como identificar o golpe do falso empréstimo.
O que costuma acontecer na prática é a pessoa aceitar a primeira porta que se abre sem comparar com a segunda. Minha recomendação é simular a mesma necessidade em duas modalidades diferentes, sempre pelo CET anual, e conferir se a parcela cabe com folga no orçamento depois de pagas as contas fixas. Se a única porta aberta for uma linha acima de 6% ao mês, vale mais adiar a compra ou reduzir o valor pedido do que assinar.
Por que o score continua baixo mesmo com o nome limpo
Nome limpo e score alto são coisas diferentes. Sair da lista de inadimplentes apaga a restrição, mas não cria histórico positivo, e o modelo do birô precisa de comportamento observável para subir a nota. Quem quitou tudo e sumiu do sistema fica com a pontuação parada por falta de informação, não por punição.
A regra da negativação está no artigo 43 do Código de Defesa do Consumidor, que limita a permanência de informações negativas a cinco anos. A contagem não começa na data em que o seu nome foi inscrito, e sim no dia seguinte ao vencimento da dívida, entendimento firmado pelo Superior Tribunal de Justiça em 2024. O lado positivo tem prazo diferente, porque a informação de adimplemento no Cadastro Positivo pode ficar registrada por até quinze anos pela Lei 12.414/2011.
Três situações explicam a maior parte dos casos de nota baixa com nome limpo. A primeira é a ausência de dados, típica de quem paga tudo em dinheiro ou no débito e nunca teve crédito no nome, porque o modelo não tem o que avaliar. A segunda é o excesso de consultas recentes ao CPF, que sinaliza busca intensa por crédito. A terceira é o dado desatualizado, quando uma dívida paga continua marcada como em aberto em um dos birôs, situação que se resolve com pedido de correção.
Vale um exemplo de quanto tempo a paciência custa. Um pedreiro que quitou um carnê de R$ 1.800 em atraso e teve o nome liberado pode ver a nota andar pouco nos primeiros dois meses. A baixa da restrição entra rápido, mas o histórico de pagamentos em dia precisa de ciclos sucessivos para pesar. Se ele passar a pagar uma conta de consumo e uma fatura pequena em dia todo mês, é esse acúmulo que move o modelo, e não o pagamento isolado. O detalhe está no texto sobre quanto tempo leva para o score subir depois de pagar uma dívida.
O preço oculto dessa fase é psicológico e leva a decisão ruim. Vendo a nota parada, muita gente contrata um crédito caro só para “movimentar o CPF”, o que é o pior caminho possível, porque uma parcela alta aumenta o comprometimento de renda e piora a análise que realmente decide. Movimentar cadastro com dívida cara é pagar juros para comprar um histórico que você conseguiria de graça pagando contas em dia.
Tem gente que acha que existe um jeito de acelerar isso por fora, mas nenhuma empresa tem poder de apagar registro legítimo de birô. O que existe de legal é negociação de dívida, correção de dado errado e construção de histórico, e o resto é promessa vendida a quem está desesperado, como mostramos no artigo sobre empresas que prometem limpar o nome.
O que fazer enquanto a nota não sobe
A resposta curta é atacar os fatores que respondem em semanas em vez de esperar o score responder em meses. Comprometimento de renda, comprovação de renda, correção de dados e escolha da modalidade certa mudam a sua chance de aprovação bem antes de a pontuação se mexer.
- Puxe os quatro scores e o Registrato na mesma semana. Consulte Serasa Experian, SPC Brasil, Quod e Equifax BoaVista, todos de graça, e peça o relatório do SCR no Registrato do Banco Central. O objetivo é descobrir divergências, porque dívida quitada que aparece em aberto ou contrato encerrado que segue ativo no SCR derruba análise sem que você saiba.
- Conte o seu comprometimento de renda hoje. Some todas as parcelas mensais de crédito e divida pela renda líquida. Alguém que ganha R$ 3.000 e paga R$ 1.050 em parcelas está em 35%, acima da média nacional de 28,85% apurada pelo Banco Central em junho de 2026. Quitando um carnê de R$ 250, o índice cai para 26,7% e a análise muda de patamar.
- Quite primeiro a menor parcela ativa, não a maior dívida. Eliminar uma parcela inteira libera margem imediata na análise, enquanto amortizar parte de uma dívida grande não muda o valor mensal comprometido. É uma exceção à lógica de economia de juros, e vale quando o objetivo imediato é aprovar crédito.
- Organize a comprovação de renda antes de pedir. Três meses de extrato bancário, contracheque ou declaração de imposto de renda na mão evitam que o banco arbitre uma renda menor que a sua. Para autônomo e MEI, extrato com entradas regulares e a declaração anual são o que mais funciona.
- Ative e mantenha o Cadastro Positivo. A abertura é automática pela Lei 12.414/2011 com as alterações da Lei Complementar 166/2019, e você tem direito a cancelar ou reabrir a qualquer momento, com processamento em dois dias úteis. Com ele ligado, seu histórico de pagamento em dia de contas e parcelas passa a contar, mecânica detalhada no guia sobre como funciona o Cadastro Positivo.
- Concentre movimentação em uma instituição. Salário, pagamento de contas e uma fatura pequena paga integralmente todo mês constroem relacionamento interno, que é a informação que o banco tem e o birô não.
- Espace os pedidos de crédito. Faça no máximo dois por mês e escolha antes onde vale pedir, porque consulta em série derruba a nota e sinaliza aperto de caixa.
O deslize mais caro nessa fase é pagar só o mínimo da fatura enquanto tenta arrumar a casa. O rotativo estava em 15,02% ao mês em julho de 2026, e qualquer esforço de organização é engolido por essa taxa em poucos meses. Se houver saldo rotativo aberto, ele é prioridade absoluta, antes de qualquer estratégia de score, e os hábitos que realmente movem a nota estão reunidos no texto sobre como subir o score e o que derruba a pontuação.
Na prática, vejo funcionar em noventa dias é a combinação de dois movimentos, e não de sete. Quem elimina uma parcela pequena e ativa o Cadastro Positivo no mesmo mês chega à próxima tentativa com comprometimento menor e histórico visível, que são exatamente os dois campos que a mesa de crédito lê primeiro, e o restante do roteiro vira manutenção.
Seus direitos quando o crédito é negado por causa do score
Você tem direito a saber que dados foram usados e de onde eles vieram, ainda que não tenha direito à fórmula do cálculo. Esse é o conteúdo da Súmula 550 do Superior Tribunal de Justiça, e ele se soma aos direitos previstos na lei do Cadastro Positivo e no Código de Defesa do Consumidor.
A Lei 12.414/2011, com as alterações da Lei Complementar 166/2019, garante que o cadastrado seja comunicado da abertura do cadastro em até 30 dias e sem custo. Ela também assegura o direito de cancelar ou reabrir o cadastro quando quiser, com processamento em dois dias úteis, e de impugnar informação incorreta, que deve ser corrigida em dez dias. A mesma lei veda o uso de dados excessivos e de dados sensíveis na formação do histórico.
No lado negativo, o Código de Defesa do Consumidor exige comunicação prévia por escrito antes da inscrição em cadastro de inadimplentes. O Superior Tribunal de Justiça decidiu em 2023 que essa comunicação não pode ser feita apenas por e-mail ou mensagem de texto. Quem foi negativado sem receber aviso tem argumento para exigir a baixa, e o caminho prático está no texto sobre como sair do SPC e da Serasa.
Vale saber o que não muda com esses direitos. Nenhuma norma obriga o banco a explicar a recusa de crédito em detalhe nem a conceder o empréstimo depois de você corrigir um dado, porque a concessão é decisão comercial da instituição. O pedido de esclarecimento vai ao birô, sobre os dados e as fontes, e não ao banco sobre a política interna dele. Confundir as duas portas faz a pessoa gastar semanas reclamando no lugar errado.
Uma decisão recente ajusta a expectativa sobre indenização. Em fevereiro de 2026, a Quarta Turma do Superior Tribunal de Justiça entendeu, no Recurso Especial 2.221.650, que a disponibilização não autorizada de dados não sensíveis em cadastro positivo não gera dano moral presumido. O consumidor, portanto, precisa demonstrar o prejuízo concreto para pedir indenização. Erro cadastral continua corrigível e continua podendo gerar responsabilização, mas não como automatismo.
Faz sentido usar esse direito de forma cirúrgica e por escrito. Peça ao birô, pelo canal oficial, a relação das fontes e das informações usadas, guarde o protocolo, e se aparecer dívida errada, impugne pelo mesmo canal dentro do prazo. Esse procedimento resolve mais casos de nota travada do que qualquer tentativa de negociar a pontuação, e o mapa completo dos seus direitos está no artigo sobre os dados usados no seu score.
Perguntas frequentes sobre score baixo
Qual é o score mínimo para conseguir um empréstimo em 2026?
Não existe score mínimo definido em lei ou em norma do Banco Central. Cada instituição fixa o próprio corte por produto, e esse corte muda conforme o apetite de risco do momento. Por isso a mesma pessoa pode ser recusada em um banco e aprovada em outro na mesma semana, sem que a nota tenha mudado.
Com score baixo dá para conseguir cartão de crédito?
Dá, principalmente em cartões com limite garantido por depósito ou vinculados a conta de pagamento, que costumam liberar valores pequenos. O que muda é o limite inicial e o custo, porque anuidade fixa sobre limite baixo pesa muito em termos percentuais. Confira o Custo Efetivo Total e as tarifas antes de aceitar.
Score baixo sempre significa nome sujo?
Não. Score e negativação são registros diferentes, e é comum ter nome limpo com pontuação baixa, principalmente em quem tem pouco histórico de crédito. Da mesma forma, alguém pode ter uma restrição pontual e manter pontuação intermediária, dependendo do restante do comportamento registrado.
Pedir crédito e ser negado derruba o meu score?
A negativa em si não entra no cálculo, mas a consulta ao seu CPF entra. Quantidade de consultas recentes é um dos componentes dos modelos, então muitos pedidos em sequência tendem a reduzir a nota. Faça poucas tentativas e escolha antes onde vale pedir.
Quanto tempo demora para o score sair da faixa baixa?
Não há prazo garantido, porque a nota é recalculada conforme novas informações chegam ao birô. Pagamentos em dia registrados no Cadastro Positivo e a queda das dívidas em aberto costumam aparecer ao longo de vários ciclos mensais, e não em uma atualização única. Restrições antigas saem no prazo legal de cinco anos contado do vencimento da dívida.
Consignado aprova mesmo com score baixo?
Costuma aprovar com mais facilidade, porque o desconto ocorre em folha ou no benefício, o que reduz o risco do credor. Ainda assim, a aprovação depende de margem disponível e das regras do convênio ou do INSS. No caso do INSS, novas averbações de cartão consignado e de cartão de benefício seguem suspensas por decisão do Tribunal de Contas da União de abril de 2026.
Conclusão
Para a maioria das pessoas com pontuação na faixa baixa, o caminho que faz mais sentido começa longe da nota. Mexa primeiro nos dois fatores que a mesa de crédito lê antes dela, que são o comprometimento de renda e a comprovação de renda. Eliminar uma parcela pequena, organizar três meses de extrato e ativar o Cadastro Positivo muda a resposta em semanas, enquanto o score leva ciclos mensais para reagir.
O cenário muda em duas situações. Se você tem margem consignável disponível, no INSS ou em carteira assinada, a modalidade certa resolve o problema quase sozinha. A taxa média do consignado do INSS era de 1,82% ao mês em julho de 2026, contra 6,42% do crédito pessoal. E se a sua necessidade é de consumo adiável, com a única porta aberta sendo uma linha acima de 6% ao mês, a melhor decisão financeira é não contratar agora e reduzir o valor pedido depois.
Comece hoje pelo diagnóstico. Consulte os quatro birôs de graça, peça o relatório do SCR no Registrato do Banco Central, liste todas as parcelas que saem do seu mês e calcule o seu comprometimento de renda. Com esses três números na mão, você chega na próxima simulação sabendo o que pode aceitar e, principalmente, o que precisa recusar.
Aviso: este conteúdo é informativo e educacional sobre score de crédito e análise de concessão, e não constitui recomendação de contratação, consultoria financeira ou parecer jurídico individualizado. As taxas citadas são médias de mercado divulgadas pelo Banco Central e variam por instituição, perfil e garantia, de modo que as condições oferecidas a você podem ser diferentes. Antes de assinar qualquer contrato de crédito, compare o Custo Efetivo Total e, se precisar de orientação sobre o seu caso, procure um profissional habilitado ou os canais oficiais de defesa do consumidor.