Limpar o nome tem dois prazos. A negativação cai sozinha em no máximo cinco anos, contados do dia seguinte ao vencimento da dívida, e não da data em que o seu CPF foi inscrito. Se você pagar antes disso, o credor tem cinco dias úteis para pedir a baixa nos cadastros de inadimplentes.
Você provavelmente descobriu o problema do jeito mais desagradável, com uma compra recusada na maquininha ou um financiamento negado sem explicação. Aí veio a pergunta prática, quanto tempo isso dura e quanto vai custar para resolver.
A resposta curta está acima. A resposta útil envolve três coisas que quase nunca aparecem juntas no mesmo lugar. A primeira é o prazo correto de contagem, a segunda é a diferença entre estar negativado e ter um protesto ou uma ação judicial. A terceira é de onde sai o dinheiro do acordo sem que você troque uma dívida por outra pior.
Este texto trata do lado do planejamento, ou seja, qual conta pagar primeiro, quanto separar por mês e o que negociar antes. O passo a passo dentro dos birôs de crédito está no nosso guia sobre como sair do SPC e da Serasa.
Neste artigo
- Quanto tempo leva para limpar o nome e de quando conta o prazo
- Estar negativado é a mesma coisa que ter protesto ou ação judicial?
- Paguei a dívida, em quantos dias o nome sai do cadastro?
- O que fazer quando o nome não sai depois do pagamento
- De onde sai o dinheiro do acordo sem criar uma dívida nova
- Qual dívida pagar primeiro para limpar o nome mais rápido
- O que pedir na negociação e o que recusar
- O Desenrola ainda existe? Onde negociar de graça em 2026
- Perguntas frequentes sobre limpar o nome
- Conclusão
Quanto tempo leva para limpar o nome e de quando conta o prazo
O prazo máximo é de cinco anos, e a contagem começa no primeiro dia seguinte ao vencimento da dívida. O Código de Defesa do Consumidor diz, no art. 43, § 1º, que os cadastros não podem conter informações negativas referentes a período superior a cinco anos. Em 2024, ao julgar o REsp 2.095.414, o Superior Tribunal de Justiça fixou que a inscrição e a manutenção do nome do devedor ficam limitadas a cinco anos contados do primeiro dia seguinte à data de vencimento. O marco não é a data em que o credor resolveu fazer o registro.
Essa distinção vale meses da sua vida. Pegue o caso da Ana, auxiliar administrativa que deixou de pagar um crediário de loja com vencimento em 10 de março de 2022. A loja só inscreveu o CPF dela em 12 de setembro de 2022, seis meses depois. Pela contagem correta, o registro tem de sair até 10 de março de 2027. Se valesse a data da inscrição, Ana ficaria negativada até 12 de setembro de 2027, ou seja, 186 dias a mais de crédito fechado.
Há um segundo prazo que anda junto e confunde muita gente. A cobrança judicial de uma dívida líquida constante de instrumento público ou particular prescreve em cinco anos, pelo art. 206, § 5º, I, do Código Civil, e o próprio CDC determina no art. 43, § 5º que, consumada a prescrição, os cadastros não podem fornecer informações que dificultem novo acesso ao crédito. Os dois prazos costumam terminar perto um do outro, mas são coisas diferentes, porque um trata do registro e o outro trata do direito de cobrar.
A armadilha aqui é achar que o fim da negativação apaga a dívida. Não apaga. O credor continua podendo cobrar por telefone, carta e e-mail, o banco continua vendo o histórico nos sistemas internos e o valor continua no seu nome. Pior, se você fechar um acordo e não pagar, nasce um vencimento novo, e com ele um novo prazo de cinco anos que recomeça do zero. O mesmo vale para pagamento parcial e confissão de dívida, que interrompem a prescrição.
É comum ver gente esperando a data errada e perdendo meio ano de crédito à toa. Para a maioria das pessoas, o recomendável é levantar o vencimento original de cada dívida antes de qualquer negociação, porque esse número muda tudo, tanto o prazo de saída quanto o poder de barganha na mesa. Quem está a três meses da caducidade negocia de um jeito, quem está a três anos negocia de outro.
Estar negativado é a mesma coisa que ter protesto ou ação judicial?
Não é, e essa confusão faz muita gente pagar uma coisa achando que resolveu outra. Negativação é o registro do seu CPF em um birô de crédito, protesto é um ato de cartório e ação judicial é um processo. Cada um tem regra própria de saída, e o único que cai sozinho pelo tempo é o primeiro.
| O que é | Quem registra | Sai sozinho? | Como sai |
|---|---|---|---|
| Negativação | O credor, nos birôs (Serasa Experian, SPC Brasil, Equifax BoaVista, Quod) | Sim, em até 5 anos do vencimento | Pagamento ou fim do prazo do art. 43 do CDC |
| Protesto | Cartório de protesto, a pedido do credor | Não | Cancelamento no cartório, com o título quitado ou carta de anuência |
| Ação de cobrança ou execução | Poder Judiciário | Não | Pagamento, acordo homologado ou decisão que extingue o processo |
A negativação tem uma proteção que as outras duas não têm. O art. 43, § 2º, do CDC exige comunicação por escrito ao consumidor antes da abertura do registro, e o STJ decidiu em 2023, no REsp 2.056.285, que essa comunicação não pode ser feita apenas por e-mail ou SMS. Se você nunca recebeu aviso nenhum, há fundamento para questionar o registro.
O protesto segue outra lei. A Lei 9.492/1997 trata do cancelamento do registro no art. 26, que é feito no próprio cartório mediante apresentação do documento protestado ou, quando o original não está disponível, de declaração de anuência assinada pelo credor. O art. 27 ainda determina que as certidões abranjam pelo menos os cinco anos anteriores, o que significa que o protesto continua aparecendo para quem consulta enquanto não for cancelado. Na prática, quem paga os emolumentos do cancelamento é o devedor, segundo a tabela de custas do estado.
Volte ao caso da Ana. Ela consultou o CPF e encontrou um crediário de R$ 900 negativado, hoje atualizado para R$ 1.350 com multa e mora. Apareceram também R$ 3.800 de cartão, que o banco levou a protesto e depois a uma ação de cobrança. Se ela pagar só o crediário, sai de um cadastro e continua com protesto e processo ativos, o que barra financiamento, fiança de aluguel e boa parte das contas em banco tradicional. Quem quiser mapear tudo antes de decidir encontra o roteiro em como consultar o CPF de graça nos quatro birôs.
Um deslize frequente aqui é pagar o acordo do birô, ver o nome limpo no aplicativo e parar por aí. Na prática, protesto e processo não se comunicam com os birôs, então você precisa pedir a carta de anuência ao credor no mesmo momento em que quita, de preferência como cláusula escrita do acordo. Pedir isso três meses depois é muito mais difícil, porque o setor de cobrança já fechou o caso.
Paguei a dívida, em quantos dias o nome sai do cadastro?
Cinco dias úteis, e a obrigação é do credor, não sua e nem do birô. A Súmula 548 do STJ é direta ao afirmar que incumbe ao credor a exclusão do registro da dívida em nome do devedor no cadastro de inadimplentes no prazo de cinco dias úteis, a partir do integral e efetivo pagamento do débito. A tese veio do julgamento repetitivo do REsp 1.424.792, em que a corte firmou que o pedido de exclusão deve ser feito em cinco dias úteis contados do primeiro dia útil subsequente à completa disponibilização do valor necessário à quitação.
Traduzindo para o calendário, se Ana pagar o boleto do acordo na sexta-feira, 18 de setembro de 2026, a contagem começa na segunda-feira seguinte e o prazo termina na sexta-feira, 25 de setembro. Depois dessa data, o registro que continuar ativo passa a ser irregular, e é a partir daí que ela pode reclamar formalmente.
O CDC reforça a mesma lógica em outro ponto. O art. 43, § 3º, dá ao consumidor o direito de exigir correção imediata de qualquer inexatidão, com o arquivista obrigado a comunicar a alteração aos destinatários da informação errada em até cinco dias úteis. Ou seja, a lei trabalha com o mesmo relógio para incluir a correção e para propagá-la.
A armadilha mora no acordo parcelado. A súmula fala em pagamento integral e efetivo, então, na leitura estrita, o nome só teria de sair na última parcela. Boa parte dos credores dá a baixa já na primeira parcela como política comercial, o que é ótimo, só que política comercial muda e não vale como direito. Antes de assinar, exija no texto do acordo a frase que diz em quantos dias a baixa será solicitada e o que acontece se você atrasar uma parcela, porque o descumprimento costuma reativar o registro pelo valor cheio.
Tem ainda uma frustração previsível. Sair do cadastro não devolve o score no mesmo dia, porque o histórico de atraso continua no seu perfil e os modelos de pontuação levam meses para reagir ao novo comportamento. O tempo médio dessa recuperação está detalhado em quanto tempo leva para o score subir depois de pagar uma dívida.
Existe a ideia de que precisa ligar para o birô depois de pagar. Na verdade, o birô é apenas o arquivo. Faz sentido guardar comprovante, número de protocolo e o PDF do acordo no mesmo lugar, e marcar no celular o sexto dia útil após o pagamento. É nesse dia que você confere, não antes.
O que fazer quando o nome não sai depois do pagamento
Passado o prazo de cinco dias úteis, você tem uma escada de canais gratuitos, e ela funciona melhor quando percorrida na ordem. Cada degrau gera um registro formal que serve de prova no degrau seguinte.
- Reúna a prova. Comprovante de pagamento com data e horário, o acordo assinado ou o e-mail com as condições, e o print da consulta mostrando o registro ainda ativo.
- Cobre o credor por canal com protocolo. Chat do aplicativo, e-mail ou ouvidoria. Telefone sem número de protocolo anotado não serve de nada.
- Consulte os quatro birôs, não só um. A baixa em um cadastro não se estende automaticamente aos outros, e é comum o registro sumir na Serasa e continuar no SPC.
- Registre no Consumidor.gov.br. A plataforma é mantida pela Secretaria Nacional do Consumidor do Ministério da Justiça, é gratuita e a empresa tem prazo de até dez dias para apresentar resposta.
- Acione o Procon do seu estado. A reclamação administrativa costuma destravar casos em que o credor ignorou os canais internos.
- Avalie a via judicial. Juizado especial cível dispensa advogado em causas de até 20 salários mínimos, o que em 2026 equivale a R$ 32.420, considerando o mínimo de R$ 1.621 fixado pelo Decreto 12.797/2025.
Vale medir o tamanho do prejuízo para decidir quanto esforço investir. Se Ana ficar mais três meses negativada por erro do credor, ela perde a janela de um financiamento e continua pagando aluguel com fiador caro. A taxa média do crédito pessoal não consignado era de 6,42% ao mês em julho de 2026, segundo o Banco Central, enquanto a linha de composição de dívidas ficava em 2,93% ao mês. Quem está com o nome sujo raramente alcança a segunda. Em R$ 3.800 por 12 meses, isso é a diferença entre R$ 1.764,96 e R$ 761,95 de juros.
O custo que passa despercebido dessa etapa é o tempo perdido com quem promete resolver por você. Empresa que cobra taxa para limpar nome não tem poder nenhum sobre o registro, porque a baixa depende do credor ou do fim do prazo legal. O que é legal e o que é golpe está separado em empresas que prometem limpar o seu nome.
Na prática, o que resolve a maioria dos casos travados é o registro no Consumidor.gov.br com o comprovante anexado, porque a empresa responde publicamente e o índice de solução é acompanhado pelo próprio órgão. O mais seguro é fazer isso no sexto dia útil, sem esperar mais uma semana por educação. O prazo é da lei, e quem descumpriu foi o outro lado.
De onde sai o dinheiro do acordo sem criar uma dívida nova
A regra que evita o pior erro dessa fase é simples de enunciar. O dinheiro do acordo deve vir, nesta ordem, de recurso parado que rende menos do que a dívida custa, de corte temporário de despesa e de renda extra ou sazonal. Depois vem a venda de bem sem uso e, só em último caso, um crédito mais barato que a dívida antiga.
Ana ganha R$ 2.200 líquidos e, depois de cortar streaming, delivery e uma assinatura esquecida, conseguiu sobrar R$ 380 por mês. A dívida de cartão de R$ 3.800, que o banco já baixou como prejuízo e parou de atualizar, tem oferta de acordo à vista com 60% de desconto, o que dá R$ 1.520. Guardando os R$ 380 mensais, ela junta o valor em quatro meses, e esse dinheiro parado na poupança a 0,6697% ao mês, taxa do período iniciado em 11 de setembro de 2026, chega a R$ 1.561,13.
Agora compare com o atalho. Se ela pegar um crédito pessoal de R$ 1.520 para pagar o acordo hoje, à taxa média de 6,42% ao mês de julho de 2026, a parcela fica em R$ 185,50 por 12 meses. O total sobe para R$ 2.225,99, com R$ 705,99 só de juros, ou seja, ela limpa o nome quatro meses antes e paga 46% a mais. Isso só se justifica quando existe uma contratação marcada que depende do nome limpo e cujo ganho supera esses R$ 705,99, e fora dessa hipótese o atalho não compensa.
| Caminho para os R$ 1.520 do acordo | Prazo até limpar o nome | Custo extra |
|---|---|---|
| Juntar R$ 380 por mês | 4 meses | Zero |
| Crédito pessoal a 6,42% a.m. em 12x | Imediato | R$ 705,99 |
| Parcelar o próprio acordo em 10x sem desconto à vista | 10 meses até quitar | R$ 1.140,00 |
O preço oculto está na fonte que parece de graça. Usar a reserva de emergência inteira resolve a dívida e cria um risco novo, porque o próximo pneu furado volta para o cartão. Se você tiver reserva, use no máximo a parte que exceder um mês de despesas essenciais, e recomponha o restante com a mesma parcela que iria para a dívida. O critério de quanto manter parado está em quanto guardar na reserva de emergência e onde deixar o dinheiro.
O contexto explica por que tanta gente escolhe o atalho. Em agosto de 2026, a pesquisa da Confederação Nacional do Comércio apontou 82% das famílias endividadas, 29,9% com contas em atraso e 12,5% sem condições de pagar, com a inadimplência chegando a 38,8% entre famílias de até três salários mínimos. Quem está nessa faixa raramente tem quatro meses de folga para juntar, e aí a conversa muda para o valor da parcela, não para o desconto.
Uma conduta prudente é recusar o primeiro desconto agressivo com prazo de 24 horas e passar esses quatro meses juntando. Na prática, a oferta de 60% costuma voltar, porque a dívida já está provisionada como perda pelo credor, e a pressa serve ao cobrador, não a você. A exceção real é a dívida que ainda está viva e gerando juros todo mês, e essa merece pressa de verdade.
Qual dívida pagar primeiro para limpar o nome mais rápido
A ordem se decide por três perguntas, nesta sequência. Qual dívida ainda está crescendo, qual está perto de caducar e qual está travando o crédito que você precisa agora. Pagar pela ordem de tamanho ou pela ordem de quem liga mais é o caminho mais caro.
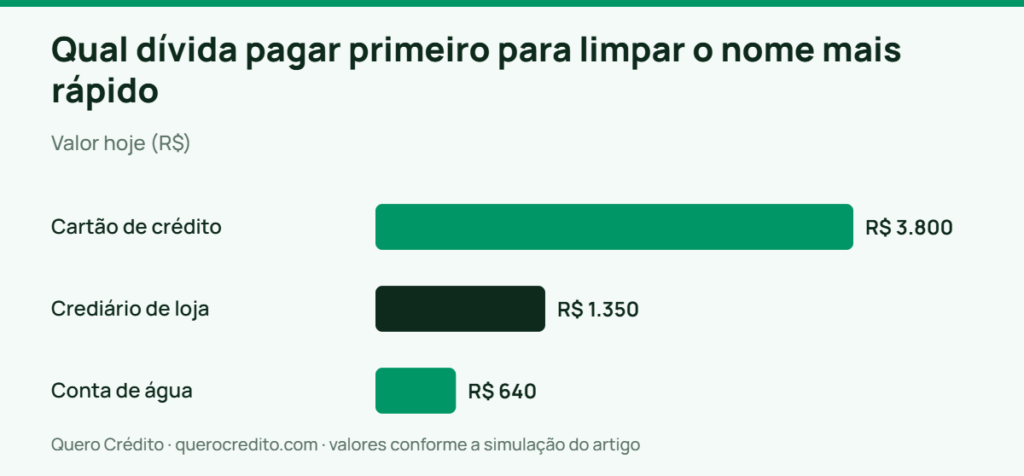
Veja as três contas da Ana lado a lado, com data-base de 15 de setembro de 2026.
| Dívida | Valor hoje | Situação | Vencimento original | Ainda cresce? |
|---|---|---|---|---|
| Cartão de crédito | R$ 3.800 | Negativada, protestada e em cobrança judicial | jun/2024 | Não, o banco encerrou a cobrança interna e congelou o valor |
| Crediário de loja | R$ 1.350 | Negativada | mar/2022 | Só mora de 1% a.m. e multa de 2% |
| Conta de água | R$ 640 | Negativada | mar/2025 | Só mora de 1% a.m. e multa de 2% |
A diferença de velocidade aparece quando a dívida ainda está viva. Rafael, colega de trabalho da Ana, tem R$ 3.800 de fatura que acabou de entrar no parcelamento do cartão. Deixar esse saldo rodando cinco meses na taxa média de julho de 2026, que foi de 9,26% ao mês segundo o Banco Central, leva o valor a R$ 5.916,84, um crescimento de R$ 2.116,84. Nos mesmos cinco meses, o crediário congelado da Ana sobe apenas R$ 45 com a mora de 1% ao mês prevista na Súmula 379 do STJ. Se Rafael pagar o menor primeiro porque é mais fácil, ele perde mais de dois mil reais no caminho.
Existe um limite que joga a favor de quem está na situação do Rafael. A Lei 14.690/2023 determina que o total cobrado a título de juros e encargos não pode exceder o valor original da dívida, o que significa que os R$ 3.800 dele não viram mais do que R$ 7.600 no total a pagar. É um teto, não um alívio, porque a 9,26% ao mês o saldo dobra em menos de oito meses e trava ali.
A conta muda quando uma dívida está prestes a caducar. O crediário venceu em março de 2022, então a negativação cai em março de 2027, daqui a seis meses. Pagar R$ 1.350 hoje por algo que sai sozinho em meio ano só faz sentido se você precisar do nome limpo antes disso ou se quiser encerrar a relação com aquele credor. Lembre que a dívida em si continua existindo mesmo depois que o registro cai, e que qualquer pagamento parcial reinicia a contagem da prescrição.
E se todas as suas dívidas já estiverem congeladas, sem juros correndo, como as três da Ana? Aí o critério passa a ser o valor e o credor. Negocie primeiro a de maior valor, porque é ela que mais pesa na análise de crédito, e priorize o banco onde você quer voltar a ter conta e limite. A lógica completa de ordenação está em método bola de neve ou avalanche, qual sai mais barato, e o cronograma em plano de 12 meses para quitar dívidas.
Há quem acredite que limpar o nome é pagar tudo de uma vez. O problema é que o que o mercado enxerga é o CPF sem restrição ativa, não a sua virtude. Para a maioria das pessoas, o caminho mais sensato é estancar primeiro o que sangra, depois resolver o que trava o crédito e deixar por último o que sai sozinho pelo tempo. Essa ordem costuma economizar mais do que qualquer desconto negociado.
O que pedir na negociação e o que recusar
Chegue na mesa com quatro pedidos prontos e três recusas decididas. Negociação de dívida velha tem muito mais margem do que o cobrador deixa transparecer, porque boa parte desses créditos já foi baixada como prejuízo no balanço do credor.
O que pedir:
- O valor atualizado por escrito, com a composição. Principal, juros, multa e encargos separados. Sem isso você não sabe se o desconto é real ou se incide sobre um valor inflado.
- Desconto maior para pagamento à vista. É a moeda de troca mais forte que você tem, e ela desaparece assim que você aceita parcelar.
- A baixa expressa no texto do acordo. Uma cláusula dizendo em quantos dias o credor pedirá a exclusão nos birôs e, quando houver protesto, que fornecerá a carta de anuência.
- O Custo Efetivo Total, se o acordo for parcelado. A Resolução CMN 4.881/2020 obriga a instituição a informar o CET em taxa anual com duas casas decimais antes da contratação, e é esse número que compara uma proposta com a outra.
O que recusar:
- Taxa antecipada de qualquer natureza. Nenhum canal oficial cobra para negociar, e a cobrança adiantada é a assinatura do golpe do falso empréstimo.
- Migrar a dívida para consignado sem fazer a conta. O juro é menor, mas o desconto vem direto da folha ou do benefício e some da sua margem por anos.
- Parcelar o acordo no cartão de crédito. Você troca uma dívida parada por uma que pode voltar ao rotativo, a linha mais cara do mercado, com média de 15,02% ao mês em julho de 2026.
Os números mostram o tamanho do que está em jogo. A proposta à vista da Ana, com 60% de desconto sobre R$ 3.800, fecha em R$ 1.520. A proposta parcelada, com 30% de desconto, fecha em R$ 2.660, pagos em 10 vezes de R$ 266. A diferença de R$ 1.140 equivale a 75% a mais pelo mesmo abatimento de dívida, e é exatamente por isso que o parcelamento é oferecido primeiro.
A armadilha menos conhecida é jurídica. Um acordo cria uma obrigação nova, com vencimento novo, e se você deixar de pagar, a contagem dos cinco anos de negativação recomeça a partir do vencimento dessa parcela não paga. Quem estava a seis meses de caducar e assina um parcelamento de 24 meses pode acabar negativado por mais tempo do que ficaria sem fazer nada. Só assine parcelamento que caiba com folga, e prefira prazo curto a desconto grande com parcela apertada. Nosso guia sobre como negociar dívidas em atraso sem fechar um acordo pior detalha cada etapa da conversa.
Evite aceitar o valor que o cobrador diz no telefone. Na prática, a primeira oferta quase nunca é a última, e pedir a composição por escrito já derruba cobranças indevidas com frequência maior do que se imagina. Peça, desligue, volte em três dias.
O Desenrola ainda existe? Onde negociar de graça em 2026
Não existe mais. O Novo Desenrola Brasil foi instituído pela Medida Provisória 1.355/2026, de 4 de maio de 2026, e prorrogado em 23 de junho. A medida perdeu a eficácia em 31 de agosto de 2026 sem ser convertida em lei, o que o Congresso formalizou pelo Ato Declaratório nº 89/2026, publicado no Diário Oficial da União de 8 de setembro de 2026. As condições que constavam do programa, como renda de até R$ 8.105, dívidas de até R$ 15 mil por banco e juro máximo de 1,99% ao mês, não valem mais para ninguém.
Isso não deixa você sem canal. O que sobrou é gratuito e funciona o ano inteiro, sem depender de mutirão.
- O canal do próprio credor. Aplicativo, site e ouvidoria do banco, da loja ou da concessionária. É onde o desconto costuma ser maior, porque não há intermediário.
- Serasa Limpa Nome. Funciona por site, aplicativo, WhatsApp e agências dos Correios durante todo o ano. O 35º Feirão aconteceu entre 23 de fevereiro e 1º de abril de 2026, então não há mutirão em curso agora.
- Consumidor.gov.br. Serve para negociação e para reclamação, com prazo de dez dias para a empresa responder.
- Procon e defensoria pública. Indicados quando há suspeita de cobrança indevida, superendividamento ou quando o credor não responde.
- Registrato, do Banco Central. Gratuito pelo Meu BC, com conta gov.br prata ou ouro. Mostra todos os seus empréstimos e financiamentos no SCR, o que evita negociar esquecendo um contrato.
Os números ajudam a calibrar a expectativa. Em agosto de 2026, a Serasa contabilizava 83,9 milhões de inadimplentes no país, com ticket médio de acordo de R$ 741. Esse valor equivale a 45,7% do salário mínimo de R$ 1.621, o que dá a dimensão do esforço típico de quem fecha um acordo, e também mostra que a maior parte das negociações não envolve valores altos.
O custo escondido do fim do programa é menos óbvio. Sem teto de juros federal para renegociação, o parcelamento do acordo volta a seguir a política de cada credor, e já vi proposta de acordo com taxa embutida maior que a de um crédito pessoal comum. Por isso o CET do acordo parcelado virou um número obrigatório de conferir, coisa que no Desenrola quase não importava.
Um cenário frequente é gente esperando o próximo programa do governo em vez de negociar agora. O recomendável é tratar mutirão e feirão como bônus, nunca como plano, porque o desconto de quem chega com dinheiro separado e proposta pronta costuma ser melhor do que o de quem entra na fila de um evento. Se aparecer um programa novo, você renegocia de novo, e não o contrário.
Perguntas frequentes sobre limpar o nome
Limpar o nome faz o score subir na hora?
Não faz. A saída do cadastro remove a restrição ativa, mas o histórico de atraso continua registrado e os modelos de pontuação reagem devagar, em geral ao longo de alguns meses de pagamentos em dia. Vale lembrar que não existe score mínimo definido em lei para aprovação de crédito, então cada instituição decide pela própria política.
A dívida some depois de cinco anos?
A negativação some, a dívida não. O credor perde o direito de cobrar judicialmente quando se consuma a prescrição, de cinco anos no caso de dívida líquida em instrumento público ou particular. Depois disso, o CDC proíbe o cadastro de fornecer informação que dificulte novo acesso ao crédito. A cobrança amigável por telefone ou carta, porém, pode continuar.
Posso limpar o nome sem pagar a dívida?
Só em duas situações. Quando o prazo de cinco anos se esgota e o registro cai por força do art. 43 do CDC, ou quando o registro é irregular, por exemplo sem a comunicação prévia por escrito exigida pelo § 2º do mesmo artigo, por dívida já paga ou por fraude no seu CPF. Fora desses casos, quem promete limpar nome mediante pagamento de taxa está vendendo algo que não pode entregar.
O acordo parcelado já tira meu nome na primeira parcela?
Depende do credor. A Súmula 548 do STJ fala em pagamento integral e efetivo, então o direito nasce na quitação total, ainda que muitos credores antecipem a baixa logo na primeira parcela como política comercial. Exija a regra por escrito no acordo, junto com o que acontece em caso de atraso, porque o descumprimento costuma reativar o registro pelo valor cheio.
Quem paga o cancelamento do protesto?
Na prática, o devedor. A Lei 9.492/1997 coloca o cancelamento na iniciativa de quem tem interesse nele, mediante apresentação do título quitado ou de carta de anuência do credor, e os emolumentos do cartório seguem a tabela de custas de cada estado. Peça a carta de anuência no mesmo momento em que quitar, porque conseguir esse documento meses depois costuma ser bem mais trabalhoso.
Preciso pagar para consultar meu CPF?
Não precisa. A consulta é gratuita nos quatro birôs que operam no Brasil, Serasa Experian, SPC Brasil, Equifax BoaVista e Quod, e o Registrato do Banco Central também é gratuito pelo Meu BC. Consultar o próprio CPF não derruba o score, porque a consulta feita pelo titular não é tratada como busca de crédito.
Conclusão
Para a maioria das pessoas, o caminho mais barato é o mesmo. Levante o vencimento original de cada dívida, estanque primeiro a que ainda gera juros, junte o dinheiro do acordo em vez de financiá-lo e só então negocie o que está parado. A resposta muda em dois casos. O primeiro é quando existe uma contratação com data marcada que depende do nome limpo, e aí o crédito para quitar pode compensar. O segundo é quando a dívida está a poucos meses de completar cinco anos do vencimento, situação em que esperar costuma ser melhor do que assinar um parcelamento longo.
O primeiro passo cabe em uma tarde. Consulte o CPF nos quatro birôs e o Registrato, anote o vencimento original de cada dívida, marque quais ainda estão gerando juros e calcule quanto sobra por mês no seu orçamento depois das contas essenciais. Com essas quatro informações na mão você já sabe qual dívida atacar e em quantos meses consegue o valor do acordo à vista.
Se o nome já estiver limpo e o problema for a pontuação, o trabalho agora é outro, feito de contas em dia e uso moderado de crédito ao longo dos próximos meses. E se o registro continuar ativo depois dos cinco dias úteis do pagamento, use o Consumidor.gov.br com o comprovante anexado antes de qualquer outra coisa, porque é o caminho gratuito que mais resolve.
Aviso: este conteúdo é informativo e educacional sobre prazos de negativação, renegociação de dívidas e organização do orçamento para quitá-las, e não constitui consultoria financeira, parecer jurídico ou orientação individualizada. Prazos processuais, valores de emolumentos de cartório e condições de acordo variam conforme o estado, o credor e o contrato assinado, e as taxas citadas são médias de mercado de julho de 2026 que mudam a cada divulgação do Banco Central. Se a sua dívida envolve protesto, ação judicial ou indício de superendividamento, procure o Procon do seu estado, a defensoria pública ou um advogado antes de assinar qualquer acordo.