A inflação no orçamento corrói o seu dinheiro porque os preços sobem enquanto a sua renda fica parada. Com o IPCA em 4,22% nos doze meses até agosto de 2026, quem ganha R$ 1.621 perde R$ 65,64 de poder de compra por mês, e quem ganha R$ 5.000 perde R$ 202,46, sem nada mudar no extrato.
Você olha o extrato e o salário é o mesmo de janeiro. O supermercado, porém, cobra R$ 828 pela compra que custava R$ 800 no ano passado, e a conta de luz veio R$ 9 mais alta sem que ninguém em casa tenha ligado nada a mais.
Essa diferença tem nome e tem medida oficial. Ela aparece todo mês na divulgação do IBGE, e em agosto de 2026 o índice até caiu, o que confundiu muita gente que foi ao mercado esperando pagar menos e pagou igual.
Neste texto você vai ver quanto a inflação atual retira do seu orçamento em reais, por que um mês de índice negativo não devolve preço nenhum, como o IPCA é montado e por que a sua inflação pessoal costuma ser diferente da média. Depois vêm as contas do aluguel, do mercado e do salário, a simulação do poder de compra de R$ 1.621 e de R$ 5.000 em 1, 5 e 10 anos, e o que rende acima da inflação com a Selic em 14% ao ano.
Neste artigo
- O que a inflação no orçamento faz com o seu dinheiro na prática
- Por que o IPCA negativo de agosto não significa preço mais baixo
- Como o IPCA é calculado e por que a sua inflação é diferente da média
- O que a inflação muda no aluguel, no mercado e no salário
- Quanto vão valer R$ 1.621 e R$ 5.000 daqui a 1, 5 e 10 anos
- Por que dinheiro parado perde e o que rende acima da inflação com a Selic a 14%
- O que dá para fazer no orçamento para perder menos com a inflação
- Perguntas frequentes sobre inflação no orçamento
- Por onde começar a defender o seu orçamento
O que a inflação no orçamento faz com o seu dinheiro na prática
A inflação no orçamento funciona como um desconto invisível na sua renda. Com o IPCA acumulado em 4,22% nos doze meses até agosto de 2026, cada R$ 100 que você recebe hoje compram o que R$ 95,95 compravam um ano atrás.
O número vem da medição oficial do IBGE. O IPCA de agosto de 2026 ficou em −0,32% no mês e o acumulado em doze meses caiu para 4,22%, em divulgação feita no dia 11 de setembro de 2026. No acumulado do ano, de janeiro a agosto, a alta é de 3,11%. O IPCA é o índice usado pelo Banco Central para perseguir a meta de inflação e é ele que aparece em contrato de aluguel, em reajuste de plano de saúde e em negociação salarial.
Traduzir esse percentual em dinheiro é o que muda a percepção. Quem vive com R$ 1.621 por mês e gasta tudo precisaria de R$ 1.689,41 hoje para comprar exatamente a mesma coisa que comprava doze meses atrás. A diferença de R$ 68,41 é o tamanho do aumento que faltou. Olhando pelo outro lado, o poder de compra desses R$ 1.621 encolheu para o equivalente a R$ 1.555,36, uma perda de R$ 65,64 por mês, ou R$ 787,64 ao longo de um ano inteiro sem reajuste.
Exemplo hipotético: pense na Vanessa, 38 anos, atendente de farmácia, salário de R$ 1.621 e aluguel de R$ 620 num quarto e sala em Contagem. Ela não teve aumento nenhum desde janeiro, quando o salário mínimo foi fixado em R$ 1.621,00 pelo Decreto 12.797, de 23 de dezembro de 2025. Nesse intervalo, a Vanessa cortou a TV por assinatura e passou a comprar carne uma vez por semana, sem entender direito por que o dinheiro parou de chegar ao fim do mês.
A armadilha aqui é que a inflação não aparece como despesa. Ela não vem no extrato com nome nem gera uma linha na fatura, então o cérebro registra a perda como desorganização pessoal. Quem não sabe disso passa meses procurando o gasto que não existe, refazendo planilha e se culpando por uma diferença que foi criada nos preços, não nos hábitos. Só que a conta também vale ao contrário, porque quem recebeu aumento de 3% num ano de inflação de 4,22% não ganhou nada e perdeu 1,17% de poder de compra.
Um cenário frequente é gente medindo o próprio orçamento em reais e nunca em poder de compra. Para a maioria das pessoas, a saída mais segura é anotar, uma vez por ano, quanto custava a sua compra de mercado padrão e comparar com o preço de hoje. Esse número caseiro diz mais sobre a sua vida do que o índice nacional, e ele mostra o tamanho do reajuste que você precisa pedir ou buscar para não regredir.
Por que o IPCA negativo de agosto não significa preço mais baixo
Um IPCA negativo em um mês significa que a média dos preços parou de subir e recuou um pouco, não que os preços voltaram ao patamar de antes. A queda de 0,32% em agosto de 2026 devolveu uma fração mínima de uma alta que já tinha acontecido nos onze meses anteriores.
A mecânica do índice ajuda a enxergar isso. Imagine uma cesta que custava R$ 600 em agosto de 2025. Com a alta acumulada até julho de 2026, ela chegou a R$ 627,33. A deflação de agosto derrubou o preço dessa mesma cesta para R$ 625,32, ou seja, devolveu R$ 2,01 de um aumento de R$ 27,33. No fim, você continua pagando R$ 25,32 a mais do que pagava um ano antes.
A origem da queda explica por que ninguém sentiu alívio no caixa. Em agosto de 2026, habitação caiu 1,87% e transportes caíram 0,86%, puxados pela energia elétrica residencial 7,63% mais barata e pelas passagens aéreas 13,17% mais baratas. Alimentação e bebidas recuaram 0,34%, com quedas concentradas em batata, cenoura, cebola e tomate. Despesas pessoais, na contramão, subiram 1,30% no mês.
Quem não voa de avião e não teve bônus na conta de luz simplesmente não participou da deflação. É por isso que o mês negativo gerou tanta estranheza no comércio, com a sensação coletiva de que o índice está errado. O índice não está errado, ele mede a média nacional de uma cesta que inclui itens que não estão no seu carrinho.
Existe ainda um detalhe que quase ninguém comenta. Deflação sustentada, aquela que dura muitos meses seguidos, não é boa notícia para o trabalhador, porque costuma vir junto com queda de renda, de emprego e de atividade. O que resolve o seu orçamento não é o preço cair, é a sua renda subir mais do que os preços. Um ou dois meses negativos dentro de um ano de alta de 4,22% funcionam apenas como uma pausa na subida.
Não caia na tentação de reprogramar o orçamento por causa de um mês bom. Vejo gente soltando o freio nos gastos quando sai uma manchete de inflação negativa, e três meses depois o índice volta a subir com a conta de luz reajustada. O ideal é olhar sempre o acumulado em doze meses, porque é ele que reajusta aluguel, mensalidade escolar e salário, e é ele que mede o estrago real no seu bolso.
Como o IPCA é calculado e por que a sua inflação é diferente da média
O IPCA é uma média ponderada dos preços de uma cesta de consumo, montada a partir do que as famílias brasileiras realmente gastam. Como o seu padrão de gasto não é igual ao da família média, a sua inflação pessoal quase sempre difere do número que sai no noticiário.
A estrutura do índice segue regras publicadas. O IPCA mede o consumo de famílias com renda de 1 a 40 salários mínimos em 16 regiões metropolitanas e capitais, com coleta de preços ao longo de todo o mês de referência. Os pesos de cada grupo vêm da Pesquisa de Orçamentos Familiares, a POF, e a estrutura em vigor desde janeiro de 2020 usa a POF de 2017 e 2018. O IBGE também publica o INPC, que cobre famílias de 1 a 5 salários mínimos, e em agosto de 2026 esse índice acumulava 3,98% em doze meses, contra os 4,22% do IPCA.
Os pesos são o coração da coisa. Em agosto de 2026, segundo os dados do próprio IBGE, a cesta do IPCA estava dividida assim.
| Grupo do IPCA | Peso no índice | Variação em 12 meses até agosto/2026 |
|---|---|---|
| Alimentação e bebidas | 21,51% | 3,53% |
| Transportes | 20,27% | 3,04% |
| Habitação | 15,50% | 4,90% |
| Saúde e cuidados pessoais | 13,76% | 5,84% |
| Despesas pessoais | 10,24% | 6,16% |
| Educação | 6,16% | 5,98% |
| Vestuário | 4,60% | 3,25% |
| Comunicação | 4,50% | 1,96% |
| Artigos de residência | 3,45% | 1,40% |
Agora troque os pesos pelos seus. Um orçamento apertado costuma concentrar gasto em comida e moradia, enquanto um orçamento de renda média espalha o dinheiro por escola, plano de saúde, academia e carro. Aplicando as mesmas variações de doze meses a duas distribuições diferentes, o resultado muda.
| Perfil | Como o dinheiro se divide | Inflação pessoal em 12 meses |
|---|---|---|
| Orçamento A, R$ 1.621 por mês | 34% alimentação, 26% habitação, 14% transportes, 8% saúde, 18% no restante | 4,04% |
| Orçamento B, R$ 6.500 por mês | 15% alimentação, 14% habitação, 22% transportes, 15% saúde, 12% educação, 22% no restante | 4,50% |
| Média nacional (IPCA) | pesos da POF 2017-2018 | 4,22% |
A leitura desse quadro contraria o senso comum e precisa ser dita com cuidado. Nesta janela específica, o orçamento de renda baixa ficou abaixo da média nacional, porque alimentação subiu apenas 3,53% enquanto saúde, educação e despesas pessoais passaram de 5,80%. Em reais, o Orçamento A precisou de R$ 65,57 a mais por mês para manter o mesmo padrão, e o Orçamento B precisou de R$ 292,21, o equivalente a R$ 3.506,49 no ano.
Isso não significa que inflação pesa menos para quem ganha menos. Significa que o resultado depende do que subiu naquele período. Quando o arroz, a carne e o gás disparam, como aconteceu em outros ciclos, o orçamento concentrado em comida inflaciona bem acima da média e sem nenhuma válvula de escape, já que não existe item supérfluo para cortar. A gravidade não está só no percentual, está na margem que sobra depois dele.
O custo escondido dessa diferença é decidir pela média. Quem aceita um reajuste salarial de 4,22% achando que repõe tudo pode estar repondo menos do que precisa, caso a sua cesta pessoal tenha subido 5% ou 6%. Existe a ideia de que o IPCA é a inflação da sua casa. O problema é que o índice mede uma família estatística que não existe em lugar nenhum. O ideal é montar uma lista com as dez despesas que consomem a maior parte da sua renda e acompanhar o preço delas duas vezes por ano, usando o índice oficial apenas como referência de contrato.
O que a inflação muda no aluguel, no mercado e no salário
A inflação chega ao seu orçamento por três portas principais, e cada uma tem um mecanismo diferente. O aluguel sobe por cláusula de contrato, o mercado sobe preço a preço sem aviso, e o salário só sobe se alguém negociar por você.
No aluguel, o reajuste anual é contratual e usa o índice escrito no contrato. Um aluguel de R$ 1.500 reajustado pelo IPCA de 4,22% passa a R$ 1.563,30, o que significa R$ 63,30 a mais por mês e R$ 759,60 a mais ao longo de um ano. Muitos contratos, porém, usam o IGP-M, que tem composição diferente e inclui preços no atacado, oscilando bem mais. A série do IGP-M no Banco Central mostra variação de 2,73% em um único mês, abril de 2026, e de −1,16% em julho de 2026, e o acumulado em doze meses até agosto ficou perto de 2,2% pelo cálculo a partir dessa série. Dois vizinhos com contratos iguais e índices diferentes podem ter reajustes separados por R$ 30 mensais no mesmo prédio.
No mercado, o efeito é fatiado e por isso passa despercebido. Alimentação e bebidas subiram 3,53% em doze meses até agosto de 2026, então uma compra mensal de R$ 800 passou a custar R$ 828,24, uma diferença de R$ 338,88 no ano. Ninguém percebe R$ 28 a mais numa compra grande, e é exatamente essa invisibilidade que faz o orçamento apertar sem explicação aparente. Na conta de luz e nos demais itens de habitação, a alta de 4,90% transforma uma conta de R$ 180 em R$ 188,82.
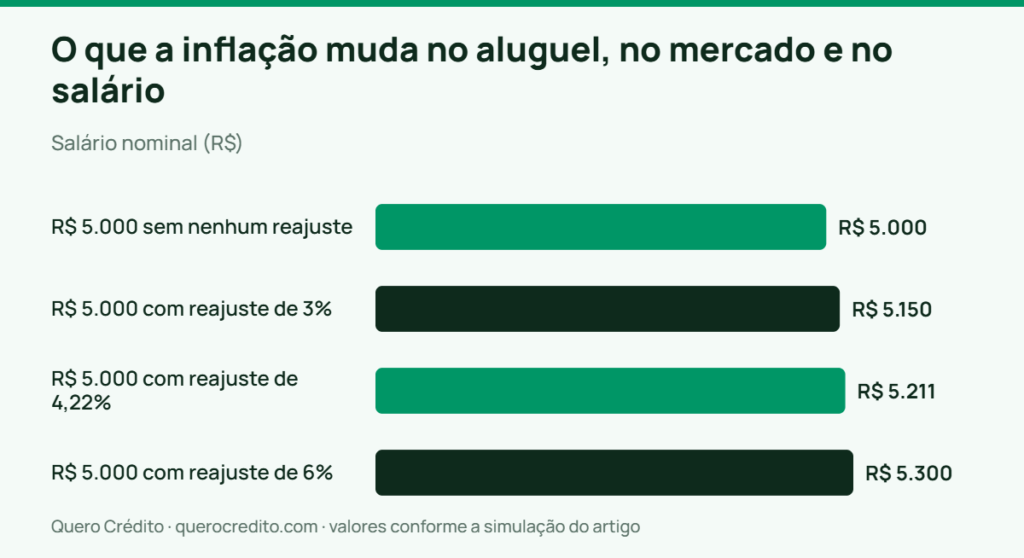
No salário, a regra é dura e direta. Reajuste abaixo da inflação é perda de poder de compra, mesmo com o número do contracheque maior.
| Situação em 12 meses | Salário nominal | Valor em reais de hoje | Efeito |
|---|---|---|---|
| R$ 5.000 sem nenhum reajuste | R$ 5.000,00 | R$ 4.797,54 | Perda de R$ 202,46 por mês |
| R$ 5.000 com reajuste de 3% | R$ 5.150,00 | R$ 4.941,47 | Perda de R$ 58,53 por mês |
| R$ 5.000 com reajuste de 4,22% | R$ 5.211,00 | R$ 5.000,00 | Empate, sem ganho real |
| R$ 5.000 com reajuste de 6% | R$ 5.300,00 | R$ 5.085,78 | Ganho de R$ 85,78 por mês |
O pano de fundo desse aperto aparece nos dados de endividamento. A Pesquisa de Endividamento e Inadimplência do Consumidor de agosto de 2026, divulgada pela Confederação Nacional do Comércio em 10 de setembro de 2026, mostrou 82% das famílias endividadas e 29,9% com contas em atraso. Entre as famílias com renda de até três salários mínimos, a inadimplência chegou a 38,8%. Quando a renda não acompanha os preços, o buraco costuma ser tapado com crédito, e aí entra um juro que é muito maior do que a própria inflação.
A armadilha específica do aluguel é aceitar o reajuste sem conferir a conta. O índice do contrato precisa ser aplicado sobre o acumulado de doze meses do período certo, e não é raro o cálculo vir com o índice errado ou com o período deslocado. Vale pedir a memória de cálculo por escrito antes de pagar, porque negociar um reajuste alto é mais fácil antes do que depois de dois meses pagando.
Com frequência, o problema é a pessoa reagir ao aluguel, ignorar o mercado e nunca tocar no assunto do salário. A ordem de impacto costuma ser a inversa, já que o salário é o único dos três que pode subir acima da inflação e resolver as outras duas portas de uma vez. A saída mais segura é chegar na conversa de reajuste com o número do IPCA acumulado e com o cálculo do que a sua cesta pessoal subiu, porque pedido com planilha rende mais do que pedido com argumento.
Quanto vão valer R$ 1.621 e R$ 5.000 daqui a 1, 5 e 10 anos
Mantida uma inflação de 4,22% ao ano, R$ 1.621 guardados sem render nada valerão o equivalente a R$ 1.555,36 em um ano, R$ 1.318,34 em cinco anos e R$ 1.072,19 em dez anos. Com R$ 5.000, a sobra em dez anos equivale a R$ 3.307,19 de hoje.
As premissas da simulação estão declaradas e a data-base é 15 de setembro de 2026. Usei o IPCA acumulado em doze meses até agosto de 2026, de 4,22%, repetido de forma constante pelos dez anos, o que é uma hipótese de cálculo e não uma previsão. A inflação futura é desconhecida, já variou muito mais e muito menos do que isso no Brasil, e qualquer projeção longa serve apenas para mostrar a direção e a ordem de grandeza da perda.
| Prazo | R$ 1.621 parados valem | Perda acumulada | R$ 5.000 parados valem | Perda acumulada |
|---|---|---|---|---|
| 1 ano | R$ 1.555,36 | R$ 65,64 | R$ 4.797,54 | R$ 202,46 |
| 5 anos | R$ 1.318,34 | R$ 302,66 | R$ 4.066,44 | R$ 933,56 |
| 10 anos | R$ 1.072,19 | R$ 548,81 | R$ 3.307,19 | R$ 1.692,81 |
Em dez anos, a perda é de 33,9% do poder de compra, ou seja, um terço do dinheiro evapora sem que o saldo mude um centavo. Visto pelo lado do preço, mantida essa mesma taxa, uma cesta que custa R$ 100 hoje custaria R$ 151,17 em dez anos, e os preços levariam cerca de 17 anos para dobrar.
A mesma lógica vale para a sua renda futura. Um salário de R$ 1.621 precisaria chegar a R$ 2.450,72 em dez anos apenas para manter o mesmo poder de compra de hoje, e R$ 5.000 precisariam virar R$ 7.559,28. É a régua correta para avaliar uma proposta de emprego com plano de carreira, uma aposentadoria complementar ou um contrato longo com valor fixo.
Um “e se” comum é o do dinheiro reservado para um objetivo distante. Quem separa R$ 5.000 hoje pensando em usar daqui a cinco anos na entrada de um carro precisa saber que o carro também vai estar mais caro, então guardar o valor parado significa chegar lá com quase R$ 1.000 a menos em poder de compra. Outro “e se” é o da dívida, porque a inflação corrói também o valor real do que você deve, mas isso só ajuda em dívida com juros baixos e prefixados, situação rara no crédito para pessoa física.
O custo invisível dessa conta é o dinheiro em espécie guardado em casa. Além do risco de perda e de roubo, ele é o único caso em que a perda é integral e certa, sem nenhuma compensação. Vejo isso com frequência em quem desconfia de banco e mantém alguns milhares de reais numa gaveta por anos, sem perceber que está pagando uma taxa anual de 4,22% para ter o dinheiro à mão. Faz sentido manter em casa apenas o troco de emergência de poucos dias e colocar o resto em uma aplicação com resgate no mesmo dia.
Por que dinheiro parado perde e o que rende acima da inflação com a Selic a 14%
Dinheiro parado em conta corrente perde 4,05% ao ano em poder de compra, porque rende zero enquanto os preços sobem 4,22%. Com a Selic em 14,00% ao ano em setembro de 2026, as aplicações de renda fixa mais simples estão rendendo acima da inflação com folga.
O ponto de partida é entender de onde vem o rendimento. A Selic é a taxa básica definida pelo Copom e serve de referência para quase toda a renda fixa do país, além de balizar as taxas de juros que os bancos cobram, publicadas nas estatísticas de taxas de juros do Banco Central. Quando a Selic está alta, o ganho real da renda fixa fica maior, e é o que acontece agora. A caderneta de poupança segue a regra de 0,5% ao mês mais TR enquanto a Selic estiver acima de 8,5% ao ano, e no período iniciado em 11 de setembro de 2026 estava em 0,6697% ao mês.
| Onde o dinheiro está | Rendimento ao ano | Ganho real sobre a inflação de 4,22% | O que descontar |
|---|---|---|---|
| Conta corrente ou dinheiro em casa | 0% | −4,05% | Nada a descontar, a perda é integral |
| Caderneta de poupança | 8,34% (0,6697% ao mês em 11/09/2026) | Cerca de 3,95% | Isenta de IR, mas só rende na data de aniversário |
| Aplicação a 100% do CDI, líquida de IR | 11,47% (CDI de 13,90% em 11/09/2026, IR de 17,5%) | Cerca de 6,95% | Imposto pela tabela regressiva, possível tarifa |
| Título público atrelado à Selic | Acompanha a Selic de 14,00% ao ano | Depende do prazo e dos custos | IR pela tabela regressiva e taxa de custódia da B3 |
O imposto muda o resultado e precisa entrar na conta. A tabela regressiva do imposto de renda em renda fixa continua valendo em 2026, com 22,5% até 180 dias, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% acima de 720 dias, conforme o art. 1º da Lei 11.033, de 21 de dezembro de 2004. LCI e LCA seguem isentas de imposto de renda para pessoa física pela mesma lei. Não existe alíquota única de 17,5% em renda fixa, e quem leu isso em algum lugar viu notícia sobre uma medida provisória que perdeu a validade.
Em dinheiro, com R$ 5.000 aplicados e taxas mantidas constantes, a diferença aparece assim em um ano. Parado, o valor equivale a R$ 4.797,54 de hoje. Na poupança, o saldo nominal vai a R$ 5.416,96 e equivale a R$ 5.197,62. Em uma aplicação a 100% do CDI com imposto de 20%, o saldo líquido vai a R$ 5.556,00 e equivale a R$ 5.331,03. A distância entre não aplicar e aplicar no lugar mais simples possível é de R$ 400,08 em doze meses.
A armadilha desse tema é confundir rendimento alto com ganho real alto. Um produto que rende 10% ao ano parece ótimo, e diante de uma inflação de 4,22% o ganho real é de apenas 5,55%, menos do que a metade do número da propaganda. Outra armadilha é a taxa de administração de fundos vendidos como alternativa à poupança, porque 2% ao ano sobre R$ 5.000 são R$ 100 anuais que saem justamente da parte que ganharia da inflação. Existe ainda o risco do outro lado, já que aplicações que rendem muito acima do CDI carregam risco de crédito maior, e nenhuma aplicação é livre de risco.
Há quem acredite que precisa aprender investimentos avançados para não perder para a inflação. Não é bem assim, porque no cenário atual de juros a renda fixa mais simples já entrega ganho real. Para quem está começando, faz mais sentido resolver primeiro o dinheiro parado, escolhendo um único lugar com resgate no mesmo dia, e só depois estudar prazos mais longos. A comparação entre as opções de curto prazo está detalhada no texto sobre poupança, Tesouro Selic ou CDB para deixar a reserva, e vale lembrar que o primeiro dinheiro a sair da conta corrente deve ser o da reserva de emergência.
O que dá para fazer no orçamento para perder menos com a inflação
Não dá para controlar a inflação, e dá para controlar três coisas que decidem o estrago no seu caso. São elas o lugar onde o dinheiro fica parado, a composição das suas despesas fixas e a velocidade com que a sua renda é reajustada.
O roteiro abaixo funciona para quem ganha o mínimo e para quem ganha cinco vezes isso, mudando apenas os valores.
- Tire o dinheiro parado da conta corrente esta semana. Cada R$ 1.000 parados por um ano custam R$ 40,50 de poder de compra, e a mesma quantia na poupança termina o ano equivalendo a R$ 1.039,52. É a única etapa da lista que rende dinheiro sem exigir corte nenhum.
- Refaça a sua cesta pessoal antes de aceitar qualquer reajuste. Liste as dez despesas que consomem mais da sua renda e calcule quanto elas subiram nos últimos doze meses. Esse número é a sua inflação real, e ele é o argumento para negociar salário, aluguel e mensalidade.
- Ataque as despesas fixas, não as variáveis. Cortar cafezinho resolve pouco, e renegociar plano de celular, seguro, academia e assinaturas muda o orçamento todo mês. O mapa de onde esse dinheiro se esconde está em para onde o dinheiro some todo mês.
- Trave preço onde for possível e seguro. Contrato anual com desconto, compra de itens não perecíveis em promoção e antecipação de matrícula escolar funcionam quando o preço está travado por escrito, e não valem nada se implicarem parcelamento com juros.
- Não use crédito caro para tapar a diferença. A inflação de 4,22% ao ano é pequena perto do juro do rotativo, do cheque especial e do crédito pessoal, e trocar uma perda anual por um juro mensal de dois dígitos piora tudo. A ordem do mais caro para o mais barato está em empréstimo pessoal, cheque especial ou rotativo.
- Reveja o orçamento em janeiro, quando os preços são reprecificados. Salário mínimo, mensalidade escolar, IPVA, seguro e planos costumam mudar de uma vez só nesse mês. Um modelo que sobrevive a essa virada está em como montar um orçamento familiar.
- Busque renda adicional quando a conta não fechar por estrutura. Se as despesas essenciais já consomem quase tudo, cortar mais vira sacrifício sem efeito, e o caminho passa por renda extra ou por mudança de despesa grande, como moradia ou transporte.
Quem vive com o orçamento no limite tem uma variação importante a considerar. Com renda de um salário mínimo, a etapa 1 rende poucos reais e a etapa 3 rende muito, então a ordem de esforço se inverte e vale começar pelas despesas fixas. O caminho detalhado para essa faixa de renda está em como juntar dinheiro ganhando um salário mínimo, e a régua de quanto da renda pode ir para parcelas está em quanto da renda pode ir para dívidas.
O custo menos visível dessa fase é o corte no lugar errado. Cancelar o plano de saúde para economizar R$ 400 por mês parece uma vitória, e uma única emergência particular devolve a economia de dois anos. Cortar transporte a ponto de perder oportunidade de trabalho tem o mesmo efeito, porque reduz a renda que é justamente o que precisa crescer acima dos preços.
Um deslize frequente aqui é tratar inflação como um assunto de noticiário econômico. Ela é uma linha do seu orçamento tanto quanto a conta de luz, só que sem boleto. Para a maioria das pessoas, o mais seguro é fazer duas coisas por ano, uma revisão de onde o dinheiro está parado e uma revisão da própria cesta de gastos, e usar esses dois números em toda conversa sobre reajuste. Quem faz isso costuma recuperar em um único aumento bem negociado o que perderia em dois anos de erosão silenciosa.
Perguntas frequentes sobre inflação no orçamento
Qual é a inflação oficial no Brasil hoje?
O IPCA, índice oficial medido pelo IBGE, acumulou 4,22% nos doze meses até agosto de 2026 e ficou em −0,32% no mês de agosto. No acumulado do ano, de janeiro a agosto de 2026, a alta é de 3,11%. O INPC, que mede famílias com renda de 1 a 5 salários mínimos, acumulou 3,98% no mesmo período de doze meses.
Se o IPCA foi negativo, por que os preços não caíram no supermercado?
Porque a deflação de agosto veio concentrada em energia elétrica residencial, com queda de 7,63%, e em passagens aéreas, com queda de 13,17%, itens que não estão no carrinho da maioria das pessoas. Alimentação e bebidas caíram apenas 0,34% no mês e ainda acumulam alta de 3,53% em doze meses. Um mês negativo devolve uma fração da alta anterior e não recoloca os preços no patamar de um ano atrás.
Como calcular a minha inflação pessoal?
Some quanto você gastava por mês em cada uma das suas dez maiores despesas doze meses atrás e compare com o gasto de hoje, mantendo a mesma quantidade consumida. A diferença percentual entre os dois totais é a sua inflação pessoal. Aplicando os pesos de um orçamento de R$ 1.621 às variações de agosto de 2026, o resultado dá 4,04%, e num orçamento de R$ 6.500 dá 4,50%, contra os 4,22% do índice nacional.
A poupança perde para a inflação em 2026?
Não neste momento. Com rendimento de 0,6697% ao mês no período iniciado em 11 de setembro de 2026, equivalente a 8,34% ao ano, e inflação de 4,22% em doze meses, a poupança entrega ganho real aproximado de 3,95% ao ano. Isso só vale enquanto a Selic estiver acima de 8,5% ao ano, porque abaixo disso a regra da poupança muda e passa a ser 70% da Selic mais TR.
O reajuste do meu aluguel precisa seguir o IPCA?
Não obrigatoriamente, porque o índice é o que estiver escrito no contrato, e o mais comum é o IGP-M ou o IPCA. Um aluguel de R$ 1.500 reajustado por 4,22% passa a R$ 1.563,30, e o mesmo aluguel corrigido por um índice de 2,2% ficaria em R$ 1.533,00. Peça sempre a memória de cálculo por escrito, conferindo o índice contratado e o período de doze meses usado.
Vale a pena comprar antecipado para escapar da inflação?
Só quando o preço fica travado por escrito e o pagamento é à vista ou sem juros. Estocar itens não perecíveis em promoção e fechar contrato anual com desconto funcionam, e parcelar uma compra grande com juros de dois dígitos ao mês para escapar de uma inflação de 4,22% ao ano sai muito mais caro. Perecível comprado em excesso também vira perda, o que anula a economia.
Por onde começar a defender o seu orçamento
O caminho que funciona para a maioria das pessoas começa pelo dinheiro parado, porque é a única mudança que rende resultado sem exigir corte de nada. Com a Selic em 14,00% ao ano, tirar R$ 5.000 da conta corrente e colocar numa aplicação simples com resgate no mesmo dia vale cerca de R$ 400 em doze meses, mais do que a maior parte das economias domésticas que exigem sacrifício diário.
A resposta muda quando o orçamento é apertado e o dinheiro parado é pouco. Nesse caso, o ganho vem de duas frentes, a renegociação das despesas fixas e a busca por reajuste de renda com números na mão. Quem ganha um salário mínimo e vê a compra de mercado subir R$ 28 por mês não resolve o problema aplicando melhor, resolve tratando o próprio reajuste salarial como prioridade e cortando contratos, não cafezinhos.
Faça três coisas ainda este mês. Confira quanto você tem parado em conta corrente e mova esse valor para uma aplicação com liquidez diária, anote o preço total da sua compra de mercado padrão para ter a base de comparação do ano que vem, e levante quanto subiram as suas cinco maiores despesas fixas nos últimos doze meses. Em janeiro de 2027, quando o salário mínimo e boa parte dos contratos forem reajustados, refaça a conta com os números novos em vez de repetir o orçamento antigo.
Aviso: este conteúdo é informativo e educacional sobre o efeito da inflação no orçamento doméstico, e não constitui recomendação de investimento, consultoria financeira nem orientação tributária individualizada. As simulações usam o IPCA de 4,22% e as taxas de 15 de setembro de 2026 mantidas constantes, premissa que não se confirma na prática, já que inflação, Selic, CDI e TR mudam ao longo do tempo. O efeito da inflação sobre a sua vida depende da sua cesta de consumo, da sua renda e dos índices previstos nos seus contratos. Para o seu caso específico, vale procurar um planejador financeiro habilitado ou um contador, conforme o assunto.