O CET do empréstimo é o custo total da operação expresso em taxa anual, somando juros, tarifas, tributos e seguros ao dinheiro que você recebe. A taxa nominal apenas multiplica a mensal por doze, a efetiva capitaliza esses juros mês a mês e o CET acrescenta tudo o que o banco cobra além deles. Por isso os três nunca coincidem.
Você entra no aplicativo do banco, vê “2,50% ao mês” em letras grandes e faz a conta de cabeça, chegando a 30% ao ano. Depois o contrato aparece na tela com um número bem diferente, algo perto de 45% ao ano, e a sensação é de que alguém errou ou escondeu alguma coisa. Ninguém errou, e o número maior é justamente o que a regra do Banco Central obriga a mostrar.
Aqui você vai ver, com um empréstimo de R$ 10.000 em 24 parcelas calculado do zero, exatamente de onde vem cada ponto percentual que separa a taxa anunciada do custo real. Vai ver quanto pesa o IOF e quanto pesa o seguro prestamista. Também vai entender por que uma proposta de 1,99% ao mês sai mais cara que outra de 2,35%, e como usar um número só para decidir entre duas ofertas.
Todas as contas deste artigo foram feitas em 15 de setembro de 2026, com premissas declaradas em cada tabela. As taxas de mercado citadas são as médias que o Banco Central divulgou para julho de 2026 e servem como referência, não como a taxa que você vai conseguir.
Neste artigo
- O que é o CET do empréstimo e o que o banco é obrigado a informar
- Qual a diferença entre taxa nominal, taxa efetiva e CET
- O que entra no cálculo do CET e o que fica de fora
- Quanto o IOF e o seguro prestamista aumentam o custo de um empréstimo de R$ 10 mil
- Como comparar duas propostas de empréstimo só pelo CET anual
- Por que o CET mais baixo nem sempre é o empréstimo mais barato
- Onde encontrar o CET antes de assinar e o que fazer se o banco não informar
- Perguntas frequentes sobre o CET do empréstimo
- Conclusão
O que é o CET do empréstimo e o que o banco é obrigado a informar
O CET do empréstimo, ou Custo Efetivo Total, é a taxa que iguala o dinheiro que entra na sua conta ao conjunto de parcelas que vão sair dela, considerando todos os encargos da operação. Ele responde a uma pergunta simples que a taxa de juros isolada não responde, que é quanto essa dívida custa de verdade.
A regra está na Resolução CMN 4.881, de 2020, publicada pelo Banco Central, em vigor desde 1º de fevereiro de 2021. O art. 3º manda incluir no cálculo “amortizações, juros, tarifas, tributos, seguros e outras despesas vinculadas à operação”. O art. 4º, parágrafo único, determina que o resultado seja expresso na forma de taxa percentual anual, divulgada com duas casas decimais. E o art. 7º exige que essa informação chegue a você previamente à contratação, com demonstrativo detalhado, que precisa ser inserido de forma destacada no contrato quando a operação é fechada.
Antes disso, o consumidor já tinha um direito parecido no Código de Defesa do Consumidor. O art. 52 do CDC, no texto compilado publicado pelo Planalto, obriga quem concede crédito a informar cinco itens antes do contrato. São eles o preço em moeda corrente, a taxa efetiva anual de juros, os acréscimos legalmente previstos, o número e a periodicidade das prestações e a soma total a pagar. O CET é a tradução prática dessa lista em um número só.
O exemplo que acompanha você até o fim do texto é um empréstimo de R$ 10.000 em 24 parcelas a 2,50% ao mês. Somando o IOF, um seguro prestamista de R$ 300 e uma tarifa de cadastro de R$ 150, o CET fica em 45,07% ao ano. A taxa que apareceu no anúncio, convertida da forma mais comum, dava 30% ao ano. São mais de quinze pontos percentuais de diferença dentro do mesmo contrato.
A armadilha aqui é temporal. Muita gente só encontra o CET depois de assinar, quando abre o contrato em PDF para arquivar. A norma diz o contrário, porque o demonstrativo tem que estar disponível antes da contratação, e não como anexo de leitura posterior. Se o aplicativo mostrou o CET numa tela que passou rápido e você não conseguiu ler, isso não cumpre a exigência.
Não é raro ver gente comparando empréstimos pela parcela, nunca pelo CET. A pessoa escolhe a proposta cuja prestação cabe no orçamento e descobre meses depois que pagou muito mais caro que a alternativa. Para quase todo mundo, o ideal é inverter a ordem, olhando primeiro o CET anual de cada proposta e só depois verificando se a parcela cabe. A parcela você ajusta mudando o prazo, enquanto o custo embutido na taxa não muda mais depois de assinar.
Qual a diferença entre taxa nominal, taxa efetiva e CET
A taxa nominal é uma conta de multiplicação, a taxa efetiva é uma conta de juros compostos e o CET é uma conta de fluxo de caixa. Os três partem do mesmo contrato e chegam a números diferentes porque medem coisas diferentes.
A taxa nominal anual nasce de multiplicar a taxa mensal por doze, sem considerar que o juro de um mês vira base de cálculo do mês seguinte. Com 2,50% ao mês, a nominal anual dá 30,00%. A taxa efetiva anual corrige essa distorção elevando o fator mensal à décima segunda potência, o que dá 34,49% ao ano no mesmo contrato. Já o CET pega o valor que de fato caiu na sua conta e compara com o conjunto de parcelas que vão sair dela. A taxa que iguala as duas pontas chega a 45,07% ao ano depois de incluir IOF, seguro e tarifa.
| O que o número mostra | Como é calculado | Resultado no exemplo |
|---|---|---|
| Taxa mensal contratada | juros remuneratórios do contrato | 2,50% ao mês |
| Taxa nominal anual | multiplica a mensal por 12 | 30,00% ao ano |
| Taxa efetiva anual | capitaliza os juros mês a mês | 34,49% ao ano |
| CET anual | soma IOF, seguro e tarifas ao fluxo | 45,07% ao ano |
Simulação feita em 15/09/2026, com R$ 10.000 liberados e 24 parcelas mensais pelo sistema Price. Premissas de custo de juros de 2,50% ao mês, IOF de pessoa física, seguro prestamista de R$ 300 e tarifa de cadastro de R$ 150, todos financiados junto.
O mesmo raciocínio funciona ao contrário e é onde muita gente tropeça. Quando o contrato traz só a taxa anual e você quer saber a mensal, dividir por doze dá um resultado menor que o real. O caminho correto é extrair a raiz de ordem doze do fator anual. A média divulgada pelo Banco Central para o crédito pessoal não consignado em julho de 2026 foi de 6,42% ao mês. Nessa taxa, a nominal anual dá 77,04%, enquanto a efetiva anual chega a 111,00%, que é o número publicado pelo próprio Banco Central.
Existe ainda um erro de conversão que aparece direto em simuladores de terceiros. Quando alguém informa um CET mensal de 3,02% e multiplica por doze, chega a 36,24% ao ano, quando o número correto pela capitalização composta é 42,91%. São quase sete pontos percentuais evaporando numa multiplicação, e é por isso que a norma do Banco Central padronizou o CET em taxa anual, para que ninguém precise fazer essa conversão sozinho.
Quem já passou por uma quitação antecipada percebe a diferença na pele, porque o cálculo do saldo devedor usa a taxa efetiva do contrato e não a nominal. Se você pretende antecipar parcelas, vale entender antes como funciona o desconto dos juros ao quitar o empréstimo antes do prazo, porque a base do cálculo é justamente a taxa efetiva.
Existe a ideia de que a taxa nominal é uma tentativa de enganar. Não é bem assim, porque ela é só uma convenção antiga de mercado que sobreviveu à informatização. O problema não é a existência dela, é usá-la para comparar propostas. Se duas ofertas chegam até você em bases diferentes, uma em taxa mensal e outra em taxa anual, converta as duas para CET anual antes de concluir qualquer coisa. Comparar taxas em bases distintas é a forma mais rápida de escolher errado.
O que entra no cálculo do CET e o que fica de fora
Entram no CET todos os valores que você paga por causa da operação de crédito, e não apenas os juros. A lista da norma do Banco Central cabe em uma linha e cobre amortizações, juros, tarifas, tributos, seguros e outras despesas vinculadas à operação.
Na prática do crédito pessoal, isso significa quatro grupos de custo. Os juros remuneratórios são o preço do dinheiro emprestado. Os tributos, na pessoa física, se resumem ao IOF, que tem alíquota diária e um adicional fixo. As tarifas cobradas na contratação, quando previstas no contrato, entram integralmente, mesmo que sejam descontadas do valor liberado em vez de cobradas à parte. E os seguros vinculados à operação, com destaque para o seguro prestamista, entram pelo valor do prêmio.
Fica de fora do CET tudo o que depende de um evento futuro e incerto. Multa de atraso, juros de mora e despesas de cobrança não integram o cálculo, porque o CET descreve o contrato cumprido em dia. A multa de 2% vem do art. 52, § 1º, do Código de Defesa do Consumidor, e o juro de mora de 1% ao mês vem da Súmula 379 do Superior Tribunal de Justiça. Nenhum dos dois é criação do Banco Central. Se você atrasar, o custo real da operação sobe acima do CET informado, sem que isso signifique erro na informação original.
O peso de cada componente fica claro quando você isola um deles. No empréstimo de R$ 10.000 em 24 parcelas a 2,50% ao mês, acrescentar um seguro prestamista de R$ 300 faz o CET saltar de 38,52% para 42,87% ao ano, uma diferença de 4,35 pontos percentuais. Em dinheiro, são R$ 402,58 a mais ao longo dos dois anos, porque o prêmio é financiado e passa a render juros para o banco junto com o principal.
O preço oculto mais comum é exatamente esse seguro. Ele costuma vir pré-marcado na tela de contratação, descrito como proteção da família, e sai do orçamento sem que ninguém tenha dito “sim” em voz alta. Condicionar a liberação do crédito à contratação do seguro é venda casada, prática vedada pelo art. 39, inciso I, do CDC, então você pode pedir a proposta sem ele e comparar os dois CET lado a lado. Antes de aceitar, entenda em que casos o seguro prestamista é obrigatório de verdade e em que casos é só uma venda adicional.
Cuidado para não tratar tarifa e seguro como valores pequenos porque são cobrados uma vez só. Os R$ 450 somados de seguro e tarifa do nosso exemplo representam 4,5% do valor emprestado, e como entram no financiamento, você paga juros de 2,50% ao mês sobre eles durante dois anos. Sempre peça o valor liberado líquido e o valor financiado separados, porque a distância entre os dois é a soma de tudo o que não é juro. Esse mesmo raciocínio aparece no guia sobre como usar o Custo Efetivo Total para comparar empréstimos antes de fechar contrato.
Quanto o IOF e o seguro prestamista aumentam o custo de um empréstimo de R$ 10 mil
O IOF de crédito para pessoa física tem duas alíquotas que se somam, e no empréstimo de R$ 10.000 em 24 parcelas elas custaram R$ 280,93, ou 2,81% do valor liberado. Com o seguro prestamista de R$ 300 e a tarifa de cadastro de R$ 150, o custo que não é juro chegou a R$ 730,93 antes mesmo da primeira parcela vencer.
As alíquotas estão no Decreto 6.306, de 2007, no texto compilado do Planalto. O art. 7º, inciso I, alínea “b”, fixa 0,0082% ao dia para o mutuário pessoa física, aplicados sobre cada parcela de amortização do principal pelo número de dias até o vencimento dela. O § 1º limita a cobrança diária ao equivalente a 365 dias, e o § 15 acrescenta 0,38% sobre a operação, independentemente do prazo. Multiplicando o teto, 365 dias a 0,0082% dão 2,993%, que somados aos 0,38% chegam a no máximo 3,37% do valor. Os aumentos de IOF noticiados em 2025 atingiram pessoa jurídica e operações de câmbio, de modo que a alíquota do empréstimo de pessoa física continua a mesma.
No nosso contrato, a parcela diária do imposto somou R$ 242,93 e o adicional somou R$ 38,00. A tabela abaixo mostra como cada camada de custo empurra a parcela e o CET para cima, partindo de um cenário hipotético em que só houvesse juros.
| O que foi somado | Parcela | Total pago em 24 meses | Custo acima dos R$ 10 mil | CET anual |
|---|---|---|---|---|
| Só os juros de 2,50% ao mês | R$ 559,13 | R$ 13.419,08 | R$ 3.419,08 | 34,49% |
| Mais o IOF de R$ 280,93 | R$ 574,84 | R$ 13.796,06 | R$ 3.796,06 | 38,52% |
| Mais o seguro prestamista de R$ 300,00 | R$ 591,61 | R$ 14.198,64 | R$ 4.198,64 | 42,87% |
| Mais a tarifa de cadastro de R$ 150,00 | R$ 600,00 | R$ 14.399,92 | R$ 4.399,92 | 45,07% |
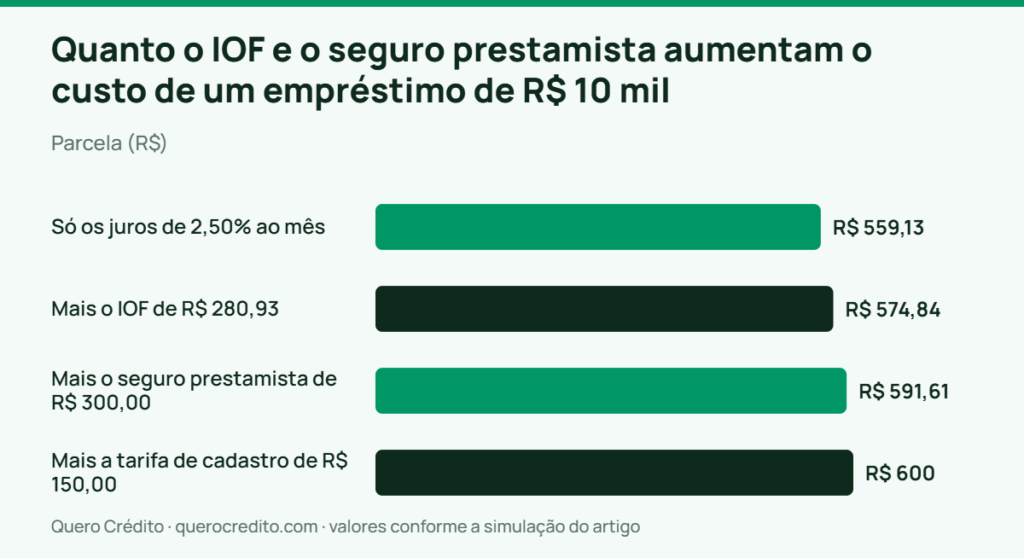
Simulação de 15/09/2026, com R$ 10.000 entregues ao cliente, 24 parcelas mensais iguais pelo sistema Price e juros de 2,50% ao mês. O IOF foi calculado sobre o cronograma de amortização, com meses de 30 dias e alíquota diária limitada a 365 dias. Imposto, seguro e tarifa entraram financiados junto com o principal.
Repare no que aconteceu com a parcela. Ela saiu de R$ 559,13 para R$ 600,00 redondos, uma diferença de R$ 40,87 por mês que ninguém percebe olhando só para a prestação. Ao longo de dois anos, essa diferença de aparência inofensiva somou R$ 980,84, quase 10% do valor que você pegou emprestado.
O detalhe que quase ninguém nota é que o IOF é financiado junto, o que faz você pagar juros sobre imposto. Dos R$ 280,93 de IOF, uma parte volta como juro ao longo das 24 parcelas, porque o valor entrou no montante financiado de R$ 10.730,93 em vez de ser pago à vista na contratação. Quem tem folga no orçamento no mês da contratação pode pedir para quitar o IOF e as tarifas à vista, reduzindo o valor financiado e, com ele, o CET.
E se o prazo for mais longo, o imposto pesa proporcionalmente menos. Num contrato de 48 parcelas com o mesmo valor, o IOF sobe para R$ 317,23 em termos absolutos, mas fica em 3,17% do principal. Esse percentual continua abaixo do teto de 3,37%, porque boa parte da amortização já passou do limite de 365 dias de contagem. Isso derruba o CET sem baratear o empréstimo, e a próxima seção mostra por quê.
Faz sentido pedir a simulação em duas versões antes de assinar, uma com seguro e outra sem, e comparar os dois CET. Já vi essa conversa reduzir o custo total em mais de R$ 400 num contrato de R$ 10 mil, com um único telefonema. O gerente não oferece a versão sem seguro por iniciativa própria, então a pergunta precisa partir de você.
Como comparar duas propostas de empréstimo só pelo CET anual
Para comparar duas propostas, iguale valor liberado e prazo e escolha a de menor CET anual. Esse é o único número que já traz juros, tributos, tarifas e seguros dentro dele, e foi padronizado justamente para permitir essa comparação direta.
Veja o que acontece com duas ofertas de R$ 10.000 em 24 parcelas. A primeira anuncia 1,99% ao mês, com seguro prestamista de R$ 480 e tarifa de cadastro de R$ 250. A segunda anuncia 2,35% ao mês, sem seguro e sem tarifa. Pela taxa anunciada, a primeira parece imbatível, e é ela que a maioria das pessoas escolhe.
| Item | Proposta A | Proposta B |
|---|---|---|
| Taxa anunciada | 1,99% ao mês | 2,35% ao mês |
| Seguro prestamista | R$ 480,00 | não cobrado |
| Tarifa de cadastro | R$ 250,00 | não cobrada |
| IOF | R$ 278,35 | R$ 280,18 |
| Valor financiado | R$ 11.008,35 | R$ 10.280,18 |
| Parcela | R$ 581,36 | R$ 565,31 |
| Total pago | R$ 13.952,74 | R$ 13.567,49 |
| CET anual | 40,21% | 36,07% |
Simulação de 15/09/2026, com R$ 10.000 liberados em ambas, 24 parcelas iguais pelo sistema Price, IOF de pessoa física e todos os encargos financiados.
A proposta com a menor taxa de juros custa R$ 385,26 a mais ao longo do contrato. A diferença de 0,36 ponto percentual na taxa mensal foi mais que anulada pelos R$ 730 de seguro e tarifa. Só o CET anual mostra isso de forma imediata, porque os 40,21% da proposta A já contêm tudo.
O roteiro de comparação cabe em cinco passos que você consegue fazer no balcão ou no aplicativo:
- Peça o mesmo valor líquido nas duas propostas. Se uma libera R$ 10.000 e a outra libera R$ 9.700 porque descontou tarifas do valor, os CET não são comparáveis. O que interessa é o dinheiro que entra na conta.
- Iguale o prazo. CET de contrato de 12 meses não se compara com CET de contrato de 48, pelo motivo explicado na próxima seção.
- Exija o CET em taxa anual com duas casas decimais. É a forma que a norma determina, e pedir nesse formato evita que alguém informe o CET mensal e você compare sem perceber.
- Confira o valor total a pagar. Multiplique a parcela pelo número de prestações e compare com o valor recebido, porque a diferença é o custo em reais, que é mais palpável que qualquer percentual.
- Guarde as duas simulações por escrito. Print de tela, PDF ou e-mail servem, e é esse documento que sustenta uma reclamação se o contrato assinado vier diferente da oferta.
Um limite importante dessa comparação é que o CET não avalia risco nem flexibilidade. Duas propostas com CET idêntico podem ter regras muito diferentes de carência, de portabilidade e de quitação antecipada. Vale olhar a média do mercado antes de aceitar qualquer coisa. O Banco Central publica as taxas por modalidade e por instituição na seção de taxas de juros do BCB, atualizada a cada divulgação mensal.
Na minha experiência, o pedido que mais destrava negociação é simples e quase nunca é feito, que é dizer ao gerente qual CET você recebeu do concorrente e perguntar se ele cobre. Como o CET é padronizado, não existe discussão sobre metodologia, e a conversa vira objetiva. Se a resposta for não, a portabilidade de crédito continua disponível depois da contratação, e ela é gratuita por norma do Banco Central.
Por que o CET mais baixo nem sempre é o empréstimo mais barato
Um CET menor significa custo menor por unidade de tempo, não custo total menor. Alongar o prazo dilui os encargos fixos ao longo de mais meses e derruba o CET, enquanto o valor de juros que você paga no fim das contas cresce bastante.
Olhe o mesmo empréstimo de R$ 10.000 a 2,50% ao mês, com IOF e seguro de R$ 300, em quatro prazos diferentes.
| Prazo | Parcela | Total pago | Custo acima dos R$ 10 mil | CET anual |
|---|---|---|---|---|
| 12 parcelas | R$ 1.024,11 | R$ 12.289,38 | R$ 2.289,38 | 48,04% |
| 24 parcelas | R$ 591,61 | R$ 14.198,64 | R$ 4.198,64 | 42,87% |
| 36 parcelas | R$ 450,22 | R$ 16.207,90 | R$ 6.207,90 | 40,68% |
| 48 parcelas | R$ 382,28 | R$ 18.349,63 | R$ 8.349,63 | 39,51% |
Simulação de 15/09/2026, com R$ 10.000 liberados, juros de 2,50% ao mês, sistema Price, IOF de pessoa física e seguro prestamista de R$ 300, todos financiados.
O contrato de 48 parcelas tem o menor CET da tabela, 39,51% ao ano, e é o mais caro de todos, porque custa R$ 8.349,63 contra R$ 2.289,38 do contrato de 12 parcelas. São R$ 6.060,25 de diferença pelo mesmo dinheiro emprestado. Quem escolhe pelo CET sem travar o prazo acaba selecionando sempre o contrato mais longo, que é exatamente o que o vendedor prefere.
A leitura correta tem duas perguntas em sequência. Primeiro você fixa o prazo que faz sentido para a sua situação, considerando a parcela que cabe no orçamento sem apertar as contas do mês, e só depois compara o CET das propostas naquele prazo. Inverter essa ordem transforma uma ferramenta de comparação em uma armadilha de alongamento de dívida. Vale lembrar que todas as contas aqui usam o sistema Price, com parcelas iguais, e que a escolha entre tabela Price e SAC muda o desenho das prestações sem alterar a lógica do CET.
Existe também a leitura oposta, quando um CET alto não significa que a operação seja ruim. O crédito pessoal tem CET elevado por natureza, mas ainda assim é muito mais barato que as linhas rotativas. A média do rotativo do cartão de crédito ficou em 436,1% ao ano em julho de 2026, número divulgado pelo Banco Central e noticiado pelo InfoMoney na mesma divulgação. Trocar rotativo por empréstimo pessoal reduz o custo mesmo quando o CET do empréstimo parece assustador, e a ordem de preço entre as modalidades está detalhada na comparação entre empréstimo pessoal, cheque especial e rotativo.
Um erro que vejo é a pessoa reduzir a parcela sem olhar o total. Ela sai de 24 para 48 meses porque o boleto ficou R$ 209 mais leve, comemora o CET menor no contrato novo e não percebe que acabou de assumir R$ 4.151 de custo adicional. Se o objetivo é aliviar o caixa por alguns meses, o caminho costuma ser negociar carência ou reduzir o valor pedido, e não esticar o prazo até onde o banco deixar.
Onde encontrar o CET antes de assinar e o que fazer se o banco não informar
O CET precisa estar disponível antes da contratação, em demonstrativo detalhado, e depois aparecer destacado no contrato assinado. Se você não encontrou em nenhum dos dois momentos, a instituição descumpriu a regra do Banco Central e você tem caminhos concretos de reclamação.
Nos canais digitais, o lugar mais comum é a tela de confirmação da proposta, aquela que aparece logo antes do botão de contratar. Ela costuma reunir o valor liberado, a parcela, o total a pagar e o CET anual. Nos contratos de crédito pessoal e consignado, a informação também consta do Documento Descritivo do Crédito, previsto no art. 4º, inciso III, da Resolução CMN 5.004, de 2022. Esse documento traz taxa nominal, taxa efetiva, prazo total e remanescente, saldo devedor atualizado e a composição de cada parcela entre principal e encargos.
Quando a informação não aparece ou aparece depois de assinado, o roteiro de reclamação tem uma ordem que funciona:
- Peça por escrito no canal de atendimento do banco, pedindo o demonstrativo do CET com a data da simulação. Guarde o número de protocolo.
- Acione a ouvidoria da instituição se o atendimento não resolver em alguns dias úteis. Ela tem prazo regulamentar de resposta e costuma destravar casos de informação faltante.
- Registre reclamação no Banco Central, pelo canal de atendimento ao cidadão, que é gratuito e alimenta o ranking de reclamações das instituições.
- Registre também no consumidor.gov.br, plataforma oficial em que os bancos respondem com prazo, e no Procon do seu estado, se preferir atendimento presencial.
- Avalie o direito de arrependimento quando a contratação aconteceu fora do estabelecimento, por telefone ou aplicativo, porque o art. 49 do CDC dá 7 dias para desistir com devolução dos valores pagos, atualizados.
Um caso concreto mostra o tamanho do estrago quando a informação falta. Imagine contratar R$ 10.000 acreditando em 30% ao ano quando o CET real é 45,07%. Comparado ao cenário em que só houvesse juros, a diferença que você não enxergou chega a R$ 980,84 em 24 meses. Esse número é o argumento que sustenta uma reclamação, porque ele traduz em dinheiro a informação que não foi dada.
Existe uma situação em que o CET informado deixa de refletir a realidade sem que ninguém tenha errado. Contratos pós-fixados, atrelados a algum índice, trazem o CET calculado com a premissa do índice na data da simulação, e ele muda ao longo do contrato. Nesses casos, o que você compara entre propostas é a estrutura de custos e o spread, não um CET fixo, e o demonstrativo precisa deixar a premissa explícita.
Para a maioria das pessoas, a saída mais segura é tratar o CET como documento, não como número na tela. Salve o print ou o PDF da simulação antes de clicar em contratar, com data e hora visíveis, porque essa é a única prova de que a oferta existia naqueles termos. Já vi disputa se resolver em dois dias com um print e se arrastar por meses sem ele, e o custo dessa precaução é de dez segundos.
Perguntas frequentes sobre o CET do empréstimo
O CET pode ser maior que a taxa de juros do contrato?
Sim, e quase sempre é. O CET inclui juros, IOF, tarifas e seguros, enquanto a taxa de juros do contrato mede só o preço do dinheiro. No exemplo de R$ 10.000 em 24 parcelas a 2,50% ao mês, a taxa efetiva anual foi de 34,49% e o CET chegou a 45,07% ao ano.
O CET tem que ser informado em taxa mensal ou anual?
Em taxa anual, com duas casas decimais, conforme o art. 4º, parágrafo único, da Resolução CMN 4.881/2020. A instituição pode informar também o CET mensal como dado adicional, mas o número oficial de comparação é o anual. Nunca multiplique o CET mensal por doze, porque a conversão correta é por capitalização composta.
O CET muda se eu quitar o empréstimo antes do prazo?
O custo real da operação muda, porque você deixa de pagar os juros dos meses que não vai mais usar o dinheiro, direito garantido pelo art. 52, § 2º, do CDC. O CET informado na contratação, porém, continua sendo o do cronograma original. O IOF já recolhido na liberação do crédito não é devolvido.
Empréstimo consignado tem CET menor?
Em geral sim, porque a taxa de juros é mais baixa quando o desconto é feito direto na folha. No teto de 1,85% ao mês do consignado do INSS, o mesmo contrato de R$ 10.000 em 24 parcelas com IOF e sem seguro resulta em CET de 28,19% ao ano. O exemplo a 2,50% ao mês, com seguro e tarifa, chega a 45,07%.
Dá para negociar o CET com o banco?
O CET em si não se negocia, porque ele é resultado de um cálculo. O que se negocia são os componentes, principalmente a taxa de juros, a exclusão do seguro prestamista e o pagamento das tarifas à vista em vez de financiadas. Cada um desses itens derruba o CET final, e o melhor argumento é a proposta de um concorrente.
Onde vejo o CET de um empréstimo que já contratei?
No contrato assinado, onde o demonstrativo precisa estar destacado, e no Documento Descritivo do Crédito, que a instituição é obrigada a fornecer ao cliente pessoa natural. Se o banco não localizar o documento, peça por escrito pelos canais de atendimento e guarde o protocolo.
Conclusão
Para a maioria das pessoas que vai pegar um empréstimo, a regra prática é fixar o prazo primeiro e escolher o menor CET anual depois, ignorando por completo a taxa mensal que aparece no anúncio. Foi o que o exemplo de R$ 10.000 mostrou, quando a oferta de 1,99% ao mês custou R$ 385,26 a mais que a de 2,35%, apenas porque carregava seguro e tarifa embutidos.
A conclusão muda em duas situações. Se você compara contratos de prazos diferentes, o CET sozinho engana, e o número que decide passa a ser o total pago em reais. Foi o que aconteceu quando 48 parcelas custaram R$ 6.060,25 a mais que 12 pelo mesmo dinheiro. E se o contrato for pós-fixado, o CET vira uma projeção, de modo que o que você compara é a estrutura de custos e não o percentual final.
Comece hoje pelo passo mais barato, que é pedir duas simulações no mesmo valor e no mesmo prazo, uma com seguro prestamista e outra sem. Anote os dois CET anuais, multiplique cada parcela pelo número de prestações e escolha com os dois números na mão. Quem já tem contrato em andamento e descobre um CET acima da média do mercado para a modalidade tem um passo seguinte claro, que é pedir portabilidade. Ela é gratuita e não depende da concordância do banco atual. Vale também comparar antes as diferenças entre empréstimo consignado e empréstimo pessoal, porque a modalidade escolhida pesa mais no CET do que qualquer negociação de taxa.
Aviso: este texto tem finalidade informativa e educacional sobre o cálculo do Custo Efetivo Total em operações de crédito, e não constitui recomendação de contratação, consultoria financeira ou orientação tributária individualizada. As simulações partem de premissas declaradas em cada tabela e não representam oferta de nenhuma instituição. A decisão de contratar um empréstimo depende da sua renda, do seu endividamento atual e do motivo da contratação. Um planejador financeiro ou um contador consegue avaliar o seu caso concreto com os números do contrato em mãos.