O cartão de crédito consignado, também chamado de RMC, reserva 5% do seu benefício do INSS para pagar a fatura mínima de um cartão que quase ninguém usa como cartão. Como o desconto costuma cobrir pouco mais do que os juros do mês, o saldo se arrasta por anos. Novas averbações estão suspensas desde abril de 2026.
Quem contratou quase sempre conta a mesma história. A pessoa ligou para um banco atrás de empréstimo consignado, recebeu um dinheiro na conta, começou a ver um desconto mensal no benefício e, três ou quatro anos depois, descobriu que o saldo devedor continuava quase igual ao do primeiro mês.
O nome disso no extrato do INSS é reserva de margem consignável, a famosa RMC. Este texto mostra como o desconto de 5% funciona por dentro e qual o valor de saldo a partir do qual a dívida nunca mais acaba. Também explica o que o Tribunal de Contas da União decidiu em 2026, como achar a linha do cartão no seu extrato e o passo a passo para cancelar ou contestar.
Neste artigo
- O que é o cartão de crédito consignado (RMC) e por que ele reserva 5% do seu benefício
- Por que o desconto de 5% transforma o cartão consignado em dívida sem fim
- Quanto custa o cartão de crédito consignado com o teto de 2,46% ao mês
- As novas averbações de RMC e RCC estão suspensas? O que decidiu o TCU
- Como identificar o desconto de RMC no extrato do seu benefício
- Como cancelar o cartão de crédito consignado e parar o desconto
- Como contestar um RMC que você não autorizou e pedir a devolução
- Perguntas frequentes sobre o cartão de crédito consignado
- O que fazer agora com o seu cartão de crédito consignado
O que é o cartão de crédito consignado (RMC) e por que ele reserva 5% do seu benefício
O cartão de crédito consignado é um cartão comum na aparência e um contrato de consignação na prática, porque o banco registra no seu benefício uma reserva mensal de 5% para garantir o pagamento da fatura mínima. Essa reserva é a RMC, e ela existe enquanto o contrato estiver ativo, mesmo em meses sem compra nenhuma.
A base da regra está no artigo 6º, § 5º, da Lei 10.820/2003, que disciplina os descontos em folha e em benefícios do INSS. A margem total é de 45% do valor do benefício, dividida em 35% para o empréstimo consignado, 5% para o cartão de crédito consignado e 5% para o cartão consignado de benefício, o RCC. A Medida Provisória 1.355/2026 chegou a reduzir esse total para 40%, perdeu a eficácia em 31 de agosto de 2026 e a divisão antiga voltou a valer.
Traduzindo em dinheiro, quem recebe o piso previdenciário de R$ 1.621,00 em 2026 tem R$ 81,05 por mês travados pela RMC, e quem recebe R$ 3.000,00 tem R$ 150,00. Ao longo de doze meses, o aposentado do piso vê sair R$ 972,60 do benefício por conta de um único cartão.
A diferença entre RMC e RCC confunde muita gente. O RMC é o cartão de crédito consignado propriamente dito, que permite compras, saque e parcelamento. O RCC é o cartão consignado de benefício, voltado a compras em rede conveniada e saque, e ocupa outros 5% separados. Dá para ter os dois ao mesmo tempo e perder 10% do benefício só em cartões.
Aqui mora a primeira armadilha. A reserva de 5% não é cobrada em função do que você deve, ela fica registrada enquanto o cartão existir, então mesmo com saldo zerado aquele pedaço da margem continua indisponível para um consignado comum, que é mais barato. Se você quiser entender como o limite total é montado antes de contratar qualquer coisa, vale ler nosso guia sobre como calcular a margem consignável e o limite do desconto em folha.
E se você nunca pediu esse cartão? Acontece muito, e o caminho não é ligar para o banco que fez a venda, e sim registrar a contestação nos canais oficiais, assunto que fecha este artigo. E se o cartão foi contratado por um parente com procuração? Desde janeiro de 2026 a contratação por procuração e por central telefônica está vedada, o que fortalece bastante o pedido de cancelamento de contratos antigos feitos desse jeito.
Não é raro ver gente que jurava ter feito um empréstimo e descobre um cartão. O teste que resolve a dúvida em dois minutos é olhar se o desconto tem número de parcelas, porque empréstimo tem começo e fim, e cartão consignado não tem. Se o desconto não mostra “parcela 12 de 60”, a chance de ser RMC é alta. A partir daí, a decisão deixa de ser sobre juros e passa a ser sobre quanto tempo você aceita ficar com 5% da renda travados.
Por que o desconto de 5% transforma o cartão consignado em dívida sem fim
O cartão consignado vira dívida sem fim porque o valor descontado do benefício não é a parcela da dívida, é apenas o pagamento mínimo da fatura, e o que sobra continua rendendo juros no mês seguinte. Quando o saldo cresce um pouco, os 5% passam a cobrir só os juros e o principal simplesmente não anda.
A cartilha de crédito consignado do Procon-SP descreve a mecânica sem rodeios. O cartão consome até 5% do benefício e, se as despesas e os saques ultrapassarem esse limite, a diferença é cobrada em uma fatura enviada junto com o extrato do cartão. Essa fatura extra não sai do benefício, ela chega em papel ou por e-mail, e quem não paga rola o saldo com juros.
Existe um número exato em que a conta trava, e ele é fácil de calcular. Basta dividir o valor descontado por mês pela taxa de juros mensal. Com desconto de R$ 81,05 e juros no teto de 2,46% ao mês, o ponto de não retorno é R$ 3.294,72, porque acima disso os juros do mês superam o desconto e o saldo cresce sozinho. Como o desconto é sempre 5% do benefício, esse limite equivale a cerca de 2,03 vezes o valor que você recebe por mês.
Simulação com data-base de 15/09/2026, para um benefício de R$ 1.621,00, desconto mensal fixo de R$ 81,05, juros de 2,46% ao mês (o teto do cartão consignado do INSS) e nenhuma compra nova no período.
| Saldo devedor no cartão | Juros do 1º mês | Quanto amortiza no 1º mês | Tempo até zerar | Total descontado do benefício |
|---|---|---|---|---|
| R$ 1.000,00 | R$ 24,60 | R$ 56,45 | 15 meses | R$ 1.206,33 |
| R$ 2.000,00 | R$ 49,20 | R$ 31,85 | 38 meses | R$ 3.115,06 |
| R$ 2.500,00 | R$ 61,50 | R$ 19,55 | 59 meses | R$ 4.742,78 |
| R$ 3.000,00 | R$ 73,80 | R$ 7,25 | 99 meses | R$ 8.051,09 |
| R$ 3.294,72 | R$ 81,05 | R$ 0,00 | nunca | sem fim |
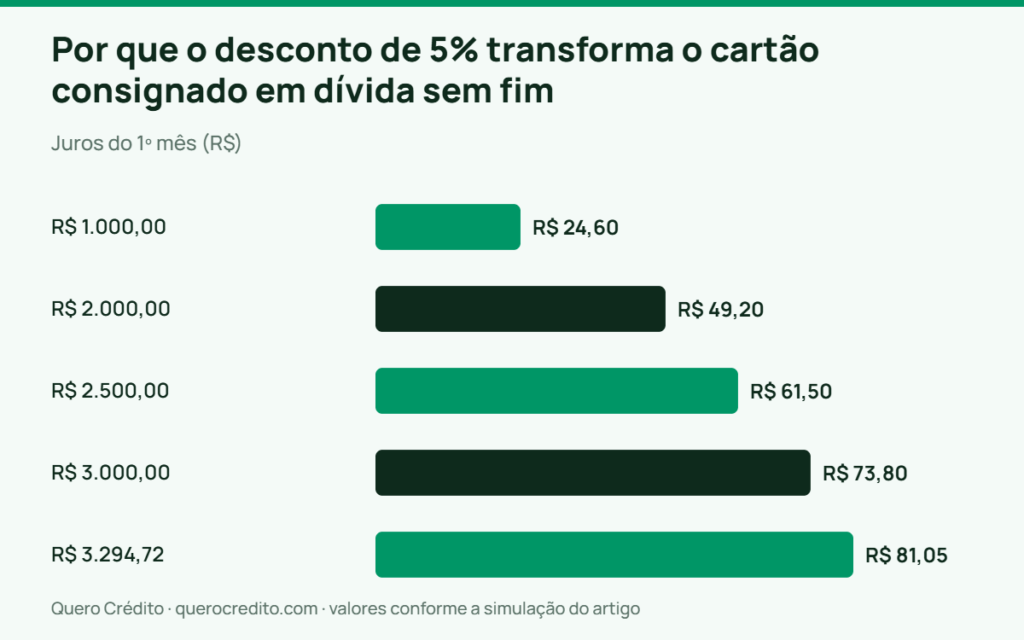
Repare no salto entre as linhas. Dobrar o saldo de R$ 1.000 para R$ 2.000 multiplica o tempo por dois e meio, e ir de R$ 2.000 para R$ 3.000 multiplica o tempo por quase três. Um saque de R$ 3.000 feito por quem recebe o piso devolve R$ 8.051,09 ao banco ao longo de oito anos e três meses, ou seja, R$ 5.051,09 só de juros.
O custo escondido aqui é a fatura que ninguém recebe. No processo que originou a suspensão do produto, o Tribunal de Contas da União registrou entrevistas da Controladoria-Geral da União com 911 beneficiários, e 78% deles disseram nunca ter recebido as faturas do cartão. Sem fatura, o aposentado não tem como saber que existe um saldo crescendo acima da margem. Quem paga só o mínimo em qualquer cartão sofre o mesmo efeito, como mostramos em o que acontece mês a mês quando você paga só o mínimo da fatura. A diferença é que no consignado o mínimo sai antes de o dinheiro chegar na sua conta.
E se o benefício for reajustado? A margem sobe junto, porque é percentual, então o desconto aumenta e o prazo encurta um pouco. E se você depositar um valor extra na fatura? Funciona, e funciona muito bem, porque cada real pago acima do mínimo ataca o principal e derruba o prazo de forma desproporcional.
Para quem está nessa situação, o mais seguro é parar de olhar a taxa e olhar o saldo. Se o saldo do seu cartão consignado passa de duas vezes o valor do seu benefício, você não tem uma dívida cara, você tem uma dívida que não vence nunca. Nenhum aperto no orçamento resolve isso enquanto o pagamento continuar limitado a 5%. Nesse caso a saída é quitar de uma vez ou trocar a dívida por uma operação com prazo definido.
Quanto custa o cartão de crédito consignado com o teto de 2,46% ao mês
O cartão consignado do INSS tem teto de juros de 2,46% ao mês, enquanto o empréstimo consignado tem teto de 1,85% ao mês. Os dois limites foram fixados por resolução do Conselho Nacional de Previdência Social aprovada em 25 de março de 2025. Em 28 de agosto de 2026, o Supremo Tribunal Federal validou por unanimidade a competência do INSS e do CNPS para estabelecê-los.
Na decisão do conselho, o teto do empréstimo subiu de 1,80% para 1,85% ao mês e o do cartão de crédito consignado foi mantido em 2,46% ao mês. Capitalizando mês a mês, 2,46% ao mês equivalem a 33,9% ao ano e 1,85% ao mês equivalem a 24,6% ao ano. A diferença de 0,61 ponto percentual por mês parece pequena e vira quase dez pontos por ano.
Vale registrar o outro lado, porque a taxa do cartão consignado não é absurda quando comparada ao resto do mercado. Em julho de 2026, segundo as estatísticas de juros do Banco Central, o rotativo do cartão de crédito comum cobrava 15,02% ao mês, o equivalente a 436,1% ao ano. No mesmo mês, a taxa média do consignado do INSS estava em 1,82% ao mês, ou 24,2% ao ano. O problema do cartão consignado não está no percentual, está no fato de a dívida não ter prazo.
Simulação de um saque de R$ 2.000,00 em 24 meses, calculada em 15/09/2026, com os tetos vigentes e sem considerar tarifas, seguros ou IOF.
| Operação | Taxa ao mês | Parcela | Total pago | Juros pagos |
|---|---|---|---|---|
| Saque no cartão consignado | 2,46% | R$ 111,33 | R$ 2.671,97 | R$ 671,97 |
| Empréstimo consignado no teto | 1,85% | R$ 103,95 | R$ 2.494,89 | R$ 494,89 |
A diferença de R$ 177,08 em dois anos é o que a maioria das pessoas enxerga, e é a parte menos importante. O que realmente pesa é que a coluna da esquerda só existe se alguém impuser as 24 parcelas, porque no cartão consignado não há prazo contratado. Aquele mesmo saque de R$ 2.000 levou 38 meses e custou R$ 1.115,06 de juros justamente por ser pago pelo mínimo.
O custo invisível do produto é a dificuldade de comparar. Como não existe número de parcelas, o Custo Efetivo Total do cartão consignado não cabe na mesma tabela de um empréstimo, e isso dificulta a escolha. A regra do Banco Central obriga a instituição a informar o CET em taxa percentual anual, com duas casas decimais, antes da contratação (Resolução CMN 4.881/2020), e esse é o número que você deve exigir por escrito. Se quiser ver a conta completa de uma operação com prazo, olhe quanto custa de verdade um consignado de R$ 10 mil em 2026.
E se o banco oferecer uma taxa menor que o teto? Ótimo, e ainda assim o problema estrutural continua, porque a taxa menor só reduz a velocidade em que o saldo cresce. Cuidado para não aceitar o saque do cartão porque a proposta veio com “sem análise de crédito” e “sem consulta ao SPC”. Essa facilidade é justamente o sinal de que o banco está confiando na garantia do seu benefício, não na sua capacidade de pagar, e quem paga a conta dessa segurança é você.
As novas averbações de RMC e RCC estão suspensas? O que decidiu o TCU
Sim. Desde 29 de abril de 2026, novas averbações de cartão de crédito consignado e de cartão consignado de benefício estão suspensas por medida cautelar do Tribunal de Contas da União. A decisão foi adotada no Acórdão 1094/2026 do Plenário, nos autos do processo TC 003.276/2026-0. Em 15 de setembro de 2026 a suspensão dos cartões continua valendo.
A cautelar atingiu inicialmente todas as modalidades de consignado do INSS e condicionou a retomada ao cumprimento de oito demandas de melhoria nos controles do sistema. Em nota conjunta, as entidades do setor bancário pediram a revisão da suspensão alegando que sete das oito exigências já estavam implantadas ou tinham controles equivalentes. O empréstimo pessoal consignado foi liberado em maio de 2026, e os cartões seguiram bloqueados.
O efeito prático no seu bolso é este. A margem voltou a 45% em 31 de agosto de 2026, mas, como os 10% dos cartões estão travados, o aposentado só consegue usar de fato os 35% do empréstimo consignado. Para quem recebe R$ 1.621,00, isso significa R$ 567,35 de margem utilizável em vez de R$ 729,45.
A parte que gera mais confusão é o alcance da decisão. A cautelar impede novas contratações, não cancela contratos antigos, então quem já tinha RMC continua com o desconto de 5% saindo todo mês do benefício normalmente. Ninguém teve dívida perdoada e ninguém teve margem devolvida por causa do acórdão.
A armadilha do momento é exatamente essa confusão. Já apareceram ofertas de “liberação do cartão bloqueado” e de “regularização da margem” cobrando taxa adiantada, e nenhum banco cobra para averbar crédito consignado. Se você recebeu contato desse tipo, confira o que descrevemos em benefício do INSS bloqueado para empréstimo, o que é e como desbloquear antes de responder qualquer coisa.
E se a suspensão cair amanhã? A oferta volta com força, porque o produto é muito rentável para quem vende. Minha posição é que a suspensão deveria ser aproveitada como janela de organização pelo próprio aposentado, quitando ou trocando o RMC que já existe enquanto ninguém consegue empurrar um novo. Quando o bloqueio sair, quem tiver a margem limpa decide com calma, e quem não tiver vai receber a mesma ligação de sempre.
Como identificar o desconto de RMC no extrato do seu benefício
O desconto de RMC aparece no extrato de empréstimo consignado do Meu INSS, em uma linha com a expressão “Reserva de Margem Consignável”, “RMC” ou “Cartão de Crédito Consignado”, acompanhada do nome do banco e do valor mensal. O extrato é gratuito e sai na hora.
Passo a passo para conferir hoje:
- Entre no Meu INSS pelo aplicativo ou pelo site, com a sua conta gov.br. O serviço de emissão do extrato de empréstimo consignado é gratuito e mostra os contratos, as parcelas, o prazo e a margem disponível, e também atende pela Central 135.
- Busque por “Extrato de Empréstimo Consignado” e selecione o benefício. O documento sai em PDF imediatamente.
- Leia a lista de contratos. Empréstimo consignado aparece com valor da parcela, quantidade total e quantas já foram pagas. Cartão consignado aparece como reserva de margem, geralmente sem número de parcelas e sem previsão de término.
- Confira a coluna do banco e anote o número do contrato, que é o dado que você vai usar em qualquer reclamação.
- Compare com o extrato de pagamento do benefício, no mesmo Meu INSS, para ver exatamente quanto saiu em cada competência.
- Se quiser a visão completa das suas operações de crédito, peça também o relatório do SCR no Registrato do Banco Central, que é gratuito e acessível com conta gov.br Prata ou Ouro.
Um exemplo do que você vai encontrar. No extrato de quem recebe R$ 1.621,00, a linha do cartão costuma mostrar algo próximo de R$ 81,05, sempre igual, mês após mês, sem nunca diminuir. Doze dessas linhas somam R$ 972,60 no ano, e cinco anos de desconto somam R$ 4.863,00 sem que o extrato mostre uma única parcela quitada.
A pegadinha está no nome do lançamento. Alguns bancos registram a reserva com uma sigla curta ou com um nome comercial de cartão, e o titular lê aquilo como se fosse uma prestação de empréstimo. O critério que não falha é a ausência de contagem de parcelas, porque nenhum empréstimo consignado é averbado sem prazo.
Uma conduta prudente é baixar o extrato dos últimos doze meses antes de ligar para qualquer lugar, porque a conversa com o banco muda de tom quando você tem o número do contrato e a soma exata dos descontos na mão. E se o extrato apontar um desconto que você não reconhece, o caminho está no nosso passo a passo sobre desconto de consignado que você não autorizou.
Como cancelar o cartão de crédito consignado e parar o desconto
Cancelar o cartão de crédito consignado exige duas coisas, quitar o saldo devedor e pedir formalmente ao banco a baixa da reserva de margem. O INSS apenas registra a consignação, então ele não desfaz um contrato válido, quem tem de dar baixa é a instituição financeira.
O roteiro que costuma funcionar:
- Emita o extrato de empréstimo consignado e identifique o banco e o número do contrato do cartão.
- Peça ao banco, por escrito, o documento descritivo do crédito. A regra do Banco Central obriga a instituição a entregar ao cliente pessoa natural o demonstrativo com saldo devedor atualizado, evolução do saldo e taxa nominal e efetiva. O documento também traz prazo total e remanescente e o valor de cada parcela separando principal de encargos (Resolução CMN 5.004/2022).
- Compare o saldo com o dinheiro que você tem. Quitar à vista dá direito à redução proporcional dos juros pelo artigo 52, § 2º, do Código de Defesa do Consumidor.
- Não tendo o valor, avalie trocar a dívida por um empréstimo consignado com prazo definido e taxa dentro do teto de 1,85% ao mês, o que transforma um desconto eterno em um número certo de parcelas.
- Quitado o saldo, protocole o pedido de cancelamento do cartão e de exclusão da RMC, guardando o número de protocolo e a carta de quitação.
- Confira no extrato do mês seguinte se a linha sumiu e se a margem foi liberada. Não saindo, acione a ouvidoria do banco, o consumidor.gov.br, o Procon e o registro de reclamação no Banco Central.
A diferença em dinheiro justifica o esforço. No exemplo do saldo de R$ 2.000,00, deixar rolando no cartão custa R$ 3.115,06 em 38 meses, enquanto quitar hoje custa R$ 2.000,00 e libera R$ 81,05 por mês no orçamento. Trocar por um consignado de 24 parcelas custaria R$ 2.494,89, ainda R$ 620,17 mais barato do que não fazer nada.
Duas armadilhas aparecem nessa hora. A primeira é achar que cancelar o cartão apaga a dívida, quando na verdade o saldo continua existindo e pode ser cobrado por fora, inclusive com negativação. A segunda é aceitar o refinanciamento dentro do próprio cartão, porque o banco paga o saldo com um novo saque, a reserva de 5% permanece e o relógio recomeça do zero. Quem já está com tudo comprometido encontra alternativas em aposentado com a margem toda comprometida, como reorganizar.
E se o banco condicionar o cancelamento à contratação de outro produto? Isso é venda casada, vedada pelo Código de Defesa do Consumidor, e rende reclamação imediata. E se a dívida for maior do que você consegue pagar? Priorize a troca por uma operação com prazo, mesmo que a parcela fique parecida, porque parcela com data de término é dívida que acaba, e desconto de 5% sem prazo não acaba.
Na prática, vejo dar mais resultado é a combinação de quitação com pedido formal de baixa no mesmo protocolo. Muita gente quita, comemora e esquece de exigir a exclusão da reserva, e aí descobre meses depois que a margem continuava travada e que o cartão seguia ativo esperando um novo saque.
Como contestar um RMC que você não autorizou e pedir a devolução
Quem não reconhece a contratação não precisa quitar nada, precisa contestar. O caminho é registrar a reclamação no Meu INSS ou na Central 135 e abrir o caso no consumidor.gov.br contra a instituição. No mesmo pedido, exija o cancelamento do contrato, a baixa da margem e a devolução corrigida de tudo o que já foi descontado.
A lei mudou a favor do beneficiário. A Lei 15.327, de 6 de janeiro de 2026, inseriu no artigo 115 da Lei 8.213/1991 o bloqueio automático de todo benefício para consignado, com rebloqueio após cada nova contratação. A mesma lei passou a exigir biometria somada a assinatura eletrônica qualificada ou autenticação em múltiplos fatores, e vedou contratar ou desbloquear por procuração e por central telefônica. O artigo 3º prevê ressarcimento integral e atualizado em até 30 dias. Pelas regras do INSS, o desconto indevido deve ser devolvido em 2 dias úteis, corrigido pela Selic.
A dimensão do problema justifica a mudança. Nas entrevistas da Controladoria-Geral da União com 911 beneficiários, citadas pelo TCU no acórdão de abril de 2026, 36% das contratações de cartão consignado não foram reconhecidas pelos próprios titulares e 78% dos entrevistados nunca receberam as faturas. Com mais de um terço dos casos sob contestação dos próprios beneficiários, o problema deixou de ser pontual.
Faça a conta do que você tem a receber antes de abrir a reclamação. Três anos de desconto de R$ 81,05 somam R$ 2.917,80 de principal. Corrigindo cada parcela pela Selic de 14,00% ao ano, vigente em 15 de setembro de 2026, o total a devolver chega perto de R$ 3.594,00 nessa simulação, e cinco anos de desconto passam de R$ 6.900,00 pelo mesmo critério.
A armadilha clássica dessa etapa é o acordo apressado. O banco liga oferecendo “baixar a margem” e encerrar o assunto, sem devolver um centavo, e quem aceita perde o direito de cobrar o que já saiu do benefício. Aceite apenas proposta que traga, por escrito, o cancelamento do contrato, a exclusão da reserva e o valor da devolução corrigido.
E se o banco negar a fraude alegando que existe gravação de ligação? Contratos firmados por central telefônica estão vedados desde janeiro de 2026, e para contratos anteriores a instituição precisa comprovar a manifestação de vontade válida, o que raramente se sustenta quando o titular nunca recebeu fatura. E se nada funcionar na via administrativa? O caminho seguinte é o Juizado Especial Cível, que não exige advogado em causas de até 20 salários mínimos.
Boa parte das pessoas acha que precisa contratar um escritório que cobra percentual da devolução, só que as primeiras etapas são gratuitas e resolvem boa parte dos casos. Comece pelo consumidor.gov.br, que registra a reclamação de forma pública e obriga a empresa a responder em prazo, e guarde a via judicial para quando a resposta for negativa.
Perguntas frequentes sobre o cartão de crédito consignado
Cartão de crédito consignado e empréstimo consignado são a mesma coisa?
Não. O empréstimo consignado tem valor, taxa e número de parcelas definidos em contrato, e ocupa até 35% da margem. O cartão de crédito consignado ocupa 5% da margem, não tem prazo de término e desconta apenas o pagamento mínimo da fatura, o que faz o saldo se arrastar por muito mais tempo.
Posso ter empréstimo consignado e cartão consignado ao mesmo tempo?
Sim, porque as margens são separadas. A regra permite 35% em empréstimo, 5% em cartão de crédito consignado e 5% em cartão consignado de benefício, somando 45%. Na prática, em setembro de 2026 só os 35% estão disponíveis, já que novas averbações dos dois cartões seguem suspensas pela decisão do TCU.
Se eu nunca usei o cartão, a margem continua reservada?
Continua. A reserva de 5% é vinculada à existência do contrato, não ao uso, então ela aparece no extrato mesmo com saldo zerado e impede que aquele pedaço da margem seja usado em um consignado mais barato. Para liberar, é preciso pedir o cancelamento do cartão e a exclusão da RMC ao banco.
Cancelar o cartão apaga a dívida?
Não apaga. O cancelamento encerra o cartão e libera a margem, mas o saldo devedor continua existindo e passa a ser cobrado por outros meios, com risco de negativação. Por isso o pedido de cancelamento deve vir depois da quitação, ou junto com a contestação, quando a contratação não foi reconhecida.
Preciso de advogado para cancelar o RMC ou pedir a devolução?
Não para começar. Meu INSS, Central 135, ouvidoria do banco, consumidor.gov.br e Procon são gratuitos e resolvem parte relevante dos casos. Se a resposta for negativa, o Juizado Especial Cível aceita ação sem advogado em causas de até 20 salários mínimos, o que em 2026 equivale a R$ 32.420,00.
Meu contrato antigo foi cancelado pela suspensão do TCU?
Não. A medida cautelar do Acórdão 1094/2026 impede novas averbações de RMC e RCC, e não alcança contratos já registrados. Quem tinha cartão consignado antes de 29 de abril de 2026 continua com o desconto de 5% saindo do benefício todo mês, e precisa quitar ou contestar para interromper a cobrança.
O que fazer agora com o seu cartão de crédito consignado
Para a maioria dos aposentados e pensionistas, o cartão de crédito consignado é um produto a evitar, e a razão principal está na ausência de prazo, muito mais do que na taxa de 2,46% ao mês. Dívida sem data de término com pagamento limitado a 5% da renda tem um ponto matemático a partir do qual ela nunca acaba. Esse ponto fica em torno de duas vezes o valor do benefício, algo como R$ 3.294,72 para quem recebe o piso de R$ 1.621,00.
A conclusão muda em um caso específico. Se você já tem o cartão, com saldo pequeno e dinheiro guardado, quitar à vista e pedir a baixa da RMC costuma ser a melhor decisão, porque libera 5% do benefício no mesmo mês. Com saldo grande e sem reserva, a alternativa realista é trocar a dívida por um empréstimo consignado com prazo definido, dentro do teto de 1,85% ao mês. Vale fazer isso mesmo que a parcela fique parecida, porque parcela com data de término é o oposto de desconto eterno.
Seu primeiro passo é objetivo. Baixe hoje o extrato de empréstimo consignado no Meu INSS, procure a linha que não mostra contagem de parcelas, anote o banco, o número do contrato e o valor mensal, e some tudo o que saiu nos últimos doze meses. Com esse papel na mão, você decide em que fila entrar, a da quitação ou a da contestação, e nas duas o banco passa a falar com alguém que sabe exatamente quanto está pagando.
Aviso: este texto explica a mecânica do cartão de crédito consignado e da reserva de margem consignável com base nas regras vigentes em 15 de setembro de 2026, e tem finalidade informativa. Ele não é recomendação de contratação, de quitação ou de qualquer produto de crédito, nem orientação jurídica sobre o seu contrato. Saldo devedor, taxa aplicada e prazo variam conforme o que foi assinado, e a decisão de cancelar, quitar ou contestar depende dos seus números. Para o seu caso concreto, procure a Defensoria Pública, um advogado ou o Procon da sua cidade.