Cartão sem anuidade vale a pena para quem gasta pouco e paga a fatura inteira todo mês. O benefício de um cartão pago só compensa acima de um certo gasto, e a conta é simples. Com anuidade de R$ 400 e cashback de 1%, o empate chega em R$ 3.333 por mês.
A oferta de anuidade zero resolve um problema real, que é a tarifa fixa aparecendo na fatura mesmo quando você quase não usa o cartão. Ela não resolve o problema maior, porque o cartão continua tendo custo em outras linhas do contrato.
O emissor não deixou de ganhar dinheiro com você quando zerou a anuidade. Ele trocou a fonte de receita, e a troca aparece no limite, no atendimento e no juro de um mês mal resolvido.
Este guia mostra o que a regra do Banco Central permite cobrar em cada tipo de cartão. Mostra também onde o emissor ganha sem a tarifa e como calcular o ponto de equilíbrio com o seu próprio extrato.
Neste artigo
- Cartão sem anuidade é de graça? Onde o emissor ganha o dinheiro
- O que a regra do Banco Central permite cobrar em um cartão de crédito
- O que costuma vir a menos no cartão sem anuidade
- Anuidade isenta mediante gasto mínimo e a armadilha do consumo forçado
- Como calcular o ponto de equilíbrio entre anuidade e benefício
- Quando pagar anuidade é a decisão certa
- O custo que faz a anuidade virar detalhe no fim do ano
- O que o cartão sem anuidade faz pelo seu histórico de crédito
- Perguntas frequentes sobre cartão sem anuidade
- Como decidir antes da próxima cobrança da sua anuidade
Cartão sem anuidade é de graça? Onde o emissor ganha o dinheiro
Não é de graça. O cartão sem anuidade substitui uma receita visível na sua fatura por quatro receitas que você não enxerga, e todas continuam saindo do mesmo lugar.
A primeira é a taxa de intercâmbio, paga pelo lojista a cada compra e repassada ao emissor. Você não a vê porque ela está embutida no preço do produto, mas ela existe em qualquer cartão.
A segunda é o crédito. Em julho de 2026, segundo o painel de taxas de juros do Banco Central, o rotativo do cartão para pessoas físicas estava em 15,02% ao mês. O parcelamento da fatura estava em 9,26% ao mês, e a média de todas as operações de cartão para pessoas físicas ficou em 91,60% ao ano.
A terceira é a venda de seguros, assistências e proteção de compra dentro do aplicativo, cobrados por fora, em parcelas que se misturam à fatura. A quarta são os acordos com parceiros e varejistas, que financiam descontos e cashback em troca de volume de transações.
Faça a comparação em dinheiro. Quem deixa R$ 1.000 rolando um único mês no rotativo paga cerca de R$ 150,20 de juros, pela taxa média de julho de 2026. Uma anuidade de R$ 400 por ano equivale a R$ 33,33 por mês, ou seja, esse único mês custa quatro meses e meio de anuidade.
A armadilha está aí. O cartão que não cobra anuidade é o que mais depende do seu tropeço para ser rentável, porque a receita dele se concentra em quem financia a fatura. Para entender por que essa linha é tão cara, vale ler o guia sobre o rotativo do cartão de crédito.
Na prática, mais via na análise de crédito era gente escolhendo cartão pela ausência da anuidade e ignorando a taxa do contrato. A saída mais segura é olhar primeiro o custo do financiamento e só depois a tarifa fixa. Um mês ruim no rotativo devolve com juros toda a economia de anuidade do ano.
O que a regra do Banco Central permite cobrar em um cartão de crédito
A regra é mais restritiva do que a maioria das pessoas imagina, e separa os cartões em duas famílias com listas de tarifas diferentes. Isso está na Resolução CMN 3.919/2010, vigente em setembro de 2026 na versão consolidada publicada pelo Banco Central.
Cartão básico, com apenas cinco tarifas possíveis
Todo emissor é obrigado a oferecer a pessoas físicas um cartão básico, nacional ou internacional, pelo art. 10 da resolução. Na tabela anexa à norma, esse cartão admite exatamente cinco tarifas.
- Anuidade do cartão básico, cujo fato gerador é a disponibilização da rede de estabelecimentos afiliados, cobrada no máximo uma vez a cada doze meses, com parcelamento permitido.
- Fornecimento de segunda via do cartão, restrito a pedidos de reposição por perda, roubo, furto ou danificação que não sejam responsabilidade do emissor.
- Retirada em espécie na função crédito, com valores distintos para o saque feito no país e no exterior.
- Pagamento de contas usando a função crédito, como água, luz, telefone, tributos e boletos.
- Avaliação emergencial de crédito, cobrada no máximo uma vez a cada trinta dias, a pedido do cliente e por atendimento pessoal, para autorizar despesa acima do limite.
Duas vedações importam para quem compara ofertas. O art. 10, § 3º, proíbe associar o cartão básico a programas de benefícios ou recompensas. Já o § 4º exige que a anuidade do básico nacional seja inferior à do básico internacional.
Cartão diferenciado, com uma anuidade que engloba tudo
No cartão diferenciado, o art. 11 admite a cobrança de uma única tarifa, chamada anuidade diferenciada. Ela precisa englobar a rede de estabelecimentos no país e no exterior, além da disponibilização e do gerenciamento do programa de benefícios. Pelo § 1º, esse valor não pode ser igual nem inferior ao da anuidade do cartão básico internacional.
O custo que passa despercebido está fora dessas listas. O art. 5º da mesma resolução autoriza cobrança por serviços classificados como diferenciados. Entram aí o envio de mensagem automática sobre lançamentos, o plástico personalizado e a segunda via emergencial. Um cartão de anuidade zero pode cobrar por qualquer um deles sem descumprir a norma.
Guarde ainda duas datas. Pelo art. 18, o aumento de tarifa de cartão precisa ser divulgado com no mínimo 45 dias de antecedência, e o preço só sobe depois de 365 dias do último valor. Pelo art. 19, o emissor deve entregar até 28 de fevereiro um extrato consolidado do que você pagou de tarifas e de juros no ano anterior.
Um deslize frequente aqui é aceitar a expressão “sem tarifas” como sinônimo de contrato limpo. Peça a tabela que a norma obriga o emissor a publicar no site e confira item por item antes de trocar de cartão.
O que costuma vir a menos no cartão sem anuidade
O que vem a menos é previsível, porque a anuidade financia justamente os itens caros para o emissor. Quatro pontos se repetem nas ofertas de anuidade zero.
Limite inicial menor. Sem receita de tarifa, o emissor começa conservador e libera aumentos conforme o histórico de uso e pagamento. Quem precisa de folga imediata costuma se frustrar, tema do guia sobre como aumentar o limite do cartão.
Nenhum programa de recompensas, quando o cartão é básico. Isso não é escolha comercial, e sim vedação do art. 10, § 3º, da Resolução 3.919/2010. Se um cartão anunciado como sem anuidade oferece pontos, ele é um diferenciado com isenção contratual, não um básico.
Atendimento mais enxuto. Canal humano, disputa de compra e reemissão urgente costumam ser o primeiro item a encolher sem tarifa que os custeie.
Seguro viagem e coberturas ausentes. Esse item pesa para quem viaja, porque a cobertura vinculada ao cartão faz parte do que a anuidade diferenciada engloba pela norma.
E o gasto internacional, muda alguma coisa? O imposto não muda. As compras internacionais no crédito estão sujeitas a IOF de 3,50% desde o restabelecimento do decreto por decisão liminar do Supremo em julho de 2025. Em uma viagem com R$ 5.000 de gastos, isso dá R$ 175 só de imposto, antes de qualquer conversão. As diferenças entre emissores aparecem na taxa de câmbio, assunto do guia sobre cartão de crédito internacional.
Para quem viaja uma vez por ano, o ideal é somar o seguro comprado à parte antes de comemorar a anuidade zero. Para quem não sai do país, esse benefício nunca valeu o que custava.
Anuidade isenta mediante gasto mínimo e a armadilha do consumo forçado
Isenção condicionada a gasto mínimo não é anuidade zero, é anuidade com meta. Ela só compensa quando a meta cabe dentro do que você já gastaria, sem nenhum esforço para atingi-la.
O cálculo mostra o tamanho do problema. Imagine uma anuidade de R$ 400 por ano, isenta para quem gasta R$ 2.500 por mês, e um gasto natural de R$ 1.500 mensais. Para alcançar a meta, seria preciso acrescentar R$ 1.000 de consumo por mês, o que dá R$ 12.000 no ano.
Cada real de anuidade evitada custaria R$ 30 de consumo adicional. Mesmo que esse gasto extra devolvesse 1% em cashback, algo em torno de R$ 120 no ano, o saldo seguiria profundamente negativo para você.
Existe uma segunda forma de isenção, ligada a saldo investido ou a relacionamento com o banco, e ela merece a mesma desconfiança. Manter R$ 20.000 parados em aplicação de baixo rendimento para ganhar isenção de R$ 400 sai caro. Esse dinheiro renderia cerca de R$ 2.780 brutos em doze meses a 100% do CDI, que estava em 13,90% ao ano em setembro de 2026. Descontado o imposto de renda de 17,5% da faixa de 181 a 360 dias, sobrariam aproximadamente R$ 2.293.
Leia a cláusula de isenção olhando três pontos, que são o valor da meta, o que conta como gasto elegível e o prazo de apuração. Compras parceladas, saques e pagamento de contas costumam ficar fora da base, e isso derruba a meta de quem achou que já tinha atingido.
Muita gente trata o gasto mínimo como detalhe do contrato, e quase sempre está enganada, porque ele muda o consumo o ano inteiro. Se a meta exige comprar o que você não compraria, a resposta honesta é trocar de cartão.
Como calcular o ponto de equilíbrio entre anuidade e benefício
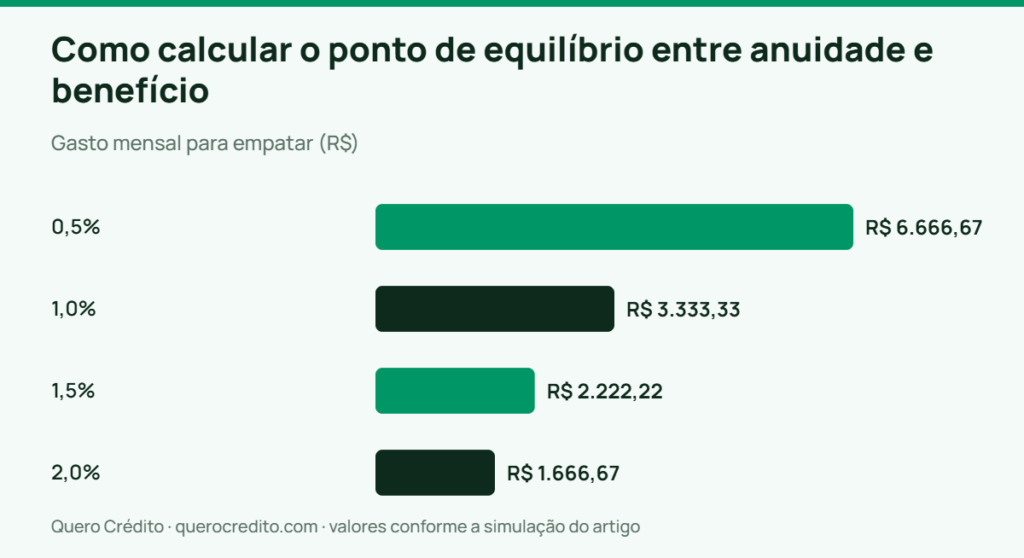
A fórmula tem uma linha só. O gasto mensal de equilíbrio é a anuidade dividida por doze vezes o retorno efetivo do programa. Retorno efetivo é o que você converte em dinheiro ou em resgate usado, não o percentual do anúncio.
Simulação calculada em 12 de setembro de 2026, com anuidade de R$ 400 por ano. Os percentuais são hipóteses de cálculo, não ofertas de mercado.
| Retorno efetivo do cartão | Gasto mensal para empatar | Gasto anual para empatar |
|---|---|---|
| 0,5% | R$ 6.666,67 | R$ 80.000,00 |
| 1,0% | R$ 3.333,33 | R$ 40.000,00 |
| 1,5% | R$ 2.222,22 | R$ 26.666,67 |
| 2,0% | R$ 1.666,67 | R$ 20.000,00 |
Com programa de pontos a conta exige um passo a mais, porque o acúmulo costuma ser medido em dólar. A cotação de venda em 11 de setembro de 2026 era de R$ 5,0918, segundo o Banco Central. Com acúmulo de 1 ponto por dólar, um gasto de R$ 3.000 mensais gera cerca de 7.070 pontos por ano.
| Gasto mensal | Cashback de 1% | Pontos resgatados a R$ 0,02 | Pontos resgatados a R$ 0,03 |
|---|---|---|---|
| R$ 1.000 | −R$ 280,00 | −R$ 352,87 | −R$ 329,30 |
| R$ 2.000 | −R$ 160,00 | −R$ 305,73 | −R$ 258,60 |
| R$ 3.000 | −R$ 40,00 | −R$ 258,60 | −R$ 187,89 |
| R$ 5.000 | +R$ 200,00 | −R$ 164,33 | −R$ 46,49 |
| R$ 8.000 | +R$ 560,00 | −R$ 22,92 | +R$ 165,62 |
Os valores são o resultado líquido do ano, já descontada a anuidade de R$ 400. A tabela é desconfortável para quem gosta de pontos. O ponto resgatado a 2 centavos equivale a um retorno de apenas 0,393% do gasto, e nesse patamar a anuidade só se paga acima de R$ 8.486 por mês.
O preço oculto do programa é a conversão que você mesmo aplica sem perceber. Pontos vencidos, resgate mínimo elevado e transferência que só compensa em promoção derrubam o retorno efetivo, tema do guia sobre programas de pontos e milhas.
Uma conduta prudente é fazer a conta ao contrário. Pegaria o que recebi de benefício nos últimos doze meses, em dinheiro ou em resgate usado, e compararia com o que paguei de anuidade. Se o saldo for negativo, o cartão pago perdeu, e nenhum argumento de status resolve isso.
Quando pagar anuidade é a decisão certa
Pagar anuidade faz sentido em quatro situações, e todas passam por números. O cartão pago precisa entregar, em benefício efetivamente usado, mais do que cobra.
- Quando o seu gasto supera o ponto de equilíbrio com folga. Um cartão com retorno de 1,5% e anuidade de R$ 400 empata com um gratuito de 0,5% em R$ 3.333 por mês. Com R$ 5.000 mensais, o pago devolve R$ 500 líquidos contra R$ 300 do gratuito.
- Quando você usa um benefício que precisaria comprar à parte. Seguro viagem, proteção de compra e assistência residencial só entram na conta se você de fato aciona a cobertura.
- Quando a isenção por relacionamento não custa nada. Se o salário já cai naquela instituição e o saldo exigido é dinheiro que ficaria ali de qualquer jeito, a isenção é real.
- Quando o limite ou a aceitação internacional fazem diferença concreta no seu padrão de compra e o cartão básico não entrega isso.
Fora dessas quatro situações, a anuidade é custo fixo sem contrapartida. Pagar por um benefício guardado para usar algum dia é o caso mais claro de desperdício, porque benefício não usado vale zero na conta do fim do ano.
O critério de comparação vai além da tarifa. A metodologia completa está no guia sobre como escolher o melhor cartão de crédito para o seu perfil, porque limite, taxa e programa entram na mesma balança.
Não é raro ver gente pagando anuidade de um padrão de consumo que não vive. A pessoa escolheu o cartão pelo gasto que pretendia ter, mudou de vida e continuou pagando. Reveja essa escolha uma vez por ano, quando chegar o extrato consolidado de fevereiro.
O custo que faz a anuidade virar detalhe no fim do ano
Nenhuma anuidade se compara ao custo de financiar a fatura. Por isso a pergunta sobre tarifa perde importância diante da pergunta sobre como você paga o cartão todo mês.
A regra do Banco Central limita o tempo de exposição. Pela Resolução CMN 4.549/2017, o saldo não pago fica no rotativo só até o vencimento da fatura seguinte. Passados esses trinta dias, ele migra para um parcelamento em condições mais vantajosas. Os arts. 2º-A a 2º-D da mesma resolução regulamentam o teto do art. 28 da Lei 14.690/2023, pelo qual juros e encargos não podem ultrapassar o valor original da dívida.
Veja o estrago com números. Simulação de 12 de setembro de 2026, com as taxas médias de julho de 2026 divulgadas pelo Banco Central, sobre um saldo de R$ 3.000 não pago.
| Etapa | Valor |
|---|---|
| Um mês no rotativo a 15,02% ao mês | R$ 450,60 de juros |
| Saldo migrado para parcelamento | R$ 3.450,60 |
| 12 parcelas a 9,26% ao mês | R$ 488,21 cada |
| Total pago ao fim do ciclo | R$ 5.858,50 |
| Juros e encargos totais | R$ 2.858,50 |
Esses R$ 2.858,50 equivalem a mais de sete anuidades de R$ 400. E repare no detalhe que quase ninguém percebe, porque os juros do exemplo chegam a 95,3% do valor original, ficando logo abaixo do teto legal sem ultrapassá-lo.
A armadilha é achar que o teto protege o bolso, porque ele apenas impede que a dívida mais que dobre. O caminho seguro continua sendo pagar a fatura integral, e o guia sobre como usar o cartão de crédito a seu favor mostra como organizar o ciclo.
Minha posição é direta. Quem financia a fatura com alguma frequência deveria escolher o cartão pela taxa do contrato, não pelo programa de pontos. Nenhum cashback de 1% ou 2% compensa juros de dois dígitos ao mês.
O que o cartão sem anuidade faz pelo seu histórico de crédito
Ele ajuda, desde que a fatura seja paga em dia, porque o histórico de pagamento é o item de maior peso nos modelos de pontuação. A ausência de anuidade não atrapalha nem beneficia a nota por si só.
Desde janeiro de 2025, o Serasa Score é calculado por seis pilares. Pagamentos pesam 29%, experiência de mercado 24%, dívidas 21%, buscas por crédito 12%, dados cadastrais 8% e contratos 6%. A escala segue de 0 a 1.000 pontos, e a Serasa informou média nacional de 548 pontos em abril de 2025.
Nesse desenho, um cartão simples usado com regularidade e quitado no vencimento alimenta dois pilares, que são pagamentos e experiência de mercado. É a forma mais barata de construir histórico.
O risco está em dois movimentos comuns. Pedir vários cartões em sequência acumula consultas e mexe no pilar de buscas por crédito, que vale 12% da nota. Cancelar o cartão mais antigo encurta o tempo de relacionamento registrado, e é esse tempo que o modelo lê como experiência de mercado.
Um exemplo ajuda. Quem tem cartão de sete anos com anuidade e abre outro sem anuidade costuma sair ganhando se mantiver os dois ativos, usando o antigo para uma despesa pequena e recorrente.
O mais prudente é manter o cartão antigo aberto por pelo menos um ciclo completo antes de decidir o cancelamento. Usaria esse tempo para ler a fatura linha a linha, como mostra o guia sobre como ler cada linha da fatura.
Perguntas frequentes sobre cartão sem anuidade
Cartão sem anuidade pode cobrar outras tarifas?
Pode. A Resolução CMN 3.919/2010 permite ao cartão básico cobrar segunda via, retirada em espécie, pagamento de contas na função crédito e avaliação emergencial de crédito. O art. 5º ainda autoriza tarifa por serviços diferenciados, como mensagem automática sobre lançamentos e plástico personalizado.
O emissor pode voltar a cobrar anuidade de um cartão que era isento?
Pode, desde que cumpra o aviso prévio. O art. 18 da Resolução 3.919/2010 exige divulgação com no mínimo 45 dias de antecedência para tarifas de cartão, e o preço só sobe depois de 365 dias do último valor. Quando a isenção depende de gasto mínimo, a cobrança volta no mês em que a meta não é atingida, sem configurar aumento de tarifa.
Cartão sem anuidade costuma vir com limite menor?
Na maioria dos casos, sim, porque o emissor tem menos receita fixa para sustentar o risco e prefere abrir devagar. O limite cresce conforme o histórico de uso e pagamento. O art. 3º da Resolução 4.549/2017 manda incluir os valores financiados na fatura na avaliação de risco que define esse limite.
Vale a pena ter um cartão sem anuidade e outro com anuidade ao mesmo tempo?
Vale quando cada um tem função clara e as duas faturas cabem no seu controle. O cartão pago concentra o gasto que gera benefício, e o gratuito serve de reserva e de histórico. O problema começa quando a pessoa perde a noção do total gasto entre dois vencimentos.
Como descubro quanto paguei de anuidade e de juros no ano passado?
Pelo extrato consolidado anual. O art. 19 da Resolução 3.919/2010 obriga a instituição a disponibilizar, até 28 de fevereiro, um demonstrativo mês a mês de tarifas e juros do ano anterior. É o documento mais honesto para decidir se o cartão pago valeu a pena.
Como decidir antes da próxima cobrança da sua anuidade
Para a maioria das pessoas, o cartão sem anuidade é a escolha certa, e o motivo é aritmético. Com gasto mensal abaixo de R$ 3.000 e retorno realista de 1%, nenhuma anuidade de R$ 400 se paga. A diferença fica no seu bolso em vez de virar pontos que talvez nem sejam resgatados.
A resposta muda quando três condições aparecem juntas, que são gasto acima do ponto de equilíbrio, benefício usado de verdade e fatura paga integralmente. Faltando qualquer uma delas, o cartão pago vira custo fixo disfarçado de vantagem. E quem financia a fatura com frequência nem deveria discutir anuidade, e sim a taxa do contrato.
Comece por um exercício de quinze minutos. Abra o extrato consolidado de tarifas do ano passado, some o que pagou de anuidade, some o que recebeu de cashback ou resgatou em pontos e compare os dois números. Se o resultado for negativo, peça o cancelamento da anuidade ou a migração para um cartão básico, que todo emissor é obrigado a oferecer. Para comparar alternativas com critério, comece pela nossa página de cartão de crédito.
Este conteúdo é informativo e educacional e não constitui recomendação de produto financeiro, consultoria de crédito ou orientação individualizada. A escolha entre um cartão sem anuidade e um cartão com tarifa depende do seu gasto mensal, do seu histórico de pagamento e dos benefícios que você realmente usa. Confirme tarifas, regras de isenção e taxas diretamente na instituição emissora antes de contratar ou cancelar.