Para uma reforma, o cartão só ganha no parcelamento realmente sem juros e pago dentro do mês. Fora disso, o empréstimo pessoal sai mais barato, e o consignado ou o crédito com garantia de imóvel saem muito mais. Em julho de 2026 o parcelamento da fatura custava 189,3% ao ano, contra 110,95% do crédito pessoal.
A reforma quase nunca começa errada. Ela começa com um orçamento de R$ 25 mil, um piso escolhido e a promessa de que fica pronta em seis semanas.
O erro aparece no meio do caminho, quando o encanamento antigo aparece atrás da parede e o eletricista pede mais. Aí o material vai para o cartão, o pedreiro recebe por Pix e a fatura chega maior do que o salário.
Este guia compara as sete vias reais de pagar uma obra com os números de 2026. Você vai ver quanto cada uma custa em reais e onde está o juro escondido do parcelamento da loja. E como montar o orçamento para não terminar a reforma dentro do rotativo.
Neste artigo
- Quanto custa cada forma de pagar uma reforma de R$ 25 mil
- Quando usar a reserva de emergência para pagar a obra
- O parcelamento sem juros do cartão vale mesmo a pena
- Por que pagar a obra com juros do cartão é o pior caminho
- Empréstimo pessoal, CDC de material ou consignado para a reforma
- O erro de começar a obra sem orçamento fechado
- O que o parcelamento longo faz com uma obra que se desgasta
- Quando a reforma se paga e quando ela é só consumo
- Perguntas frequentes sobre empréstimo para reforma
- Por onde começar a sua reforma amanhã
Quanto custa cada forma de pagar uma reforma de R$ 25 mil
Uma reforma de R$ 25 mil custa R$ 25 mil no parcelamento sem juros e R$ 29.607,73 no crédito com garantia de imóvel. No empréstimo pessoal em 24 meses, sobe para R$ 49.678,65, e no parcelamento da fatura do cartão chega a R$ 63.091,91.
As premissas têm data-base de 12 de setembro de 2026. Sistema Price, prazo de 24 meses nas linhas de crédito e de 12 meses no cartão sem juros, sem IOF e sem tarifas. As taxas vêm das estatísticas de taxas de juros do Banco Central de julho de 2026 e, no home equity, da faixa praticada pelo mercado. É uma simulação, não uma oferta.
| Via de pagamento | Taxa | Prazo | Parcela | Total pago |
|---|---|---|---|---|
| Reserva própria | sem juros | à vista | R$ 25.000,00 | R$ 25.000,00 |
| Cartão sem juros | 0% a.m. | 12 meses | R$ 2.083,33 | R$ 25.000,00 |
| Home equity | 1,4% a.m. | 24 meses | R$ 1.233,66 | R$ 29.607,73 |
| Consignado do INSS | 1,82% a.m. | 24 meses | R$ 1.294,98 | R$ 31.079,51 |
| CDC de material | 5,96% a.m. | 24 meses | R$ 1.984,62 | R$ 47.630,84 |
| Empréstimo pessoal | 6,42% a.m. | 24 meses | R$ 2.069,94 | R$ 49.678,65 |
| Parcelamento da fatura | 9,26% a.m. | 24 meses | R$ 2.628,83 | R$ 63.091,91 |
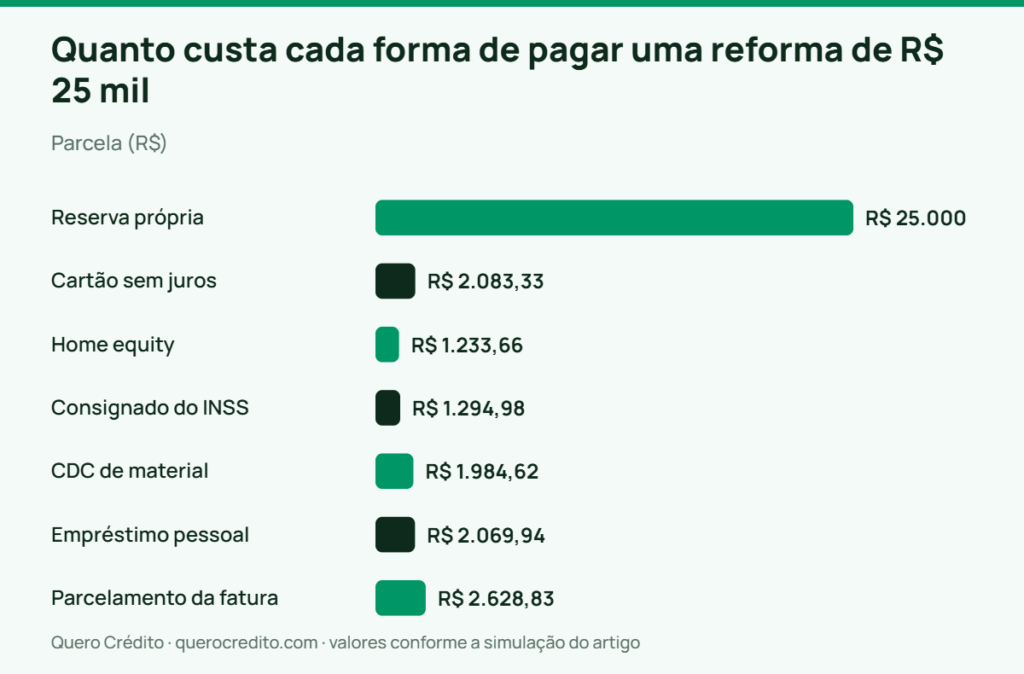
A distância entre a primeira e a última linha é de R$ 38 mil, mais de uma reforma inteira. E note que a parcela engana. O parcelamento da fatura em 24 meses tem prestação de R$ 2.628,83, apenas 27% maior que a do empréstimo pessoal, mas custa R$ 13,4 mil a mais no total.
As taxas usadas são médias de mercado, e a sua proposta pode ser melhor ou pior. Em julho de 2026, segundo o Banco Central, o crédito pessoal não consignado ficou em 6,42% ao mês e o consignado do INSS em 1,82% ao mês. O parcelamento da fatura do cartão ficou em 9,26% ao mês. A linha de aquisição de outros bens, onde entra boa parte do CDC de material de construção, ficou em 5,96% ao mês.
Com frequência, o problema é a obra pagar essas vias todas ao mesmo tempo, sem ninguém somar. Um pouco no cartão, um pouco no crédito da loja e o resto num empréstimo às pressas no final. O mais seguro é decidir a fonte do dinheiro antes de contratar o primeiro serviço. Depois compare as propostas pelo Custo Efetivo Total, que é o número que inclui tarifas, IOF e seguros.
Quando usar a reserva de emergência para pagar a obra
Pagar à vista com dinheiro próprio é sempre a via mais barata, mas usar a reserva de emergência para reforma raramente compensa. A reserva existe para desemprego, doença e conserto urgente, e uma obra planejada não é nenhuma dessas coisas.
O custo real de pagar à vista é o rendimento que você deixa de ganhar. Em setembro de 2026, com o CDI em 13,90% ao ano, R$ 25 mil aplicados rendem cerca de R$ 3.475 brutos em doze meses. Descontado o Imposto de Renda de 20% da faixa de 181 a 360 dias, sobram perto de R$ 2.780 líquidos. Esse é o preço de usar o próprio dinheiro, e ele é dez vezes menor que os R$ 24.678 de juros do empréstimo pessoal na simulação.
A conta muda quando o saque esvazia a reserva. Segundo a 9ª edição do Raio X do Investidor Brasileiro, da ANBIMA, divulgada em abril de 2026, 31% dos brasileiros não têm nenhuma reserva financeira. Entre os que têm, 43% esgotariam o dinheiro em até seis meses. Quem tira a obra da reserva entra nesse grupo e financia o próximo imprevisto no cartão.
O caminho intermediário costuma ser o melhor. Use o dinheiro guardado para a parte da obra que não pode esperar e mantenha intactos pelo menos três meses de despesas essenciais. Se a reserva não chegar a isso, o guia sobre quanto guardar e onde deixar o dinheiro mostra como dimensionar antes de decidir.
Para a maioria, o ideal é tratar a reserva como intocável e adiar a obra em três ou seis meses, juntando o valor. Adiar uma reforma estética custa espera, enquanto financiá-la a 6,42% ao mês custa quase o valor da obra de novo. Quem não consegue esperar por uma reforma estética também não vai conseguir pagar 24 parcelas dela.
O parcelamento sem juros do cartão vale mesmo a pena
O parcelamento sem juros é a via mais barata depois do dinheiro próprio, com uma condição. Ele só é realmente sem juros quando o preço parcelado é igual ao preço à vista com desconto, e quando a parcela cabe na fatura paga integralmente todo mês.
O teste é simples de fazer no balcão. Pergunte o preço à vista no Pix e o preço em doze vezes. Se o material sai por R$ 22.500 à vista e por R$ 25 mil em 12x, o parcelamento embute R$ 2.500 de custo. Calculei a taxa implícita desse fluxo, e ela equivale a 1,66% ao mês, ou 21,83% ao ano. Isso é mais barato que qualquer empréstimo da tabela anterior, mas não é zero.
O segundo custo do parcelamento sem juros é invisível e aparece depois. Uma obra de R$ 25 mil em 12x ocupa R$ 25 mil do seu limite por um ano inteiro. Se o seu limite total é de R$ 30 mil, você fica com R$ 5 mil de folga para mercado, farmácia e imprevisto. É aí que a fatura seguinte estoura e o rotativo entra.
Existe ainda o problema da concentração de vencimentos. Material de construção costuma ser comprado em várias etapas, e cada compra parcelada vira uma linha nova na mesma fatura. Três compras de R$ 8 mil em 10x somam R$ 2.400 por mês, e ninguém percebe isso no ato de cada uma.
Não caia na tentação de olhar a parcela e não o limite comprometido. O ideal é somar todas as parcelas futuras antes de passar o cartão e só usar o parcelamento sem juros até a metade do limite disponível. Vale também negociar o desconto à vista e pagar com o empréstimo mais barato, porque um desconto de 10% derruba o custo de qualquer linha de crédito.
Por que pagar a obra com juros do cartão é o pior caminho
O cartão com juros é a via mais cara porque as duas linhas que sobram depois da fatura não paga estão entre as mais caras do sistema financeiro. Em julho de 2026, segundo o Banco Central, o rotativo custava 436,2% ao ano e o parcelamento da fatura, 189,3% ao ano.
A mecânica do rotativo agrava o problema. Pela Resolução CMN 4.549/2017, o saldo não pago só pode ficar no rotativo até o vencimento da fatura seguinte, cerca de 30 dias. Depois disso a instituição precisa migrar a dívida para um parcelamento em condições mais vantajosas. Parece uma proteção, e é, mas a taxa do parcelamento da fatura continua altíssima perto de qualquer alternativa.
Em números, R$ 25 mil deixados no rotativo a 15,02% ao mês viram R$ 38.041,72 em três meses, com R$ 13 mil de juros. Existe um limite para esse estrago desde 2024. O artigo 28 da Lei 14.690/2023 determina que o total de juros e encargos do rotativo e do parcelamento da fatura não pode ultrapassar o valor original da dívida. Na prática, a dívida de R$ 25 mil não passa de R$ 50 mil, o que é uma trava, não um alívio.
O dado de comportamento confirma o risco. Em agosto de 2026, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor da CNC, 82% das famílias brasileiras estavam endividadas e 29,9% tinham contas em atraso. Em julho, o cartão de crédito aparecia em 85,3% das dívidas. A obra financiada no cartão não é um caso raro, é o caso comum.
Boa parte das pessoas acha que o rotativo é um empréstimo de emergência, e quase sempre está enganada. Ele é o preço de não ter decidido a fonte do dinheiro antes. Se a fatura da obra já estourou, troque essa dívida por uma linha mais barata hoje mesmo. O passo a passo está em como fugir do rotativo do cartão.
Empréstimo pessoal, CDC de material ou consignado para a reforma
Entre as linhas com juros, a ordem de preferência é consignado, depois CDC de material e depois empréstimo pessoal. O consignado ganha de longe, porque o desconto em folha derruba o risco do banco e a taxa cai para cerca de um quarto da cobrada sem garantia.
O consignado do INSS custava 1,82% ao mês em julho de 2026, contra 6,42% do crédito pessoal. Na obra de R$ 25 mil em 24 meses, isso significa R$ 31.079,51 contra R$ 49.678,65, uma diferença de R$ 18,6 mil. O acesso é restrito a aposentados, pensionistas, servidores e empregados com carteira assinada, e o desconto obrigatório em folha é justamente o que torna a linha barata e perigosa. Quem quiser entender os limites de margem encontra o detalhamento em crédito consignado do INSS.
O CDC de material é o crédito da loja, amarrado à compra. A série de aquisição de outros bens do Banco Central, que é o melhor espelho oficial dessa linha, ficou em 5,96% ao mês em julho de 2026. A vantagem é a aprovação rápida no próprio balcão. A desvantagem é que o dinheiro só serve para aquele material, e a taxa varia muito conforme a loja e a financeira parceira. A diferença de mecânica entre essa linha e o crédito livre está explicada em diferença entre CDC e crédito pessoal.
O empréstimo pessoal é o mais caro dos três e o mais flexível, porque paga material, mão de obra e imprevisto. Ele também carrega o IOF de pessoa física do artigo 7º do Decreto 6.306/2007. São 0,0082% ao dia sobre cada parcela do principal, limitados a 365 dias, mais o adicional fixo de 0,38%. Isso adiciona cerca de 3% ao custo e costuma ser descontado do valor liberado.
O home equity aparece na tabela como referência, e em uma obra de R$ 25 mil ele quase nunca fecha a conta. Avaliação do imóvel, cartório e seguros são custos fixos que não encolhem com o valor do crédito, então em contratos pequenos eles corroem a vantagem da taxa. Para obras grandes, acima de R$ 100 mil, a comparação muda, e ela está feita em empréstimo com garantia de imóvel.
Um padrão recorrente é a pessoa aceitar a primeira linha oferecida na loja. O recomendável é pedir três propostas com o CET anual por escrito. Comece pela instituição em que você recebe salário ou benefício, que costuma dar a taxa mais baixa para o mesmo CPF.
O erro de começar a obra sem orçamento fechado
Começar sem orçamento fechado é o que transforma uma reforma barata em dívida cara. A regra de sobrevivência é simples de aplicar, porque basta reservar de 20% a 30% do valor orçado para imprevistos antes de contratar qualquer coisa.
Em uma obra orçada em R$ 25 mil, isso significa separar de R$ 5.000 a R$ 7.500 e trabalhar com um teto real de R$ 30.000 a R$ 32.500. Essa margem não é pessimismo. Reforma mexe em parede, piso e instalação antiga, e o que está escondido só aparece depois que a obra começa. Quem não reserva essa fatia paga o imprevisto na modalidade que estiver à mão, que quase sempre é o cartão.
O orçamento fechado tem quatro elementos, e os quatro precisam estar no papel antes do primeiro dia de obra.
- Escopo detalhado por ambiente. Liste cômodo por cômodo o que será feito, com metragem. Escopo vago é o que permite o famoso “já que estamos aqui”, que é o maior gerador de custo extra em reforma.
- Orçamento de material com três cotações. Peça preço à vista no Pix e preço parcelado em cada loja. A diferença entre os dois revela o juro embutido e muda a decisão de como pagar.
- Contrato de mão de obra com valor e prazo. Defina forma de pagamento por etapa concluída, nunca tudo adiantado. Pagamento por etapa é a única alavanca real que o dono da obra tem quando o serviço atrasa.
- Margem de 20% a 30% separada em conta apartada. Deixe esse valor em aplicação de liquidez diária e só use para imprevisto de obra. Se sobrar no final, ele volta a ser reserva.
Existe ainda o custo do dinheiro parado, que quase ninguém calcula. Pegar os R$ 25 mil no primeiro dia e usar o último terço só no terceiro mês significa pagar juros sobre um dinheiro que ficou na conta. Quando a obra tem etapas claras, contratar o crédito por etapa sai mais barato do que contratar tudo de uma vez.
O deslize mais caro nessa fase é começar a obra com o orçamento de material fechado e o de mão de obra aberto. A mão de obra costuma ser a metade do custo e é a parte que mais varia. Faz sentido não quebrar a primeira parede sem os dois números fechados e a margem separada. Um orçamento familiar atualizado ajuda a ver quanto de parcela realmente cabe.
O que o parcelamento longo faz com uma obra que se desgasta
Esticar o prazo derruba a parcela e multiplica o total pago, e em reforma isso é pior do que em outros bens. A obra se desgasta com o uso, e em cinco anos boa parte do acabamento já precisa de manutenção enquanto você ainda paga por ele.
Os números mostram o tamanho do efeito. A obra de R$ 25 mil no empréstimo pessoal a 6,42% ao mês custa R$ 36.611,61 em 12 parcelas, R$ 49.678,65 em 24 e R$ 98.659,08 em 60. Ao esticar de 12 para 60 meses, a parcela cai de R$ 3.050,97 para R$ 1.644,32, quase a metade. O total pago quase triplica, e você termina devolvendo quase quatro vezes o valor da obra.
Há uma diferença importante entre reforma e imóvel. O imóvel tende a acompanhar a inflação no longo prazo, enquanto pintura, revestimento e marcenaria se desgastam. Um armário planejado financiado em 60 meses chega ao fim do contrato com dobradiça folgada e porta desalinhada. Você paga a última parcela de algo que já precisa de conserto.
A exceção fica com as obras estruturais e de infraestrutura. Troca de rede elétrica, impermeabilização de laje e substituição de tubulação antiga duram décadas e evitam um dano maior e mais caro. Nesses casos, um prazo mais longo se justifica, porque o benefício acompanha o contrato.
Para a maioria, a saída mais segura é escolher o menor prazo cuja parcela caiba com folga no orçamento, e não o maior prazo cuja parcela caiba no limite. O teste é olhar o mês mais apertado do ano, que costuma ser janeiro com IPTU e material escolar. Se a parcela não couber lá, ela está grande demais para os outros onze meses também.
Quando a reforma se paga e quando ela é só consumo
A reforma se paga em três situações. São elas a economia recorrente de energia ou água, a valorização real do imóvel para venda ou aluguel e a prevenção de um dano maior. Fora dessas três, ela é consumo, e consumo financiado a 6,42% ao mês é uma decisão cara.
A economia recorrente é a mais fácil de medir. Troca de chuveiro, isolamento, telha térmica e aquecimento solar reduzem a conta todo mês. Basta dividir o custo da obra pela economia mensal estimada para saber em quantos meses ela se paga. Se o retorno demora mais que o prazo do financiamento, a obra não se pagou, apenas trocou de bolso.
A valorização só conta quando existe intenção real de vender ou alugar. Reforma de cozinha e banheiro costuma ter o melhor retorno percebido, e acabamento de luxo em imóvel de padrão médio raramente volta no preço. Se não há intenção de vender, a valorização é um número no papel que não entra no seu orçamento.
A prevenção de dano é a mais subestimada e a que mais justifica crédito. Infiltração que compromete estrutura, fiação antiga em imóvel com muitos aparelhos e telhado com vazamento pioram com o tempo e custam muito mais caro depois. Aqui a comparação não é entre obra e nenhuma obra, e sim entre consertar agora ou consertar em dobro depois.
O resto é consumo, e consumo não é errado desde que seja pago como consumo. Pintar a casa antes do Natal ou trocar o piso porque cansou são escolhas legítimas, e o lugar delas é no dinheiro guardado ou no parcelamento realmente sem juros. Há quem acredite que toda reforma “valoriza o imóvel”, mas a valorização depende do mercado da região e não da nota fiscal da obra.
Perguntas frequentes sobre empréstimo para reforma
Vale a pena usar o cheque especial para cobrir o fim da obra?
Não. Em julho de 2026, segundo o Banco Central, o cheque especial custava em média 137,3% ao ano, bem acima do empréstimo pessoal. O limite tem teto de 8% ao mês desde 2020, o que ainda é muito caro para uma obra. Se a obra estourou, o caminho é uma linha parcelada com prazo e parcela definidos, não o limite da conta.
Consigo um empréstimo mais barato dizendo que é para reforma?
Em geral não, porque o empréstimo pessoal tem finalidade livre e a taxa depende do seu risco de crédito, não do destino do dinheiro. As linhas com taxa menor são as que têm garantia ou desconto em folha, como o consignado e o crédito com garantia de imóvel. Algumas instituições têm linhas específicas de material de construção, e vale perguntar pela taxa delas.
Posso parcelar a mão de obra do pedreiro no cartão?
Pode, por meio de maquininha ou link de pagamento, e o custo depende de quem paga a taxa da operadora. Muitos prestadores repassam de 3% a 5% ao cliente nas vendas parceladas, o que encarece o serviço. Compare esse acréscimo com o desconto que o mesmo prestador daria no pagamento à vista por Pix.
O que acontece se eu atrasar a parcela do empréstimo da reforma?
A instituição pode cobrar juros de mora, multa de até 2% pelo Código de Defesa do Consumidor e registrar a inadimplência nos birôs de crédito após o prazo de aviso. O registro reduz o score e dificulta crédito novo por até cinco anos. Procurar o credor antes do vencimento costuma render carência ou renegociação, e depois de 60 dias a conversa fica bem mais difícil.
Vale a pena antecipar o saque-aniversário do FGTS para reformar?
Depende do custo e da sua situação, porque a antecipação é um empréstimo com garantia do saldo do FGTS e tem juros. Ela costuma sair mais barata que o cartão e mais cara que o consignado, e compromete os saques anuais dos anos seguintes. Quem adere ao saque-aniversário e é demitido sem justa causa recebe apenas a multa rescisória de 40%, sem acesso ao saldo da conta.
Por onde começar a sua reforma amanhã
Para a maioria das pessoas a ordem certa é a mesma, e ela não começa no banco. Feche o orçamento com escopo, três cotações de material e contrato de mão de obra, separe a margem de 20% a 30% e só então escolha a fonte do dinheiro. Se o valor couber no que você tem guardado sem tocar em três meses de despesas, pague à vista e negocie desconto. Se não couber, use o parcelamento realmente sem juros até a metade do seu limite e financie o resto na linha mais barata a que você tem acesso.
A conclusão muda conforme o tipo de obra. Reforma estética sem urgência merece espera, porque adiar custa tempo e financiar custa quase o valor da obra outra vez. Obra que evita dano maior justifica crédito, e aí o prazo pode ser um pouco mais longo, desde que a parcela caiba no mês mais apertado do ano.
O primeiro passo prático é anotar as parcelas que você já paga hoje e somar a nova. Se o total passar de um terço da renda líquida, reduza o escopo da obra antes de reduzir a parcela pelo prazo. Depois disso, peça três propostas com o CET anual por escrito e compare as opções da categoria de empréstimo pessoal antes de assinar qualquer coisa.
Este conteúdo é informativo e educacional e não considera a sua renda, as suas dívidas nem o estado do seu imóvel. Ele não constitui recomendação de crédito, consultoria financeira ou orientação sobre obras. A escolha entre pagar a reforma à vista, no cartão ou com empréstimo depende do seu orçamento e do tipo de obra, e vale conversar com a própria instituição credora e com um profissional habilitado antes de decidir.