A diferença entre CDC e crédito pessoal está na destinação e na garantia. O CDC financia um bem específico, que fica alienado à instituição até a quitação, e por isso cobra juros menores. O crédito pessoal cai livre na sua conta, sem destinação e sem garantia, e custa bem mais caro.
Você entrou na loja para comprar móveis planejados de R$ 15.000 e saiu com três propostas de crédito na mão, todas com nomes diferentes. Uma é CDC, outra é crédito pessoal, e a terceira é o parcelamento no cartão.
A escolha entre elas muda o que você paga por mês e o que acontece se um dia a parcela não couber. Em julho de 2026, segundo o Banco Central, o crédito pessoal com garantia real saiu a 2,05% ao mês, enquanto o sem garantia ficou em 7,19% ao mês.
Antes de seguir, um aviso sobre a sigla. Neste artigo, CDC significa Crédito Direto ao Consumidor, e não Código de Defesa do Consumidor, que aparece aqui sempre escrito por extenso.
Você vai ver o que separa as duas modalidades e quanto custa cada uma na prática. Também vai entender quem perde o quê na inadimplência e qual armadilha se esconde atrás do parcelamento da loja.
Neste artigo
- Qual é a diferença entre CDC e crédito pessoal
- Por que o CDC tem juros menores que o crédito pessoal
- Quem concede cada modalidade e por que isso importa
- Simulação de um bem de R$ 15.000 pelas duas vias
- O que acontece se você deixar de pagar em cada modalidade
- Quando o CDC é a melhor escolha
- Quando o crédito pessoal é a melhor escolha
- A armadilha do parcelamento da loja e do CDC embutido na compra
- Perguntas frequentes sobre CDC e crédito pessoal
- Como decidir antes de assinar o contrato
Qual é a diferença entre CDC e crédito pessoal
O CDC, ou Crédito Direto ao Consumidor, é um financiamento amarrado à compra de um bem ou serviço determinado. O crédito pessoal é um empréstimo de livre destinação, em que o dinheiro entra na sua conta e você decide o que fazer com ele.
Essa diferença de destinação puxa três consequências práticas. No CDC, o valor costuma ir direto para o vendedor, e não para você. O bem financiado fica em garantia, normalmente por alienação fiduciária, o que significa que a propriedade só passa para o seu nome quando a última parcela é paga. No crédito pessoal, não existe bem vinculado, e a instituição fica com a sua promessa de pagamento e nada mais.
A tabela abaixo resume o que muda de um lado para o outro.
| Característica | CDC | Crédito pessoal |
|---|---|---|
| Destinação | vinculada a um bem ou serviço | livre |
| Garantia | o próprio bem, em alienação fiduciária | em regra, nenhuma |
| Para onde vai o dinheiro | direto para o vendedor | para a sua conta |
| Quem costuma conceder | financeira ligada à loja, banco parceiro ou correspondente | banco ou instituição onde você tem conta |
| Juro médio PF em julho/2026 | 2,05% ao mês com garantia real | 7,19% ao mês sem garantia |
| Risco na inadimplência | perda do bem por busca e apreensão ou leilão | cobrança, negativação e execução judicial |
Há um ponto que confunde muita gente. Nem todo crédito oferecido na loja é CDC de verdade, porque algumas operações são crédito pessoal com o nome comercial de financiamento, sem bem nenhum em garantia. Se o contrato não cita alienação fiduciária nem identifica o bem, você está no crédito pessoal, ainda que a taxa anunciada seja parecida.
Na prática, mais vi em análise de crédito foi cliente assinando um CDC achando que estava comprando à vista com desconto. A pergunta que resolve a dúvida em dez segundos é simples, e ela é sobre a propriedade do bem até a última parcela.
Por que o CDC tem juros menores que o crédito pessoal
O CDC custa menos porque a garantia reduz a perda esperada de quem empresta. Quando existe um bem que o credor consegue retomar e vender, a probabilidade de recuperar o dinheiro sobe, e o preço do crédito cai.
Os números do Banco Central mostram o tamanho desse desconto. Em julho de 2026, segundo as estatísticas de juros do Banco Central, o crédito pessoal com garantia real para pessoas físicas ficou em 2,05% ao mês, ou 27,58% ao ano. O crédito pessoal sem garantia, na mesma data, ficou em 7,19% ao mês, ou 130,11% ao ano.
A distância é de mais de três vezes na taxa mensal. Na linha de aquisição de veículos, que é o CDC clássico do mercado brasileiro, a média de julho de 2026 foi de 1,98% ao mês, ou 26,52% ao ano. Quem financia um carro com o próprio carro em garantia paga menos de um terço do juro cobrado de quem pega dinheiro livre.
Vale entender o que a garantia não faz. Ela não elimina a análise de crédito, não garante aprovação e não impede que a instituição cobre tarifas e seguros por fora da taxa. Um CDC com taxa baixa e tarifa alta pode terminar mais caro do que parece, e quem revela isso é o Custo Efetivo Total, não o juro anunciado.
Para quem vai comprar um bem durável, faz mais sentido sempre pedir as duas simulações na mesma conversa, a do CDC e a do crédito pessoal, com o mesmo prazo. A diferença que aparece na tela é o preço que você paga pela liberdade de usar o dinheiro como quiser. Quem quiser aprofundar a lógica da garantia encontra o mapa completo no artigo sobre empréstimo pessoal com garantia ou sem garantia.
Quem concede cada modalidade e por que isso importa
O CDC costuma chegar até você pela loja, por meio de uma financeira parceira, de um banco conveniado ou de um correspondente bancário. O crédito pessoal costuma sair do banco onde você já tem conta, do aplicativo de uma fintech ou de uma financeira que empresta direto ao consumidor.
Essa origem muda a negociação. Quem vende o CDC no balcão da loja é remunerado pela venda do bem e pela intermediação do crédito ao mesmo tempo. A taxa oferecida ali raramente é a melhor que aquela instituição pratica. Já o crédito pessoal do seu banco parte do seu histórico de relacionamento, o que costuma render condições melhores para quem tem conta antiga e renda comprovada.
Existe um detalhe de segurança que vale conferir antes de assinar qualquer proposta. A instituição que concede o crédito precisa ser autorizada pelo Banco Central, e a loja não é a credora, apenas a vendedora do bem. O nome que aparece no contrato como credor é o que importa, e é ele que você deve procurar na consulta pública de instituições.
A armadilha aqui é a proposta feita só de boca no balcão. Peça por escrito o nome da instituição credora, o CET anual e o total a pagar antes de assinar. A tela do vendedor some quando a venda fecha.
Não caia na tentação de fechar o crédito no mesmo lugar onde você escolheu o produto. Faz sentido levar a proposta da loja para o seu banco e pedir uma contraproposta antes de decidir. A concorrência entre as duas costuma valer alguns pontos percentuais.
Simulação de um bem de R$ 15.000 pelas duas vias
Aqui está a conta que a loja não faz para você. Considere a compra de um bem de R$ 15.000 em 24 parcelas, com as taxas médias de julho de 2026. Uma via é o CDC com o bem em garantia, a outra é o crédito pessoal sem garantia.
Premissas da simulação, com data-base de setembro de 2026. Valor financiado de R$ 15.000, 24 parcelas fixas pela Tabela Price, taxas médias do Banco Central para pessoa física. O IOF entra a 3,373% sobre o valor financiado, conforme o Decreto 6.306/2007, e o CET vem da taxa interna de retorno do fluxo de caixa.
| Via de financiamento | Juro ao mês | Parcela | Total pago em 24 meses | CET ao ano |
|---|---|---|---|---|
| CDC com garantia real | 2,05% | R$ 825,41 | R$ 19.809,76 | 32,24% |
| Financiamento de veículo | 1,98% | R$ 818,89 | R$ 19.653,41 | 31,14% |
| Crédito pessoal sem garantia | 7,19% | R$ 1.376,14 | R$ 33.027,35 | 140,55% |
| Parcelamento da fatura do cartão | 9,26% | R$ 1.632,36 | R$ 39.176,57 | 203,85% |
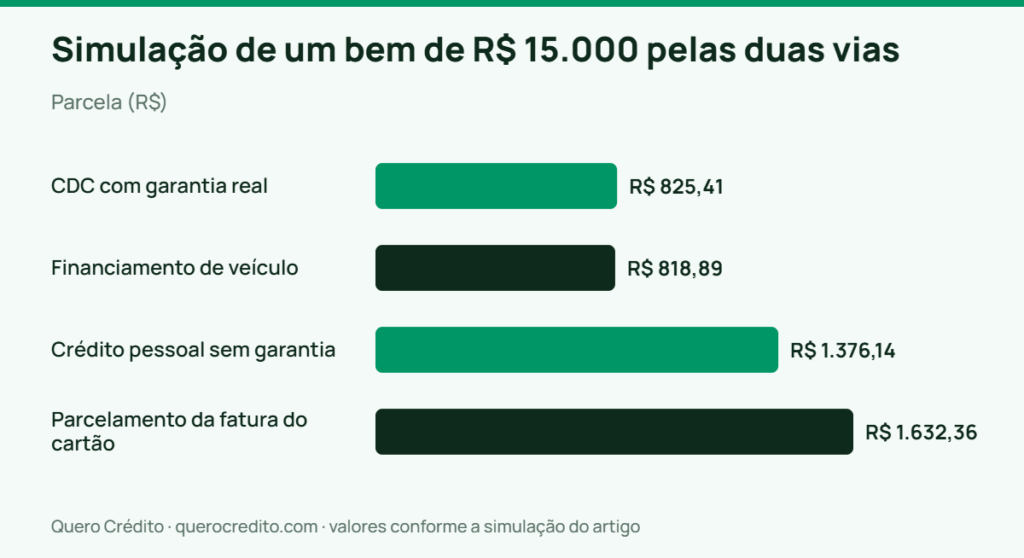
A diferença entre o CDC e o crédito pessoal é de R$ 13.217,59 em dois anos, quase o valor do bem comprado. Traduzindo para o mês, são R$ 550,73 a mais na parcela pela mesma compra.
Há um cenário intermediário que aparece bastante nas lojas. Se o CDC vier com tarifa de cadastro de R$ 450 financiada e seguro prestamista de R$ 30 por mês, a parcela sobe para R$ 880,17. O total vai a R$ 21.124,05 e o CET salta de 32,24% para 41,61% ao ano. A tarifa e o seguro custam R$ 1.314,29 no contrato inteiro.
O prazo amplifica tudo. Em 36 meses, a diferença entre as duas vias sobe para R$ 21.674,47, e em 48 meses chega a R$ 31.017,64, mais que o dobro do bem financiado. Esticar o prazo alivia a parcela e encarece a compra, nas duas modalidades.
Tem gente que acha que a diferença entre 2% e 7% ao mês é pequena porque os números são pequenos, e quase sempre se engana. Compare sempre os totais pagos, e não as parcelas, porque é no total que a garantia mostra o seu valor. O método de comparação está detalhado no artigo sobre Custo Efetivo Total.
O que acontece se você deixar de pagar em cada modalidade
No CDC com alienação fiduciária, a inadimplência pode custar o bem. No crédito pessoal, ela vira cobrança, negativação e, se o credor quiser, ação judicial contra o seu patrimônio em geral.
No caso de veículo, o rito é rápido e está no Decreto-Lei 911/1969. A mora é comprovada por carta com aviso de recebimento, e o credor pede busca e apreensão em juízo. Cinco dias depois de cumprida a liminar, a propriedade do veículo se consolida em nome da instituição. Dentro desses cinco dias o devedor ainda pode pagar a dívida integral e recuperar o carro, e a resposta ao processo tem prazo de quinze dias. Depois disso, o credor vende o bem sem precisar de leilão.
No caso de imóvel, o rito da Lei 9.514/1997, com a redação da Lei 14.711/2023, dá mais fôlego. O devedor é intimado pelo Registro de Imóveis e tem quinze dias para purgar a mora. Se não pagar, a propriedade se consolida, o primeiro leilão acontece em até sessenta dias e o segundo em mais quinze. O devedor tem preferência para readquirir o imóvel até o segundo leilão.
No crédito pessoal, não há bem para retomar, então o credor usa a cobrança comum. Vem a negativação nos birôs, que pelo artigo 43 do Código de Defesa do Consumidor pode durar no máximo cinco anos, e a possibilidade de execução judicial do contrato. O crédito fica travado enquanto a restrição existir, o que costuma doer mais do que a cobrança em si.
Um padrão recorrente é gente que prioriza a parcela do cartão e atrasa a do carro porque o boleto é menor. O raciocínio correto é o inverso, porque a dívida com bem em garantia é a que evolui mais rápido para perda patrimonial. Quem já está atrasando deveria procurar a instituição antes da intimação, e o artigo sobre empréstimo com garantia de veículo detalha esse risco.
Quando o CDC é a melhor escolha
O CDC vence quando existe um bem durável identificável na compra e você aceita deixá-lo em garantia até a quitação. Carro, moto, máquina, equipamento profissional e imóvel são os casos típicos.
A vantagem é dupla. O juro cai por causa da garantia, e a diferença passou de cinco pontos percentuais ao mês nas taxas médias de julho de 2026. O prazo também pode acompanhar a vida útil do bem, o que não faz sentido num empréstimo livre. Financiar em 48 meses uma geladeira que dura dez anos é coerente, e financiar em 48 meses uma viagem de uma semana não é.
Existe um limite prático que costuma pegar quem decide só pela taxa. O bem em garantia precisa ter valor de revenda estável, porque é isso que sustenta a taxa baixa. Bens que desvalorizam rápido ou que a instituição não consegue revender raramente entram em CDC de juro baixo, e aí a proposta volta a ser crédito pessoal com outro nome.
O cuidado maior é com o seguro do bem. Muitos contratos de CDC exigem seguro do veículo ou do imóvel durante todo o financiamento, e esse custo entra no seu orçamento mesmo quando não aparece na parcela. Some o prêmio anual ao total antes de concluir que o CDC ganhou.
Minha posição é que o CDC faz sentido para quem já ia comprar o bem de qualquer jeito e tem folga no orçamento para a parcela e para o seguro. Se a compra só existe porque o crédito apareceu, o problema não é a modalidade, é a compra.
Quando o crédito pessoal é a melhor escolha
O crédito pessoal ganha quando não há bem a financiar ou quando você não quer comprometer um bem que já é seu. Emergência médica, reforma pequena, capital de giro pessoal e troca de uma dívida mais cara por uma mais barata entram nessa categoria.
A segunda situação é a mais subestimada. Em julho de 2026, segundo o Banco Central, o rotativo do cartão para pessoas físicas estava em 436,2% ao ano e o parcelamento da fatura em 189,3% ao ano. Na mesma data, o crédito pessoal não consignado ficou em 110,95% ao ano. Trocar rotativo por crédito pessoal reduz o custo mesmo sem garantia nenhuma, e essa troca é uma das poucas em que pegar um empréstimo melhora a situação. O custo do crédito às famílias segue elevado em todas as linhas livres, como mostrou o balanço mensal do Banco Central noticiado pela Agência Brasil.
Há também o caso de quem tem o bem, mas não quer arriscá-lo. Quem depende do carro para trabalhar às vezes prefere pagar mais caro no crédito pessoal a viver com a possibilidade de busca e apreensão em um mês ruim. Essa escolha tem preço, e ele aparece na simulação da seção anterior.
O custo invisível do crédito pessoal é a facilidade. O dinheiro livre na conta some mais rápido do que o planejado, e é comum a pessoa contratar R$ 15.000 para uma necessidade de R$ 9.000. Peça o valor exato da necessidade, porque cada mil reais a mais nessa taxa custa cerca de R$ 1.200 em juros em dois anos.
Uma conduta prudente é só usar crédito pessoal para necessidade real ou para trocar dívida cara, nunca para consumo que pode esperar. O caminho para sair do cartão está detalhado no artigo sobre por que o rotativo é a dívida mais cara.
A armadilha do parcelamento da loja e do CDC embutido na compra
O parcelamento anunciado como “sem juros” quase nunca é sem juros, porque o custo do dinheiro está dentro do preço parcelado. A forma de descobrir é perguntar o preço à vista e comparar com a soma das parcelas.
Vale fazer a conta com números. Uma loja anuncia o mesmo produto por R$ 13.500 à vista ou em 24 parcelas de R$ 750, o que soma R$ 18.000. A diferença de R$ 4.500 é o custo do parcelamento. Em simulação calculada pela taxa interna de retorno, ela equivale a 2,44% ao mês, ou 33,58% ao ano.
O resultado surpreende quem esperava zero. Essa taxa embutida é próxima da de um CDC bancário, e não de um crédito grátis. Pagando o preço à vista de R$ 13.500 com um CDC de 2,05% ao mês em 24 meses, a parcela sai a R$ 742,87. O total fica em R$ 17.828,78, uma economia de R$ 171,22 sobre o carnê da loja.
A segunda armadilha é o CDC embutido na compra sem que você perceba. Acontece quando o vendedor apresenta só a parcela, o contrato de financiamento vem junto do contrato de compra e você assina os dois de uma vez. O Custo Efetivo Total precisa ser informado antes da contratação e constar do contrato em demonstrativo destacado, por determinação da Resolução CMN 4.881/2020 do Banco Central.
Existe ainda a venda casada de seguro e garantia estendida dentro da parcela, vedada pelo Código de Defesa do Consumidor quando condiciona a aprovação do crédito. Recuse antes da geração do contrato e peça a nova simulação sem esses itens.
Não é raro ver o cliente aceitando o “sem juros” porque não pediu o preço à vista. Peça o desconto à vista antes de falar em parcelamento, porque é esse número que revela o juro embutido. Com ele na mão, você compara qualquer proposta de crédito.
Perguntas frequentes sobre CDC e crédito pessoal
CDC aqui é a mesma sigla do Código de Defesa do Consumidor?
Não. No mercado de crédito, CDC significa Crédito Direto ao Consumidor, uma modalidade de financiamento vinculada à compra de um bem ou serviço. O Código de Defesa do Consumidor é a Lei 8.078/1990, que regula a relação entre fornecedor e consumidor, inclusive nas operações de crédito. As duas coisas aparecem na mesma conversa, mas não são a mesma coisa.
O bem financiado no CDC já é meu enquanto pago as parcelas?
Na alienação fiduciária, você tem a posse do bem e pode usá-lo normalmente, mas a propriedade fica com a instituição credora até a quitação. Por isso o credor consegue retomar o bem em caso de inadimplência, sem precisar de uma ação de cobrança comum. O rito está no Decreto-Lei 911/1969 para veículos e na Lei 9.514/1997 para imóveis. A propriedade plena passa para o seu nome quando a última parcela é paga e a baixa da alienação é registrada.
Posso usar o crédito pessoal para comprar o mesmo bem do CDC?
Pode, porque o crédito pessoal não tem destinação vinculada. O que muda é o custo, já que a operação sem garantia custou 7,19% ao mês em julho de 2026, contra 2,05% ao mês com garantia real. Em uma compra de R$ 15.000 em 24 meses, essa diferença chega a mais de R$ 13 mil no total pago.
O IOF incide nas duas modalidades?
Sim, porque o IOF do crédito para pessoa física incide sobre a operação, e não sobre a finalidade. A alíquota é de 0,38% fixa mais 0,0082% ao dia, limitada a 365 dias, o que dá no máximo cerca de 3,38% do valor financiado, conforme o Decreto 6.306/2007. Ele entra no cálculo do Custo Efetivo Total das duas.
Dá para quitar o CDC antes do fim e pagar menos?
Dá, e o artigo 52, parágrafo 2º, do Código de Defesa do Consumidor garante a redução proporcional dos juros na liquidação antecipada. Peça o cálculo do saldo devedor com desconto antes de transferir qualquer valor. Depois da quitação, cobre a baixa da alienação fiduciária no registro do bem, porque ela não acontece sozinha.
O que é melhor para quem tem nome negativado?
Nenhuma das duas é fácil nessa situação, mas o CDC tende a ter mais chance de aprovação porque a garantia reduz o risco do credor. Ainda assim, a taxa oferecida a quem está negativado costuma ficar muito acima das médias citadas aqui. Negociar a dívida e esperar a baixa da restrição, que deve ocorrer em até cinco dias úteis após o pagamento, quase sempre sai mais barato.
Como decidir antes de assinar o contrato
Para a maioria das pessoas que vai comprar um bem durável, o CDC é o caminho mais barato, e a diferença não é pequena. A simulação deste artigo mostra R$ 13.217,59 de economia em dois anos sobre uma compra de R$ 15.000, só porque o bem ficou em garantia. Quem tem o bem, folga no orçamento e disposição para aceitar a alienação fiduciária deveria começar por aí.
A resposta muda em duas situações. Quando não existe bem para financiar, ou quando o objetivo é trocar uma dívida cara por uma mais barata, o crédito pessoal é a ferramenta certa mesmo custando mais. Quando o bem é a sua ferramenta de trabalho, o risco de busca e apreensão pode valer mais do que a economia na taxa. Nesse caso, pagar mais caro é uma decisão defensável.
Seu primeiro passo prático é pedir hoje três números de cada proposta, sempre com o mesmo prazo nas duas vias. São eles o CET anual, o valor da parcela e o total a pagar. Pergunte também o preço à vista do bem antes de falar em parcelamento, porque é ele que revela o juro embutido. Os outros artigos da categoria Empréstimo Pessoal detalham cada modalidade citada aqui.
Este texto explica, com finalidade educativa, como o Crédito Direto ao Consumidor e o crédito pessoal funcionam e o que muda entre eles. Ele não é oferta de crédito e não avalia a sua renda, as suas dívidas nem a sua capacidade de pagamento. A escolha entre financiar um bem em garantia ou pegar dinheiro livre depende do seu caso concreto, e a própria instituição ou um planejador financeiro pode analisar a sua situação antes da assinatura.
Aviso: este conteúdo tem caráter informativo e educacional e não constitui recomendação de contratação, consultoria financeira ou orientação jurídica individualizada. Taxas, regras e condições mudam com frequência; confirme sempre com a instituição e nos canais oficiais do Banco Central antes de contratar.