O consignado no Bolsa Família e no BPC segue caminhos opostos. Quem recebe o BPC pode autorizar desconto de empréstimo no próprio benefício, dentro do limite de 35% previsto em lei. Quem recebe Bolsa Família não tem consignado nenhum, porque a lei do programa revogou essa possibilidade em 2023, e toda oferta desse tipo é fraude.
A mensagem chega pelo WhatsApp com o brasão do governo e a frase “crédito liberado para quem recebe Bolsa Família”. Do outro lado tem uma mãe de três filhos que recebe R$ 800 por mês e precisa trocar a geladeira queimada, e é exatamente por isso que o roteiro funciona tão bem.
Do lado do BPC a confusão é outra, porque ali o empréstimo existe de verdade, é regulado pelo INSS e aparece descontado no extrato do benefício. Entre o crédito permitido e o desconto que ninguém autorizou existe uma linha fina, feita de biometria, prazo de espera e limite de margem.
Nas próximas seções você vê o que a lei autoriza em cada um dos dois benefícios, quanto custa de fato usar a margem do BPC e como o golpe monta a isca. Também estão aqui as alternativas de crédito que não dependem de desconto no benefício e o caminho para contestar um desconto indevido.
Neste artigo
- Quem recebe BPC pode fazer empréstimo consignado em 2026?
- Quem recebe Bolsa Família pode ter desconto de empréstimo no benefício?
- Por que o caráter assistencial do benefício muda tudo na cobrança
- Como funciona o golpe que usa Bolsa Família e BPC como isca
- Quanto custa de verdade um consignado no BPC de um salário mínimo
- Que crédito legítimo existe para quem vive do Bolsa Família ou do BPC
- Como contestar um desconto indevido e onde denunciar
- Perguntas frequentes sobre consignado no Bolsa Família e no BPC
- O que fazer antes de autorizar qualquer desconto no benefício
Quem recebe BPC pode fazer empréstimo consignado em 2026?
Pode. O Benefício de Prestação Continuada entrou na lista de benefícios que admitem desconto de empréstimo em 2022, e a permissão foi mantida na lei que recriou o Bolsa Família no ano seguinte.
A base está no art. 6º da Lei 10.820/2003, que autoriza o titular de aposentadoria, de pensão e do BPC a permitir que o INSS desconte as parcelas direto do benefício. O § 5º-A desse artigo, na redação dada pela Lei 14.601/2023, limita o total dos descontos do BPC a 35% do valor do benefício. Desse total, 30% ficam reservados a empréstimo, financiamento e arrendamento mercantil, e 5% ao cartão de crédito consignado ou ao cartão consignado de benefício. É um teto menor que o de quem é aposentado, cuja margem chega a 45%.
Com o BPC pago em um salário mínimo de R$ 1.621, valor em vigor desde 1º de janeiro de 2026 pelo Decreto 12.797/2025, a conta fica concreta. Os 30% do empréstimo equivalem a R$ 486,30 por mês, os 5% do cartão somam R$ 81,05, e o conjunto não pode passar de R$ 567,35. Quando a Câmara dos Deputados noticiou a sanção da lei que recriou o Bolsa Família, esse teto de 35% para o BPC foi destacado no texto.
Na prática, porém, só os 30% estão acessíveis hoje. As novas averbações de cartão de crédito consignado e de cartão consignado de benefício estão suspensas desde a medida cautelar do TCU de abril de 2026 (Acórdão 1094/2026-Plenário). Enquanto essa decisão valer, a fatia de R$ 81,05 fica fora do alcance de quem recebe o BPC.
A armadilha aqui é tratar a margem como dinheiro que já é seu. Ela é apenas o pedaço do benefício que a lei deixa comprometer, e quem usa os R$ 486,30 inteiros passa a viver com R$ 1.134,70 por mês durante todo o contrato, que pode durar anos. Para um benefício que sustenta uma pessoa idosa ou com deficiência, essa diferença aparece primeiro no remédio e no supermercado.
E se a pessoa que recebe o BPC não conseguir assinar sozinha? A regra do INSS não aceita autorização dada por telefone nem gravação de voz como prova, e exige reconhecimento biométrico do titular, o que na prática inviabiliza a contratação feita por terceiro. O procurador também não pode desbloquear o benefício para crédito consignado sem autorização específica do titular.
Um tropeço comum é a família descobrindo o empréstimo só quando o valor do depósito cai menor. Para quem recebe BPC, o mais seguro é olhar a margem como último recurso, e nunca como complemento de renda mensal, porque o benefício já é o piso da subsistência. Antes de qualquer proposta, vale entender como calcular a margem consignável e o limite do desconto em folha.
Quem recebe Bolsa Família pode ter desconto de empréstimo no benefício?
Não pode, e não existe nenhuma modalidade de consignado vinculada ao Bolsa Família em setembro de 2026. O dispositivo que permitia esse desconto durou pouco mais de um ano e foi revogado.
A permissão nasceu no art. 6º-B da Lei 10.820/2003, incluído em 2022 para os beneficiários do antigo Auxílio Brasil, com limite de 40% do valor do benefício. A Lei 14.601/2023, que instituiu o Programa Bolsa Família, revogou expressamente esse artigo no inciso II do seu art. 33. A mesma lei, no § 1º do art. 15, proíbe o agente operador e pagador do programa de fazer descontos ou compensações que reduzam o valor do benefício para recompor saldos negativos ou quitar dívidas anteriores da família.
Os valores ajudam a entender por que a proteção existe. O programa paga R$ 142 por integrante da família pelo Benefício de Renda de Cidadania e completa o que faltar para a família chegar a R$ 600 no mês. Soma ainda R$ 150 por criança de até sete anos incompletos e R$ 50 por gestante, nutriz ou criança e adolescente de 7 a 18 anos incompletos, segundo a página oficial do Bolsa Família no portal gov.br. Uma família de quatro pessoas com uma criança pequena e um filho de 10 anos recebe R$ 800, dos quais 40% seriam R$ 320 por mês saindo antes de a família tocar no dinheiro.
Quem contratou o antigo consignado do Auxílio Brasil em 2022 continua pagando, e essa é a exceção que confunde muita gente. A própria Lei 14.601/2023 ressalva, no inciso II do § 6º do art. 15, que a vedação de descontos não alcança o pagamento dos empréstimos já contratados com base no art. 6º-B. Contrato velho segue vivo, contrato novo não pode nascer.
Outra confusão frequente é achar que o Bolsa Família virou comprovante de renda para empréstimo pessoal comum. Nenhuma norma obriga o banco a aceitar o benefício como renda, e quando alguma instituição aceita, a operação é um crédito pessoal normal, com débito em conta ou boleto, e não um desconto garantido no benefício. A diferença é enorme, porque sem a garantia da consignação o juro cobrado é o do crédito pessoal, que estava em 6,42% ao mês em julho de 2026 segundo o Banco Central.
Um deslize frequente aqui é acreditar em quem diz que “liberou agora” um consignado do Bolsa Família. Existe a ideia de que o programa mudou de regra em silêncio. Na verdade, mudança de lei em benefício social é anunciada em Diário Oficial e reproduzida por todo o noticiário. Se a única fonte da notícia é a mensagem que chegou no seu celular, o caso é de golpe do falso empréstimo, que tem um roteiro fácil de identificar.
Por que o caráter assistencial do benefício muda tudo na cobrança
Porque BPC e Bolsa Família não são salário nem aposentadoria, são renda de subsistência paga pelo Estado a quem não tem como se manter, e o direito trata esse dinheiro de forma diferente.
O BPC garante um salário mínimo mensal à pessoa com deficiência e ao idoso com 65 anos ou mais que comprovem não ter meios de prover a própria manutenção, nos termos do art. 20 da Lei 8.742/1993. Ele é revisto a cada dois anos para verificar se as condições que o originaram continuam existindo, conforme o art. 21 da mesma lei, e não gera pensão para herdeiros. É um benefício que pode acabar, e um contrato de 60 meses não acaba junto.
Na cobrança, a proteção aparece no art. 833, inciso IV, do Código de Processo Civil, que declara impenhoráveis os proventos, as pensões e as quantias destinadas ao sustento do devedor e de sua família. O § 2º desse artigo abre apenas duas exceções, que são a penhora para pagamento de prestação alimentícia e as importâncias que excedam 50 salários mínimos mensais, algo como R$ 81.050 em 2026. Nenhum benefício assistencial chega perto desse patamar.
Isso tem efeito prático imediato no balcão do banco. A instituição não pode reter o BPC ou o Bolsa Família depositado na conta para cobrir fatura de cartão atrasada, cheque especial estourado ou empréstimo vencido. Fazer isso seria transformar renda de subsistência em garantia de dívida. O desconto do consignado do BPC é a exceção, e só existe porque uma lei específica autorizou, com percentual máximo e autorização individual do titular.
E se a conta em que o benefício cai já estiver negativa? O saldo devedor da conta não autoriza o banco a se pagar sozinho com o dinheiro do benefício, e a Lei 14.601/2023 é expressa nesse ponto para o Bolsa Família. Se acontecer, o caminho é registrar a reclamação no banco, guardar o protocolo e seguir para os canais que estão na seção de contestação mais adiante.
Há quem acredite que dívida antiga autoriza o banco a pegar o que aparecer na conta. O problema é que a lei separou o patrimônio penhorável da renda de sobrevivência exatamente para evitar isso. O caminho mais sensato é simples de guardar, porque quem recebe benefício assistencial tem mais proteção do que imagina, e perde essa proteção justamente quando assina uma autorização de desconto. Vale conhecer também o que o credor pode e não pode fazer quando você para de pagar um empréstimo.
Como funciona o golpe que usa Bolsa Família e BPC como isca
O golpe tem duas versões. Na primeira, o criminoso oferece um “consignado do Bolsa Família” que não existe e cobra uma taxa antes de liberar o dinheiro. Na segunda, ele contrata um consignado real no BPC de outra pessoa, usando dados e imagens obtidos por engano.
A versão da taxa adiantada é a mais comum e a mais fácil de desmontar, porque nenhuma instituição autorizada pelo Banco Central cobra qualquer valor antes de depositar o crédito. Os nomes mudam bastante, entre taxa de liberação, seguro obrigatório, IOF adiantado e caução de garantia, e a lógica é sempre a mesma. A vítima paga, o dinheiro não chega, e um novo pedido aparece com outra justificativa.
Exemplo hipotético: veja o caso de Dona Marlene, 68 anos, que recebe o BPC e foi convencida a pagar R$ 450 de “taxa cadastral” por um empréstimo de R$ 5.000 que nunca existiu. Esse valor representa 27,8% de tudo o que ela recebe no mês. Para uma família que vive dos R$ 600 do Bolsa Família, os mesmos R$ 450 equivalem a 75% do benefício mensal, ou seja, três semanas de compras que evaporam em um Pix.
A segunda versão depende de o criminoso conseguir passar pelas travas do INSS, e essas travas ficaram mais duras. Os benefícios nascem bloqueados para crédito consignado no momento da concessão, e os concedidos a partir de abril de 2019 ficam bloqueados por 90 dias contados da data do despacho do benefício. A autorização por ligação telefônica é vedada, a proposta precisa ser autorizada pelo titular no aplicativo Meu INSS com biometria e validação facial, e ela caduca se não for avaliada em cinco dias. Tudo isso está na Instrução Normativa PRES/INSS 138/2022, no texto consolidado até maio de 2026.
O BPC ganhou ainda uma trava que a aposentadoria não tem. O § 9º do art. 6º da Lei 10.820/2003 exige que a contratação seja feita em dois momentos separados por, no mínimo, cinco dias úteis entre a proposta da instituição financeira e a assinatura do contrato. Esse intervalo existe para quebrar a pressa, que é o principal combustível do golpe, e quem for empurrado a assinar “hoje mesmo” está diante de algo irregular.
E se o golpista pedir apenas uma selfie, uma foto do documento ou o código que chegou por SMS? Esse pedido é o ataque em si, porque a biometria e o login gov.br são as chaves que autorizam o desconto no seu benefício. Ninguém do INSS liga pedindo senha, código ou foto, e o pedido de instalar aplicativo para “acelerar a liberação” costuma ser o passo final antes do acesso remoto ao celular.
É comum ver a vítima entregando os dados achando que está apenas fazendo uma simulação. Para a maioria das pessoas, o recomendável é manter o benefício bloqueado para empréstimo por padrão e só desbloquear no dia em que houver uma decisão tomada, com a proposta na mão. Se quiser entender esse mecanismo antes, veja o que significa ter o benefício do INSS bloqueado para empréstimo e como desbloquear.
Quanto custa de verdade um consignado no BPC de um salário mínimo
Custa menos que qualquer crédito sem garantia e, ainda assim, compromete uma fatia enorme de quem vive de um salário mínimo. O teto de juros do consignado do INSS é de 1,85% ao mês no empréstimo pessoal e 2,46% ao mês no cartão consignado, fixados por resolução do CNPS de março de 2025.
A simulação abaixo usa a margem cheia de empréstimo do BPC, de R$ 486,30 por mês, com juros no teto de 1,85% ao mês, data-base de setembro de 2026, sem tarifas e sem seguro prestamista. Ela mostra quanto crédito cabe nessa parcela em cada prazo e quanto sai do benefício até o fim do contrato.
| Prazo | Parcela mensal | Crédito liberado (aprox.) | Total pago | Juros pagos |
|---|---|---|---|---|
| 24 meses | R$ 486,30 | R$ 9.356,07 | R$ 11.671,20 | R$ 2.315,13 |
| 36 meses | R$ 486,30 | R$ 12.699,12 | R$ 17.506,80 | R$ 4.807,68 |
| 48 meses | R$ 486,30 | R$ 15.382,06 | R$ 23.342,40 | R$ 7.960,34 |
| 60 meses | R$ 486,30 | R$ 17.535,23 | R$ 29.178,00 | R$ 11.642,77 |
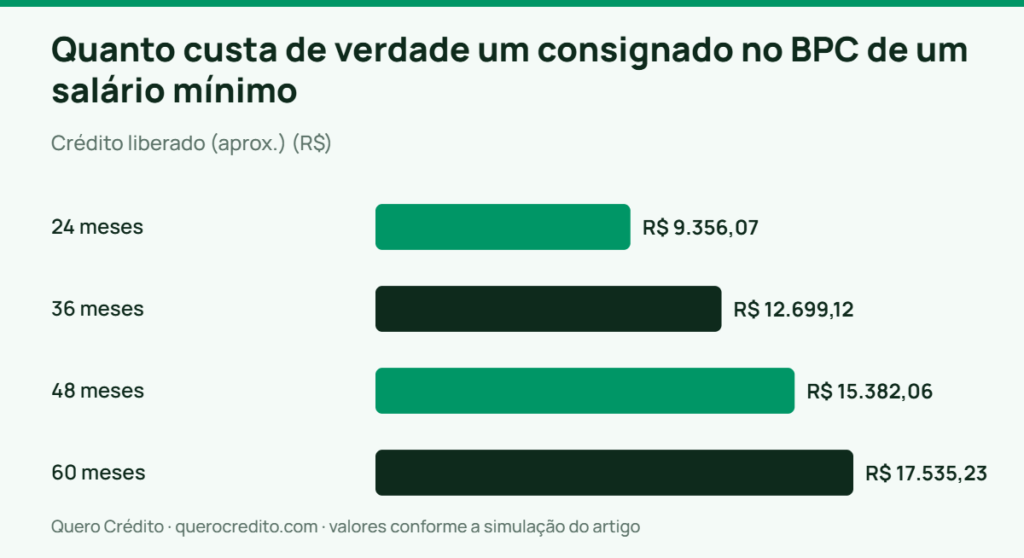
Simulação com juros de 1,85% ao mês e Tabela Price, feita em setembro de 2026. Valores aproximados, apenas para comparação, porque o custo real depende do Custo Efetivo Total informado pela instituição antes da contratação.
Repare no que o prazo faz. Alongar de 24 para 60 meses aumenta o crédito em cerca de R$ 8.179 e o valor pago em R$ 17.506,80, porque a parcela some do benefício por cinco anos seguidos. Em um empréstimo de R$ 10.000 a 1,85% ao mês, a parcela fica em R$ 519,77 por 24 meses ou em R$ 277,33 por 60 meses. Esse alívio de R$ 242,44 na parcela custa R$ 4.165,18 a mais de juros.
O custo que passa despercebido mais pesado não é o juro, é o cartão consignado. Pegue uma dívida de R$ 2.000 nessa modalidade, com juros de 2,46% ao mês e desconto mensal de R$ 81,05, que são os 5% da margem. Depois de 24 meses e R$ 1.945,20 pagos, ainda restam R$ 974,76 em aberto. É por esse desenho que as novas averbações de cartão consignado estão suspensas pela decisão do TCU, e por isso o produto merece uma leitura própria em cartão de crédito consignado, a dívida que não termina.
E se o dinheiro sobrar ou a situação melhorar no meio do contrato? O art. 52, § 2º, do Código de Defesa do Consumidor garante a quitação antecipada com redução proporcional dos juros, e a portabilidade para outra instituição é direito do devedor e não pode ser cobrada. Vale conferir a conta antes, porque quitar cedo devolve juros futuros, e não os já pagos.
Vale tratar o prazo curto como regra e o prazo longo como sinal de alerta, porque parcela pequena em benefício pequeno é só uma dívida mais cara espalhada no tempo. Para a maioria das pessoas nessa situação, o caminho mais sensato é simular sempre pelo total pago, nunca pela parcela, como fazemos em quanto custa de verdade um consignado de R$ 10 mil.
Que crédito legítimo existe para quem vive do Bolsa Família ou do BPC
Existem quatro caminhos reais, e nenhum deles envolve desconto automático no Bolsa Família. São o microcrédito produtivo orientado, o crédito pessoal com análise tradicional, o consignado do BPC para quem tem esse benefício e os benefícios eventuais da assistência social, que não são empréstimo.
O microcrédito produtivo orientado é voltado a quem tem uma atividade que gera renda, como costura, comida, conserto ou revenda. A própria Lei 14.601/2023 determina, no art. 32, que as agências financeiras oficiais de fomento desenvolvam instrumentos de crédito específicos para a inclusão produtiva das famílias do Bolsa Família. As condições variam por instituição e por região, então a comparação precisa ser feita no balcão, olhando o Custo Efetivo Total de cada proposta.
A diferença entre ter e não ter a garantia do desconto aparece no bolso. Um empréstimo de R$ 2.000 em 12 parcelas sai por R$ 187,38 ao mês no teto do consignado do INSS, com R$ 248,58 de juros no total. No crédito pessoal sem garantia, pela taxa média de 6,42% ao mês divulgada pelo Banco Central para julho de 2026, a parcela sobe para R$ 244,08 e os juros chegam a R$ 928,93, quase quatro vezes mais.
O quarto caminho costuma ser esquecido justamente por quem mais precisa dele. Quando a emergência é comida, gás, remédio, enterro ou reposição de documento, a porta não é o banco, é o CRAS do município, que concede os benefícios eventuais previstos no art. 22 da Lei 8.742/1993. Dívida contraída para cobrir emergência básica costuma voltar no mês seguinte, agora com juros.
A armadilha desta seção tem nome, e é a oferta de crédito “sem consulta ao SPC e sem comprovação de renda”. Instituição autorizada faz análise, e quem dispensa análise não está assumindo risco, está cobrando taxa antecipada ou vendendo um contrato com custo que aparece depois. Desconfie também de agiotagem disfarçada de “adiantamento do benefício”, prática ilegal que costuma circular perto das agências nos dias de pagamento.
E se a família precisar de R$ 300 para fechar o mês e não tiver nenhuma dessas portas? O caminho menos ruim quase nunca é o empréstimo, e sim a renegociação do que já está atrasado, com prazo maior na conta de luz ou no crediário, que costuma cobrar menos que o crédito novo. Para quem vive de um salário mínimo, esse ajuste vale mais que crédito, e é o que discutimos em como juntar dinheiro ganhando um salário mínimo.
Um cenário frequente é a pessoa comparando propostas pela parcela e ignorando o prazo, o que faz a mais cara parecer a mais barata. O ideal é pedir a proposta por escrito com o CET anual e o número de parcelas, sempre, porque quem não entrega esses dois números antes da assinatura não quer ser comparado.
Como contestar um desconto indevido e onde denunciar
O primeiro movimento é registrar a contestação no canal oficial do benefício, e não discutir com quem ligou oferecendo solução. No BPC, o pedido entra pelo Meu INSS ou pela Central 135, com número de protocolo.
- Reúna a prova do desconto. Baixe o extrato de pagamento do benefício e o histórico de consignações no Meu INSS, que mostram o banco, a data da averbação e o valor da parcela. Guarde tudo em PDF antes de qualquer contato.
- Conteste no INSS e bloqueie o benefício. Pelo Meu INSS você contesta a operação e solicita o bloqueio do benefício para novos empréstimos, o que impede a repetição do problema enquanto o caso corre.
- Registre reclamação formal no banco. Peça o número de protocolo e um prazo de resposta por escrito, porque é esse documento que sustenta a reclamação nos órgãos de defesa do consumidor.
- Use os canais externos em paralelo. A reclamação pode ir ao consumidor.gov.br, ao Banco Central pelo registro de demandas e ao Procon da sua cidade, e cada canal gera um número que pesa na negociação.
- Acione a assistência social e a polícia quando houver fraude. Em caso de golpe envolvendo o Bolsa Família, a denúncia vai à Ouvidoria do Ministério do Desenvolvimento e Assistência Social, que atende pelo Disque Social 121. O boletim de ocorrência também deve ser registrado, inclusive pelos canais eletrônicos da polícia civil do seu estado.
Os prazos jogam a favor de quem reclama. A regra do INSS determina a devolução do desconto indevido em dois dias úteis, corrigida pela Selic, e a Lei 15.327/2026 assegura ressarcimento integral e atualizado em até 30 dias nos descontos irregulares em benefícios. Quatorze parcelas de R$ 81,05 de um cartão consignado não reconhecido somam R$ 1.134,70, e é esse valor corrigido que deve voltar, não apenas o cancelamento do desconto daqui para a frente.
A armadilha do acordo aparece quase sempre nessa etapa. O banco propõe encerrar o contrato e parar os descontos futuros, sem devolver o que já saiu, e a pessoa aceita por cansaço. Cancelar para frente resolve metade do problema, então registre por escrito que a devolução dos valores já descontados continua sendo exigida.
E se o desconto for de um contrato que você realmente assinou, mas com valor diferente do combinado? O caso muda de nome e continua contestável, porque a instituição é obrigada a entregar o documento descritivo do crédito, regra do Banco Central. Ele traz saldo devedor, taxa nominal e efetiva, prazo e a composição de cada parcela, então peça esse papel antes de discutir valores.
Evite esperar para ver se o desconto some sozinho. A saída mais segura é abrir a contestação no mesmo mês em que o desconto aparece, porque protocolo antigo é a melhor prova de boa-fé se o caso virar processo. O passo a passo detalhado está em desconto de consignado que você não autorizou.
Perguntas frequentes sobre consignado no Bolsa Família e no BPC
O Bolsa Família serve como comprovante de renda para empréstimo?
Nenhuma norma obriga a instituição a aceitar o benefício como renda, e a decisão é de política de crédito de cada banco. Quando alguma aceita, o contrato é um crédito pessoal comum, com cobrança por boleto ou débito em conta, sem a garantia do desconto no benefício e com juros bem mais altos que os do consignado.
O BPC pode ser penhorado por causa de dívida?
Em regra não, porque o art. 833, inciso IV, do Código de Processo Civil protege as quantias destinadas ao sustento da pessoa e da família. As exceções do § 2º são a penhora para pagamento de prestação alimentícia e os valores que excedem 50 salários mínimos por mês, patamar muito acima de qualquer benefício assistencial.
Quem recebe BPC consegue fazer cartão de crédito consignado hoje?
Os 5% de margem existem na lei, mas as novas averbações de cartão de crédito consignado e de cartão consignado de benefício estão suspensas desde a cautelar do TCU de abril de 2026. Contratos antigos continuam sendo descontados normalmente, e é neles que mora a dívida que não termina.
O empréstimo do Auxílio Brasil feito em 2022 ainda é descontado?
Os contratos firmados com base no antigo art. 6º-B da Lei 10.820/2003 continuam válidos, e a Lei 14.601/2023 ressalvou expressamente o pagamento dessas operações. O que deixou de existir foi a possibilidade de contratar novos empréstimos com desconto no benefício do programa.
Recebo BPC e alguém da casa recebe Bolsa Família, as regras se misturam?
Não se misturam, porque cada benefício segue a sua própria norma, e o desconto só pode incidir sobre o BPC. O valor do BPC entra no cálculo da renda familiar por pessoa do Bolsa Família, e por isso uma dívida no BPC reduz o dinheiro da casa sem alterar o valor do outro benefício.
Assinei ontem e me arrependi, dá para desistir?
Dá. A regra do INSS permite desistir do consignado em até 7 dias contados do recebimento do crédito, devolvendo o valor atualizado, na mesma linha do direito de arrependimento do art. 49 do Código de Defesa do Consumidor. Faça o pedido por escrito, guarde o protocolo e confirme o cancelamento da averbação no Meu INSS.
O que fazer antes de autorizar qualquer desconto no benefício
Para quem recebe Bolsa Família, a resposta é fechada, porque não existe consignado no programa e qualquer oferta assim é fraude. Se a necessidade é real, o caminho passa pelo CRAS, pelo microcrédito produtivo orientado ou por um crédito pessoal comum, comparado pelo Custo Efetivo Total e contratado sem pagar nada antecipadamente.
Para quem recebe BPC, a margem existe e funciona, mas ela é a última reserva de um benefício que já é o mínimo legal. Na maioria dos casos, o mais sensato é não usar, e quando o uso for inevitável, o prazo curto protege mais o orçamento que a parcela pequena. A resposta muda quando o empréstimo serve para trocar uma dívida cara por outra barata, situação em que a conta costuma fechar a favor.
O primeiro passo é hoje, e ele não custa nada. Entre no Meu INSS, confira se o seu benefício está bloqueado para empréstimo e olhe a lista de consignações ativas. Mantenha o bloqueio ligado até o dia em que houver uma decisão tomada, com a proposta impressa na mão.
Aviso: este texto tem caráter informativo e educacional sobre as regras de consignação em benefícios assistenciais e não substitui orientação jurídica ou financeira individual. Limites de margem, tetos de juros e decisões administrativas sobre BPC e Bolsa Família mudam por norma e por decisão judicial, e cada caso depende da composição familiar, do tipo de benefício e do contrato assinado. Para a sua situação específica, procure o CRAS do município, a Defensoria Pública ou um profissional habilitado antes de assinar qualquer autorização de desconto.