O seguro prestamista não é obrigatório em nenhum empréstimo no Brasil. A própria Susep afirma isso, e o Código de Defesa do Consumidor proíbe condicionar a liberação do crédito à compra de outro produto. Você pode recusar na contratação, cancelar depois e pedir de volta a parte proporcional do prêmio já pago.
Você entrou no aplicativo do banco para pedir R$ 10 mil, viu a parcela e aceitou. Três dias depois, percebeu uma linha estranha no contrato com a palavra “prestamista” e um valor de algumas centenas de reais que você não lembra de ter escolhido. Ou o gerente foi mais direto e disse que, sem o seguro, a proposta “não passa no sistema”.
As duas situações acontecem todo dia, e as duas têm o mesmo problema jurídico por trás. O que muda é o seu poder de reação. Ele depende de você saber exatamente o que esse seguro cobre, quanto ele custa dentro do Custo Efetivo Total e qual é o caminho para cancelar e receber de volta.
Neste texto você vai encontrar a regra oficial, uma simulação com números reais mostrando quanto o seguro encarece um empréstimo de R$ 10 mil. Depois vêm o passo a passo para recusar na contratação, o roteiro de cancelamento com pedido de devolução proporcional e os canais de reclamação quando o banco enrola.
Neste artigo
- Seguro prestamista é obrigatório no empréstimo?
- O que o seguro prestamista cobre de fato
- Por que exigir o seguro prestamista é venda casada
- Quanto o seguro prestamista encarece o empréstimo
- Quando o seguro prestamista protege de verdade
- Como recusar o seguro prestamista na contratação
- Como cancelar o seguro prestamista e pedir a devolução proporcional
- Onde reclamar quando o banco não cancela nem devolve
- Perguntas frequentes sobre seguro prestamista
- Vale a pena contratar o seguro prestamista?
Seguro prestamista é obrigatório no empréstimo?
Não. O seguro prestamista é opcional em qualquer modalidade de crédito, e nenhuma norma brasileira autoriza um banco a exigi-lo como condição para liberar dinheiro. A Susep, que regula o mercado de seguros, afirma de forma expressa que o seguro prestamista não é obrigatório. Segundo a autarquia, ele garante o pagamento de uma indenização para quitar, amortizar ou cobrir parcelas de uma dívida.
A base legal da recusa está no artigo 39, inciso I, do Código de Defesa do Consumidor, que proíbe ao fornecedor “condicionar o fornecimento de produto ou de serviço ao fornecimento de outro produto ou serviço”. Empréstimo é serviço, seguro é outro serviço, e amarrar um ao outro é prática abusiva desde 1990.
Na prática do balcão, a obrigatoriedade quase nunca aparece escrita. Ela vem embutida em um campo já marcado no aplicativo ou em uma proposta impressa onde a linha do seguro está somada ao valor financiado. Às vezes aparece só na frase de que “a aprovação sai mais rápido com o seguro”. O contrato assinado, porém, costuma dizer que a contratação foi facultativa, e é esse papel que o banco apresenta se você reclamar depois.
Vale um exemplo com números para você medir o tamanho do problema. Em um empréstimo de R$ 10 mil em 24 parcelas, um prêmio de R$ 500 financiado junto com o crédito faz a parcela subir de R$ 853,43 para R$ 896,11. São R$ 42,67 a mais por mês durante dois anos. Você nunca viu esse valor destacado, mas ele está lá, dentro da mesma parcela.
A armadilha mais comum é confundir opcional com automático. O seguro vem pré-selecionado na tela, a pessoa avança sem desmarcar e o sistema registra uma escolha que ninguém fez conscientemente. E se você já assinou? O contrato não vira uma prisão, porque a regulação de seguros permite cancelar a apólice a qualquer tempo, inclusive antes de a dívida acabar, conforme você vai ver mais adiante.
E se o banco negar o crédito depois que você recusar o seguro? A negativa em si é legítima, já que nenhuma instituição é obrigada a emprestar, mas ela precisa vir acompanhada de um motivo de análise de risco, e não do seu “não” ao seguro. Guarde o protocolo da recusa, porque a sequência cronológica entre a recusa do seguro e a negativa do crédito é justamente o que sustenta uma reclamação bem-sucedida.
É comum ver gente que descobre o seguro só na terceira ou quarta parcela. A dúvida aparece quando a pessoa confere por que a prestação não bate com a simulação que fez em casa. Para a maioria das pessoas nessa situação, faz mais sentido simples de executar, porque basta pedir o contrato completo e o demonstrativo do Custo Efetivo Total antes de assinar qualquer coisa. Quem pede esses dois documentos muda o tom da conversa na hora, já que o vendedor passa a saber que você vai conferir cada linha.
O que o seguro prestamista cobre de fato
O seguro prestamista cobre o saldo devedor do empréstimo, e não o valor que você pegou emprestado. As coberturas mais comuns são morte e invalidez permanente, e a apólice pode incluir, de forma opcional, desemprego involuntário, incapacidade temporária, perda de renda e doenças graves, segundo a descrição da Susep.
Quem recebe o dinheiro não é a sua família. O primeiro beneficiário é sempre o credor, até o limite da dívida, e só o que sobrar depois da quitação vai para o segundo beneficiário ou para o próprio segurado. Essa é a diferença central em relação a um seguro de vida comum, no qual o capital segurado cai na conta de quem você indicou.
A Circular Susep nº 667, de 2022 organiza as regras desse produto e exige, no artigo 79, que a contratação seja formalizada em documento próprio e separado da obrigação financeira. Ou seja, o seguro precisa ter papel próprio, com prêmio próprio, e não pode ser uma cláusula escondida no meio do contrato de empréstimo.
Números ajudam a enxergar o que está realmente protegido. Imagine um financiamento de R$ 30 mil em 48 parcelas a 2,5% ao mês, com prestação de R$ 1.080,18. Se o titular morrer logo depois da parcela 12, o saldo devedor está em R$ 25.444,99, e é esse o valor que a seguradora paga ao banco. Se o sinistro acontecer depois da parcela 36, o saldo já caiu para R$ 11.080,23, e a indenização encolhe na mesma proporção. O prêmio, porém, foi cobrado lá no começo sobre o valor cheio.
O custo que passa despercebido mora nas exclusões. Desemprego voluntário não é coberto, e pedido de demissão e acordo trabalhista costumam ficar de fora. Autônomo e MEI raramente se enquadram na cobertura de desemprego involuntário porque não têm vínculo formal, e doenças preexistentes não declaradas viram motivo de negativa de sinistro. Há ainda prazos de carência, que deixam os primeiros meses sem cobertura efetiva mesmo com o prêmio já pago.
E se você tiver mais de um empréstimo com seguro prestamista? Cada contrato tem a sua apólice, o que significa prêmios somados e coberturas que não se comunicam. E se a dívida for renegociada ou portada para outro banco? O contrato antigo se extingue e a apólice ligada a ele perde objeto, o que abre direito à devolução do prêmio referente ao período que ainda não correu.
Há quem acredite que o prestamista protege a família, e quase sempre está enganada. Ele protege o banco primeiro, e a família só de forma indireta, ao evitar que a dívida sobre para o espólio. Se a sua preocupação é deixar um valor para alguém, o produto que cumpre essa função é outro. Comparar os dois pelo preço por real de cobertura costuma ser mais revelador do que discutir se o prestamista é bom ou ruim.
Por que exigir o seguro prestamista é venda casada
Exigir a contratação do seguro como condição do empréstimo é venda casada, e a jurisprudência brasileira é firme nesse ponto há anos. Em julgamento de recursos repetitivos, no Tema 972, o Superior Tribunal de Justiça fixou uma tese curta e direta. Nos contratos bancários em geral, o consumidor não pode ser compelido a contratar seguro com a instituição financeira ou com seguradora por ela indicada.
Repare que a tese tem duas pernas. A primeira é a liberdade de contratar ou não o seguro, e a segunda é a liberdade de escolher com quem contratar. Mesmo quem quer o seguro pode levar a apólice de outra seguradora, e o banco não pode rejeitar a cobertura equivalente só porque ela não veio da empresa do próprio grupo.
O TJDFT organizou o entendimento sobre a legalidade do seguro de proteção financeira e resume o critério que os tribunais aplicam. A cobrança é lícita quando o consumidor optou de verdade, e ilícita quando a instituição impôs o produto. O que decide a causa, na prática, é a prova de que existia opção real, com preço informado antes da assinatura.
O valor em jogo não é simbólico. No exemplo do empréstimo de R$ 10 mil em 24 meses, um prêmio de R$ 500 embutido custa R$ 1.024,12 ao longo do contrato, porque o prêmio financiado também paga juros. Quem contratou três empréstimos assim ao longo de uma década pagou mais de R$ 3 mil por coberturas que talvez nem soubesse que tinha.
A armadilha aqui é a assinatura eletrônica em bloco. Você aceita tudo com um toque, e depois o banco apresenta o termo de adesão ao seguro com a sua assinatura digital, alegando escolha livre. A saída é documentar a conversa anterior à assinatura, guardando prints do chat, gravação do atendimento telefônico ou o número do protocolo em que o seguro foi apresentado como condição.
E se você não tiver prova nenhuma? Ainda existe caminho, porque o direito de cancelar a apólice e receber o prêmio do período a decorrer não depende de provar venda casada. A discussão sobre restituição integral dos valores pagos é mais difícil sem prova, mas o cancelamento com devolução proporcional é direito seu de qualquer forma.
Um erro caro aqui é tratar o assunto como briga moral em vez de problema documental. Vale gastar dez minutos juntando contrato, proposta e extrato de cobrança antes de abrir a boca. A conversa com a ouvidoria muda completamente quando você cita número de apólice, valor do prêmio e data. Reclamação genérica recebe resposta genérica, e reclamação com documento recebe proposta de acordo.
Quanto o seguro prestamista encarece o empréstimo
O seguro entra obrigatoriamente no Custo Efetivo Total, então ele aparece como taxa maior, mesmo quando o banco diz que a taxa de juros “não mudou”. A Resolução CMN 4.881, de 2020 determina, no artigo 3º, que o CET inclua amortizações, juros, tarifas, tributos, seguros e outras despesas vinculadas à operação. O artigo 7º manda informar esse número antes da contratação, com demonstrativo destacado no contrato.
A simulação abaixo usa a taxa média de crédito pessoal não consignado para pessoas físicas divulgada pelo Banco Central com referência em julho de 2026, que foi de 6,42% ao mês. Também considera o IOF de pessoa física do Decreto 6.306/2007, de 0,0082% ao dia mais 0,38% adicional. A data-base é 15 de setembro de 2026, o valor líquido na conta é sempre R$ 10 mil e o prazo é de 24 meses, com o prêmio do seguro financiado junto.
| Prêmio do seguro | Valor financiado | Parcela | Total pago | CET |
|---|---|---|---|---|
| R$ 0 | R$ 10.307,46 | R$ 853,43 | R$ 20.482,43 | 119,18% ao ano |
| R$ 300 | R$ 10.616,68 | R$ 879,04 | R$ 21.096,90 | 127,59% ao ano |
| R$ 500 | R$ 10.822,83 | R$ 896,11 | R$ 21.506,55 | 133,30% ao ano |
| R$ 800 | R$ 11.132,06 | R$ 921,71 | R$ 22.121,02 | 142,02% ao ano |
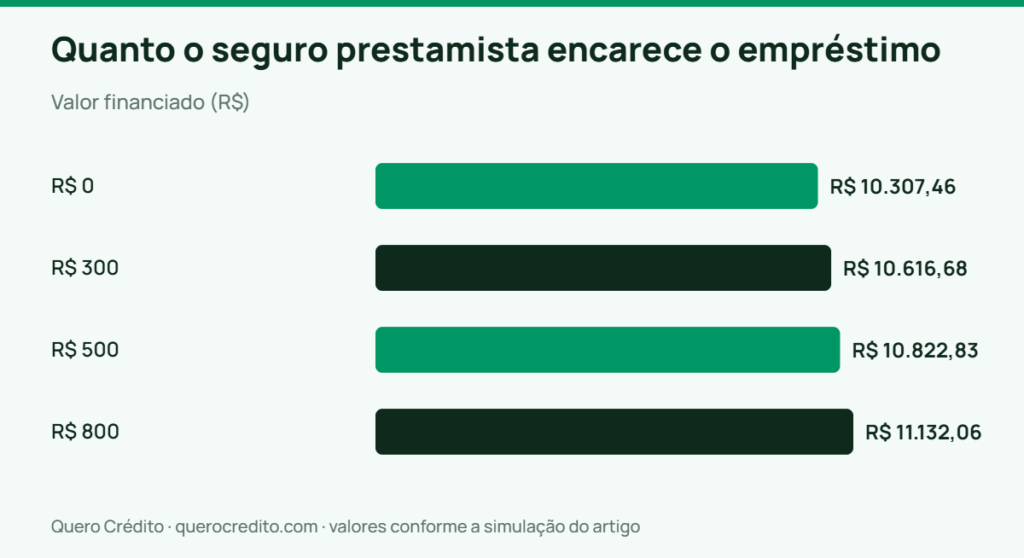
Simulação própria, feita em 15/09/2026, com juros de 6,42% ao mês em tabela Price e IOF financiado. Os valores de prêmio são hipóteses de trabalho, porque cada seguradora precifica de um jeito. Rentabilidade e custo futuros dependem das condições reais do seu contrato.
O detalhe que quase ninguém percebe é a multiplicação. Um prêmio de R$ 500 não custa R$ 500, custa R$ 1.024,12 ao longo dos 24 meses. Ele é somado ao valor financiado e passa a render juros para o banco no mesmo ritmo do empréstimo. São R$ 42,67 por mês, contra R$ 20,83 que seriam o prêmio puro dividido pelo prazo.
E se o empréstimo for mais barato, o efeito some? Não, ele só fica menor. Pense em um consignado de R$ 5 mil em 36 meses a 1,85% ao mês, que é o teto de juros do consignado do INSS fixado por resolução do CNPS de março de 2025. Nesse contrato, um prêmio de R$ 250 eleva a parcela de R$ 197,43 para R$ 207,30 e leva o CET de 27,43% para 32,12% ao ano. São quase 5 pontos percentuais a mais por causa de um valor que cabe em uma linha do contrato.
Para comparar propostas do jeito certo, peça sempre a mesma coisa nos dois bancos, porque só o Custo Efetivo Total permite enxergar o custo completo. É o que explica o nosso guia sobre Custo Efetivo Total e como comparar empréstimos antes de contratar. Se os números da proposta parecerem inconsistentes entre si, o texto sobre taxa nominal, taxa efetiva e CET mostra por que os três nunca batem.
Para a maioria das pessoas, o mais seguro é pedir duas simulações formais, uma com seguro e outra sem, e comparar apenas o CET e o total pago. Um cenário frequente é o vendedor resistir a emitir a versão sem seguro, e essa resistência já é a resposta que você precisava. Banco que se recusa a mostrar o preço da opção sem o produto adicional está dizendo, sem dizer, que o adicional não é tão opcional assim.
Quando o seguro prestamista protege de verdade
Existem situações concretas em que o seguro prestamista faz sentido, e elas têm um ponto em comum, que é a existência de alguém prejudicado se a dívida sobreviver a você. Quando a dívida é grande, longa e recai sobre uma família que depende de uma renda só, pagar pela quitação automática deixa de ser desperdício.
A mecânica que justifica isso é a ordem de pagamento. Com o seguro, a seguradora quita o saldo devedor diretamente com o credor, e o patrimônio que você deixa não é consumido pela dívida. Sem o seguro, a dívida do falecido é paga pelo espólio, dentro do limite da herança, o que na prática significa menos dinheiro para quem ficou.
Olhe para o preço por unidade de proteção antes de decidir. No exemplo dos R$ 10 mil em 24 meses, o prêmio de R$ 500 custa R$ 42,67 por mês já com os juros embutidos. Em troca, cobre um saldo devedor que começa em R$ 10.822,83 e cai a cada parcela. Se você fizer essa conta e o custo mensal parecer alto diante do saldo protegido, o produto provavelmente está caro para o seu caso.
O preço oculto dessa decisão é a duplicidade de cobertura. Muita gente já tem seguro de vida em grupo pelo emprego, seguro incluído em conta digital ou cobertura de um consórcio antigo, e acaba pagando pela mesma proteção duas ou três vezes. Antes de aceitar o prestamista, confira o que você já tem e some os capitais segurados.
E se você for aposentado e contratar consignado? A conta muda, porque a taxa é menor e o prêmio pesa menos em pontos percentuais, mas o aposentado costuma ter margem apertada e cada real na parcela conta. Se esse é o seu caso, vale entender antes as regras do crédito consignado do INSS em 2026, porque margem, teto de juros e bloqueio do benefício mudaram bastante.
E se você for MEI ou autônomo? A cobertura de morte e invalidez funciona normalmente, mas a de desemprego involuntário provavelmente não vai servir para nada, já que ela pressupõe demissão sem justa causa de vínculo formal. Nesse caso, pagar a apólice completa é pagar por uma cobertura que nunca será acionada.
Com frequência, o problema é a decisão sendo tomada por medo, e não por conta. O ideal é aplicar um critério só, que é perguntar quem ficaria com o problema se você morresse amanhã, e qual o tamanho desse problema em reais. Quando a resposta é “ninguém” ou “um valor pequeno que a família cobre”, o seguro vira apenas um custo a mais dentro de um crédito que já é caro.
Como recusar o seguro prestamista na contratação
Recusar é mais fácil do que parece, desde que você faça antes de assinar e deixe rastro documental de cada etapa. O roteiro abaixo funciona tanto no aplicativo quanto no atendimento presencial.
- Peça a simulação formal sem o seguro. Antes de qualquer assinatura, exija a proposta com o Custo Efetivo Total calculado sem o prêmio. A Resolução CMN 4.881/2020 obriga a instituição a informar o CET antes da contratação, com demonstrativo destacado.
- Confira o valor financiado, não só a parcela. Se você pediu R$ 10 mil e o contrato diz R$ 10.822,83, existe algo somado ali, e o prêmio do seguro costuma ser a diferença.
- Desmarque a opção no aplicativo e tire print da tela. A tela de contratação normalmente traz o seguro pré-selecionado, e o print com data resolve discussões futuras.
- Exija o documento próprio do seguro. A Circular Susep 667/2022 determina que a contratação seja formalizada em documento separado da obrigação financeira. A ausência desse papel é sinal de que ninguém explicou nada a você.
- Registre a recusa por escrito. Mande mensagem pelo canal oficial do banco dizendo que recusa o seguro prestamista e guarde o número de protocolo, porque protocolo é prova.
- Se o crédito for negado logo depois, peça o motivo formal. A instituição pode negar, mas a justificativa precisa ser de risco de crédito. A coincidência de datas com a sua recusa é o que sustenta a reclamação.
Um detalhe prático que ajuda na negociação é comparar propostas de mais de uma instituição no mesmo dia, com o mesmo valor e o mesmo prazo. Se um banco entrega CET de 119,18% ao ano sem seguro e outro só apresenta 133,30% com seguro embutido, a diferença de R$ 1.024,12 no total pago decide sozinha.
A armadilha frequente é a promessa de taxa melhor “com o pacote”. Ela até pode ser verdadeira em algumas ofertas, mas só é verificável se o banco apresentar as duas propostas completas, com CET nas duas. Sem os dois números na mesa, você está comparando uma taxa que conhece com um custo que não conhece.
E se a contratação tiver sido feita fora da agência, por telefone ou aplicativo? O artigo 49 do Código de Defesa do Consumidor dá sete dias para desistir, contados da assinatura ou do recebimento do produto. Esse prazo vale para o contrato de crédito celebrado fora do estabelecimento comercial. Use esse prazo quando perceber o seguro logo nos primeiros dias, porque ele é o caminho mais rápido e menos burocrático.
Quem contrata pelo celular precisa de um cuidado extra com a origem da oferta, porque golpistas usam exatamente o discurso do seguro obrigatório para pedir depósito antecipado. O guia sobre como identificar o golpe do falso empréstimo antes de pagar qualquer taxa detalha os sinais. Nenhuma instituição regular cobra valor antecipado para liberar crédito.
Um padrão recorrente é que a recusa dá certo em quase todos os casos quando ela acontece antes da assinatura, e vira dor de cabeça quando acontece depois. O ideal é bloquear meia hora para ler a proposta com calma, mesmo quando o dinheiro é urgente, porque meia hora de leitura costuma valer mais de mil reais nesse tipo de contrato.
Como cancelar o seguro prestamista e pedir a devolução proporcional
Você pode cancelar o seguro prestamista a qualquer momento, mesmo com o empréstimo ainda em andamento, e tem direito à devolução da parte do prêmio referente ao período que ainda não correu. A Circular Susep 667/2022 prevê, no artigo 81, inciso II, que é facultado ao segurado cancelar o seguro a qualquer tempo, ainda que antes da extinção da obrigação. Já o artigo 63 estabelece que a seguradora pode reter apenas a parte proporcional ao tempo decorrido.
A mesma lógica vale quando você quita o empréstimo antes do prazo. A Susep afirma que o prêmio pago antecipadamente referente ao período a decorrer deve ser devolvido ao segurado. O artigo 52, § 2º, do Código de Defesa do Consumidor garante a liquidação antecipada com redução proporcional dos juros e demais acréscimos.
O cálculo é direto. Um prêmio único de R$ 500 em um contrato de 24 meses corresponde a R$ 20,83 por mês de cobertura. Quem quita no mês 10 tem 14 meses a decorrer e direito a R$ 291,67 de volta. Quem quita no mês 6 recebe R$ 375, e quem quita no mês 18 recebe R$ 125, sempre proporcional ao tempo que a apólice deixou de valer.
Siga esta ordem para pedir.
- Localize o número da apólice e o valor do prêmio no contrato de empréstimo ou no documento próprio do seguro, porque sem esses dois dados o pedido volta.
- Peça o cancelamento pelo canal oficial da seguradora e do banco, por escrito, indicando a data a partir da qual você quer a extinção da cobertura.
- Peça, no mesmo documento, a devolução proporcional do prêmio, citando o artigo 81, inciso II, e o artigo 63 da Circular Susep 667/2022.
- Guarde o protocolo e marque a data, porque o prazo de resposta começa a correr dali.
- Confira se a devolução veio corrigida, já que valor devolvido meses depois sem atualização é devolução incompleta.
Aqui mora a armadilha que mais gera frustração. Cancelar o seguro no meio do contrato não reduz a sua parcela, porque o prêmio foi somado ao valor financiado lá no início e já virou dívida. O que você recebe é a devolução em dinheiro da parte não usada, e a prestação continua a mesma até o fim, o que faz muita gente achar que o cancelamento não funcionou.
E se o empréstimo for portado para outro banco? A dívida original é quitada pela nova instituição, o contrato antigo se encerra e a apólice ligada a ele perde objeto, o que gera o mesmo direito de devolução proporcional. E se você pretende quitar antes do prazo, confira como calcular o desconto correto dos juros no texto sobre quitar empréstimo antes do prazo e calcular o desconto. Banco costuma errar essa conta a favor dele.
Para a maioria das pessoas, o recomendável é fazer os dois pedidos juntos, cancelamento e devolução, em um único documento numerado. Na prática, quando o pedido chega separado, a seguradora cancela e “esquece” a devolução, e você perde semanas cobrando algo que já tinha pedido. Pedido único com dois itens numerados dá muito menos margem para resposta pela metade.
Onde reclamar quando o banco não cancela nem devolve
Quando o banco ou a seguradora ignora o pedido, existe uma ordem de canais que funciona melhor do que reclamar em todos ao mesmo tempo. Comece pelo SAC e pela ouvidoria da própria instituição, suba para o consumidor.gov.br e só depois acione os reguladores.
A Susep orienta que a reclamação contra empresas supervisionadas seja registrada no consumidor.gov.br, conforme a Circular Susep 643/2021. Nesse canal, a empresa tem até 10 dias para responder e você tem até 20 dias para avaliar a resposta como resolvida ou não resolvida. Essa avaliação alimenta a base que a própria Susep usa para fiscalizar.
A divisão de competências ajuda a escolher o alvo certo. Reclamação sobre a apólice, cobertura, prêmio e devolução vai para a Susep. Reclamação sobre a operação de crédito, CET mal informado ou cobrança indevida na parcela vai para o Banco Central. Se o seguro foi imposto como condição do empréstimo, a conduta é de venda casada e também interessa ao Procon do seu estado.
Coloque números no pedido, porque reclamação sem valor não gera acordo. Em vez de escrever que o banco cobrou um seguro indevido, escreva que o prêmio de R$ 500 foi somado ao valor financiado. Ele elevou a parcela de R$ 853,43 para R$ 896,11 e representou R$ 1.024,12 a mais no total pago. O analista que lê a reclamação precisa enxergar o valor em disputa na primeira linha.
A armadilha é desistir no primeiro “não”. A resposta inicial costuma ser padronizada, afirmando que a contratação foi facultativa e que consta assinatura do cliente. Avalie essa resposta como não resolvida, anexe o contrato e a proposta, e explique por que o documento apresentado não prova escolha informada.
E se nada disso resolver? O caminho seguinte é o Juizado Especial Cível, onde o artigo 9º da Lei 9.099/1995 dispensa advogado em causas de até 20 salários mínimos. Em 2026 isso corresponde a R$ 32.420, considerando o salário mínimo de R$ 1.621 fixado pelo Decreto 12.797/2025. Leve contrato, proposta, extratos, protocolos e o print da tela de contratação.
E se o desconto estiver caindo direto no seu benefício do INSS ou na folha? O procedimento é diferente e mais rápido, porque existem canais próprios do INSS e prazos específicos de ressarcimento, como explica o guia sobre desconto de consignado que você não autorizou.
Cuidado para não reclamar por telefone sem anotar protocolo. Não é raro ver o consumidor gastar três meses em ligações e chegar ao Procon sem nenhuma prova de que tentou resolver antes. Faz sentido registrar tudo por escrito desde o primeiro contato, porque cada protocolo vira uma linha na sua cronologia. Cronologia documentada é o que faz um caso desses ser resolvido em semanas em vez de anos.
Perguntas frequentes sobre seguro prestamista
O banco pode negar o empréstimo porque recusei o seguro prestamista?
O banco pode negar crédito por análise de risco, que é uma decisão comercial legítima, mas não pode condicionar a aprovação à compra do seguro. Se a negativa veio logo depois da sua recusa e sem justificativa de risco, guarde as datas e os protocolos, porque essa sequência é o principal indício de venda casada.
Posso contratar o seguro prestamista de outra seguradora?
Pode. A tese do Tema 972 do STJ afirma que o consumidor não pode ser compelido a contratar seguro com a instituição financeira nem com seguradora indicada por ela. Se você quer a cobertura, tem direito de pesquisar preço em outras empresas e apresentar a apólice equivalente ao banco.
Quanto tempo a seguradora tem para devolver o prêmio proporcional?
A Circular Susep 667/2022 garante o cancelamento a qualquer tempo e a devolução da parte não decorrida, e o prazo específico costuma estar nas condições gerais da apólice. Se a devolução não sair, registre a reclamação no consumidor.gov.br, onde a empresa tem até 10 dias para responder.
Cancelar o seguro faz a parcela do empréstimo diminuir?
Não, quando o prêmio foi financiado junto com o crédito. O valor já entrou na dívida no início e a prestação segue igual até o fim. O que você recebe é a devolução em dinheiro da parte da cobertura que não foi usada, e não uma parcela menor.
Seguro prestamista e seguro de vida são a mesma coisa?
Não são. No prestamista, o primeiro beneficiário é o credor, até o limite da dívida, e só o saldo remanescente vai para você ou para quem você indicou. No seguro de vida tradicional, o capital segurado é pago aos beneficiários que você escolheu, sem passar pelo banco.
O seguro prestamista aparece no CET do empréstimo?
Sim. A Resolução CMN 4.881/2020 determina que seguros vinculados à operação entrem no cálculo do Custo Efetivo Total, informado em taxa percentual anual com duas casas decimais antes da contratação. Se o CET da proposta com seguro for igual ao da proposta sem seguro, algum dos dois números está errado.
Vale a pena contratar o seguro prestamista?
Para a maioria das pessoas que pega um empréstimo pessoal de valor moderado e prazo curto, a resposta é não. O prêmio é financiado junto, paga juros e infla o Custo Efetivo Total sem entregar proteção proporcional. Na simulação de R$ 10 mil em 24 meses, R$ 500 de prêmio viraram R$ 1.024,12 e levaram o CET de 119,18% para 133,30% ao ano. É muito dinheiro por uma cobertura que quita um saldo devedor decrescente.
O cenário muda quando alguém depende financeiramente de você e a dívida é grande o bastante para virar problema real na sua ausência. Financiamento longo, dívida que envolve fiador, avalista ou garantia de imóvel, família com renda única, tudo isso empurra a balança para o lado de contratar. Antes de fechar, compare o preço com outras formas de cobrir o mesmo risco e confira se já não existe uma apólice em vigor cobrindo a mesma coisa.
O primeiro passo é hoje mesmo, e não depende de ninguém. Abra o contrato do seu empréstimo atual, procure a palavra prestamista ou proteção financeira, anote o valor do prêmio e compare o valor financiado com o dinheiro que entrou na sua conta. Se houver diferença que você não reconhece, peça o cancelamento e a devolução proporcional no mesmo documento, guarde o protocolo e acompanhe o prazo. Esse é o dinheiro mais fácil de recuperar em todo o universo do crédito ao consumidor.
Aviso: este conteúdo é informativo e educacional sobre seguro prestamista e contratos de crédito. Ele não substitui a leitura das condições gerais da sua apólice nem constitui consultoria financeira, jurídica ou de seguros para o seu caso. A decisão de contratar, recusar ou cancelar depende do seu contrato, das suas coberturas já existentes e de quem depende da sua renda. Para orientação individualizada, procure um profissional habilitado, como um corretor de seguros registrado na Susep, um planejador financeiro ou um advogado.