Juntar dinheiro ganhando salário mínimo é possível com uma meta fixa de 5% a 10% do líquido, entre R$ 75 e R$ 150 por mês em 2026. O mínimo é R$ 1.621, e sobram cerca de R$ 1.499 após o INSS. Guardar R$ 100 por mês vira perto de R$ 1.271 líquidos em um ano a 100% do CDI.
Você chega no dia 28 com R$ 40 na conta e a sensação de que guardar dinheiro é coisa de quem ganha mais. A conta parece não fechar mesmo, porque o aluguel, a luz, o gás e o transporte sobem todo ano e o salário sobe uma vez só, em janeiro.
O que quase ninguém conta é que a diferença entre quem consegue formar uma reserva com um salário mínimo e quem não consegue raramente está no valor guardado. Está na ordem das coisas, no dia em que o dinheiro sai da conta e no lugar onde ele fica parado esperando.
Neste texto você vai ver quanto realmente sobra de um salário mínimo de R$ 1.621 e qual é a meta de poupança que se sustenta por doze meses seguidos. Depois vem o lugar certo para deixar valores pequenos com saque no mesmo dia e garantia do FGC. Na sequência, a simulação de R$ 75, R$ 100 e R$ 150 por mês em 12 e 24 meses a 100% do CDI contra a poupança, o efeito da inflação de 4,22% sobre esse dinheiro e o que fazer nos meses em que o orçamento não fecha.
Neste artigo
- Dá para juntar dinheiro ganhando um salário mínimo de R$ 1.621?
- Qual é a meta realista de poupança ganhando salário mínimo?
- Onde guardar valores pequenos com liquidez diária e proteção do FGC
- Quanto rende juntar R$ 100 por mês em 12 e 24 meses a 100% do CDI
- O que a inflação de 4,22% faz com o dinheiro que você guardou
- O que fazer quando o orçamento não fecha e não sobra nada
- Como fazer o hábito de guardar sobreviver ao terceiro mês
- Perguntas frequentes sobre juntar dinheiro ganhando salário mínimo
- Por onde começar neste mês
Dá para juntar dinheiro ganhando um salário mínimo de R$ 1.621?
Dá, mas com valores pequenos e uma regra rígida sobre o dia em que o dinheiro sai da conta. O ponto de partida é saber quanto sobra de verdade, porque o número do contracheque não é o número da sua conta.
O salário mínimo está em R$ 1.621,00 desde 1º de janeiro de 2026, valor fixado pelo Decreto 12.797, de 23 de dezembro de 2025. Quem trabalha com carteira assinada recebendo exatamente esse valor tem desconto de 7,5% de contribuição previdenciária, a primeira faixa da tabela do INSS de 2026, o que dá R$ 121,58. O líquido fica em R$ 1.499,42, sem imposto de renda retido, porque a faixa é isenta.
Esse é o dinheiro real do mês. A partir dele, guardar 5% significa R$ 74,97 e guardar 10% significa R$ 149,94. Parece pouco, e é mesmo pouco em valor absoluto, só que R$ 100 por mês equivalem a 6,67% do seu líquido, uma disciplina de poupança que muita gente de renda bem maior não mantém.
O cenário em volta é duro e vale ser dito com número. A Pesquisa de Endividamento e Inadimplência do Consumidor de agosto de 2026 foi divulgada pela Confederação Nacional do Comércio em 10 de setembro de 2026. Ela mostrou 82% das famílias brasileiras endividadas e 29,9% com contas em atraso. Entre as famílias com renda de até três salários mínimos, a inadimplência chegou a 38,8%, a maior de todas as faixas.
Exemplo hipotético: pense na Jussara, auxiliar de limpeza, 41 anos, salário mínimo com carteira assinada, dois filhos, aluguel de R$ 620 num quarto e sala. Ela tentou guardar dinheiro por dois anos e nunca passou do terceiro mês, porque a regra que usava era guardar o que sobrasse no fim. Quando inverteu e passou a transferir R$ 80 no dia em que o salário caía, completou doze meses pela primeira vez.
A armadilha aqui não é o valor baixo, é o mês de treze contas. Todo orçamento de salário mínimo tem dois ou três meses no ano com uma despesa extra que não é surpresa nenhuma. É o material escolar de fevereiro, o IPVA parcelado, a troca do botijão que atrasou ou o remédio contínuo que subiu de preço. Quem monta a meta contando com doze meses iguais quebra no primeiro desses meses e conclui, errado, que não dá para guardar nada.
Um tropeço comum é gente desistindo por comparação, achando que R$ 80 por mês não valem o esforço porque alguém no vídeo falou em guardar R$ 1.000. Para quem está nessa faixa de renda, faz mais sentido ignorar o valor e olhar só para a sequência de meses cumpridos. O que forma reserva é a repetição, não o tamanho do aporte. Doze transferências de R$ 80 criam um hábito que aguenta um aumento de aporte, e um aporte grande feito uma vez só não cria nada.
Qual é a meta realista de poupança ganhando salário mínimo?
A meta que se sustenta é de 5% a 10% do salário líquido. Sobre os R$ 1.499,42 de quem recebe o mínimo com carteira assinada, isso dá de R$ 74,97 a R$ 149,94 por mês. Comece pela faixa de baixo e só suba depois de três meses seguidos cumpridos.
O percentual funciona melhor do que o valor fixo porque sobrevive ao reajuste anual do salário mínimo e à mudança de emprego, enquanto o valor fixo vira um número esquecido no aplicativo. Ele também obriga você a recalcular a meta em janeiro, mês em que o mínimo muda e em que as despesas do ano são reprecificadas.
Uma escada de metas funciona melhor do que um alvo único e distante.
- Primeiro degrau, fundo antissusto de R$ 500. Guardando R$ 100 por mês a 100% do CDI, esse saldo chega em cinco meses, e com R$ 150 por mês em quatro. Não é reserva de emergência, é o amortecedor que impede que o pneu furado vire fatura de cartão.
- Segundo degrau, um salário líquido guardado. São R$ 1.499,42, alcançáveis em cerca de quinze meses com R$ 100 mensais e em dez meses com R$ 150. É o valor que cobre uma demissão sem aviso, um mês inteiro de contas.
- Terceiro degrau, três meses de despesa. Com R$ 100 por mês a 100% do CDI, chegar a R$ 4.498,29 leva cerca de 37 meses, e com R$ 150 por mês leva 26. Esse é o patamar clássico de reserva de emergência para quem tem renda estável.
O primeiro degrau é o que decide o resto, e ele é pequeno de propósito. A chance de você abandonar uma meta que leva três anos é enorme, e a de abandonar uma meta de cinco meses é bem menor. Quem termina o degrau um com R$ 500 na conta descobre que a sensação de ter dinheiro parado sustenta o degrau dois.
A divisão de referência mais usada no Brasil, o método 50-30-20 aplicado ao salário, pede 20% para poupança e quitação de dívidas. Com um salário mínimo, isso daria R$ 299,88 por mês, valor irreal para quem vive com R$ 1.499 e paga aluguel. Adaptar o método é manter a lógica das três caixas e trocar os percentuais, com algo perto de 70% para essenciais, 25% para o resto e 5% para guardar.
O custo escondido dessa etapa é a meta grande demais. Uma meta de 20% num orçamento que só comporta 5% gera três meses de sacrifício, um mês de estouro e o abandono do plano. O saldo final costuma ser pior do que se a pessoa tivesse guardado R$ 50 sem drama. Quem aperta demais o orçamento também acaba recorrendo ao cartão no fim do mês, e o juro pago devora qualquer rendimento conquistado.
Uma conduta prudente é começar com 5% e um valor redondo, R$ 75, transferido no dia do pagamento. A subida para 7% só viria depois de três meses inteiros sem resgatar nada. Não caia na tentação de confundir ambição com plano, porque a ambição dura três semanas e o plano precisa durar três anos.
Onde guardar valores pequenos com liquidez diária e proteção do FGC
Para valores pequenos que você pode precisar a qualquer momento, as opções com saque no mesmo dia e cobertura do Fundo Garantidor de Créditos são a caderneta de poupança e os CDBs de liquidez diária. O FGC cobre até R$ 250 mil por CPF em cada conglomerado, o que protege integralmente qualquer reserva de salário mínimo.
A regra do FGC tem dois limites que funcionam juntos. O primeiro é o teto de R$ 250.000,00 por credor em cada instituição ou conglomerado. O segundo é o teto global de R$ 1.000.000,00 no conjunto das instituições a cada quatro anos consecutivos, contados do primeiro evento de intervenção ou liquidação, conforme o regulamento do Fundo Garantidor de Créditos. Dois bancos do mesmo grupo contam como um só para esse teto, e essa é a confusão mais comum de quem divide dinheiro entre contas.
| Onde guardar | Liquidez | Cobertura do FGC | Imposto de renda | Rendimento em 15/09/2026 |
|---|---|---|---|---|
| Caderneta de poupança | Diária, mas rende só na data de aniversário | Sim, até R$ 250 mil por conglomerado | Isenta para pessoa física | 0,6697% ao mês no período iniciado em 11/09/2026 (BCB) |
| CDB de liquidez diária | Diária, com resgate no mesmo dia útil | Sim, até R$ 250 mil por conglomerado | Tabela regressiva, de 22,5% a 15% sobre o rendimento | Varia por instituição, expresso em percentual do CDI |
| Conta corrente parada | Imediata | Sim, o saldo em conta é coberto | Sem rendimento, sem imposto | Zero |
| Título público de curto prazo | Diária, com liquidação em dia útil | Não coberto pelo FGC, a garantia é do Tesouro Nacional | Tabela regressiva, de 22,5% a 15% | Acompanha a Selic, em 14,00% ao ano em 15/09/2026 |
A poupança tem uma mecânica que castiga quem mexe no dinheiro. Ela só credita rendimento na data de aniversário do depósito, então sacar um dia antes significa perder o mês inteiro de juros daquele valor. Num saldo de R$ 1.200, são R$ 8,04 jogados fora por causa de 24 horas, e quase ninguém percebe a perda, porque o extrato não mostra o rendimento que deixou de existir.
Do lado do CDB de liquidez diária, o detalhe que muda o resultado é o percentual do CDI oferecido. Um produto a 100% do CDI e outro a 85% parecem semelhantes na propaganda, e em R$ 2.400 acumulados a diferença passa de R$ 40 em dois anos, sem contar o imposto. Vale conferir também se existe carência disfarçada. Alguns títulos pagam um percentual alto só para quem segura até o vencimento e pagam bem menos no resgate antecipado.
A comparação detalhada entre essas categorias está no texto sobre poupança, Tesouro Selic ou CDB para deixar a reserva. O que interessa aqui é o critério, e ele cabe em três perguntas. Se eu precisar hoje, recebo hoje? Está coberto pelo FGC ou pelo Tesouro Nacional? Qual é o custo total, somando taxa de administração, taxa de custódia e imposto?
No caso do título público, a garantia não é do FGC, é do próprio Tesouro Nacional, e existe uma taxa de custódia cobrada pela B3 de 0,2% ao ano, provisionada diariamente, da qual o Tesouro Selic é isento até R$ 10.000,00 por CPF, com cobrança apenas sobre o que passar disso, segundo a tabela de tarifas publicada pela B3 e consultada em setembro de 2026.
A armadilha mais cara nessa escolha é o fundo de investimento com taxa de administração alta vendido como alternativa à poupança. Uma taxa de 2% ao ano num saldo de R$ 2.000 tira R$ 40 por ano, cerca de três meses inteiros de rendimento do seu aporte de R$ 100. Fundos também não têm cobertura do FGC, e muitos cobram come-cotas semestral, que antecipa o imposto e reduz o efeito de juros sobre juros.
Há quem acredite que precisa de muito dinheiro para sair da poupança, mas a maior parte das plataformas aceita aplicação inicial baixa em CDB de liquidez diária. Para quem guarda entre R$ 75 e R$ 150 por mês, o mais seguro é escolher um único lugar com resgate no mesmo dia, cobertura do FGC e nenhuma tarifa, e parar de procurar. Trocar de produto todo mês custa tempo, e o ganho adicional num saldo de R$ 1.500 é de poucos reais por ano.
Quanto rende juntar R$ 100 por mês em 12 e 24 meses a 100% do CDI
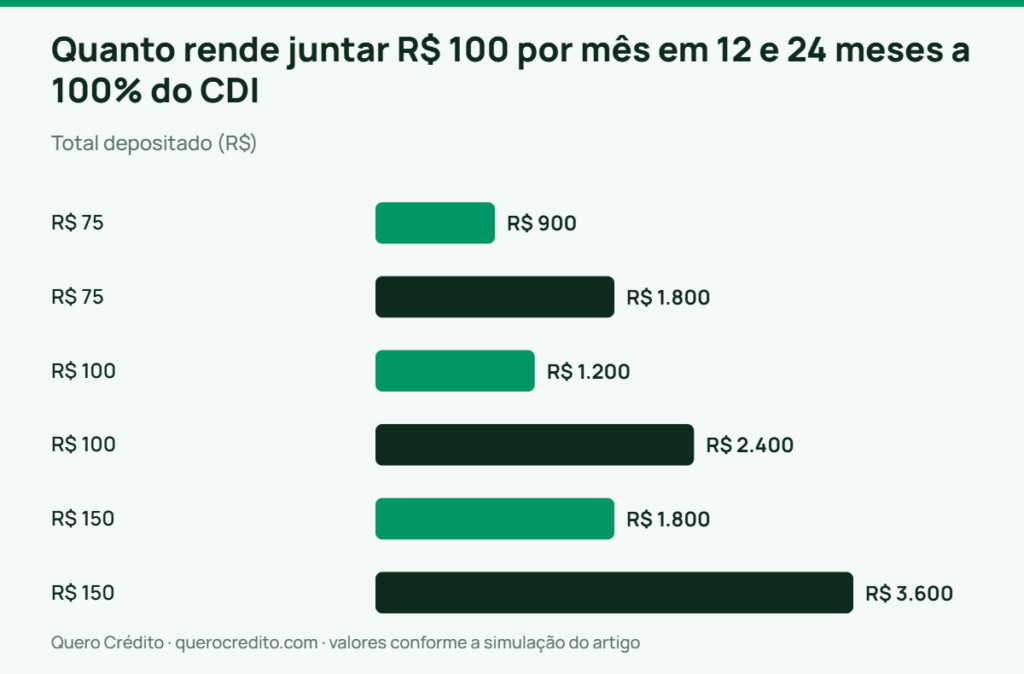
Guardando R$ 100 por mês durante 12 meses a 100% do CDI, você termina com cerca de R$ 1.270,78 líquidos de imposto, contra R$ 1.253,54 na poupança. Em 24 meses, são R$ 2.692,34 contra R$ 2.611,62, uma diferença de R$ 80,72 a favor do CDI.
As premissas estão declaradas e valem para a data-base de 15 de setembro de 2026. O CDI usado é de 13,90% ao ano, taxa anualizada divulgada pelo Banco Central para 11 de setembro de 2026, equivalente a 1,0905% ao mês. A poupança usada é de 0,6697% ao mês, rendimento do período iniciado em 11 de setembro de 2026. Esse número vem da regra de 0,5% ao mês mais TR, que vale enquanto a Selic estiver acima de 8,5% ao ano. As duas taxas ficaram constantes na simulação, o que não acontece na vida real, já que Selic, CDI e TR mudam a cada reunião do Copom.
| Aporte mensal | Prazo | Total depositado | CDB a 100% do CDI, líquido de IR | Poupança, isenta de IR | Diferença |
|---|---|---|---|---|---|
| R$ 75 | 12 meses | R$ 900,00 | R$ 953,08 | R$ 940,16 | R$ 12,93 |
| R$ 75 | 24 meses | R$ 1.800,00 | R$ 2.019,26 | R$ 1.958,71 | R$ 60,54 |
| R$ 100 | 12 meses | R$ 1.200,00 | R$ 1.270,78 | R$ 1.253,54 | R$ 17,23 |
| R$ 100 | 24 meses | R$ 2.400,00 | R$ 2.692,34 | R$ 2.611,62 | R$ 80,72 |
| R$ 150 | 12 meses | R$ 1.800,00 | R$ 1.906,16 | R$ 1.880,31 | R$ 25,85 |
| R$ 150 | 24 meses | R$ 3.600,00 | R$ 4.038,51 | R$ 3.917,42 | R$ 121,09 |
O imposto foi calculado depósito por depósito, e não sobre o bolo, porque cada aporte tem o próprio prazo. A tabela regressiva do imposto de renda em renda fixa segue valendo em 2026, com 22,5% até 180 dias, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% acima disso. A regra está no art. 1º da Lei 11.033, de 21 de dezembro de 2004. Não existe alíquota única de renda fixa em 2026, e LCI e LCA continuam isentas para pessoa física pela mesma lei.
Repare no tamanho da diferença. Em doze meses com R$ 100 mensais, a vantagem do CDI sobre a poupança é de R$ 17,23, menos do que um almoço. O que move mesmo o resultado é a decisão de guardar em vez de deixar o dinheiro na conta corrente, porque essa escolha vale R$ 53,54 no mesmo período, mais do que o triplo.
O ponto que quase toda simulação esconde é o efeito do resgate no meio do caminho. Se você sacar tudo com quatro meses de aplicação, o imposto sobe para 22,5% e o rendimento acumulado ainda é pequeno, então o ganho líquido some. Na poupança acontece coisa parecida por outro motivo, já que o saque fora da data de aniversário devolve só o principal daquele depósito.
Há uma variação importante para quem é autônomo ou MEI. Sem desconto de INSS na fonte, o bruto de R$ 1.621 é o seu líquido, só que não existe décimo terceiro nem férias. Sua meta precisa então ser calculada sobre a renda média de doze meses, e não sobre o mês bom. Guardar 5% da média anual costuma ser mais seguro do que guardar 10% dos meses fortes.
É comum ver gente travada há meses escolhendo onde aplicar enquanto o dinheiro fica na conta corrente rendendo zero. O mais prudente é abrir a poupança hoje mesmo e colocar os primeiros três aportes ali, usando esse tempo para comparar CDBs com calma. R$ 53 de rendimento garantido valem mais do que R$ 70 de rendimento que nunca começa.
O que a inflação de 4,22% faz com o dinheiro que você guardou
A inflação de 4,22% em doze meses tira poder de compra de todo dinheiro parado, inclusive do que está rendendo. R$ 1.200 guardados sem nenhum rendimento durante um ano passam a comprar o equivalente a R$ 1.151,41 de hoje, uma perda silenciosa de R$ 48,59.
O número vem da medição oficial. O IPCA de agosto de 2026 ficou em −0,32% no mês, e o acumulado de doze meses caiu para 4,22%, segundo o IBGE, em divulgação de 11 de setembro de 2026. A deflação do mês veio de habitação, com queda de 7,63% na energia elétrica residencial por causa do Bônus de Itaipu, e de transportes, com passagens aéreas 13,17% mais baratas. Nenhum dos dois pesa tanto no orçamento de quem ganha o mínimo quanto alimentação, que caiu apenas 0,34%.
O que interessa para o seu bolso é o ganho real, aquilo que sobra depois de descontar a inflação. Com as taxas de setembro de 2026, a poupança rende 8,34% ao ano, e diante de uma inflação de 4,22% isso dá um ganho real de aproximadamente 3,95% ao ano. Um CDB a 100% do CDI rendendo 13,90% ao ano, já descontados 17,5% de imposto, chega perto de 11,47% ao ano, um ganho real de cerca de 6,95%.
Traduzido em dinheiro, no caso de quem guarda R$ 100 por mês, a diferença fica clara.
| Situação após 24 meses | Valor nominal | Poder de compra em reais de hoje | Ganho ou perda real |
|---|---|---|---|
| R$ 2.400 guardados em casa ou na conta corrente | R$ 2.400,00 | R$ 2.209,58 | Perda de R$ 190,42 |
| R$ 2.400 na poupança | R$ 2.611,62 | R$ 2.404,40 | Ganho de R$ 4,40 |
| R$ 2.400 em CDB a 100% do CDI, líquido de IR | R$ 2.692,34 | R$ 2.478,72 | Ganho de R$ 78,72 |
A leitura dessa tabela é desconfortável e precisa ser dita com honestidade. Na poupança, depois de dois anos guardando R$ 100 por mês, o seu ganho real foi de R$ 4,40, praticamente nada, ainda que o saldo na tela mostre R$ 211,62 a mais do que você depositou. A poupança protegeu o dinheiro da inflação, o que já é bem melhor do que a conta corrente, mas não o fez crescer de verdade.
A armadilha específica desse tema é achar que o IPCA mede a sua inflação. O índice do IBGE é uma média nacional de nove grupos de despesa, e o orçamento de quem ganha o mínimo é bem mais concentrado em alimentação, transporte e habitação. Quando a queda do índice vem de passagem aérea e de bônus na conta de luz, o alívio no seu supermercado é menor do que o número sugere. O texto sobre como a inflação corrói o seu orçamento mostra esse descompasso em detalhe.
Um deslize frequente aqui é guardar dinheiro em espécie dentro de casa. Além do risco de perda e de roubo, R$ 2.400 embaixo do colchão perdem R$ 190,42 de poder de compra em dois anos com a inflação atual. É o único cenário da tabela em que a pessoa sai perdendo com certeza. Para quem desconfia de banco, o recomendável é abrir uma poupança na instituição onde já recebe o salário, porque a cobertura do FGC e o rendimento isento resolvem o problema sem exigir aprendizado novo.
O que fazer quando o orçamento não fecha e não sobra nada
Quando o orçamento fecha no vermelho, guardar dinheiro é matematicamente ruim, e a prioridade passa a ser cortar o custo da dívida mais cara. Nenhuma aplicação disponível hoje chega perto do que o rotativo do cartão cobra, então cada real jogado na dívida rende muito mais do que o mesmo real aplicado.
A conta que prova o ponto é simples de fazer. R$ 100 aplicados a 100% do CDI rendem R$ 1,09 em um mês, enquanto R$ 100 de saldo no rotativo do cartão custam R$ 15,02 no mesmo período. A taxa média do rotativo estava em 15,02% ao mês em julho de 2026, segundo as estatísticas de taxas de juros do Banco Central. Guardar dinheiro enquanto se paga rotativo gera prejuízo líquido de R$ 13,93 por mês a cada R$ 100.
Em prazos maiores o estrago cresce. Uma fatura de R$ 500 que fica girando no rotativo por três meses vira R$ 760,83, ou seja, R$ 260,83 só de juros. Se a mesma pessoa tivesse guardado R$ 500 por três meses a 100% do CDI, teria ganhado cerca de R$ 16. A ordem de prioridade fica evidente com os dois números lado a lado, e ela vale também para cheque especial e crédito pessoal, como mostra a comparação entre empréstimo pessoal, cheque especial e rotativo.
O roteiro para o mês que não fecha tem uma ordem que funciona.
- Separe as dívidas com juros acima de 3% ao mês. Rotativo do cartão, cheque especial e parcelamento de fatura entram aqui. Elas são o alvo número um, antes de qualquer meta de poupança.
- Mantenha um fundo mínimo de R$ 200 mesmo endividado. Sem nenhuma folga em conta, qualquer imprevisto volta para o cartão, e você recomeça o ciclo. Esse valor não é reserva, é o freio de mão.
- Rastreie as cobranças automáticas dos últimos 90 dias. Assinaturas, tarifas de pacote e seguros embutidos costumam somar perto da sua meta de poupança. O roteiro completo está em para onde o dinheiro some todo mês.
- Renegocie antes de atrasar, não depois. Contato feito com a fatura ainda em aberto costuma render prazo e desconto melhores do que contato feito com o nome já negativado.
- Reveja os benefícios a que você tem direito. Tarifa social de energia, isenção de tarifa bancária em serviços essenciais e programas municipais de transporte mudam o saldo do mês sem depender de aumento salarial.
- Só depois de zerar o juro alto, retome a meta de 5%. O dinheiro que estava indo para a parcela vira aporte automaticamente, sem exigir nenhum corte novo.
O custo invisível dessa fase é o empréstimo tomado para formar reserva. Parece absurdo escrito assim, e acontece com frequência quando a pessoa é abordada com crédito pré-aprovado e pensa em usar parte do valor para começar a poupar. Pagar juros de dois dígitos ao mês para guardar dinheiro que rende 1% ao mês é a operação mais cara que existe no orçamento doméstico.
Tem gente que acha que precisa escolher entre pagar dívida e guardar dinheiro, só que as duas coisas convivem em proporções diferentes. O que funciona na prática é destinar 80% da folga para a dívida cara e 20% para o fundo de R$ 200. Quem fica três meses sem ver nenhum saldo crescer desiste do plano inteiro. Evite tratar a reserva como prêmio de quem já resolveu tudo, quando ela é justamente o que impede a dívida de voltar.
Como fazer o hábito de guardar sobreviver ao terceiro mês
O que sustenta a poupança mensal é a automação no dia do pagamento, com o dinheiro saindo da conta antes de qualquer outra despesa. Quem transfere depois de pagar as contas guarda, em média, muito menos do que planejou, porque o saldo disponível sempre encontra um destino.
Três ajustes práticos resolvem a maior parte dos abandonos. O primeiro é programar a transferência para o mesmo dia do crédito do salário, e não para o dia seguinte, já que os débitos automáticos costumam cair antes. O segundo é usar uma conta ou aplicação separada da conta do dia a dia, porque saldo visível na tela do aplicativo principal é saldo gasto. O terceiro é definir por escrito, antes de começar, quando você tem permissão para resgatar. Conserto essencial, saúde e desemprego entram na lista, e nada além disso.
A Jussara do começo do texto fez uma coisa que ajudou mais do que qualquer aplicativo. Ela mandou uma mensagem para a irmã todo dia 5 com o print da transferência de R$ 80, durante um ano. Não tem nada de financeiro nisso, e é um dos poucos mecanismos que funcionam quando o valor é pequeno demais para gerar entusiasmo sozinho.
Quem recebe décimo terceiro tem uma alavanca que muda o patamar da reserva. Um décimo terceiro de um salário mínimo dá cerca de R$ 1.499,42 líquidos, já descontada a contribuição previdenciária de 7,5%, e o terço constitucional de férias acrescenta R$ 540,33 sobre o valor cheio do mínimo. Metade do décimo terceiro na reserva equivale a quase dez meses de aporte de R$ 75. A ordem de uso desses valores está detalhada em como usar o 13º salário e as férias.
A armadilha do hábito é o resgate justificado. Ele nunca é para uma bobagem, é sempre para algo que parece legítimo, como adiantar uma parcela, aproveitar uma promoção boa ou ajudar um parente. Cada resgate desses reinicia o relógio do imposto de renda na aplicação. Pior, reinicia o relógio psicológico, porque voltar do zero pela terceira vez é quando a maioria das pessoas para de tentar.
Um cenário frequente é que quem vence o terceiro mês vence o ano. A curva de desistência é brutal nos primeiros noventa dias e quase plana depois disso. Concentrar o esforço de disciplina nesse trimestre inicial rende mais do que distribuí-lo ao longo de doze meses. O caminho mais sensato é escolher um valor que você consiga pagar até no pior mês do ano, mesmo que pareça baixo demais, e aumentá-lo só no quarto mês.
Perguntas frequentes sobre juntar dinheiro ganhando salário mínimo
Quanto consigo juntar em um ano ganhando um salário mínimo?
Guardando 5% do líquido, R$ 74,97 por mês, você chega a cerca de R$ 953 em doze meses aplicando a 100% do CDI, já descontado o imposto de renda. Com 10%, R$ 149,94 por mês, o valor sobe para cerca de R$ 1.906. A simulação usa CDI de 13,90% ao ano e data-base de 15 de setembro de 2026, com taxa mantida constante, premissa que não se repete na prática.
Poupança ou CDB, o que é melhor para quem guarda pouco?
Para saldos pequenos a diferença é de poucos reais por ano, então o critério que pesa mais é a facilidade de manter o hábito. A poupança é isenta de imposto de renda e simples de abrir, mas só credita rendimento na data de aniversário do depósito. O CDB de liquidez diária a 100% do CDI rende mais no acumulado, com R$ 80,72 de vantagem em 24 meses no aporte mensal de R$ 100, e paga imposto pela tabela regressiva.
Preciso ter reserva de emergência antes de pagar minhas dívidas?
Precisa de um fundo mínimo, não da reserva completa. Um valor entre R$ 200 e R$ 500 impede que um imprevisto volte para o cartão e reinicie a dívida, enquanto o restante da folga vai para o juro mais caro. O rotativo do cartão estava em 15,02% ao mês em julho de 2026 e a aplicação rende perto de 1,09% ao mês, então guardar enquanto se paga rotativo dá prejuízo.
O FGC cobre o dinheiro que eu guardo na poupança?
Cobre. A garantia é de até R$ 250 mil por CPF em cada instituição ou conglomerado, e alcança poupança, conta corrente, CDB, LCI e LCA, entre outros créditos previstos no regulamento do fundo. Existe ainda um teto global de R$ 1 milhão no conjunto das instituições a cada quatro anos consecutivos. Títulos públicos e fundos de investimento não entram nessa cobertura.
Sou autônomo e recebo por dia, dá para seguir a mesma meta?
Dá, com um ajuste na base de cálculo. Em vez de aplicar o percentual sobre o salário do mês, calcule a média dos últimos doze meses de recebimento e aplique 5% sobre ela, guardando o excedente dos meses bons no mesmo lugar. Sem décimo terceiro nem férias, a reserva precisa cobrir também os meses fracos, então o alvo de três meses de despesa vale ainda mais nesse perfil.
Vale a pena guardar dinheiro se a inflação come tudo?
Vale, porque a inflação come mais de quem não guarda. Com IPCA de 4,22% em doze meses, R$ 2.400 parados perdem R$ 190,42 de poder de compra em dois anos. Os mesmos R$ 2.400 aplicados na poupança terminam com ganho real de R$ 4,40, e em CDB a 100% do CDI com ganho real de R$ 78,72. Nenhuma das opções enriquece ninguém, e todas são melhores do que o dinheiro parado.
Por onde começar neste mês
O caminho que funciona para a maioria de quem ganha um salário mínimo é escolher um valor baixo e inegociável, entre R$ 75 e R$ 150, e programar a transferência automática para o dia do pagamento, antes de qualquer conta. O lugar importa menos do que a repetição. Entre poupança e CDB de liquidez diária, a diferença em doze meses com R$ 100 mensais é de R$ 17,23, enquanto a diferença entre guardar e não guardar é de R$ 53,54 no mesmo período.
A resposta muda em uma situação específica. Se você tem saldo no rotativo do cartão, no cheque especial ou em parcelamento de fatura, a prioridade deixa de ser poupar e passa a ser quitar, porque o juro dessas linhas supera qualquer rendimento disponível. Mantenha nesse caso um fundo mínimo de R$ 200 para não voltar ao cartão no primeiro imprevisto, direcione o resto para a dívida e retome a meta de 5% quando o juro alto sair do orçamento.
Faça hoje três coisas concretas. Calcule 5% do seu líquido, que com o mínimo de 2026 dá R$ 74,97. Escolha um lugar com resgate no mesmo dia e cobertura do FGC, e agende a transferência automática para a data em que o salário cai. Em janeiro de 2027, quando o salário mínimo for reajustado, recalcule o percentual sobre o novo valor em vez de manter o número antigo. Revise também a meta sempre que a Selic mudar, porque o rendimento da poupança e do CDI acompanha essa taxa.
Aviso: este conteúdo é informativo e educacional sobre como juntar dinheiro com renda de um salário mínimo, e não constitui recomendação de investimento, consultoria financeira nem orientação tributária individualizada. As simulações usam taxas de 15 de setembro de 2026 mantidas constantes, premissa que não se confirma na prática, já que CDI, TR e inflação mudam ao longo do tempo. Decisões sobre onde guardar a sua reserva dependem da sua renda, das suas dívidas e dos seus prazos. Para o seu caso específico, vale procurar um planejador financeiro habilitado ou o serviço gratuito de educação financeira oferecido por órgãos públicos e entidades do setor.