Consignado ou saque-aniversário depende de quanto você precisa e de quanto risco aceita correr. A antecipação do saque-aniversário do FGTS ficou limitada a cinco parcelas de até R$ 500 cada, o que segura o valor liberado bem abaixo dos R$ 2.500 cedidos, enquanto o consignado do INSS cobrava 1,82% ao mês em julho de 2026 e o consignado CLT, 3,66%.
Você precisa de dinheiro rápido e apareceram duas ofertas na tela do celular. Uma promete crédito com desconto direto na folha, com parcela fixa e taxa baixa. A outra promete dinheiro na conta em minutos, sem parcela nenhuma, porque o banco vai se pagar com o seu FGTS lá na frente.
As duas parecem resolver o mesmo problema, mas resolvem problemas diferentes e cobram de formas diferentes. Uma tira dinheiro do seu salário todo mês. A outra não toca no salário e, em compensação, desmonta a reserva que existe justamente para o dia em que você perder o emprego.
Aqui você vai ver quem pode contratar cada um e quanto cada opção custa com as taxas médias divulgadas pelo Banco Central para julho de 2026. Também vai ver quanto a antecipação libera depois das novas regras do FGTS, o que acontece se a demissão vier no meio do contrato e quanto tempo você leva para voltar atrás.
Neste artigo
- Consignado ou saque-aniversário, quem pode contratar cada um
- Qual custa menos hoje, com as taxas de julho de 2026
- Quanto a antecipação libera de verdade depois das novas regras
- O que você perde se for demitido no meio da antecipação
- Quanto tempo leva para voltar ao saque-rescisão
- O que cada opção faz com o seu orçamento mensal
- Quando o consignado faz mais sentido e quando a antecipação resolve
- Perguntas frequentes sobre consignado e antecipação do saque-aniversário
- Conclusão
Consignado ou saque-aniversário, quem pode contratar cada um
São três produtos com portas de entrada diferentes, e boa parte das pessoas só tem acesso a uma delas. O consignado exige um pagamento recorrente que possa receber desconto em folha, enquanto a antecipação do saque-aniversário exige apenas saldo de FGTS e adesão a uma sistemática opcional de saque.
O consignado CLT, batizado de Crédito do Trabalhador, é para quem tem carteira assinada ativa no setor privado. A base legal é a Lei 10.820/2003, na redação que a Lei 15.179, de julho de 2025, deu ao texto. A contratação acontece pela Carteira de Trabalho Digital e pelos canais dos bancos conveniados, conforme as perguntas frequentes do Ministério do Trabalho e Emprego sobre o Crédito do Trabalhador. O desconto vai até 35% do salário. A Portaria MTE nº 1.115, de 25 de junho de 2026, ainda permite que o contrato tenha como garantia até 35% das verbas rescisórias, até 10% do saldo do FGTS e até 100% da multa rescisória.
O consignado do INSS é para aposentados e pensionistas. A margem total prevista no art. 6º, § 5º, da Lei 10.820/2003 é de 45%, divididos em 35% para empréstimo, 5% para o cartão de crédito consignado e 5% para o cartão consignado de benefício. Na prática, desde a cautelar do Tribunal de Contas da União (Acórdão 1094/2026-Plenário, de abril de 2026), novas averbações dos dois cartões estão suspensas, e o beneficiário só consegue usar os 35% do empréstimo. Desde a Lei 15.327, de janeiro de 2026, todo benefício já nasce bloqueado para consignado, e o desbloqueio exige biometria e assinatura eletrônica, sem procuração e sem central telefônica.
A antecipação do saque-aniversário não olha para a sua renda. Ela exige que você tenha saldo em conta do FGTS e que tenha aderido à sistemática de saque-aniversário, descrita na página oficial do FGTS sobre o saque-aniversário. Pela regra em vigor desde 1º de novembro de 2025, existe carência de 90 dias entre a adesão e a primeira antecipação, o que acabou com a contratação no mesmo dia que era comum até 2025.
Vale a comparação concreta. Camila tem 34 anos, carteira assinada e salário líquido de R$ 2.500, então sua margem para consignado CLT é de R$ 875 por mês. Já dona Marlene recebe uma aposentadoria de um salário mínimo, R$ 1.621,00 em 2026, e sua margem de empréstimo consignado é de R$ 567,35 por mês. Camila tem as duas portas abertas, porque também tem FGTS. Dona Marlene, que parou de trabalhar há oito anos, só tem a porta do consignado.
A armadilha aqui é quase invisível. Quem é MEI, autônomo ou trabalha sem registro não tem margem consignável nem FGTS novo entrando. Essa pessoa costuma ser empurrada para o crédito pessoal não consignado, que cobrava 6,42% ao mês em julho de 2026, segundo o Banco Central. Aposentado que voltou a trabalhar de carteira assinada, por outro lado, tem as três portas abertas ao mesmo tempo e precisa tomar cuidado para não abrir todas.
Um padrão recorrente é gente contratando o produto que apareceu primeiro no aplicativo, não o produto a que tem direito. Antes de aceitar qualquer proposta, confira de quais das três portas você dispõe, porque essa checagem de dois minutos muda o custo do dinheiro em centenas de reais. Se você tem carteira assinada e ainda não conhece o funcionamento do consignado CLT pela Carteira de Trabalho Digital, comece por ali antes de mexer no FGTS.
Qual custa menos hoje, com as taxas de julho de 2026
Na comparação por taxa, o consignado do INSS é o mais barato do mercado de crédito livre para pessoa física, e o consignado de quem tem carteira assinada custa mais do que o dobro dele. A antecipação do saque-aniversário fica no meio do caminho, embora o Banco Central não publique uma taxa média específica para essa modalidade.
Estas são as taxas médias de juros para pessoas físicas em julho de 2026, publicadas pelo Banco Central na estatística de taxas de juros por modalidade. A taxa ao ano é a capitalização composta da mensal, que é como o próprio Banco Central divulga.
| Modalidade | % ao mês | % ao ano |
|---|---|---|
| Consignado INSS | 1,82 | 24,2 |
| Consignado setor público | 1,81 | 24,0 |
| Consignado setor privado (CLT) | 3,66 | 53,9 |
| Crédito pessoal não consignado | 6,42 | 111,0 |
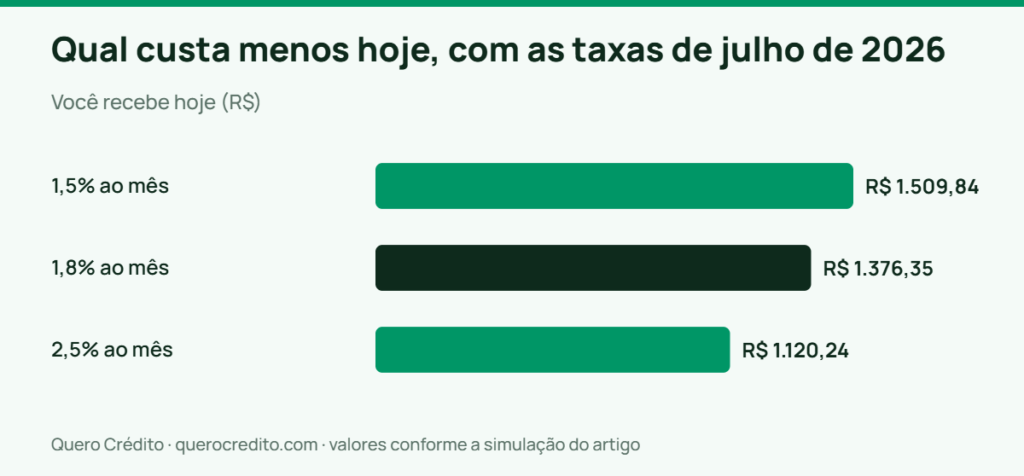
Como não existe taxa média oficial para a antecipação, a simulação abaixo usa três cenários declarados como premissa, aplicados a cinco parcelas anuais de R$ 500, que é o teto atual. Data-base 15 de setembro de 2026, sem IOF e sem tarifas, considerando que cada parcela é descontada a cada 12 meses.
| Taxa premissa | Você recebe hoje | Você abre mão de | Custo do dinheiro | Equivalente ao ano |
|---|---|---|---|---|
| 1,5% ao mês | R$ 1.509,84 | R$ 2.500,00 | R$ 990,16 | 19,6% |
| 1,8% ao mês | R$ 1.376,35 | R$ 2.500,00 | R$ 1.123,65 | 23,9% |
| 2,5% ao mês | R$ 1.120,24 | R$ 2.500,00 | R$ 1.379,76 | 34,5% |
Agora a comparação que interessa. Suponha que Camila recebeu R$ 1.376,35 na antecipação, no cenário de 1,8% ao mês. Se ela tivesse pego exatamente esse valor em consignado CLT a 3,66% ao mês por 24 meses, pagaria 24 parcelas de R$ 87,16, ou R$ 2.091,74 no total, com R$ 715,39 de juros. Dona Marlene, no consignado do INSS a 1,82% ao mês, pagaria R$ 71,29 por mês, R$ 1.711,05 no total, com R$ 334,70 de juros.
Repare no detalhe que engana quase todo mundo. A antecipação a 1,8% ao mês tem taxa mensal menor que a do consignado CLT, e mesmo assim custou R$ 1.123,65 contra R$ 715,39, porque o dinheiro fica cinco anos em aberto em vez de dois. Comparar total pago sem olhar o prazo leva à decisão errada, e é por isso que o número que vale é o Custo Efetivo Total anual, obrigatório em qualquer crédito a pessoa natural desde a Resolução CMN 4.881/2020. Se você ainda não sabe ler esse número, veja como comparar empréstimos pelo Custo Efetivo Total antes de assinar.
Some ainda o IOF, que incide nas duas operações. Para pessoa física, a alíquota é de 0,0082% ao dia, limitada a 365 dias, mais 0,38% fixos, o que resulta em no máximo 3,37% sobre o valor contratado. Em R$ 1.376,35, isso significa até R$ 46,38 que saem antes de o dinheiro entrar na sua conta.
Para a maioria das pessoas nessa situação, a saída mais segura é simples de executar. Peça o CET anual das duas propostas, por escrito, e compare esse número com os 24,2% e os 53,9% da tabela acima. Se a antecipação vier com CET acima de 50% ao ano, ela perdeu para o consignado mesmo sem parcela no contracheque, e o argumento de que “não pesa no salário” não paga a diferença.
Quanto a antecipação libera de verdade depois das novas regras
O teto mudou e mudou muito. Desde 1º de novembro de 2025, o Conselho Curador do FGTS limitou a antecipação a cinco saques-aniversário no primeiro ano da regra. Cada parcela cedida tem que ficar entre R$ 100 e R$ 500, só uma operação é permitida por ano e há carência de 90 dias após a adesão, conforme noticiou a Agência Brasil sobre as novas regras do saque-aniversário do FGTS. A partir do segundo ano da regra, em novembro de 2026, o limite cai para três parcelas.
Antes disso, era possível antecipar até dez anos de saques e manter mais de uma operação ao mesmo tempo, o que explica por que muita gente lembra de valores bem maiores. O teto de R$ 500 por parcela vale sobre o direito cedido, e não sobre o seu saque-aniversário inteiro.
É aí que aparece o descompasso. O valor do saque-aniversário sai da tabela do Anexo da Lei 8.036/1990, que aplica uma alíquota decrescente sobre a soma dos saldos mais uma parcela adicional fixa.
| Faixa de saldo | Alíquota | Parcela adicional |
|---|---|---|
| Até R$ 500,00 | 50% | não há |
| De R$ 500,01 a R$ 1.000,00 | 40% | R$ 50,00 |
| De R$ 1.000,01 a R$ 5.000,00 | 30% | R$ 150,00 |
| De R$ 5.000,01 a R$ 10.000,00 | 20% | R$ 650,00 |
| De R$ 10.000,01 a R$ 15.000,00 | 15% | R$ 1.150,00 |
| De R$ 15.000,01 a R$ 20.000,00 | 10% | R$ 1.900,00 |
| Acima de R$ 20.000,00 | 5% | R$ 2.900,00 |
Com R$ 12.000 de saldo, o saque-aniversário de Camila é de R$ 2.950, porque 15% de R$ 12.000 dá R$ 1.800 e a parcela adicional da faixa é de R$ 1.150. Mesmo assim, ela só pode ceder R$ 500 por ano ao banco. Cinco anos de cessão somam R$ 2.500 comprometidos, e é esse valor que vira, na melhor das hipóteses, algo entre R$ 1.100 e R$ 1.500 na conta hoje.
Quem contratar a partir de novembro de 2026 enfrenta um teto ainda menor. Três parcelas de R$ 500 somam R$ 1.500 de direito cedido, e no cenário de 1,8% ao mês isso libera R$ 992,55 à vista, com R$ 507,45 de custo. Para uma emergência de mil reais funciona, mas para trocar uma dívida de cartão de R$ 4.000 não resolve nada.
O preço oculto que quase ninguém enxerga está no bloqueio. Enquanto a operação estiver viva, o montante dado em garantia fica bloqueado na sua conta vinculada, e esse valor bloqueado não entra na base de cálculo dos próximos saques-aniversário. Você não só antecipou cinco saques, como reduziu o saldo que gera os saques seguintes.
Evite tratar a antecipação como se ela fosse um empréstimo do tamanho da sua necessidade. Ela virou um produto de valor pequeno, e quem precisa de três, cinco ou dez mil reais vai acabar contratando a antecipação e mais alguma coisa, que costuma ser cartão ou cheque especial. Se o seu buraco é maior que dois mil reais, a antecipação sozinha não é uma solução, é um pedaço de solução caro. Entenda os detalhes na análise do custo real da antecipação do saque-aniversário do FGTS.
O que você perde se for demitido no meio da antecipação
Este é o ponto que decide a comparação e o que mais gera arrependimento. Quem está na sistemática de saque-aniversário e é demitido sem justa causa não saca o saldo da conta, saca apenas a multa rescisória de 40%, conforme o art. 20-A, § 2º, inciso II, e o art. 20-D, § 6º, da Lei 8.036/1990.
Volte ao caso de Camila, com R$ 12.000 de saldo. Demitida sem justa causa, ela receberia a multa rescisória calculada sobre os depósitos daquele contrato. Os R$ 12.000 continuariam parados na conta vinculada, disponíveis só no mês do aniversário dela, ano após ano, na proporção da tabela. Se houver antecipação em aberto, o pedaço dado em garantia segue bloqueado para repasse ao banco, mesmo com ela desempregada.
O consignado não faz isso com a sua rede de proteção, mas também não é neutro. No Crédito do Trabalhador, a Portaria MTE nº 1.115/2026 autoriza que o contrato tenha como garantia até 10% do saldo do FGTS e até 100% da multa rescisória. Quem contrata consignado CLT com garantia e ainda está no saque-aniversário fica com as duas travas ao mesmo tempo, sem saque-rescisão e com parte do FGTS comprometida.
Tem gente que acha que existe uma liberação de emergência para quem foi demitido no saque-aniversário. O problema é que confunde a regra permanente com uma medida pontual. A Medida Provisória 1.331, de dezembro de 2025, liberou uma única vez o saldo retido de quem teve contrato extinto ou suspenso entre 1º de janeiro de 2020 e a edição da norma. O pagamento foi escalonado e a medida já teve a vigência encerrada. Contar com uma nova liberação é apostar em algo que não existe hoje.
Uma boa prática é tratar a pergunta do desemprego como filtro, não como detalhe. Quem tem emprego estável, reserva de emergência montada e precisa de um valor pequeno pode assumir o risco do saque-aniversário. Quem trabalha em setor que demite em ondas, ou já ouviu falar em corte na empresa, está trocando o seguro-desemprego informal que o FGTS representa por menos de mil e quinhentos reais.
Quanto tempo leva para voltar ao saque-rescisão
O caminho de volta é longo e essa é a parte que pega quase todo mundo de surpresa. A primeira opção pelo saque-aniversário tem efeito imediato, mas qualquer mudança posterior de sistemática só se efetiva no primeiro dia do vigésimo quinto mês seguinte ao do pedido, conforme o art. 20-C, § 1º, inciso I, da Lei 8.036/1990 em sua versão consolidada.
Em datas reais, isso significa o seguinte. Se Camila pedir hoje, 15 de setembro de 2026, para voltar ao saque-rescisão, a mudança só passa a valer em 1º de outubro de 2028. São dois anos inteiros em que ela continua na regra do saque-aniversário e, se for demitida nesse intervalo, saca apenas a multa de 40%.
A própria lei prevê que o titular pode cancelar a solicitação antes da efetivação, e a página oficial do FGTS repete a regra do 25º mês para as mudanças seguintes. O detalhe cruel é que, cancelando, a nova solicitação recomeça a contagem do zero, o que transforma a indecisão em mais dois anos de espera.
A armadilha aqui é de sequência. Muita gente adere ao saque-aniversário só para conseguir a antecipação, saca o dinheiro, e depois descobre que sair da sistemática leva dois anos e que a antecipação contratada continua bloqueando o saldo durante todo esse tempo. O consignado, ao contrário, pode ser quitado antes do prazo com redução proporcional dos juros, direito previsto no art. 52, § 2º, do Código de Defesa do Consumidor, e ainda pode ser levado para outro banco por portabilidade gratuita.
Para quem está pensando em aderir, faz mais sentido olhar o calendário antes do valor. Se você não consegue afirmar com tranquilidade que vai estar empregado daqui a dois anos, a adesão não deveria estar na mesa, porque o prazo de arrependimento aqui não é de sete dias, é de 25 meses.
O que cada opção faz com o seu orçamento mensal
A diferença mais sentida no dia a dia não está na taxa, está em quem paga a conta todo mês. O consignado desconta a parcela direto na folha ou no benefício antes de o dinheiro cair na sua conta, enquanto a antecipação não cobra nada mensalmente, porque o banco já reservou o seu FGTS futuro.
Com números fica claro. Um consignado CLT de R$ 5.000 em 24 meses, à taxa média de 3,66% ao mês de julho de 2026, sai por 24 parcelas de R$ 316,62, com R$ 7.598,85 pagos no total e R$ 2.598,85 de juros. O mesmo valor no consignado do INSS, a 1,82% ao mês, fica em R$ 259,00 por mês, R$ 6.215,90 no total e R$ 1.215,90 de juros. Para Camila, com margem de R$ 875, a parcela de R$ 316,62 cabe. Para dona Marlene, com margem de R$ 567,35, também cabe, embora consuma 46% de tudo que ela pode comprometer.
A antecipação, no mesmo período, não tira um real do contracheque. Essa é a vantagem real do produto e a razão de ele fazer sentido para quem já está com a margem consignável estourada ou com o orçamento no limite. O preço dessa folga é a reserva que some.
O custo escondido do consignado também existe e é de outra natureza. Cada contrato ocupa margem, e margem ocupada é crédito barato que você não terá na próxima emergência. Quem compromete os 35% inteiros hoje vai encarar cartão e cheque especial daqui a seis meses, e aí a conta muda de patamar, já que o crédito pessoal não consignado custava 6,42% ao mês em julho de 2026. Antes de assinar, calcule quanto da sua renda já está comprometido usando o guia de margem consignável e limite de desconto em folha.
Não é raro ver a pessoa escolhendo a opção que não aperta o mês e descobrindo o custo quando perde o emprego. Se o seu orçamento não comporta nem R$ 90 de parcela, o problema não é qual crédito escolher, é que qualquer crédito novo vai piorar a situação. O caminho, nesse caso, passa por renegociar o que já existe antes de tomar mais.
Quando o consignado faz mais sentido e quando a antecipação resolve
A regra prática que funciona para a maioria é esta. Se você precisa de mais de R$ 2.000, o consignado é o caminho, porque a antecipação simplesmente não entrega esse valor depois dos novos tetos. Se você precisa de menos de R$ 1.500, não tem margem disponível e tem emprego estável, a antecipação vira uma alternativa defensável.
| Situação | Caminho que costuma custar menos | Por quê |
|---|---|---|
| Aposentado ou pensionista do INSS | Consignado do INSS | 1,82% ao mês em julho de 2026, com teto de 1,85% fixado pelo CNPS em março de 2025 |
| CLT com margem livre e necessidade acima de R$ 2.000 | Consignado CLT | A antecipação está limitada a R$ 2.500 de direito cedido |
| CLT com margem estourada e necessidade até R$ 1.500 | Antecipação | Não ocupa margem nem aperta o contracheque |
| CLT em setor com risco de demissão | Nenhum dos dois antes de rever o orçamento | Perder o saque-rescisão custa mais que o crédito |
| Quem já está no rotativo do cartão | Consignado, para trocar dívida cara por barata | 53,9% ao ano contra 436,1% ao ano do rotativo em julho de 2026 |
Um exemplo fecha o raciocínio. Se Camila precisa de R$ 5.000 para consertar o carro com que trabalha, a antecipação lhe daria menos de R$ 1.500. Ela teria que completar o restante no cartão parcelado, que custava 9,26% ao mês em julho de 2026. O consignado CLT de R$ 5.000 a 3,66% ao mês sai caro perto do INSS, mas é incomparavelmente mais barato que a combinação de antecipação com cartão.
A armadilha final é contratar os dois no mesmo mês, achando que são fontes independentes. Não são, porque o consignado CLT pode tomar até 10% do seu FGTS e 100% da multa rescisória como garantia, e a antecipação toma o resto. No dia da demissão, você descobre que a rescisão inteira já tem dono.
Vale usar a antecipação apenas como último recurso de valor pequeno, depois de esgotar consignado, portabilidade e renegociação, e nunca como forma de “liberar dinheiro parado”. Aquele dinheiro não está parado, ele está guardado para o pior mês da sua vida profissional.
Perguntas frequentes sobre consignado e antecipação do saque-aniversário
Posso contratar a antecipação sem aderir ao saque-aniversário?
Não. A antecipação é a cessão dos seus saques anuais futuros, prevista no art. 20-D, § 3º, da Lei 8.036/1990, e ela só existe dentro da sistemática de saque-aniversário. Além disso, desde 1º de novembro de 2025 há carência de 90 dias entre a adesão e a primeira contratação.
Se eu for demitido, perco o dinheiro do FGTS?
Você não perde o dinheiro, perde o acesso imediato a ele. Na sistemática de saque-aniversário, a demissão sem justa causa dá direito apenas ao saque da multa rescisória de 40%. O saldo segue na conta vinculada, disponível no mês do seu aniversário, ano a ano, conforme a tabela de alíquotas da lei.
Quanto tempo leva para voltar para o saque-rescisão?
A mudança de sistemática só produz efeito no primeiro dia do vigésimo quinto mês seguinte ao do pedido. Um pedido feito em setembro de 2026 passa a valer em 1º de outubro de 2028. O titular pode cancelar a solicitação antes da efetivação, mas a nova solicitação reinicia a contagem.
O consignado do INSS ainda tem margem de 45%?
A margem prevista em lei é de 45%, com 35% para empréstimo, 5% para o cartão de crédito consignado e 5% para o cartão consignado de benefício. Desde a cautelar do TCU de abril de 2026, novas averbações dos dois cartões estão suspensas, então na prática o aposentado só consegue usar os 35% do empréstimo consignado.
A antecipação do saque-aniversário entra no cálculo do meu score?
A operação é um contrato de crédito registrado no sistema financeiro, então ela aparece no seu histórico como qualquer outro empréstimo. O que costuma pesar mais é o efeito indireto, já que o valor bloqueado reduz o saldo disponível e, em caso de desemprego, aumenta a chance de atraso em outras contas.
Dá para quitar a antecipação antes do prazo?
Depende do contrato, porque a operação é uma cessão de direitos e não uma dívida com parcelas mensais. O art. 52, § 2º, do Código de Defesa do Consumidor garante a liquidação antecipada com redução proporcional dos juros nos contratos de crédito. Vale pedir ao banco, por escrito, o cálculo do valor de quitação e o desbloqueio do saldo do FGTS.
Conclusão
Para a maioria das pessoas, o consignado continua sendo o caminho mais barato e mais previsível. A antecipação do saque-aniversário só ganha espaço em um recorte estreito, que é o de quem precisa de pouco dinheiro, não tem margem em folha e tem estabilidade no emprego. Com os tetos atuais de cinco parcelas de R$ 500, que caem para três em novembro de 2026, a antecipação virou um produto de valor pequeno com preço alto. Você compromete R$ 2.500 de FGTS para receber algo entre R$ 1.100 e R$ 1.500 hoje.
O cenário muda em dois casos. Se você é aposentado ou pensionista do INSS, a conta praticamente se resolve sozinha, porque 1,82% ao mês em julho de 2026 é a taxa mais baixa disponível para pessoa física e não há FGTS para ceder. Se você é CLT com a margem inteira ocupada e precisa de mil reais para não cair no rotativo do cartão, que custava 436,1% ao ano em julho de 2026, a antecipação passa a ser o menor dos males.
O primeiro passo é sempre o mesmo, e leva menos de uma tarde. Peça o Custo Efetivo Total anual das duas propostas por escrito e confira a sua margem consignável no contracheque ou no extrato do benefício. Depois calcule quanto de FGTS você teria disponível se perdesse o emprego amanhã, e só então decida. Se o número do CET não vier antes da assinatura, a proposta não está pronta para ser aceita, porque informá-lo previamente é obrigação da instituição financeira.
Aviso: este texto tem finalidade informativa e educacional e não constitui recomendação de crédito, consultoria financeira ou orientação jurídica individualizada. A escolha entre consignado e antecipação do saque-aniversário depende da sua renda, da estabilidade do seu emprego, do saldo do seu FGTS e das condições que cada instituição oferecer a você. As simulações apresentadas usam premissas declaradas que podem não corresponder à proposta que você receber. Para avaliar o seu caso concreto, procure um profissional habilitado ou os canais oficiais da Caixa Econômica Federal e do Ministério do Trabalho e Emprego.