Tabela Price ou SAC é a escolha entre parcela fixa e parcela decrescente. Na Price a prestação não muda do primeiro ao último mês. No SAC ela começa mais alta e cai, porque a amortização é constante. Em R$ 30 mil por 36 meses a 1,85% ao mês, a Price cobra R$ 11.357,52 de juros contra R$ 10.267,50 do SAC.
Você entra no simulador do banco, vê duas linhas com o mesmo valor emprestado e o mesmo prazo, e os números não batem. Uma mostra parcela de R$ 1.148,82 do começo ao fim. A outra abre em R$ 1.388,33 e vai encolhendo mês a mês até fechar em R$ 848,75. A pergunta que aparece em seguida é sempre a mesma, se a segunda opção é uma armadilha ou uma vantagem.
Não é nem uma coisa nem outra. São dois jeitos de distribuir a mesma dívida ao longo do tempo. A decisão depende muito mais do que você pretende fazer nos próximos dois ou três anos do que da matemática em si.
Aqui você vai ver a simulação de R$ 30 mil em 36 meses nos dois sistemas, calculada parcela a parcela. Ela traz juros totais, saldo devedor na metade do contrato e o que acontece se você quitar antes. Você também vai entender por que o SAC favorece quem antecipa e onde cada sistema realmente aparece no crédito brasileiro. No fim, vai ver o que os tribunais já decidiram sobre a acusação de “juros sobre juros” na Price.
Todas as contas deste artigo foram feitas em 15 de setembro de 2026, com as premissas declaradas em cada tabela.
Neste artigo
- Tabela Price ou SAC, qual a diferença entre os dois sistemas
- Simulação de R$ 30 mil em 36 meses com Price e SAC lado a lado
- Qual parcela cabe melhor no seu orçamento hoje
- Por que o SAC favorece quem pretende quitar antes do prazo
- Onde cada sistema aparece no empréstimo pessoal, no consignado e no financiamento imobiliário
- A Tabela Price cobra juros sobre juros? O que os tribunais já decidiram
- Como a escolha entre Price e SAC muda o desconto da quitação antecipada
- Como decidir entre Tabela Price e SAC antes de assinar o contrato
- Perguntas frequentes sobre Tabela Price e SAC
- Conclusão
Tabela Price ou SAC, qual a diferença entre os dois sistemas
A diferença está em qual parte da parcela é mantida fixa. Na Tabela Price a parcela inteira é constante, e a divisão interna entre juros e amortização muda todo mês. No SAC quem fica constante é a amortização, e a parcela cai porque os juros incidem sobre um saldo devedor que encolhe mais rápido.
Nos dois sistemas o juro de cada mês é calculado da mesma forma, multiplicando o saldo devedor do mês anterior pela taxa contratada. Isso vale tanto para a Price quanto para o SAC, sem nenhuma diferença de fórmula. No exemplo de R$ 30 mil a 1,85% ao mês, a primeira parcela dos dois sistemas carrega exatamente os mesmos R$ 555,00 de juros. O saldo devedor de partida é o mesmo R$ 30 mil nos dois casos.
O que muda é o pedaço da parcela que sobra para abater o principal. Na Price sobram R$ 593,82, ou 51,7% da prestação. No SAC sobram R$ 833,33 fixos, que representam 60% da primeira parcela e correspondem a R$ 30.000 divididos por 36. Como o SAC derruba o saldo devedor mais depressa, o juro do mês seguinte já nasce menor, e a parcela acompanha essa queda.
| Característica | Tabela Price | SAC |
|---|---|---|
| O que é constante | o valor da parcela | o valor da amortização |
| Comportamento da parcela | fixa do início ao fim | decrescente todo mês |
| Amortização no começo | pequena, cresce com o tempo | igual em todos os meses |
| Juros totais no mesmo prazo | maiores | menores |
| Saldo devedor cai | devagar no começo | em linha reta |
Existe uma armadilha de leitura logo aqui. Muita gente conclui que o SAC “cobra menos juros” e que a Price é mais cara por embutir alguma cobrança extra. Não é isso que acontece. O SAC paga menos juros porque você fica devendo menos dinheiro durante mais tempo. Ao longo dos 36 meses, o saldo devedor médio do contrato Price é de R$ 17.053,33, enquanto o do SAC é de R$ 15.416,67. São R$ 1.636,66 a menos de dívida média, multiplicados por 1,85% ao mês durante 36 meses, o que dá justamente os R$ 1.090,02 de diferença nos juros totais.
Há ainda uma variação que confunde bastante, o SACRE e os sistemas com correção monetária. Em contratos corrigidos por um índice, como acontece no crédito imobiliário atrelado à TR, o saldo devedor é atualizado antes do cálculo dos juros. Nesse caso a parcela do SAC pode até subir em algum mês, se a correção do saldo superar a queda natural da prestação. O sistema continua sendo SAC, mas a promessa de “parcela que só cai” deixa de valer.
É comum ver gente decidindo entre os dois sistemas pela soma total do contrato, e isso costuma levar à escolha errada. A soma não considera o valor do dinheiro no tempo nem o que você vai conseguir fazer com a folga de caixa dos primeiros meses. Para quase todo mundo, o recomendável é olhar três coisas antes da soma. São elas a parcela inicial, o saldo devedor no mês em que você acha que vai quitar e a taxa efetiva do contrato. Se você não sabe qual a taxa do seu contrato, comece entendendo por que taxa nominal, taxa efetiva e CET nunca batem. Sem esse número, a comparação entre sistemas não se sustenta.
Simulação de R$ 30 mil em 36 meses com Price e SAC lado a lado
A Price entrega uma parcela de R$ 1.148,82 fixa por 36 meses e cobra R$ 11.357,52 de juros. O SAC começa em R$ 1.388,33, termina em R$ 848,75 e cobra R$ 10.267,50. A diferença de juros é de R$ 1.090,02, o equivalente a 3,6% do valor emprestado.
As premissas da simulação são R$ 30.000,00 liberados, 36 parcelas mensais, taxa de 1,85% ao mês e data-base de 15 de setembro de 2026. Usei 1,85% porque é o teto de juros do empréstimo consignado do INSS, fixado por resolução do CNPS de março de 2025. É um número público e verificável, que serve de referência para uma operação de médio prazo. Essa taxa equivale a 24,60% ao ano pela capitalização composta. O cálculo não inclui IOF, tarifa de cadastro nem seguro prestamista, que entram no Custo Efetivo Total e valem para os dois sistemas igualmente.
| Mês | Parcela Price | Saldo devedor Price | Parcela SAC | Saldo devedor SAC |
|---|---|---|---|---|
| 1 | R$ 1.148,82 | R$ 29.406,18 | R$ 1.388,33 | R$ 29.166,67 |
| 6 | R$ 1.148,82 | R$ 26.268,17 | R$ 1.311,25 | R$ 25.000,00 |
| 12 | R$ 1.148,82 | R$ 22.102,48 | R$ 1.218,75 | R$ 20.000,00 |
| 18 | R$ 1.148,82 | R$ 17.452,47 | R$ 1.126,25 | R$ 15.000,00 |
| 24 | R$ 1.148,82 | R$ 12.261,84 | R$ 1.033,75 | R$ 10.000,00 |
| 30 | R$ 1.148,82 | R$ 6.467,74 | R$ 941,25 | R$ 5.000,00 |
| 36 | R$ 1.148,82 | R$ 0,00 | R$ 848,75 | R$ 0,00 |
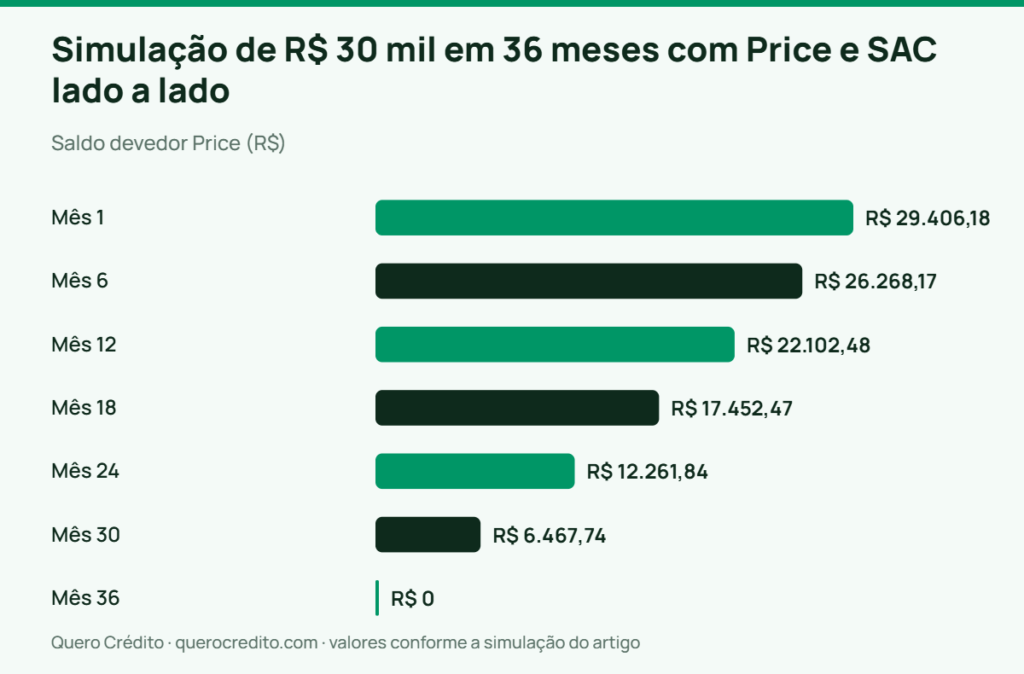
Simulação própria feita em 15/09/2026 com R$ 30.000,00, 36 parcelas e 1,85% ao mês, sem IOF, tarifas e seguros.
Três números resumem a comparação. A parcela inicial do SAC é R$ 239,51 mais cara que a da Price. A parcela final do SAC é R$ 300,07 mais barata. E a parcela do SAC só passa a ser menor que a da Price a partir do décimo sétimo mês, quando cai para R$ 1.141,67, quase na metade do contrato.
O ponto que quase ninguém olha é o saldo devedor no meio do caminho. Depois de pagar 18 prestações, quem escolheu a Price ainda deve R$ 17.452,47, tendo amortizado 41,8% do principal. Quem escolheu o SAC deve exatamente R$ 15.000,00, metade redonda da dívida, porque a amortização constante de R$ 833,33 por 18 meses dá justamente isso. São R$ 2.452,47 de dívida a mais no colo de quem foi de Price, no mesmo dia do contrato.
O preço oculto dessa escolha aparece no caixa do primeiro ano. Nos doze primeiros meses, o SAC consome R$ 15.642,50 do seu orçamento contra R$ 13.785,84 da Price, uma diferença de R$ 1.856,66. Se esse dinheiro faz falta para o mês fechar, o SAC deixa de ser uma economia e vira um risco de atraso. Uma parcela atrasada custa multa de 2% prevista no art. 52, § 1º, do Código de Defesa do Consumidor. Somam-se a ela os juros de mora de 1% ao mês na forma da Súmula 379 do STJ e o juro remuneratório do próprio contrato.
Vale testar o que acontece quando a taxa é mais alta. Em julho de 2026, a média do crédito pessoal não consignado ficou em 6,42% ao mês, segundo a página de taxas de juros do Banco Central. Nessa taxa, os mesmos R$ 30 mil em 36 meses custam R$ 47.596,47 de juros na Price e R$ 35.631,00 no SAC. A diferença salta de R$ 1.090,02 para R$ 11.965,47. Quanto maior a taxa, maior o prêmio de amortizar rápido, e por isso a discussão entre sistemas pesa muito mais em crédito caro do que em crédito barato.
O ideal é tratar essa simulação como um termômetro e não como veredito. O dado que decide não é a diferença de R$ 1.090,02 no fim de três anos. O que importa é saber se os R$ 239,51 a mais na primeira parcela cabem no seu mês sem apertar o resto. Quem tem folga e disciplina aproveita melhor o SAC. Quem está no limite e escolhe SAC para “economizar juros” costuma terminar pagando mais, porque acaba pegando outro crédito no meio do caminho para cobrir o buraco que a parcela maior abriu.
Qual parcela cabe melhor no seu orçamento hoje
Cabe melhor a parcela que você conseguiria pagar no pior mês do ano, não no melhor. Na simulação de R$ 30 mil em 36 meses, isso significa comparar R$ 1.148,82 fixos da Price com R$ 1.388,33 iniciais do SAC. O teste é fazer a conta com a renda que sobra depois das contas fixas.
Existe um critério objetivo que os bancos usam e que serve para você também. No consignado, a margem é limitada em lei. No caso do INSS, o empréstimo em folha ocupa até 35% do benefício, dentro de uma margem consignável total de 45% que inclui o cartão consignado. Aplicando os mesmos 35% como limite de conforto, a parcela Price de R$ 1.148,82 exige uma renda líquida de pelo menos R$ 3.282,34. A parcela inicial do SAC, de R$ 1.388,33, exige R$ 3.966,66. São quase R$ 700 de renda a mais para o mesmo empréstimo, só por causa do sistema de amortização.
O dado de contexto ajuda a calibrar. Em junho de 2026, o Banco Central mediu o comprometimento de renda das famílias com serviço da dívida em 28,85%, já com ajuste sazonal. O endividamento total ficou em 49,75% da renda acumulada de doze meses. Quem já está perto dessa média não tem espaço para escolher o sistema com a parcela inicial mais alta. Se você não sabe onde está nessa conta, o caminho é medir antes de assinar, e o raciocínio está em quanto da renda pode ir para dívidas.
A armadilha aqui é sutil e derruba muita proposta. A parcela inicial do SAC é o número que o banco usa na análise de capacidade de pagamento, e não a média das 36 parcelas, que seria de R$ 1.118,54. Isso significa que pedir SAC pode fazer você ser aprovado para um valor menor, ou ser recusado em um empréstimo que sairia com Price. Em financiamento imobiliário o efeito é ainda mais direto, porque a primeira prestação define o valor máximo de imóvel que você consegue financiar. Se o objetivo é aprovação, a Price abre mais espaço. Esse é um dos motivos pelos quais o score e a renda pesam no financiamento de imóvel ou veículo de forma diferente do que no crédito pessoal.
Vale pensar no cenário em que a renda cai. Com a Price, a parcela continua a mesma, e a única saída costuma ser renegociar ou alongar o prazo. Com o SAC, cada mês que passa deixa a prestação um pouco menor, o que ajuda quem perde renda no meio do contrato. O alívio só chega depois que os meses mais pesados ficaram para trás. Quem está em uma renda instável, como autônomo ou comissionado, geralmente tem mais segurança com a parcela fixa, porque ela é previsível e cabe no planejamento sem depender de cálculo.
Um deslize frequente aqui é escolher a parcela pelo limite, e não pelo conforto. Quando a prestação ocupa tudo o que sobra, qualquer imprevisto vira rotativo do cartão ou cheque especial. Em julho de 2026, essas duas linhas cobravam 15,02% e 7,47% ao mês em média, segundo o Banco Central. Trocar R$ 1.090,02 de economia em três anos por uma exposição ao rotativo é um péssimo negócio. Prefiro sempre a parcela que deixa margem de respiro, mesmo que ela cobre um pouco mais de juros no papel.
Por que o SAC favorece quem pretende quitar antes do prazo
O SAC favorece quem antecipa porque o saldo devedor cai em linha reta, e é sobre o saldo devedor que a quitação é calculada. Na Price, o começo do contrato paga proporcionalmente mais juros e menos principal, então quem sai no meio do caminho descobre que deve bem mais do que imaginava.
A conta da simulação mostra o tamanho do efeito. Quitando no mês 18 do empréstimo de R$ 30 mil, quem está na Price paga 18 parcelas de R$ 1.148,82, somando R$ 20.678,76. Ainda precisa desembolsar R$ 17.452,47 de saldo, o que leva o total a R$ 38.131,23. Quem está no SAC paga R$ 22.631,25 em 18 parcelas decrescentes e quita com R$ 15.000,00, totalizando R$ 37.631,25. A diferença a favor do SAC é de R$ 499,98, menor que os R$ 1.090,02 do contrato inteiro, mas conquistada em metade do tempo.
Na taxa de crédito pessoal a distância vira outra coisa. Com 6,42% ao mês, no mês 18 o contrato Price ainda registra saldo devedor de R$ 22.619,77. Três quartos da dívida original continuam de pé depois de você ter pago R$ 38.798,24 em parcelas. No SAC o saldo é de R$ 15.000,00 no mesmo mês. Quitar a Price nessa altura custa R$ 61.418,01 no total contra R$ 56.482,50 do SAC, uma diferença de R$ 4.935,51.
O motivo é a composição da primeira parcela, e ele aparece nítido quando a taxa sobe. A 1,85% ao mês, a primeira parcela da Price já amortiza 51,7% do que você paga. A 6,42% ao mês, ela amortiza apenas 10,6%, ou R$ 229,46 de um pagamento de R$ 2.155,46. O restante é juro puro. No SAC, a amortização é sempre R$ 833,33, independentemente da taxa, e é por isso que o sistema protege quem pretende sair antes.
Existe um custo escondido nessa estratégia que quase ninguém antecipa. Quem escolhe SAC pensando em quitar em dois anos e não consegue juntar o dinheiro acaba pagando as parcelas mais pesadas do contrato sem colher a vantagem prometida. A Agência Brasil já explicava em 2015 que a soma menor do SAC vem de pagar mais no começo para pagar menos no fim, o que só compensa se o esforço inicial for sustentável. Um plano de quitação antecipada sem reserva de emergência por trás costuma virar atraso.
Vale também comparar com a alternativa de amortizar aos poucos, em vez de esperar a quitação total. Se você joga R$ 3.000 extras no mês 12 do contrato de R$ 30 mil a 1,85%, reduzindo prazo, os juros da Price caem de R$ 11.357,52 para R$ 9.825,20. São R$ 1.532,32 de economia, com o contrato encerrando no mês 33. No SAC, os juros caem de R$ 10.267,50 para R$ 9.009,50, economia de R$ 1.258,00, com o mesmo encerramento antecipado. A amortização extraordinária rende mais na Price justamente porque havia mais juro futuro para eliminar.
Para quem já sabe que vai antecipar, o caminho mais sensato é simples e vale para os dois sistemas. Peça que o abatimento seja aplicado no prazo, e não no valor da parcela, porque reduzir prazo elimina os meses finais inteiros de juros. Reduzir a parcela alivia o mês, mas mantém você devendo pelo mesmo tempo, e no fim das contas sobra menos economia. O passo a passo dessa negociação está em como calcular o desconto ao quitar o empréstimo antes do prazo.
Onde cada sistema aparece no empréstimo pessoal, no consignado e no financiamento imobiliário
Na prática brasileira a escolha entre Price e SAC quase não existe no crédito de consumo. Empréstimo pessoal, consignado, CDC de veículo e parcelamento de fatura são praticamente todos em Price, com parcela fixa. O SAC aparece com força no financiamento imobiliário, no home equity e em algumas linhas de crédito com garantia de prazo longo.
O motivo é comercial antes de ser técnico. A parcela fixa é fácil de anunciar, fácil de comparar e cabe na comunicação de aplicativo, enquanto uma tabela de 36 valores decrescentes não vende. Quando o banco mostra “36x de R$ 1.148,82”, ele está mostrando Price, mesmo sem usar essa palavra no anúncio. Se você quer confirmar, basta olhar se a prestação do mês 30 é igual à do mês 1 no documento da proposta.
No crédito imobiliário a escolha costuma ser oferecida de verdade, e aí o efeito é grande porque o prazo é longo. Em julho de 2026, o Banco Central registrou taxa média de 0,87% ao mês no financiamento imobiliário com taxas reguladas para pessoas físicas. Nessa taxa, um financiamento hipotético de R$ 300.000 em 360 meses sairia com parcela fixa de R$ 2.730,77 na Price e R$ 683.077,05 de juros. No SAC, a primeira prestação seria de R$ 3.443,33, a última de R$ 840,58, e os juros somariam R$ 471.105,00. A diferença de R$ 211.972,05 equivale a quase 71% de tudo o que foi financiado.
| Modalidade | Sistema usual | Você escolhe? |
|---|---|---|
| Empréstimo pessoal e consignado | Tabela Price | não, na maioria dos contratos |
| CDC de veículo | Tabela Price | raramente |
| Financiamento imobiliário | SAC predominante | sim, na maior parte dos bancos |
| Home equity com garantia de imóvel | SAC ou Price | sim, conforme a instituição |
| Parcelamento de fatura do cartão | Tabela Price | não |
A armadilha do exemplo imobiliário é que ele é uma simplificação. Financiamento habitacional real inclui correção do saldo por índice, seguro de morte e invalidez permanente, seguro de danos físicos ao imóvel e taxa de administração. Todos esses itens entram na prestação e não aparecem na conta acima. Por isso a parcela que o banco apresenta é sempre maior que a do cálculo puro. A comparação entre propostas precisa ser feita pelo Custo Efetivo Total, e não pelo juro nominal. A lógica de comparação é a mesma explicada em Custo Efetivo Total, como comparar empréstimos antes de contratar.
No consignado do INSS a discussão muda de figura, porque o que aperta não é o sistema e sim a margem. Com teto de 1,85% ao mês no empréstimo e margem de 35% do benefício para essa modalidade, o desenho da parcela já vem pronto. A única variável que você controla de verdade é o prazo. Quem quer entender esse conjunto de regras encontra o detalhamento em crédito consignado do INSS. Ali está também a ressalva de que novas averbações de cartão consignado seguem suspensas por decisão do Tribunal de Contas da União desde abril de 2026.
Boa parte das pessoas acha que pode pedir SAC no empréstimo pessoal e quase sempre está enganada, porque o sistema não costuma ser negociável nessas linhas. O que você negocia de verdade é a taxa, o prazo e a existência de tarifas e seguros embutidos. Se a sua meta é pagar menos juros em um empréstimo pessoal, o caminho realista é encurtar o prazo ou buscar portabilidade de crédito para uma taxa menor. Discutir um sistema de amortização que o contrato sequer oferece não leva a lugar nenhum.
A Tabela Price cobra juros sobre juros? O que os tribunais já decidiram
A acusação de que a Tabela Price embute “juros sobre juros” é antiga e continua circulando. O Superior Tribunal de Justiça já fixou que a legalidade do sistema não pode ser decidida em tese. Segundo a corte, saber se houve capitalização em um contrato é questão de fato, que depende de perícia no processo, e não de uma condenação genérica ao método.
A tese vem do julgamento do Recurso Especial 1.124.552/RS, decidido em 3 de dezembro de 2014 sob o rito dos recursos repetitivos e registrado no Informativo de Jurisprudência n. 554 do STJ. O tribunal entendeu que a análise da Tabela Price passa necessariamente pela constatação de eventual capitalização, matéria que as Súmulas 5 e 7 impedem o STJ de examinar. As partes devem produzir prova pericial nas instâncias ordinárias. Em fevereiro de 2019, a Corte Especial rejeitou por 7 a 6 a proposta de rediscutir o tema e manteve a tese de 2014, desafetando o Recurso Especial 951.894.
Para contratos bancários em geral, a capitalização mensal é expressamente admitida. A Súmula 539 do STJ foi aprovada pela Segunda Seção em 10 de junho de 2015. O enunciado diz que “é permitida a capitalização de juros com periodicidade inferior à anual em contratos celebrados com instituições integrantes do Sistema Financeiro Nacional a partir de 31/3/2000 (MP n. 1.963-17/2000, reeditada como MP n. 2.170-36/2001), desde que expressamente pactuada”. A Súmula 541 complementa a regra, estabelecendo que a previsão contratual de taxa anual superior ao duodécuplo da mensal já basta como pactuação expressa.
A matemática confirma o que o tribunal disse sobre a fórmula. No contrato de R$ 30 mil a 1,85% ao mês, a primeira parcela cobra R$ 555,00 de juros tanto na Price quanto no SAC. Em ambos, o cálculo é o saldo devedor multiplicado pela taxa. Nenhum dos dois sistemas aplica juro sobre juro já pago, já que a parcela quita integralmente o juro do período. O que a Price faz é amortizar menos no começo, mantendo o saldo mais alto por mais tempo. Isso produz mais juros no total, sem que exista uma segunda incidência sobre o mesmo encargo.
A armadilha real do tema é comercial e não jurídica. Circulam empresas e escritórios prometendo “revisional bancária” com devolução de valores pagos a mais pela Tabela Price, cobrando honorários antecipados sobre uma tese que o STJ já rejeitou em abstrato desde 2014. Pagar por uma perícia particular e por uma ação com essa fundamentação genérica costuma render prejuízo. O Código de Defesa do Consumidor não proíbe a Price, ele proíbe a cobrança em desacordo com o contrato e a informação inadequada.
Uma confusão frequente é misturar três coisas diferentes, que são a capitalização, o custo total e a abusividade da taxa. Capitalização mensal é permitida quando pactuada. Custo total maior não significa ilegalidade, é consequência aritmética de amortizar devagar. E taxa abusiva se prova comparando com a média divulgada pelo Banco Central para a mesma modalidade e período, não atacando o sistema de amortização. Se o seu contrato cobra bem acima da média da modalidade, esse é o argumento que tem chance, e ele independe de ser Price ou SAC.
Como a escolha entre Price e SAC muda o desconto da quitação antecipada
O direito é o mesmo nos dois sistemas e está no art. 52, § 2º, do Código de Defesa do Consumidor, que assegura a liquidação antecipada, total ou parcial, com redução proporcional dos juros e demais acréscimos. O que muda é o tamanho do desconto anunciado e, principalmente, o tamanho do cheque que você ainda precisa assinar.
Na simulação de R$ 30 mil a 1,85% ao mês, quitando no mês 18, quem está na Price vê um desconto aparente de R$ 3.226,29. A soma nominal das 18 parcelas restantes seria R$ 20.678,76, e o saldo devedor é R$ 17.452,47. Quem está no SAC vê um desconto de R$ 2.636,25, já que as parcelas restantes somariam R$ 17.636,25 e o saldo é R$ 15.000,00. O desconto da Price é maior em reais, mas o valor a pagar é R$ 2.452,47 maior, e é esse segundo número que sai do seu bolso.
| Mês da quitação | Saldo a pagar na Price | Desconto exibido na Price | Saldo a pagar no SAC | Desconto exibido no SAC |
|---|---|---|---|---|
| 6 | R$ 26.268,17 | R$ 8.196,42 | R$ 25.000,00 | R$ 7.168,75 |
| 12 | R$ 22.102,48 | R$ 5.469,20 | R$ 20.000,00 | R$ 4.625,00 |
| 18 | R$ 17.452,47 | R$ 3.226,29 | R$ 15.000,00 | R$ 2.636,25 |
| 24 | R$ 12.261,84 | R$ 1.524,00 | R$ 10.000,00 | R$ 1.202,50 |
| 30 | R$ 6.467,74 | R$ 425,18 | R$ 5.000,00 | R$ 323,75 |
Simulação própria em 15/09/2026, considerando desconto como a diferença entre a soma nominal das parcelas vincendas e o saldo devedor na data.
A regra que sustenta esse cálculo é a do art. 52, § 2º, do Código de Defesa do Consumidor, no texto compilado publicado pelo Planalto. A redução proporcional significa que você não paga os juros dos meses que não vai usar. O valor de quitação equivale ao saldo devedor trazido à data do pagamento pela taxa do contrato. Não é uma liberalidade do banco nem um desconto promocional, é direito seu, e vale inclusive para amortização parcial.
O custo escondido aparece na forma como a proposta é apresentada. Alguns simuladores mostram o “desconto” em destaque, e quanto pior foi a amortização até ali, maior esse número parece. Comparar duas propostas pelo desconto anunciado é comparar o tamanho do buraco, não o tamanho da economia. O único número que decide é quanto você precisa desembolsar hoje para encerrar a dívida, somado ao que já foi pago.
Vale antecipar duas situações comuns. Se o banco recusar a quitação ou apresentar valor sem memória de cálculo, você pode exigir o demonstrativo. A regra do Banco Central sobre o Documento Descritivo do Crédito, na Resolução CMN 5.004 de 2022, obriga a instituição a fornecer a evolução e o saldo atualizado da dívida. Entram também a taxa nominal e a efetiva, o prazo remanescente e a composição de cada parcela entre principal e encargos. E se a proposta que aparecer for um refinanciamento com troco, em vez de uma quitação, o efeito é o oposto do que você quer. A dívida recomeça do zero, com novo prazo e novos juros.
Na prática, o erro mais caro nessa etapa é quitar sem pedir o número por escrito. Peça o valor de liquidação com data de validade, confira se ele bate com o saldo devedor da planilha do contrato e só transfira depois disso. Se a diferença for relevante e o banco não explicar, registre reclamação no consumidor.gov.br antes de pagar, porque depois da quitação a discussão fica bem mais difícil.
Como decidir entre Tabela Price e SAC antes de assinar o contrato
A decisão cabe em quatro perguntas, e nenhuma delas é sobre qual sistema tem o menor total. O que decide é o tamanho da parcela que você aguenta hoje, o tempo que pretende ficar no contrato, a taxa efetiva e a existência real de escolha naquela linha de crédito.
- Confirme se existe escolha. Em empréstimo pessoal, consignado e CDC, o sistema costuma vir definido, e insistir só atrasa a contratação. Em financiamento imobiliário e home equity, pergunte explicitamente pelas duas simulações antes de fechar.
- Teste a primeira parcela no seu pior mês. Pegue a renda líquida do mês mais fraco dos últimos doze e veja se a prestação inicial fica abaixo de 30% a 35% dela. Na simulação de R$ 30 mil, isso significa renda de R$ 3.282,34 para a Price e R$ 3.966,66 para o SAC.
- Defina se vai levar o contrato até o fim. Se você tem previsão concreta de quitar em um ou dois anos, com dinheiro identificado, o SAC deixa o saldo devedor bem menor na hora da liquidação. Sem essa previsão, a parcela fixa protege melhor o orçamento.
- Compare pelo Custo Efetivo Total, nunca pela parcela. O CET anual é obrigatório em crédito a pessoa natural pela Resolução CMN 4.881 de 2020. Ele precisa ser informado antes da contratação, com duas casas decimais. Duas propostas com a mesma parcela podem ter CET muito diferente por causa de seguro e tarifas.
- Peça a planilha de evolução do saldo devedor. É o documento que mostra, mês a mês, quanto de cada parcela vai para juros e quanto abate a dívida. É ele que revela se a proposta é mesmo o que o vendedor disse.
Um exemplo concreto ajuda a fixar o critério. Uma auxiliar administrativa com renda líquida de R$ 3.500 quer R$ 30 mil para trocar o carro e pretende usar o décimo terceiro para adiantar o pagamento. A parcela SAC de R$ 1.388,33 ocuparia 39,7% da renda dela e provavelmente seria recusada na análise. A parcela Price de R$ 1.148,82 ocupa 32,8% e passa, e a estratégia de antecipar com o décimo terceiro funciona igual, desde que ela peça redução de prazo a cada amortização.
A armadilha final é assinar sem ler o campo do sistema de amortização. Em contratos longos, alguns bancos oferecem SAC no simulador e formalizam Price no documento, ou aplicam correção monetária que descaracteriza a queda da parcela. Confira no contrato o nome do sistema, o valor da primeira e da última prestação e o índice de correção, se houver. Esses três campos resolvem qualquer dúvida sobre o que você está assinando.
Faz sentido escolher Price sempre que a parcela inicial do SAC apertasse mais de um terço da renda, e SAC sempre que houvesse folga confortável e intenção real de antecipar. A economia de R$ 1.090,02 em três anos não vale um ano de aperto, e a de R$ 211.972,05 em trinta anos de financiamento imobiliário vale quase qualquer sacrifício razoável no começo. O peso da decisão cresce com o prazo e com a taxa, e é nessa ordem que ela deve ser pensada.
Perguntas frequentes sobre Tabela Price e SAC
O SAC é sempre mais barato que a Tabela Price?
No mesmo valor, prazo e taxa, o SAC sempre resulta em soma menor de juros, porque amortiza mais rápido. Na simulação de R$ 30 mil em 36 meses a 1,85% ao mês, são R$ 10.267,50 contra R$ 11.357,52. Isso não significa que seja a melhor escolha, já que a parcela inicial é R$ 239,51 mais alta e pode inviabilizar a aprovação ou apertar o orçamento.
Dá para escolher entre Price e SAC no empréstimo pessoal ou no consignado?
Na maioria dos casos não. Empréstimo pessoal, consignado e parcelamento de fatura são estruturados em parcela fixa, o que corresponde à Tabela Price, e o sistema não entra na negociação. A escolha aparece principalmente em financiamento imobiliário e em algumas operações de home equity, onde o banco apresenta as duas simulações.
A parcela do SAC pode aumentar em vez de cair?
Pode, quando o contrato tem correção monetária do saldo devedor, como ocorre no crédito imobiliário indexado. Se a correção do saldo em determinado mês superar a redução natural da prestação, o valor sobe. O sistema continua sendo SAC, mas a expectativa de parcela sempre decrescente deixa de valer, e isso precisa estar claro no contrato.
Vale a pena trocar de sistema no meio do contrato?
Trocar o sistema de um contrato vigente não é um direito previsto em norma, e depende de aceitação do banco, normalmente por meio de um novo contrato. Antes de aceitar, confira se a operação é uma troca real ou um refinanciamento, porque refinanciar reinicia o prazo e costuma aumentar o custo total. Amortizar com redução de prazo quase sempre resolve melhor o mesmo problema.
A Tabela Price pode ser revisada na Justiça por juros sobre juros?
O STJ decidiu em 2014, no Recurso Especial 1.124.552/RS, que a legalidade da Tabela Price não se avalia em abstrato. A eventual capitalização é questão de fato, a ser provada por perícia no caso concreto. A Súmula 539 permite a capitalização mensal em contratos com instituições financeiras a partir de 31 de março de 2000, desde que expressamente pactuada. Ações baseadas apenas no método têm baixa chance de êxito.
Com Price ou SAC, o desconto por quitar antes é o mesmo?
O direito é idêntico, porque o art. 52, § 2º, do Código de Defesa do Consumidor garante redução proporcional dos juros nos dois sistemas. O que muda é o valor. Quitando no mês 18 do exemplo de R$ 30 mil, o desconto aparece maior na Price, em R$ 3.226,29 contra R$ 2.636,25. O saldo a pagar também é maior, R$ 17.452,47 contra R$ 15.000,00.
Conclusão
Para a maioria das pessoas que pega crédito no Brasil, a discussão entre Tabela Price e SAC é menos decisiva do que parece. Empréstimo pessoal e consignado já vêm em parcela fixa, e a alavanca real está na taxa, no prazo e nas tarifas embutidas. Onde a escolha existe de verdade, no financiamento imobiliário e em parte do home equity, ela pesa muito. A diferença de R$ 211.972,05 em juros no exemplo de R$ 300 mil por trinta anos mostra bem esse tamanho.
A regra que funciona para quase todo mundo é escolher SAC quando a primeira prestação cabe com folga e existe intenção concreta de antecipar pagamentos. A Price fica melhor quando a prioridade é previsibilidade ou quando a parcela inicial do SAC comprometeria mais de um terço da renda. A resposta muda quando o prazo é curto e a taxa é baixa, situação em que a diferença fica pequena demais para justificar aperto. E muda de novo quando a taxa é alta, porque aí amortizar rápido vale muito mais.
O primeiro passo é pedir ao banco as duas simulações, com a planilha mês a mês. Peça também o CET anual de cada uma e o valor de quitação estimado no ano em que você pretende antecipar. Com esses três números na mão, a decisão deixa de ser uma disputa entre siglas e vira uma conta que você mesmo consegue conferir.
Aviso: este conteúdo é informativo e educacional, e as simulações de Tabela Price e SAC apresentadas aqui usam premissas declaradas de valor, prazo e taxa que dificilmente coincidem com as do seu contrato. Nada aqui é recomendação de instituição, de produto de crédito ou de sistema de amortização. A escolha entre parcela fixa e parcela decrescente depende da sua renda, do seu prazo e do que você pretende fazer com a dívida. Para analisar um contrato específico, procure um planejador financeiro ou um advogado, e exija do banco a planilha de evolução do saldo devedor antes de assinar.