Renegociar empréstimo em atraso rende mais quando você chega com três pedidos prontos. Peça abatimento sobre os juros e a multa já acumulados, taxa próxima da média da composição de dívidas e prazo curto o bastante para a parcela caber de verdade. Em julho de 2026, essa taxa média ficou em 2,93% ao mês, segundo o Banco Central.
Você atrasou três ou quatro parcelas, o banco começou a ligar e agora aparece uma proposta na tela do aplicativo com a palavra “acordo” em destaque. A parcela caiu pela metade, o prazo dobrou e ninguém te mostrou quanto você vai pagar no total. Essa é a cena em que a maior parte das pessoas assina.
O problema é que renegociação não é favor, é venda de um contrato novo. O banco tem meta, tem tabela de alçada e tem margem para melhorar a proposta, desde que você peça a coisa certa na ordem certa. Quem aceita a primeira oferta quase sempre paga mais caro do que quem volta na semana seguinte com uma contraproposta na mão.
Aqui você vai ver o roteiro de negociação passo a passo e a diferença real entre as três saídas que o banco costuma oferecer. Depois vem a simulação que mostra em que ponto alongar o prazo transforma uma dívida de R$ 8.000 em mais de R$ 17.000, e o que fazer agora que o Novo Desenrola perdeu a validade.
Neste artigo
- O que muda quando você renegocia um empréstimo em atraso
- Roteiro de negociação com o banco em 8 passos
- Desconto no saldo, alongamento de prazo ou composição de dívidas
- Por que alongar o prazo pode dobrar o custo da dívida
- O que não aceitar ao renegociar um empréstimo em atraso
- O Novo Desenrola caducou em 31 de agosto de 2026 e o que restou
- E se nem a parcela renegociada couber no orçamento
- Perguntas frequentes sobre renegociar empréstimo em atraso
- Conclusão
O que muda quando você renegocia um empréstimo em atraso
Renegociar um empréstimo em atraso não apaga a dívida, troca o contrato antigo por um contrato novo, com saldo recalculado, taxa nova e prazo novo. O ponto que quase ninguém confere é que esse saldo recalculado já chega inchado, porque incorpora tudo o que o atraso produziu.
Sobre a parcela vencida incidem três coisas diferentes, e elas têm origens legais distintas. A multa de 2% vem do artigo 52, § 1º, do Código de Defesa do Consumidor, e os juros de mora de 1% ao mês vêm da Súmula 379 do Superior Tribunal de Justiça. Os juros remuneratórios do período de atraso vêm do próprio contrato, autorizados pela Resolução CMN 4.882/2020. Nenhuma dessas três cobranças é regra do Banco Central sobre limite de preço, e todas elas se somam no saldo.
Camila pegou R$ 10.000 de empréstimo pessoal, pagou algumas parcelas e ficou com saldo devedor de R$ 7.300 quando parou. Quatro meses depois, com juros remuneratórios de 6,42% ao mês, que era a média do crédito pessoal não consignado em julho de 2026, a conta dela ficou assim. Sobre os R$ 7.300 de principal entraram R$ 2.063,02 de juros do período, R$ 146 de multa e R$ 292 de juros de mora, totalizando R$ 9.801,02. O saldo cresceu 34,3% em quatro meses parado.
A armadilha está aí. Quando você aceita a renegociação, esses R$ 2.501,02 de encargos entram no principal do contrato novo, e a partir do mês seguinte você passa a pagar juros sobre a multa e sobre os juros antigos. É por isso que o primeiro pedido de qualquer negociação é abatimento nos encargos, nunca redução de parcela.
E se a dívida já saiu do banco e foi para uma empresa de cobrança? Muda o interlocutor e melhora a sua posição, porque a carteira normalmente foi vendida com deságio alto e o cessionário tem margem maior para dar desconto. E se o contrato tiver garantia, como veículo ou imóvel? Aí o relógio é outro, o banco tende a oferecer menos desconto e a pressa passa a ser sua, não dele.
O pano de fundo ajuda a entender por que os bancos estão abertos a acordo. Segundo a pesquisa Peic divulgada pela Confederação Nacional do Comércio em setembro de 2026, 82% das famílias brasileiras estavam endividadas em agosto de 2026. Dessas famílias, 29,9% tinham contas em atraso e 12,5% declararam que não têm condições de pagar. A inadimplência de pessoas físicas em crédito livre estava em 7,79% em julho de 2026, segundo o Banco Central.
É comum ver gente que liga para o banco perguntando “quanto ficaria a parcela”. Essa é a pergunta errada, e o atendente adora responder, porque a parcela baixa é o produto que ele quer te vender. A pergunta que muda o jogo é quanto sai do meu bolso do começo ao fim, e ela precisa ser feita antes de qualquer número de prazo entrar na conversa.
Roteiro de negociação com o banco em 8 passos
O roteiro abaixo serve para renegociar empréstimo em atraso em qualquer banco, e a ordem importa mais do que o conteúdo, porque o primeiro número que entra na mesa ancora todo o resto da conversa. Reserve uma hora, tenha os documentos na mão e não feche nada no primeiro contato.
- Peça o Documento Descritivo do Crédito antes de negociar. A Resolução CMN 5.004/2022, no artigo 4º, III, obriga a instituição a entregar ao cliente pessoa natural a evolução do saldo devedor e o saldo atualizado. O mesmo documento traz a taxa nominal e a efetiva, o prazo total e o remanescente, e o valor de cada parcela separando principal de encargos. Sem esse papel você não sabe quanto está pedindo de desconto.
- Puxe o seu Registrato para ver todas as dívidas de uma vez. O relatório do Sistema de Informações de Crédito é gratuito e sai pelo Meu BC com conta gov.br Prata ou Ouro, e é ele que mostra todos os empréstimos e financiamentos registrados no seu CPF. Muita gente descobre ali uma dívida esquecida que muda a estratégia inteira.
- Defina o teto da parcela antes de ouvir qualquer proposta. Some renda líquida, subtraia moradia, alimentação, transporte, saúde e as outras parcelas que você já paga, e escreva o número que sobra. Se a proposta do banco passar desse valor, ela é inviável mesmo que pareça boa.
- Peça primeiro o abatimento nos encargos, não na parcela. O pedido tem que ser nominal, algo como “quero o saldo sem a multa e sem os juros de mora, e com desconto de 50% nos juros remuneratórios do período de atraso”. No caso da Camila, isso tiraria R$ 1.469,51 do saldo antes de começar a discutir prazo.
- Pergunte a taxa mensal e o Custo Efetivo Total anual. Desde 1º de fevereiro de 2021, a Resolução CMN 4.881/2020 obriga o banco a informar o CET em taxa percentual anual com duas casas decimais, antes da contratação e com demonstrativo destacado no contrato. Taxa sem CET não é proposta, é conversa.
- Peça o menor prazo que caiba no teto do passo 3. A tentação é pegar o prazo mais longo porque a parcela fica confortável, e é exatamente aí que o custo explode, como a simulação mais adiante mostra. Se a parcela de 24 meses couber, não aceite 48.
- Recuse tudo que estiver embutido e peça a proposta sem esses itens. Seguro prestamista, tarifa de cadastro e serviços agregados entram no valor financiado e viram juros, e o banco costuma ter uma versão limpa da proposta guardada para quem pergunta.
- Leve uma alternativa concreta para a mesa. Cotar a mesma dívida em outra instituição, ou avaliar a portabilidade de crédito, que é gratuita e é direito seu, muda o tom do atendimento. Negociador sem alternativa aceita o que aparece.
O custo invisível que mais aparece nessa etapa é o prazo de validade da proposta. O atendente diz que a condição vale até o fim do dia, e essa urgência é técnica de venda, não regra. Peça a proposta por escrito, no aplicativo ou por e-mail, e leve para casa. Se a condição sumir e voltar pior na semana seguinte, você tem um registro para cobrar.
E se você não conseguir falar com ninguém que decida? A primeira camada do atendimento trabalha com alçada fixa e não tem poder para sair da tabela. Peça supervisão, registre a reclamação no canal de ouvidoria do próprio banco e, se travar, use o consumidor.gov.br, onde a resposta é pública e o banco responde em prazo. Vale conferir também o passo a passo de como negociar dívidas em atraso sem fechar um acordo pior.
Para a maioria das pessoas nessa situação, o mais seguro é tratar a primeira ligação como coleta de informação, não como negociação. Você sai dela com o saldo detalhado, a taxa oferecida e o CET, e volta dois dias depois com a contraproposta pronta. Esses dois dias costumam valer mais dinheiro do que qualquer argumento emocional ao telefone.
Desconto no saldo, alongamento de prazo ou composição de dívidas
São três produtos diferentes com o mesmo nome comercial de acordo, e o que muda entre eles é onde o alívio aparece. O desconto mexe no valor devido, o alongamento mexe só na parcela, e a composição de dívidas mexe na taxa, juntando contratos caros em um contrato mais barato.
A composição de dívidas é a modalidade em que o banco quita várias operações suas e as substitui por um único contrato. Ela existe como linha própria nas estatísticas oficiais, e em julho de 2026 a taxa média da composição de dívidas para pessoas físicas foi de 2,93% ao mês, equivalente a 41,4% ao ano, segundo o Banco Central. Na mesma data, o crédito pessoal não consignado estava em 6,42% ao mês (111,0% ao ano), o cheque especial em 7,47% ao mês (137,4% ao ano) e o rotativo do cartão em 15,02% ao mês (436,1% ao ano).
Essa diferença de taxa é o motivo pelo qual a composição costuma ser o melhor pedido quando você tem mais de uma dívida cara aberta. Rogério tinha R$ 3.000 no rotativo, R$ 1.500 no cheque especial e R$ 3.500 de empréstimo pessoal em atraso, somando R$ 8.000. Só de juros de um mês, nas taxas médias de julho de 2026, essas três dívidas geram R$ 787,35. O mesmo saldo dentro de uma composição a 2,93% ao mês gera R$ 234,40 de juros no mês, uma economia de R$ 552,95 logo no primeiro mês.
A tabela abaixo compara as três saídas para o mesmo saldo de R$ 8.000, usando a taxa média de composição de dívidas de julho de 2026 como referência. Simulação com data-base de 15/09/2026, sem IOF, sem seguro e sem tarifas.
| Saída | O que muda | Exemplo com saldo de R$ 8.000 | Total pago | Quando faz sentido |
|---|---|---|---|---|
| Desconto no saldo | Reduz o valor devido antes de parcelar | 30% de abatimento, R$ 5.600 em 12x de R$ 560,24 | R$ 6.722,87 | Quando existe fôlego para parcela maior e a dívida é única |
| Alongamento de prazo | Reduz só a parcela, mantém o saldo | R$ 8.000 em 48x de R$ 312,54 | R$ 15.002,12 | Quando a alternativa real é não pagar nada |
| Composição de dívidas | Junta contratos caros em um só, com taxa menor | R$ 8.000 de três contratos em 24x de R$ 468,82 | R$ 11.251,79 | Quando há rotativo ou cheque especial na conta |
O custo menos visível aqui é o IOF. Se a renegociação for estruturada como um contrato de crédito novo, entra o imposto de 0,0082% ao dia sobre o principal, limitado a 365 dias, mais o adicional fixo de 0,38%, conforme o Decreto 6.306/2007. No teto, isso dá 3,373%, ou R$ 269,84 sobre um saldo de R$ 8.000, valor que costuma ser financiado junto e vira base de juros. Vale lembrar que os aumentos de IOF de 2025 atingiram pessoa jurídica e câmbio, e não o crédito de pessoa física.
E se o banco oferecer desconto e prazo longo ao mesmo tempo? Aí você precisa comparar os totais, porque 50% de desconto em 60 parcelas pode custar mais do que 20% de desconto em 12. E se a sua dívida for de consignado? A lógica muda, porque a parcela já sai da folha e o caminho costuma ser a portabilidade ou o refinanciamento, com as armadilhas que o troco esconde.
Um deslize frequente aqui é achar que desconto grande sempre vence. Na maioria dos casos que eu acompanho, a combinação que sai mais barata é desconto moderado nos encargos com prazo curto, e não desconto agressivo com prazo esticado. Se você só consegue uma das duas coisas, prefira o prazo curto, porque é ele que controla o total.
Por que alongar o prazo pode dobrar o custo da dívida
Alongar prazo é a única das três saídas que não reduz nada, apenas distribui. A parcela cai porque o número de meses sobe, e como os juros incidem sobre o saldo devedor a cada mês, você paga juros por mais tempo sobre um saldo que demora muito mais para diminuir.
A simulação abaixo usa saldo de R$ 8.000 e taxa de 2,93% ao mês, que foi a média da composição de dívidas em julho de 2026, segundo o Banco Central. O sistema é o de parcelas fixas no modelo Price, com data-base de 15/09/2026, sem IOF, seguro ou tarifas. Os valores são ilustrativos e servem para comparar prazos, não para prever a proposta do seu banco.
| Prazo | Parcela | Total pago | Juros pagos | Total sobre o saldo |
|---|---|---|---|---|
| 6 meses | R$ 1.473,36 | R$ 8.840,13 | R$ 840,13 | 1,11x |
| 12 meses | R$ 800,34 | R$ 9.604,10 | R$ 1.604,10 | 1,20x |
| 24 meses | R$ 468,82 | R$ 11.251,79 | R$ 3.251,79 | 1,41x |
| 36 meses | R$ 362,61 | R$ 13.054,07 | R$ 5.054,07 | 1,63x |
| 48 meses | R$ 312,54 | R$ 15.002,12 | R$ 7.002,12 | 1,88x |
| 60 meses | R$ 284,74 | R$ 17.084,54 | R$ 9.084,54 | 2,14x |
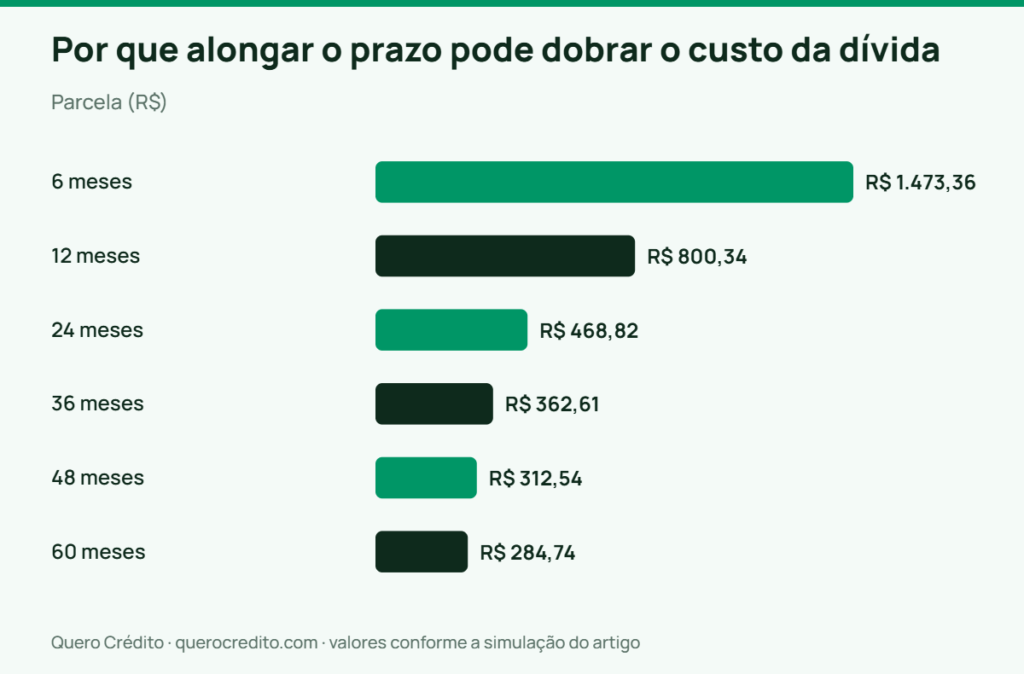
Leia a tabela pelo lado que o banco não mostra. Entre 12 e 60 meses, a parcela cai R$ 515,60, o que parece um alívio enorme para quem está apertado, mas os juros saltam de R$ 1.604,10 para R$ 9.084,54, quase seis vezes mais. No prazo de 60 meses você devolve R$ 17.084,54 por uma dívida de R$ 8.000, mais que o dobro do que devia.
Traduzindo em dinheiro do dia a dia, cada R$ 100 que você economiza na parcela mensal ao esticar o prazo custa milhares de reais no fim. Sair de 24 para 48 meses reduz a parcela em R$ 156,28 por mês e aumenta o total pago em R$ 3.750,33. É um empréstimo caro para financiar o próprio conforto mensal.
A armadilha específica do alongamento é a amortização lenta no começo. Nos primeiros meses de um contrato Price longo, a maior parte da parcela é juros, então se você quitar antecipadamente no segundo ano vai descobrir que o saldo devedor mal encostou. Quem quer entender a mecânica encontra o detalhe em tabela Price ou SAC, qual parcela cabe melhor no seu orçamento.
E se eu pretendo quitar antes? Aí o alongamento machuca menos, porque o artigo 52, § 2º, do Código de Defesa do Consumidor garante redução proporcional dos juros na liquidação antecipada, e você paga só pelo tempo em que carregou a dívida. Mas isso só funciona se o dinheiro da quitação realmente aparecer, e planejar renegociação contando com dinheiro futuro é como escolher prazo curto sem ter renda para a parcela.
Uma conduta prudente é tratar o prazo como um teto e não como uma variável livre. Escolho o maior prazo em que o total pago ainda fica abaixo de 1,5 vez o saldo, o que nessa taxa significa algo entre 24 e 30 meses. Se a parcela desse prazo não couber no orçamento, o problema deixa de ser o prazo e passa a ser o tamanho da dívida. Nesse caso a saída é cortar despesa, vender ativo ou buscar o caminho do superendividamento, nunca esticar para 60 meses.
O que não aceitar ao renegociar um empréstimo em atraso
Existem propostas que pioram a sua situação enquanto parecem melhorá-la, e todas elas têm em comum o fato de resolverem o mês e estragarem o ano. A lista abaixo reúne o que aparece com mais frequência nas mesas de renegociação.
- Acordo que só troca o nome da dívida sem baixar a taxa. Se o contrato novo sai com a mesma taxa do antigo, você não renegociou, apenas repactuou o vencimento e capitalizou os encargos no principal. Pergunte a taxa mensal do contrato novo e compare com a que você já pagava.
- Seguro prestamista embutido sem você pedir. Um seguro de R$ 300 somado a R$ 269,84 de IOF, em um saldo de R$ 8.000 dividido em 24 parcelas, leva a prestação de R$ 468,82 para R$ 502,22. Parece pouco por mês, mas a taxa efetiva sobre o dinheiro que você de fato deve sobe de 2,93% para 3,58% ao mês, e o total pago aumenta R$ 801,46. Antes de aceitar, veja quando o seguro prestamista é realmente obrigatório.
- Entrada alta que zera a sua reserva. Muitos acordos pedem um sinal de 10% a 20% para liberar o desconto, e quem paga esse sinal com o último dinheiro em conta volta a atrasar em dois meses. Entrada só faz sentido se, depois de pagá-la, ainda sobrar o equivalente a uma parcela na conta.
- Proposta verbal sem contrato à vista. Nada de boleto avulso enviado por WhatsApp sem contrato anexo, porque sem instrumento assinado você não tem como provar o desconto combinado nem exigir a baixa da negativação. Exija o contrato com valor total, número de parcelas, taxa mensal e CET anual.
- Prazo maior do que o necessário. Se a parcela de 24 meses cabe no seu orçamento, aceitar 48 custa R$ 3.750,33 a mais, pelo cálculo da seção anterior. O atendente vai oferecer o prazo longo porque a taxa de aprovação dele sobe, não porque é melhor para você.
- Taxa acima da média da modalidade sem justificativa. Se o banco oferece 6% ao mês para uma renegociação enquanto a média de composição de dívidas está em 2,93% ao mês, peça o enquadramento na linha certa ou leve a dívida para outro lugar.
O custo que passa despercebido mais perverso dessa lista é o pedaço que não aparece em nenhuma delas, que é a expectativa de baixa imediata do nome. Fechar acordo não limpa o CPF na hora, a baixa depende do pagamento da primeira parcela e do processamento pelo birô, e há casos em que a negativação só cai depois da quitação integral. Deixe isso escrito no contrato e acompanhe pelo caminho de como sair do cadastro de inadimplentes.
E se você já assinou algo ruim? Se a contratação aconteceu fora do estabelecimento, por telefone ou aplicativo, o artigo 49 do Código de Defesa do Consumidor dá sete dias para desistir, com devolução imediata e atualizada dos valores pagos. Passado esse prazo, resta renegociar a renegociação, e aí a portabilidade para outra instituição costuma ser a ferramenta mais eficaz, porque ela é gratuita por força da Resolução CMN 5.057/2022.
Boa parte das pessoas acha que recusar uma proposta queima o relacionamento com o banco. Na verdade, a política de cobrança é automatizada e a oferta volta em ciclos. O que realmente queima a relação é fechar um acordo que você não consegue pagar, já que o segundo acordo sempre vem com condições piores do que o primeiro.
O Novo Desenrola caducou em 31 de agosto de 2026 e o que restou
O Novo Desenrola Brasil não está mais em vigor. O programa foi instituído pela Medida Provisória 1.355/2026, de 4 de maio de 2026, e prorrogado em 23 de junho de 2026. Ele perdeu a eficácia em 31 de agosto de 2026 sem ter sido convertido em lei, conforme o Ato Declaratório nº 89/2026 do Congresso Nacional, publicado no Diário Oficial da União em 8 de setembro de 2026.
Isso significa que as condições que circularam durante a vigência do programa deixaram de existir como direito. A faixa de renda de até R$ 8.105, o limite de dívidas de até R$ 15 mil por banco e o juro máximo de 1,99% ao mês não valem mais para nenhuma nova negociação. Nenhum banco é obrigado a praticar essas condições hoje. Se alguém oferecer “vaga no Desenrola” em troca de taxa adiantada, é golpe.
Acordos que foram efetivamente fechados enquanto o programa estava em vigor seguem valendo pelos próprios termos contratuais, porque a caducidade da medida provisória não desfaz contrato assinado. O que acabou foi a porta de entrada para novas adesões, e é por isso que quem estava esperando o programa voltar precisa mudar de estratégia agora.
O que restou são os canais permanentes. O Serasa Limpa Nome funciona o ano inteiro pelo site, pelo aplicativo, pelo WhatsApp e pelas agências dos Correios. O 35º Feirão aconteceu entre 23 de fevereiro e 1º de abril de 2026, ou seja, não há mutirão nacional em curso neste momento. Em agosto de 2026, o Brasil tinha 83,9 milhões de inadimplentes e o ticket médio dos acordos fechados na Serasa foi de R$ 741.
Esse ticket médio guarda uma informação prática. Uma dívida de R$ 8.000 é quase onze vezes o acordo típico, ou seja, está fora do perfil de resolução automática por plataforma. Ela exige negociação direta com o credor, usando o roteiro dos oito passos. Plataforma de acordo é boa para dívida pequena e antiga, e ruim para dívida grande e recente.
E se a sua dívida é recente e o banco não oferece nada? Dívida nova costuma ter desconto pequeno justamente porque o credor ainda acredita na recuperação integral. A armadilha é esperar a dívida envelhecer para ganhar desconto, estratégia que custa caro porque nesse intervalo os encargos continuam correndo. A negativação também pesa, já que ela dura até cinco anos contados do dia seguinte ao vencimento, e não da data da inscrição.
Na prática, tenho visto desde setembro de 2026 é gente adiando a negociação na esperança de que outro programa federal apareça. Eu não construiria um plano em cima disso, porque não há nenhuma medida em vigor nem prazo anunciado, e cada mês de espera em uma dívida a 6,42% ao mês adiciona mais de 6% ao saldo. Negocie com as regras que existem hoje.
E se nem a parcela renegociada couber no orçamento
Se a menor parcela viável ainda estoura o seu orçamento, o caminho deixa de ser renegociação comercial e passa a ser repactuação por superendividamento. O Código de Defesa do Consumidor, na redação dada pela Lei 14.181/2021, define superendividamento como a impossibilidade manifesta de o consumidor pessoa natural, de boa-fé, pagar a totalidade de suas dívidas de consumo sem comprometer o mínimo existencial.
O mecanismo é diferente do acordo bilateral. Pelo artigo 104-A do Código, o consumidor pede a instauração de um processo de repactuação com audiência de conciliação e presença de todos os credores ao mesmo tempo. Nessa audiência ele apresenta uma proposta de plano de pagamento com prazo máximo de cinco anos. Quem vê a dívida inteira de uma vez é o conciliador, e não cada banco isoladamente. O pedido pode ser feito no Procon, na Defensoria Pública ou diretamente na Justiça.
Vale para Marta, que ganha R$ 2.200 líquidos e tem R$ 8.869 somando três dívidas. Trinta por cento da renda dela são R$ 660, e a parcela de 24 meses a 2,93% ao mês sairia por R$ 519,76, valor que caberia se não houvesse aluguel, remédio e transporte pesando no mês. Com o orçamento real dela, nenhuma proposta de banco isolado fecha, e a audiência conjunta é a única via em que os credores dividem o que sobra em vez de disputar.
Antes de chegar lá, faça a triagem por custo. Pague em primeiro lugar o que tem taxa maior, começando pelo rotativo do cartão a 15,02% ao mês e pelo cheque especial a 7,47% ao mês, nas médias de julho de 2026. O empréstimo pessoal em atraso segue em negociação enquanto isso. Priorizar por valor da parcela em vez de por taxa é o erro mais comum, e ele se resolve com o método bola de neve ou avalanche aplicado ao seu caso.
O preço oculto de simplesmente parar de pagar é maior do que parece. Além da negativação por até cinco anos, o contrato pode ser levado a protesto e a dívida pode ser cobrada judicialmente. Havendo garantia, o veículo entra em busca e apreensão pelo Decreto-Lei 911/1969, com apenas cinco dias após a liminar para pagar a integralidade e reaver o bem. O panorama completo está em o que acontece se você parar de pagar um empréstimo.
Para quem está nesse ponto, o recomendável é parar de negociar sozinho. Três acordos individuais que somados consomem 60% da renda não são solução, são três inadimplências futuras, e o Procon atende de graça. O que mais vejo dar errado é a pessoa assinar o terceiro acordo por vergonha de admitir que o orçamento não fecha, quando a lei já criou um caminho justamente para esse caso.
Perguntas frequentes sobre renegociar empréstimo em atraso
Renegociar empréstimo em atraso tira meu nome da Serasa na hora?
Não. A baixa da negativação normalmente depende do pagamento da primeira parcela do acordo e do processamento pelo birô de crédito, o que costuma levar alguns dias úteis. Em alguns contratos a exclusão só ocorre após a quitação integral, então exija que a condição de baixa esteja escrita no instrumento que você assinar.
O banco é obrigado a aceitar minha proposta de renegociação?
Não existe norma que obrigue o credor a aceitar uma proposta específica de renegociação. O que existe é a obrigação de informar corretamente o saldo, a taxa e o Custo Efetivo Total antes da contratação. A obrigação de sentar à mesa com todos os credores aparece apenas no procedimento de repactuação por superendividamento, previsto no artigo 104-A do Código de Defesa do Consumidor.
Posso renegociar um empréstimo em atraso com outro banco?
Pode, por dois caminhos. A portabilidade de crédito transfere o contrato para outra instituição, é direito do devedor e é gratuita, sem repasse de custos, pela Resolução CMN 5.057/2022. O outro caminho é contratar um crédito novo, de preferência mais barato, para quitar o antigo, e nesse caso o cuidado é não somar as duas dívidas em vez de substituí-las.
Quanto de desconto dá para conseguir numa renegociação?
Não há percentual garantido, porque o desconto depende da idade da dívida, de haver ou não garantia e de a carteira ter sido vendida a uma empresa de cobrança. Dívidas antigas e sem garantia costumam abrir mais espaço de negociação, e dívidas recentes com garantia costumam abrir pouco. Peça sempre o abatimento sobre multa e juros de mora antes de discutir prazo.
Se eu quebrar o acordo, volto para a dívida antiga?
Na maior parte dos contratos de renegociação existe cláusula de vencimento antecipado, e o descumprimento pode restabelecer os encargos originais sobre o saldo, descontado o que já foi pago. Por isso a parcela do acordo precisa ser sustentável no pior mês do ano, e não no melhor.
Renegociar empréstimo em atraso derruba ainda mais o meu score?
O que derruba o score é o atraso, não o acordo. Fechar a renegociação e pagar as parcelas em dia é justamente o que recompõe o histórico ao longo dos meses, ainda que a recuperação da nota seja gradual. Não existe score mínimo definido em lei para aprovação de crédito, cada credor usa a própria política.
Conclusão
Para a maioria das pessoas com um empréstimo pessoal em atraso, o acordo que sai mais barato combina abatimento nos encargos com prazo curto. Mire algo entre 12 e 24 meses, com uma parcela que caiba no que sobra depois das despesas essenciais. Peça o Documento Descritivo do Crédito, puxe o Registrato, calcule o teto da parcela e só então ouça a proposta.
A conclusão muda em duas situações. Se você tem rotativo ou cheque especial abertos junto com o empréstimo, o pedido certo é a composição de dívidas. A taxa média dessa linha foi de 2,93% ao mês em julho de 2026 contra 15,02% do rotativo, e juntar tudo derruba o custo mensal antes mesmo de discutir prazo. Se nem a menor parcela sustentável fecha o orçamento, pare de negociar contrato por contrato e leve o caso ao Procon ou à Defensoria pela via da repactuação por superendividamento.
Comece hoje pelo passo mais barato, que é pedir ao banco o demonstrativo do saldo devedor com principal e encargos separados. Esse documento custa zero, é obrigação da instituição, e é ele que transforma uma conversa em que você aceita números em uma negociação em que você propõe números.
Aviso: este texto tem finalidade informativa e educacional sobre renegociação de empréstimo em atraso e não substitui a análise do seu contrato nem constitui consultoria financeira ou jurídica individualizada. As simulações usam as taxas médias divulgadas pelo Banco Central em julho de 2026 e não representam oferta, proposta ou previsão do que o seu banco vai praticar. Condições de acordo variam conforme o credor, a garantia e o seu orçamento, e para o seu caso concreto procure um profissional habilitado, o Procon da sua cidade ou a Defensoria Pública.