Empréstimo pessoal online é seguro quando a empresa aparece na consulta de instituições autorizadas do Banco Central e nenhum valor é pedido antes da liberação do dinheiro. Nenhuma instituição regulada cobra taxa antecipada. Antes de assinar, confira o Custo Efetivo Total e guarde o direito de desistir em sete dias.
Quem já tem conta em um banco e pede crédito pelo aplicativo dele está num ambiente conhecido, com o nome da instituição na tela e o histórico à mão. A situação muda quando a proposta chega por uma fintech que você nunca ouviu falar, por um anúncio patrocinado ou por uma mensagem de WhatsApp com um link encurtado.
Esse é o terreno em que os golpes de crédito acontecem, porque o golpista só precisa imitar a aparência de uma empresa financeira para parecer uma. E como a contratação inteira é digital, a pessoa entrega documento, selfie e dados bancários em minutos, sem nenhum atendente para desconfiar.
Este guia mostra como separar uma fintech regulada de uma fachada e o que a lei obriga a empresa a informar antes da assinatura. Também explica como usar o prazo de arrependimento e o que fazer se o dinheiro já saiu da sua conta.
Neste artigo
- Como saber se a empresa que oferece o empréstimo online é autorizada
- Por que nenhum pagamento antes da liberação é legítimo
- Quais são os golpes mais comuns no empréstimo pessoal online
- O que a instituição é obrigada a informar antes de você assinar
- Como ler o contrato digital sem cair na letra miúda
- Como funciona o direito de desistir em sete dias
- O que fazer se você já pagou uma taxa e o dinheiro não veio
- Como descobrir se alguém usou seu CPF para pedir empréstimo
- Perguntas frequentes sobre empréstimo pessoal online
- O que conferir antes de clicar em contratar
Como saber se a empresa que oferece o empréstimo online é autorizada
A checagem leva dois minutos e é feita no site do Banco Central, no serviço Encontre uma Instituição, onde você digita o nome ou o CNPJ da empresa. Se a resposta for “Nenhuma instituição encontrada”, a empresa não está autorizada a conceder crédito, e a conversa termina aí.
Existe ainda a relação de instituições em funcionamento no país, publicada nos dados abertos do Banco Central. Ela é a lista completa e serve para confirmar o resultado da primeira consulta. Use o CNPJ, e não o nome fantasia, porque muita fintech opera sob uma marca comercial diferente da razão social registrada.
Uma ressalva que confunde bastante. Existem empresas que apenas apresentam propostas e repassam o pedido a um banco parceiro, chamadas correspondentes bancárias. Elas não aparecem na lista de instituições autorizadas porque não são instituições financeiras. Nesse caso, o que precisa estar autorizado é o banco que vai ficar com o contrato, e o nome dele tem que aparecer na proposta antes da assinatura.
É comum ver a pessoa consultar o Banco Central depois de já ter enviado os documentos. A dúvida que resta, nessa altura, é só se o dinheiro vai chegar. Faça o caminho inverso, porque a consulta é gratuita, pública e não exige cadastro nenhum. Se a empresa reclamar da checagem ou disser que “não precisa porque é parceira do banco tal”, trate isso como o primeiro sinal de alerta.
Por que nenhum pagamento antes da liberação é legítimo
Essa é a regra de ouro do crédito online, e ela não tem exceção. Nenhuma instituição autorizada pelo Banco Central pode exigir pagamento antecipado para liberar um empréstimo. Não importa o nome dado à cobrança, seja taxa de liberação, seguro obrigatório, caução, análise de cadastro ou acerto de IOF. Todos os custos legítimos de um empréstimo entram no próprio contrato e saem do valor emprestado ou das parcelas.
O motivo é simples de entender. Quem empresta dinheiro ganha com os juros do contrato, então não faz sentido econômico a instituição pedir R$ 600 a alguém que ela ainda nem analisou. O golpista, ao contrário, vive exatamente desses R$ 600, porque ele nunca pretendeu emprestar nada.
Vale medir o tamanho do estrago. Alguém que paga R$ 600 de “taxa de liberação” para um empréstimo prometido de R$ 5.000 perde 12% do valor que esperava receber e não recebe nada em troca. Em muitos casos o golpista volta pouco depois pedindo uma segunda taxa, sob alegação de erro no cadastro. A pessoa paga de novo para não perder o que já tinha pagado.
O mais prudente é adotar uma regra rígida e sem nuance. Pix pedido antes da liberação do crédito significa golpe, sempre. Isso vale quando a chave está no nome de uma empresa, quando existe contrato em PDF com logotipo e quando o interlocutor sabe o seu nome completo. Esses dados vazam com facilidade e servem justamente para construir confiança.
Quais são os golpes mais comuns no empréstimo pessoal online
O Banco Central mapeia quatro formatos que se repetem, e todos aparecem em versões digitais cada vez melhor acabadas. Reconhecer o roteiro de cada um é mais eficiente do que tentar avaliar se um site “parece confiável”, porque a aparência é a parte mais barata de falsificar.
Taxa antecipada
O mais comum de todos. A aprovação chega rápido, o valor é generoso e a liberação depende de um pagamento pequeno perto do empréstimo prometido. O golpista costuma dar prazo curto, falar em “reserva do valor até as 18h” e sumir depois do Pix.
Falso funcionário de banco
A ligação ou a mensagem vem em nome de uma instituição real, muitas vezes uma que você realmente usa. O golpista informa números verdadeiros da sua vida financeira para se legitimar e pede uma transferência para “conta de segurança” ou o envio de um código recebido por SMS. Banco nenhum pede código de autenticação por telefone.
Site ou aplicativo falso
A página é uma cópia da original, com o mesmo layout e um endereço parecido, alcançada por anúncio patrocinado ou link em mensagem. O objetivo pode ser o Pix da taxa antecipada ou a coleta de documento, selfie e dados bancários para abrir contratos no seu nome. Digitar o endereço no navegador ou baixar o aplicativo pela loja oficial elimina a maior parte desse risco.
Empréstimo contratado com o CPF de outra pessoa
Aqui a vítima nem procurou crédito. Alguém com os dados dela contrata um empréstimo, recebe o dinheiro e some, e a descoberta acontece meses depois, com a cobrança ou a negativação. É o golpe mais difícil de reverter porque já existe um contrato formal assinado digitalmente.
Evite acreditar que golpe se identifica pela aparência da página. Os quatro roteiros acima têm um elemento comum que não depende de design, que é a pressa artificial. Proposta que expira em horas, atendente que insiste para você não desligar e prazo de reserva do valor são recursos para impedir a checagem no Banco Central. Se houver pressa, a checagem ficou mais necessária, não menos.
O que a instituição é obrigada a informar antes de você assinar
A lei brasileira não deixa isso a critério da empresa. O Código de Defesa do Consumidor, no artigo 52, obriga o fornecedor a informar previamente o preço, a taxa efetiva anual de juros e os acréscimos. A mesma regra cobre o número e a periodicidade das prestações e a soma total a pagar com e sem o financiamento. O mesmo artigo limita a multa por atraso a 2% e garante redução proporcional dos juros em caso de quitação antecipada.
Do lado do Banco Central, a Resolução CMN 4.881/2020, em vigor desde fevereiro de 2021, manda calcular e informar o Custo Efetivo Total antes da contratação. O número vai em taxa percentual anual com duas casas decimais, e o contrato precisa trazer um demonstrativo destacado. O CET reúne juros, tarifas, tributos, seguros e até serviços de terceiros pagos por você, o que faz dele o único número comparável entre propostas.
Uma simulação ajuda a ver por que a taxa anunciada engana. Considere R$ 5.000 em 18 parcelas com juros de 4,99% ao mês, valores hipotéticos com data-base de setembro de 2026, no sistema de amortização francês.
| Composição da proposta | Parcela | Total pago | Custo efetivo |
|---|---|---|---|
| Só os juros anunciados de 4,99% a.m. | R$ 427,40 | R$ 7.693,15 | 4,99% a.m. |
| Com IOF de R$ 168,65 e tarifa de cadastro de R$ 180 | R$ 457,20 | R$ 8.229,59 | 5,87% a.m. (98,22% a.a.) |
| Somando seguro prestamista de R$ 100 | R$ 465,75 | R$ 8.383,45 | 6,11% a.m. (103,83% a.a.) |
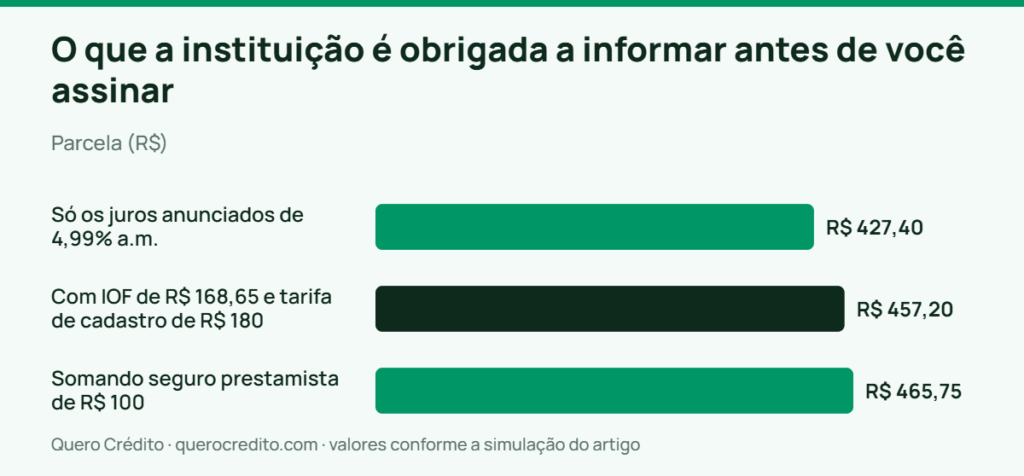
A conta mostra uma diferença de R$ 690,30 entre o que a propaganda sugeria e o que o contrato cobra, com a taxa de juros permanecendo igual nas três linhas. O IOF é devido por lei e chega a cerca de 3,38% do valor em contratos de um ano ou mais. Já a tarifa de cadastro e o seguro são negociáveis, e o seguro prestamista nunca pode ser imposto como condição para aprovar o crédito. Se quiser entender a mecânica do indicador com calma, vale ler como funciona o Custo Efetivo Total na comparação de propostas.
Para a maioria das pessoas nessa situação, a saída mais segura é usar a média do mercado como régua. Em julho de 2026, segundo o Banco Central, o juro médio do crédito pessoal não consignado para pessoas físicas estava em 6,42% ao mês. A modalidade sem garantia ficou em 7,19% ao mês. Proposta muito acima disso merece uma segunda cotação, e proposta muito abaixo, sem garantia nenhuma no contrato, quase sempre é isca.
Como ler o contrato digital sem cair na letra miúda
O contrato digital tem a mesma validade do assinado em papel, e a leitura rápida no celular é justamente o que os contratos ruins esperam de você. Antes de tocar em aceitar, baixe o PDF, abra em uma tela maior e procure cinco informações específicas.
- O nome da instituição credora. Ela precisa ser a mesma que você consultou no Banco Central. Se o contrato trouxer um nome diferente do site onde você pediu o crédito, você está contratando com uma empresa que ainda não checou.
- O demonstrativo de CET. A resolução do Banco Central exige que ele venha destacado, com a taxa anual e a lista de tudo que entrou na conta. Contrato sem CET visível é contrato fora da regra, e isso já basta para não assinar.
- O valor líquido creditado. É o dinheiro que realmente cai na sua conta, depois de descontar IOF, tarifas e seguros embutidos. Muita gente descobre a diferença só quando olha o extrato.
- Os seguros e serviços adicionais. Procure por seguro prestamista, assistências e cartões atrelados, e verifique se existe opção de recusa. Serviço opcional cobrado sem escolha clara é cobrança questionável, e o custo dele aparece no CET.
- As condições de quitação antecipada. O Código de Defesa do Consumidor garante redução proporcional dos juros quando você antecipa, e o contrato não pode criar multa que anule esse direito.
Existe a ideia de que o print da tela de simulação vale como prova, mas o que vincula as partes é o contrato assinado. Salve o PDF, o comprovante de assinatura e o e-mail de confirmação em uma pasta própria no dia da contratação. Se precisar reclamar depois, esse conjunto é a diferença entre uma reclamação resolvida e a sua palavra contra a da empresa.
Como funciona o direito de desistir em sete dias
O artigo 49 do Código de Defesa do Consumidor dá a você sete dias para desistir de qualquer contratação feita fora do estabelecimento comercial. Isso inclui aplicativo, site e telefone. O prazo vale para o empréstimo pessoal online contratado em qualquer fintech, sem precisar justificar o motivo, e a devolução dos valores é feita de forma atualizada.
O ponto que gera mais confusão é a contagem. No crédito contratado a distância, o prazo corre a partir da assinatura ou do recebimento, o que faz diferença quando o dinheiro demora a cair. No consignado do INSS existe regra própria, e a instrução normativa do órgão conta os sete dias a partir do recebimento do crédito, o que dá mais folga ao aposentado.
Desistir não é gratuito no sentido mais literal. Você devolve o valor recebido corrigido, e o IOF já recolhido costuma não voltar, porque é tributo devido no momento da operação. Em um empréstimo de R$ 5.000, isso significa perder algo perto de R$ 170 para desfazer um contrato ruim. Ainda é bem melhor do que carregar dezoito parcelas de um CET acima de 100% ao ano.
Na minha experiência, o arrependimento é o direito menos usado do crédito, e deveria ser o mais. Quem contratou às pressas em uma madrugada de aperto tem uma semana inteira para reler o contrato com a cabeça fria e cancelar sem penalidade. Formalize sempre por escrito, pelo canal oficial da instituição, e guarde o protocolo, porque pedido feito só por telefone tende a desaparecer.
O que fazer se você já pagou uma taxa e o dinheiro não veio
A ordem das providências importa, porque cada uma alimenta a seguinte. Comece pelo registro formal e só depois parta para os canais de reclamação, sempre com número de protocolo em mãos.
- Registre boletim de ocorrência. A maior parte dos estados aceita o registro pela delegacia eletrônica, e o documento é o que sustenta qualquer pedido de estorno ou contestação de contrato posterior.
- Acione o banco de onde saiu o Pix. O Mecanismo Especial de Devolução existe para fraudes, e quanto mais cedo a comunicação, maior a chance de o dinheiro ainda estar na conta do golpista.
- Abra reclamação na ouvidoria da instituição envolvida, quando o golpe usou o nome de um banco real. A ouvidoria é a segunda instância interna e tem prazo regulamentar de resposta.
- Registre no consumidor.gov.br e no Procon. A plataforma federal é pública, gratuita e a empresa responde em prazo definido. O alerta do Banco Central sobre golpes financeiros que ajudam a identificar o padrão que você sofreu.
- Registre a denúncia no Banco Central, pelo site ou pelo telefone 145, com resposta em até dez dias úteis. O Banco Central não resolve o caso individual nem devolve dinheiro, mas usa a informação para fiscalizar e para tirar do ar quem opera sem autorização.
Troque as senhas de todos os aplicativos financeiros no mesmo dia e ative a verificação em duas etapas onde ela existir. Se você enviou foto de documento e selfie, o risco não termina no valor perdido, porque esse material serve para abrir contas e contratar crédito no seu nome.
O que eu digo para quem acabou de passar por isso é que a vergonha atrasa mais o processo do que qualquer burocracia. Muita gente demora semanas para contar em casa ou para registrar o boletim, e nesse intervalo o rastro do dinheiro esfria e o golpista abre outros contratos. Registrar no mesmo dia preserva as duas coisas que ainda dá para salvar, a chance de estorno e a prova de que você não contratou nada.
Como descobrir se alguém usou seu CPF para pedir empréstimo
A resposta está em um serviço gratuito do Banco Central chamado Registrato, acessível com conta gov.br nos níveis prata ou ouro e verificação em duas etapas. Ele mostra o que nenhum birô de crédito mostra, porque a informação vem dos próprios bancos e não depende de a dívida ter virado negativação.
Dois relatórios interessam aqui. O relatório de empréstimos e financiamentos traz o que consta no Sistema de Informações de Créditos, com todas as operações registradas em seu nome, os valores e as instituições credoras. O relatório de contas e relacionamentos vem do Cadastro de Clientes do Sistema Financeiro Nacional. Ele lista todas as contas abertas em seu CPF, inclusive as que você esqueceu e as que nunca abriu.
O serviço já emitiu mais de 83 milhões de relatórios, e foram 27,9 milhões só em 2024, segundo apresentação do próprio Banco Central. A consulta não tem custo e não afeta o seu score, diferente do que muita gente imagina. Se aparecer uma operação desconhecida, você tem o nome da instituição para contestar diretamente, e a contestação ganha força quando acompanhada do boletim de ocorrência.
Faça essa consulta uma vez por ano mesmo sem suspeita, e imediatamente depois de qualquer vazamento de dados que envolva você. Vale combinar o Registrato com a consulta ao seu score de crédito nos birôs, porque os dois mostram coisas diferentes. Quando a fraude já virou dívida cobrada, o caminho muda, e o roteiro está no guia sobre o que fazer quando o empréstimo é negado ou aparece uma restrição.
Perguntas frequentes sobre empréstimo pessoal online
Empréstimo online é mais caro do que o contratado na agência?
Não necessariamente, e em muitos casos é mais barato, porque a estrutura digital custa menos para a instituição. O que encarece é o perfil de risco de quem contrata e a quantidade de tarifas e seguros embutidos, não o canal em si. Compare o Custo Efetivo Total das duas propostas antes de concluir qual sai melhor.
Preciso ter conta na fintech para pedir empréstimo?
Depende da instituição, e muitas exigem a abertura de conta porque é nela que o dinheiro é creditado. A abertura totalmente digital é permitida pela regra do Banco Central, que veda apenas a contratação por telefone de voz e exige validação de identidade. Se a empresa liberar crédito sem nenhuma verificação de identidade, desconfie.
Aprovação em minutos é sinal de golpe?
Não. A análise automatizada usa dados de bureaus, do Sistema de Informações de Créditos e, quando você autoriza, do Open Finance, e isso realmente acontece em segundos. O sinal de golpe é a ausência de qualquer análise combinada com pedido de pagamento antecipado, e não a velocidade da resposta.
Posso contratar empréstimo online estando negativado?
Pode, e existem instituições que trabalham com esse perfil, mas as condições pioram bastante, com taxas mais altas, valores menores e prazos curtos. Antes de aceitar, compare o custo com a alternativa de renegociar a dívida original, que costuma sair mais barata. Desconfie de qualquer oferta que prometa aprovação garantida para negativado.
O que acontece se eu não pagar um empréstimo contratado online?
As consequências são as mesmas de qualquer dívida, com juros de mora, multa de no máximo 2% e negativação nos birôs por até cinco anos. A operação também fica registrada no Sistema de Informações de Créditos. Cobrança feita com ameaça, exposição pública ou ligação para terceiros é irregular e pode ser denunciada ao Procon.
O que conferir antes de clicar em contratar
Para a maioria das pessoas, a decisão mais segura é começar pelo banco onde já existe conta e histórico. A análise ali usa a sua movimentação real, e a taxa costuma refletir isso. As fintechs entram como comparação, e valem muito a pena quando a proposta é melhor, desde que passem pela consulta no Banco Central antes de qualquer envio de documento.
A conclusão muda quando o banco de relacionamento nega o crédito ou oferece taxa muito acima da média do mercado. Em julho de 2026, essa média estava em 6,42% ao mês no crédito pessoal não consignado. Nessa hora, buscar duas ou três cotações digitais faz sentido. O comparativo tem que ser feito pelo Custo Efetivo Total anual, com o mesmo valor e o mesmo prazo nas três simulações. Se você nunca pediu crédito pelo celular, o caminho detalhado está no guia de como solicitar crédito pelo aplicativo do banco. A lista do que separar antes está nos documentos necessários para solicitar empréstimo.
Comece hoje por três tarefas curtas. Consulte o CNPJ da empresa no serviço Encontre uma Instituição e gere seu relatório do Registrato para ver o que já existe em seu nome. Depois escreva em um papel o valor máximo de parcela que cabe no seu mês. Com essas três informações na mão, nenhuma proposta com prazo de expiração vai conseguir te apressar, e você pode explorar outras opções na categoria de empréstimo pessoal antes de decidir.
Este conteúdo é informativo e educacional e não substitui a análise do seu contrato específico nem constitui consultoria financeira ou jurídica. Decisões sobre empréstimo pessoal online dependem da sua renda, das suas dívidas atuais e do custo total da proposta que você recebeu. Havendo suspeita de fraude ou cobrança indevida, procure a ouvidoria da instituição, os canais oficiais de defesa do consumidor e um profissional habilitado.