Parar de pagar um empréstimo não cancela a dívida, apenas muda o lugar em que ela aparece. Nos primeiros dias entram multa de 2% e juros de mora, depois vêm a cobrança, a negativação por até cinco anos, o protesto em cartório e, por fim, a ação judicial de execução ou a busca e apreensão do bem dado em garantia.
Você olha o extrato, faz a conta do mês e percebe que a parcela do empréstimo não cabe. A tentação é deixar essa para depois, porque o banco parece distante e ninguém bate na sua porta no dia seguinte. O relógio da dívida, porém, começa a correr já no dia útil seguinte ao vencimento, e cada semana parada tem preço em reais.
Este texto acompanha o que acontece com uma dívida de empréstimo pessoal desde o primeiro dia de atraso até a ação judicial, com os encargos que a lei permite, o prazo real de negativação e o momento em que o banco pode tomar o carro ou o imóvel dado em garantia. Você também vai ver, em uma simulação com números, quanto custa cada mês de espera numa dívida de R$ 8 mil.
O problema não é só seu. Segundo a Pesquisa de Endividamento e Inadimplência do Consumidor da CNC divulgada em setembro de 2026, 29,9% das famílias brasileiras estavam com contas em atraso em agosto de 2026, e 12,5% se declararam sem condições de pagar o que devem.
Neste artigo
- O que acontece quando você para de pagar um empréstimo, mês a mês
- Quanto a dívida cresce depois do primeiro dia de atraso
- Quando o seu nome é negativado e por quanto tempo ele fica
- O que a cobrança pode e o que não pode fazer com você
- Protesto do contrato em cartório, quando acontece e como cancelar
- Execução judicial, penhora e busca e apreensão do bem em garantia
- A dívida prescreve em cinco anos? O que muda e o que não muda
- Por que renegociar antes sempre sai mais barato que parar de pagar
- Perguntas frequentes sobre parar de pagar empréstimo
- O que fazer primeiro se você já não consegue pagar
O que acontece quando você para de pagar um empréstimo, mês a mês
O atraso não é um evento único, ele tem estágios com prazos razoavelmente previsíveis. Cada estágio abre uma porta nova para o credor e fecha uma porta para você, e a ordem quase sempre é a mesma nos contratos de empréstimo pessoal de banco e financeira.
A linha do tempo típica funciona assim.
- Do 1º ao 15º dia. A cobrança é interna e amigável, por SMS, e-mail, aplicativo e ligação. Os encargos de atraso já estão correndo desde o primeiro dia, mesmo que ninguém tenha ligado ainda.
- Do 16º ao 30º dia. A pressão aumenta e costuma aparecer a primeira oferta de renegociação, normalmente a mais generosa de todas, porque o banco ainda classifica a operação como de baixo risco.
- Do 30º ao 60º dia. Chega a comunicação prévia de inclusão no cadastro de inadimplentes e, na maior parte dos contratos, o banco aciona a cláusula de vencimento antecipado, que torna todas as parcelas futuras exigíveis de uma vez.
- Do 60º ao 90º dia. A negativação é efetivada no Serasa, no SPC ou nos demais birôs, seu crédito trava em quase todo o mercado e a dívida costuma migrar para uma assessoria de cobrança terceirizada.
- Entre 90 e 180 dias. O banco pode levar o contrato a protesto em cartório, vender a carteira para um fundo de recuperação de crédito, ou as duas coisas.
- A partir de 6 meses, em média. Entra a fase judicial, com ação de execução quando não há garantia, ou busca e apreensão do veículo e execução extrajudicial do imóvel quando existe alienação fiduciária.
Pegue uma dívida concreta para acompanhar o percurso. Uma professora contratou R$ 8.000 em 24 parcelas, à taxa média de crédito pessoal não consignado de 6,42% ao mês apurada pelo Banco Central em julho de 2026, o que dá uma parcela de R$ 662,38. Ela pagou nove parcelas e parou. O saldo devedor naquele momento era de R$ 6.260,29, e é esse valor, não a parcela de R$ 662,38, que passa a ser cobrado depois do vencimento antecipado.
A armadilha que pega quase todo mundo está justamente aí. Muita gente acredita que deve apenas a parcela que deixou de pagar e liga para o banco oferecendo esse valor, quando o contrato já foi vencido antecipadamente e o sistema só aceita o saldo inteiro ou um acordo formal. Nessa hora a conversa muda de tom, e o consumidor que achava que devia R$ 662,38 descobre que o número na tela do atendente passa de R$ 6,8 mil.
E se você atrasar só uns dias e pagar em seguida? Nesse caso quase nada acontece além dos encargos do período, porque a cláusula de vencimento antecipado só é acionada depois de um atraso relevante, e a negativação exige comunicação prévia. E se o empréstimo for consignado, com desconto em folha ou no benefício? Aí o atraso só ocorre se a margem deixar de comportar o desconto, por perda do emprego ou por bloqueio do benefício, e o contrato migra para cobrança comum com os mesmos estágios.
Um padrão recorrente é gente que some do banco na semana em que mais teria poder de negociar. A janela entre o 15º e o 45º dia de atraso é a melhor que você vai ter, porque a operação ainda não foi provisionada como perda e o gerente ainda tem alçada para alongar prazo sem exigir entrada. Se o dinheiro não vai aparecer, atender o telefone e dizer quanto você consegue pagar por mês vale mais do que qualquer promessa de acertar depois.
Quanto a dívida cresce depois do primeiro dia de atraso
Sobre a parcela atrasada incidem quatro coisas, e nenhuma delas é invenção do banco. A regra do Banco Central sobre inadimplemento (Resolução CMN 4.882/2020) admite apenas os juros remuneratórios do próprio período de atraso, a multa e os juros de mora previstos na legislação, além da correção monetária.
O percentual de cada um vem de normas diferentes, e confundir a origem atrapalha na hora de reclamar. A multa máxima de 2% sobre o valor da prestação está no artigo 52, § 1º, do Código de Defesa do Consumidor, e o juro de mora de 1% ao mês vem da Súmula 379 do Superior Tribunal de Justiça, não de resolução do Banco Central. Já os juros remuneratórios são os do seu contrato, que continuam rodando sobre o saldo enquanto a dívida não é paga, e é esse componente que faz o valor explodir.
Comece pelo caso pequeno. A parcela de R$ 662,38 da professora, atrasada 30 dias, recebe R$ 13,25 de multa, R$ 6,62 de juros de mora e R$ 42,52 de juros remuneratórios à taxa do contrato, o que leva o valor a R$ 724,78. Um mês de atraso custou R$ 62,40, quase 10% da parcela.
Agora o caso grande, que é o que de fato acontece depois do vencimento antecipado. Sobre o saldo de R$ 6.260,29, com juros remuneratórios de 6,42% ao mês, mora de 1% ao mês e multa única de 2%, a evolução fica assim.
| Tempo parado | Juros do contrato | Juros de mora | Multa de 2% | Total devido |
|---|---|---|---|---|
| 1 mês | R$ 6.662,20 | R$ 62,60 | R$ 125,21 | R$ 6.850,01 |
| 3 meses | R$ 7.545,09 | R$ 187,81 | R$ 125,21 | R$ 7.858,10 |
| 6 meses | R$ 9.093,57 | R$ 375,62 | R$ 125,21 | R$ 9.594,39 |
| 12 meses | R$ 13.209,11 | R$ 751,24 | R$ 125,21 | R$ 14.085,56 |
| 24 meses | R$ 27.871,01 | R$ 1.502,47 | R$ 125,21 | R$ 29.498,69 |
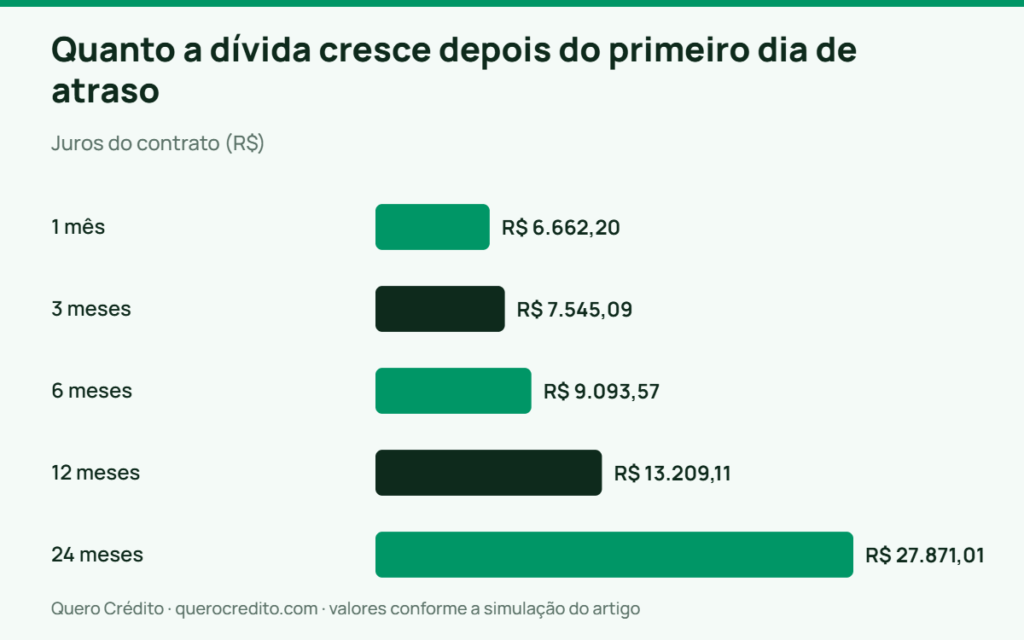
Simulação com data-base de setembro de 2026, sobre saldo devedor de R$ 6.260,29, usando a taxa média de crédito pessoal não consignado de 6,42% ao mês divulgada nas estatísticas de taxas de juros do Banco Central para julho de 2026, com juros de mora simples de 1% ao mês e multa de 2% cobrada uma única vez. A taxa do seu contrato pode ser maior ou menor, e o resultado muda proporcionalmente.
Repare que a multa de 2% é o menor dos encargos e quase nunca é o problema. O que dobra a dívida em pouco mais de um ano são os juros remuneratórios do contrato, que muita gente acha que param de correr quando o pagamento para. O custo que passa despercebido aparece depois, quando a ação judicial acrescenta custas processuais e honorários advocatícios fixados pelo juiz, que costumam ficar entre 10% e 20% do valor da execução.
E se a sua taxa for bem menor, como num consignado do INSS a 1,85% ao mês? A curva é mais suave, mas continua subindo, e em 24 meses um saldo de R$ 6.260,29 ainda passaria de R$ 9,7 mil só com os juros remuneratórios. Se você não sabe qual é a taxa do seu contrato, o caminho é olhar o Custo Efetivo Total informado antes da contratação, tema que detalhamos em como comparar empréstimos pelo Custo Efetivo Total.
Para a maioria das pessoas nessa situação, o recomendável é parar de olhar a parcela e passar a olhar o saldo. Evite tratar o atraso como um problema de fluxo de caixa que se resolve no mês que vem, quando ele já virou um problema de estoque que cresce sozinho. Se o saldo devedor está subindo mais rápido do que a sua capacidade de poupar, não existe cenário em que esperar seja a decisão certa.
Quando o seu nome é negativado e por quanto tempo ele fica
A negativação não pode ser uma surpresa. O artigo 43, § 2º, do Código de Defesa do Consumidor exige comunicação prévia por escrito ao consumidor, e o Superior Tribunal de Justiça já decidiu, no REsp 2.056.285 de 2023, que essa comunicação não pode ser feita apenas por e-mail ou SMS. Na prática, o birô envia carta ao endereço cadastrado antes de incluir a anotação.
O prazo máximo da anotação negativa é de cinco anos, conforme o artigo 43, § 1º, do mesmo código. O detalhe que quase todo site erra está na contagem, porque os cinco anos correm do dia seguinte ao vencimento da dívida, e não da data em que o nome foi incluído no cadastro, entendimento firmado pelo STJ no REsp 2.095.414, de 2024.
Volte ao caso da professora. Se a parcela venceu em 10 de setembro de 2026 e o banco só negativou o nome dela em março de 2027, a anotação ainda assim tem de cair em 11 de setembro de 2031, porque a contagem começou no vencimento. Quem acredita que a contagem começa na inscrição espera seis meses a mais do que devia e deixa de exigir a baixa no prazo certo.
Há duas pegadinhas nessa parte. A primeira é que renegociar a dívida cria um contrato novo, com vencimentos novos, e o descumprimento desse acordo gera uma negativação nova, com prazo próprio de cinco anos contados do vencimento das novas parcelas. A segunda é que cada parcela vencida tem seu próprio relógio, então uma dívida com várias prestações em aberto sai do cadastro aos pedaços, e não de uma vez.
E se a dívida for paga antes dos cinco anos? O credor deve solicitar a baixa e o arquivista tem cinco dias úteis para corrigir o registro e comunicar quem recebeu a informação errada, segundo o artigo 43, § 3º. E se o score não subir junto com a saída do cadastro? Isso é normal, porque o histórico recente continua pesando no cálculo, e não existe score mínimo definido em lei para aprovação de crédito, cada banco usa a política que quiser. O caminho de recuperação está detalhado em nome limpo, como sair do cadastro de inadimplentes e em quanto tempo.
Tem gente que acha que a negativação é o pior que pode acontecer, mas ela é o estágio mais barato de todos. Na minha experiência, o consumidor que trata a inclusão no Serasa como o fim da linha relaxa exatamente quando deveria acelerar, já que as etapas seguintes envolvem cartório, juiz e penhora. Se o seu nome acabou de ser negativado, você ainda está na parte fácil da história.
O que a cobrança pode e o que não pode fazer com você
O credor tem direito de cobrar, e vai cobrar bastante, mas existe um limite claro. O artigo 42 do Código de Defesa do Consumidor determina que o consumidor inadimplente não seja exposto a ridículo nem submetido a qualquer tipo de constrangimento ou ameaça, e o artigo 71 transforma a cobrança abusiva em crime, com pena de detenção de três meses a um ano e multa.
Do lado do que é permitido, entram ligações e mensagens em horário razoável, cartas, e-mails, contato pelo aplicativo do banco, inclusão nos cadastros de inadimplentes, protesto em cartório e, claro, a ação judicial. A cobrança também pode ser feita por uma assessoria terceirizada ou por um fundo que comprou a carteira, situação em que você precisa ser comunicado da cessão do crédito para saber a quem pagar.
Do lado do que é proibido, a lista é bem concreta. Ligar para vizinho, parente, colega ou chefe contando que você deve, mandar mensagem com ameaça de “lista negra”, sugerir que dívida civil leva à prisão, ligar de madrugada, cobrar taxa de acordo não prevista em contrato ou insistir na cobrança de valor que já foi pago são condutas que ultrapassam o limite legal.
O parágrafo único do artigo 42 dá uma consequência prática a isso. Se você foi cobrado em quantia indevida e chegou a pagar, tem direito à devolução em dobro do que pagou a mais, com correção monetária e juros, salvo engano justificável do credor. Em números, uma taxa de R$ 380 cobrada indevidamente e paga vira R$ 760 de devolução, mais correção do período.
O preço oculto está na palavra “pagou”. A repetição em dobro depende do pagamento efetivo, então quem apenas recebeu a cobrança errada e não pagou não tem direito à devolução dobrada, embora possa exigir a correção do valor e, conforme o caso, discutir dano moral. Guardar prints, gravações e extratos é o que transforma essa discussão em prova.
E se a cobrança abusiva continuar depois da reclamação? O caminho prático é registrar no consumidor.gov.br, que tem prazo de resposta e histórico oficial, acionar o Procon do seu estado e, quando o cobrador é instituição financeira, registrar também no Banco Central. E se a dívida já foi vendida para um fundo? As mesmas regras valem, porque o cessionário assume a posição do credor com os limites do Código de Defesa do Consumidor.
Uma conduta prudente é responder toda cobrança por escrito, mesmo as que chegam por telefone, pedindo o demonstrativo do saldo devedor com a composição de juros, multa e encargos. Duas coisas acontecem quando você faz isso. A cobrança agressiva costuma diminuir, porque o cobrador percebe que há documentação do outro lado, e você ganha a única informação que permite comparar propostas de acordo de forma honesta.
Protesto do contrato em cartório, quando acontece e como cancelar
O protesto é um degrau acima da negativação e assusta mais porque envolve cartório. A Lei 9.492/1997 define o protesto como o ato formal que prova a inadimplência e o descumprimento de obrigação originada em títulos e outros documentos de dívida, e é essa expressão final que permite levar contratos de empréstimo e confissões de dívida ao tabelionato.
O procedimento tem prazos curtos. Protocolizado o documento, o tabelião expede a intimação ao devedor no endereço informado pelo apresentante, e o protesto é registrado em três dias úteis contados da protocolização, conforme os artigos 12 e 14. Você tem, portanto, uma janela de poucos dias entre receber a intimação e o registro definitivo, e nessa janela o pagamento é feito diretamente no tabelionato, pelo valor declarado pelo apresentante acrescido dos emolumentos e demais despesas, na forma do artigo 19.
Imagine que o banco leve a protesto o saldo de R$ 6.260,29 da professora. Se ela pagar dentro do prazo da intimação, paga a dívida mais os emolumentos do cartório e o protesto não chega a ser lavrado. Se deixar passar os três dias úteis, o protesto é registrado, e aí a conta muda de figura, porque o cancelamento vira um segundo procedimento, com custas próprias.
A armadilha aqui é a diferença de lógica em relação à negativação. A anotação no Serasa cai sozinha em cinco anos, mas o protesto não tem baixa automática, ele permanece registrado até que alguém peça o cancelamento. O artigo 26 da mesma lei exige a apresentação do documento protestado e, quando isso não é possível, a declaração de anuência do credor com firma reconhecida, aquilo que o mercado chama de carta de anuência.
E se você pagar ao banco e esquecer do cartório? O protesto continua ativo no seu CPF, aparecendo em consultas de crédito, em análises de locação e em processos de licitação, mesmo com a dívida quitada. E se o credor se recusar a fornecer a carta de anuência depois do pagamento? A recusa injustificada rende reclamação no consumidor.gov.br e, se necessário, ação judicial, porque quem recebeu tem o dever de liberar o cancelamento.
Um erro caro nessa etapa é comemorar o acordo e não pedir nada por escrito. Sempre que fechar uma renegociação de dívida que já foi protestada, exija no mesmo documento a cláusula de entrega da carta de anuência e o prazo para isso, porque depois de receber o dinheiro o credor perde a pressa. Cobrar esse papel três meses depois é bem mais difícil do que condicioná-lo ao próprio acordo.
Execução judicial, penhora e busca e apreensão do bem em garantia
A fase judicial chega quando a cobrança extrajudicial se esgota, e ela é mais rápida do que a maioria das pessoas imagina. O motivo é que o contrato de empréstimo assinado pelo devedor e por duas testemunhas é título executivo extrajudicial, segundo o artigo 784, inciso III, do Código de Processo Civil, o que dispensa o banco de provar a dívida em uma ação de conhecimento e permite ir direto à execução.
Quando o empréstimo não tem garantia
Na execução, o juiz determina o pagamento e, se ele não vem, autoriza a penhora. O bloqueio de contas por sistema eletrônico está no artigo 854, e funciona sem aviso prévio ao devedor, que só é intimado depois que os valores ficam indisponíveis, com cinco dias para alegar impenhorabilidade ou excesso.
Continuando com o exemplo, se a execução for ajuizada quando a dívida já está em R$ 14.085,56, é esse valor, mais custas e honorários, que o juiz manda bloquear em contas e aplicações. Existem limites importantes, porém, porque o artigo 833 declara impenhoráveis o salário, os proventos de aposentadoria e os ganhos de autônomo, além da quantia depositada em caderneta de poupança até quarenta salários mínimos, o que dá R$ 64.840,00 com o salário mínimo de R$ 1.621,00 vigente em 2026.
Essa proteção tem exceção expressa no § 2º do mesmo artigo. Ela não vale para penhora destinada a pagamento de prestação alimentícia nem para as importâncias que excedam cinquenta salários mínimos mensais, ou seja, R$ 81.050,00 por mês em 2026. Para a imensa maioria dos assalariados brasileiros, o salário depositado em conta continua protegido da penhora judicial.
Quando a garantia é o veículo
Com alienação fiduciária de veículo, o caminho é outro e bem mais rápido. O Decreto-Lei 911/1969 permite que o juiz conceda a busca e apreensão em caráter liminar, no artigo 3º, e cinco dias depois de executada a liminar a propriedade do bem se consolida no credor. Nesses mesmos cinco dias o devedor pode pagar e reaver o carro.
O detalhe que arruína muita gente está no que significa “pagar”. Pelo Tema 722 do Superior Tribunal de Justiça, o valor a ser quitado é a integralidade da dívida apresentada na petição inicial, e não apenas as parcelas vencidas. Num financiamento de R$ 40.000 em 48 parcelas a 1,98% ao mês, taxa média de aquisição de veículos apurada pelo Banco Central em julho de 2026, a parcela é de R$ 1.298,77. Quem parou na vigésima prestação e está com três vencidas deve R$ 3.896,32 em atraso, mas precisa apresentar R$ 28.446,79 para retirar o carro do pátio.
Quando a garantia é o imóvel
No crédito com garantia de imóvel, a execução é extrajudicial e segue a Lei 9.514/1997. O devedor é intimado a purgar a mora em quinze dias e, se não pagar, a propriedade se consolida no credor, com leilão em sessenta dias e segundo leilão nos quinze dias seguintes, no qual se aceita lance de ao menos metade do valor de avaliação. Até a data do segundo leilão o devedor tem preferência para readquirir o imóvel. As diferenças entre as duas modalidades estão detalhadas em empréstimo com garantia de veículo e em empréstimo com garantia de imóvel.
Não é raro ver gente que passa meses ignorando cartas do banco e reage apenas quando o oficial de justiça aparece, momento em que restam cinco dias e um valor impossível. Se o seu empréstimo tem garantia real, a regra que eu daria é simples de guardar, negocie antes de atrasar a segunda parcela, porque o poder de barganha de quem ainda está com o bem na mão é muito maior do que o de quem já perdeu a posse.
A dívida prescreve em cinco anos? O que muda e o que não muda
A pretensão de cobrar judicialmente uma dívida líquida constante de instrumento público ou particular prescreve em cinco anos, conforme o artigo 206, § 5º, inciso I, do Código Civil. Passado esse prazo, o credor perde a possibilidade de exigir o pagamento na Justiça, e uma execução ajuizada depois disso pode ser extinta.
Prescrever, porém, não é o mesmo que deixar de existir. O artigo 189 do mesmo código explica que a prescrição atinge a pretensão, ou seja, o direito de exigir, e não a obrigação em si. A dívida continua registrada nos sistemas internos do credor, pode continuar aparecendo em ofertas de acordo e segue sendo um obstáculo para obter crédito naquela instituição.
O que a lei garante depois da prescrição está no artigo 43, § 5º, do Código de Defesa do Consumidor. Consumada a prescrição relativa à cobrança, os sistemas de proteção ao crédito não podem fornecer quaisquer informações que impeçam ou dificultem novo acesso ao crédito junto aos fornecedores, o que na prática significa que a dívida some das consultas de mercado.
Volte às datas do exemplo. A parcela venceu em 10 de setembro de 2026, a negativação tem de cair em 11 de setembro de 2031, e a pretensão de cobrança prescreve em torno da mesma data. Quem espera esse prazo para “limpar o nome” fica cinco anos praticamente fora do mercado de crédito formal, e ainda assume um risco relevante de que a contagem seja reiniciada.
A armadilha está no artigo 202 do Código Civil, que lista as causas de interrupção da prescrição. Entre elas está qualquer ato inequívoco, mesmo extrajudicial, que importe reconhecimento do direito pelo devedor. Pagar uma parcela simbólica, aceitar um acordo ou dar uma entrada de R$ 200 numa proposta de renegociação reinicia o relógio, e é por isso que tantas ofertas de “quite por R$ 50 e comece a negociar” aparecem justamente perto do fim do prazo.
E se o credor continuar cobrando depois da prescrição? A cobrança extrajudicial em si não vira ilícito automático, mas a inclusão do seu nome em cadastro e a ação judicial ficam bloqueadas, e a insistência abusiva volta a cair nos artigos 42 e 71. E se a dívida for de cartão ou de conta bancária, com natureza diferente? O prazo pode variar conforme o tipo de documento, e nesses casos vale procurar orientação jurídica antes de contar com a prescrição.
Minha posição sobre isso é direta. Esperar a prescrição é uma estratégia cara disfarçada de estratégia gratuita, porque custa cinco anos de acesso a crédito, de aluguel negado e de cartão recusado, e basta um deslize para zerar a contagem. Para quem tem qualquer capacidade de pagamento, mesmo pequena, negociar com desconto sobre os encargos costuma sair melhor do que apostar no calendário.
Por que renegociar antes sempre sai mais barato que parar de pagar
A resposta aparece quando você coloca os dois caminhos na mesma tabela. Como o saldo cresce todo mês, o valor que vai ser renegociado depende diretamente de quanto tempo você esperou, e o desconto que o banco oferece raramente compensa a diferença acumulada.
Considere que a professora resolva fechar um acordo em 24 parcelas, à taxa média de composição de dívidas para pessoa física de 2,93% ao mês apurada pelo Banco Central em julho de 2026. O resultado muda assim conforme o momento da negociação.
| Momento do acordo | Dívida na data | Parcela em 24x | Total pago |
|---|---|---|---|
| 1 mês de atraso | R$ 6.850,01 | R$ 401,43 | R$ 9.634,36 |
| 3 meses de atraso | R$ 7.858,10 | R$ 460,51 | R$ 11.052,21 |
| 6 meses de atraso | R$ 9.594,39 | R$ 562,26 | R$ 13.494,25 |
| 12 meses de atraso | R$ 14.085,56 | R$ 825,46 | R$ 19.810,96 |
| 24 meses de atraso | R$ 29.498,69 | R$ 1.728,71 | R$ 41.489,12 |
Simulação com data-base de setembro de 2026, partindo do saldo devedor de R$ 6.260,29, com juros do contrato de 6,42% ao mês durante o atraso, mora de 1% ao mês, multa de 2% e refinanciamento em 24 parcelas a 2,93% ao mês. Não há promessa de que o seu banco aceite essa taxa, ela é a média de mercado divulgada pelo Banco Central.
O número que interessa está na comparação das pontas. Negociar com um mês de atraso custa R$ 9.634,36 ao longo do acordo, enquanto negociar com doze meses custa R$ 19.810,96, uma diferença de R$ 10.176,61 por ter esperado onze meses. É mais do que a dívida original, e é dinheiro que não comprou absolutamente nada.
Um ponto importante sobre o cenário de 2026. O Novo Desenrola Brasil não está mais em vigor, porque a medida provisória que o instituiu perdeu a eficácia em 31 de agosto de 2026, de modo que os juros máximos de 1,99% ao mês e os demais parâmetros daquele programa não podem ser exigidos de nenhum banco hoje. As renegociações disponíveis são as de mercado, os canais próprios dos credores e plataformas como o Serasa Limpa Nome, que funciona o ano inteiro.
A armadilha mais comum nos acordos é a parcela que não cabe. Um acordo de R$ 825,46 por mês assinado por quem não conseguia pagar R$ 662,38 quebra no segundo ou terceiro mês, e o descumprimento costuma fazer o desconto concedido voltar para o saldo, além de gerar nova negativação. Antes de assinar, use a regra de comprometimento de renda explicada em quanto da renda pode ir para dívidas sem sufocar o orçamento e monte o valor a partir do que sobra de verdade.
E se você não tiver nada para dar de entrada? Peça acordo sem entrada com prazo maior, que existe e costuma ser oferecido a quem liga antes de a dívida ser vendida. E se houver mais de uma dívida? Trate na ordem da taxa, começando pela mais cara, estratégia comparada em método bola de neve ou avalanche, e leve para a mesa o que pedir e o que recusar conforme o guia de renegociar empréstimo em atraso.
Na prática, a melhor proposta dos bancos raramente é a primeira, e quase nunca é a que chega por SMS. Ligue, peça o demonstrativo do saldo, diga um valor de parcela que você consegue pagar por doze meses seguidos sem atrasar nada, e insista em ver a proposta por escrito antes de aceitar. Quem negocia com número na mão consegue condição melhor do que quem negocia com desespero na voz.
Perguntas frequentes sobre parar de pagar empréstimo
Parar de pagar empréstimo dá cadeia?
Não. Dívida de empréstimo é obrigação civil, e a Constituição só admite prisão civil por dívida no caso de pensão alimentícia. Quem ameaça você com prisão por causa de um empréstimo está cometendo a conduta descrita no artigo 71 do Código de Defesa do Consumidor, que é crime punido com detenção de três meses a um ano e multa.
O banco pode descontar a parcela atrasada direto da minha conta?
Se o contrato prevê débito automático, o banco usa o saldo disponível na data do vencimento. O que ele não pode fazer é penhorar judicialmente o seu salário, porque o artigo 833, inciso IV, do Código de Processo Civil declara impenhoráveis vencimentos, salários, proventos de aposentadoria e ganhos de autônomo, com exceção para pensão alimentícia e para valores acima de cinquenta salários mínimos mensais.
Quanto tempo o banco espera antes de entrar na Justiça?
Não existe prazo legal, é decisão comercial de cada credor. Na prática, a ação de execução costuma aparecer entre seis meses e dois anos de atraso em dívidas sem garantia, enquanto a busca e apreensão de veículo com alienação fiduciária costuma ser ajuizada bem antes, às vezes com três ou quatro parcelas em aberto.
Se eu pagar só a parcela atrasada, resolve?
Só resolve se o contrato ainda não tiver sido vencido antecipadamente. Depois que a cláusula de vencimento antecipado é acionada, o banco passa a exigir o saldo devedor inteiro, e o pagamento de uma parcela isolada costuma ser recusado ou tratado como amortização parcial, sem retirar o nome do cadastro de inadimplentes.
A dívida some depois de cinco anos?
A anotação negativa sai do cadastro em cinco anos contados do dia seguinte ao vencimento, e a pretensão de cobrança judicial prescreve no mesmo prazo, mas a obrigação em si continua existindo. O credor pode seguir oferecendo acordo, e qualquer pagamento ou reconhecimento da dívida interrompe a prescrição e reinicia a contagem, conforme o artigo 202 do Código Civil.
Perder o emprego muda alguma coisa na cobrança?
Do ponto de vista jurídico, não. A perda de renda não suspende encargos nem impede a negativação, mas é um argumento legítimo na negociação, e muitos contratos têm seguro prestamista que cobre parcelas em caso de desemprego involuntário. Vale conferir na apólice antes de assumir um acordo, tema tratado em seguro prestamista no empréstimo.
O que fazer primeiro se você já não consegue pagar
Para a maioria das pessoas nessa situação, o caminho que faz mais sentido é negociar cedo e aceitar uma parcela menor por prazo maior, mesmo pagando mais juros no total, porque um acordo que você cumpre vale mais do que um acordo barato que quebra no terceiro mês. A conta deste artigo mostra por quê, já que esperar onze meses custou R$ 10.176,61 a mais no mesmo refinanciamento.
O cenário muda em dois casos. Se o empréstimo tem garantia de veículo ou de imóvel, a urgência é muito maior, porque os prazos de busca e apreensão e de consolidação da propriedade são contados em dias, não em meses. E se a sua renda caiu de forma estrutural, sem perspectiva de voltar no curto prazo, a conversa deixa de ser sobre alongar a parcela e passa a ser sobre desconto no saldo, que os credores costumam conceder quando a operação já foi provisionada como perda.
Comece hoje por três movimentos. Puxe o relatório do Registrato no site do Banco Central para ver todas as suas operações de crédito ativas e o saldo de cada uma, peça ao credor o demonstrativo do saldo devedor com a composição de juros, multa e encargos, e só então monte o valor máximo de parcela que cabe no seu orçamento. Com esses três números na mão, ligue para o credor antes que ele ligue para você, e use o roteiro de como negociar dívidas em atraso sem fechar um acordo pior.
Aviso: este conteúdo é informativo e educacional e não substitui análise individual do seu contrato de empréstimo. As consequências do atraso variam conforme as cláusulas assinadas, a existência de garantia, a taxa contratada e a legislação aplicável a cada tipo de operação, e nada aqui constitui recomendação de contratação, orientação jurídica ou consultoria financeira individualizada. Para avaliar a sua situação específica, procure um advogado, a Defensoria Pública, o Procon do seu estado ou um planejador financeiro habilitado.