Saber como usar o 13º salário sem desperdiçar é seguir uma ordem. Primeiro você quita a dívida mais cara, que hoje é o rotativo do cartão, a 15,02% ao mês. Depois recompõe a reserva de emergência. Só então antecipa as despesas que chegam em janeiro, como IPTU, IPVA e material escolar. O que sobrar dessa fila é seu.
Dezembro engana porque o dinheiro entra duas vezes. Cai a segunda parcela do 13º, cai o pagamento das férias com o terço constitucional, e a conta fica gorda numa semana em que tudo está mais caro. Em janeiro, os boletos chegam e o saldo já foi.
O quadro ajuda a entender por que essa fila importa. Segundo a Peic da Confederação Nacional do Comércio referente a agosto de 2026, 82% das famílias brasileiras estavam endividadas e 29,9% tinham contas em atraso. Para quem está nesse grupo, o 13º é a única entrada extra do ano com tamanho suficiente para mudar o jogo.
Aqui você vai ver as datas exatas das duas parcelas em 2026 e quanto o INSS e o imposto de renda tiram da segunda. Também entra a conta que compara quitar o rotativo com investir o mesmo dinheiro, quanto separar para janeiro e por que parcelar em dezembro contando com o 13º do ano que vem costuma terminar mal.
Neste artigo
- Como usar o 13º salário na ordem que faz o dinheiro render mais
- Quando cai cada parcela do 13º em 2026 e quanto entra na conta
- O que o INSS e o imposto de renda tiram da segunda parcela
- Quitar o rotativo com o 13º ou investir o dinheiro
- Quanto do 13º guardar para as despesas de janeiro
- Como usar o dinheiro das férias e o terço constitucional
- Por que parcelar em dezembro contando com o 13º do ano seguinte dá errado
- Perguntas frequentes sobre como usar o 13º salário
- A decisão que faz diferença em janeiro
Como usar o 13º salário na ordem que faz o dinheiro render mais
A ordem é dívida cara, reserva, despesa de janeiro e, por último, o gasto que você quiser. Ela não é arbitrária, e sim o resultado de comparar o custo de cada dívida com o que qualquer aplicação conservadora entrega no mesmo período.
Olhe os números oficiais de julho de 2026, na divulgação de taxas de juros por modalidade do Banco Central. O rotativo do cartão cobrava 15,02% ao mês de pessoa física, o cheque especial cobrava 7,47% e o crédito pessoal não consignado, 6,42%, enquanto o consignado total ficava em 2,11% ao mês. Do outro lado, o CDI estava em 13,90% ao ano em 11 de setembro de 2026, também segundo o Banco Central. Quer dizer que um único mês de rotativo custa mais do que um ano inteiro de rendimento de uma aplicação que acompanhe o CDI.
Traduzindo em dinheiro, sobre R$ 3.000 de saldo rotativo, um mês de juros a 15,02% dá R$ 450,60. Os mesmos R$ 3.000 aplicados por doze meses a 100% do CDI rendem R$ 417,00 brutos, com a taxa de 13,90% ao ano. Sobre esse rendimento incide 17,5% de imposto de renda, que é a alíquota da tabela regressiva da Lei 11.033/2004 para aplicações mantidas acima de 360 dias. O imposto fica em R$ 72,98 e o ganho líquido, em R$ 344,03, de modo que um mês de rotativo consome 1,3 vez o que um ano de investimento produz.
Na prática, a ordenação começa listando as dívidas pela taxa mensal, não pelo valor. Muita gente ordena pelo saldo devedor e quita primeiro a menor, pela satisfação de ver uma linha sumir. Essa é a lógica da bola de neve, que funciona para o ânimo e perde dinheiro quando existe uma dívida cara rodando ao lado. Se quiser entender quando cada método compensa, veja a comparação entre o método bola de neve e o método avalanche.
E se você não tiver dívida cara nenhuma? Aí a reserva de emergência sobe para o primeiro lugar da fila, porque é ela que impede que o próximo imprevisto vire rotativo. E se a dívida for maior que o 13º inteiro? Você ataca a mais cara até onde o dinheiro alcançar, sem espalhar o valor em todas ao mesmo tempo, porque abater um pedaço de cada uma deixa todas rendendo juros.
A armadilha silenciosa dessa etapa é a ordem invertida por pressão de dezembro. A pessoa paga a viagem, a ceia e os presentes com o 13º, promete quitar o cartão em janeiro e chega em janeiro com o cartão maior. Não é raro ver que o dinheiro que não tem destino definido no dia em que entra na conta some em três semanas. Para a maioria das pessoas, a saída mais segura é escrever a fila no papel antes do dia do pagamento, com valor em cada linha, porque decidir depois que o saldo está visível quase nunca dá certo.
Quando cai cada parcela do 13º em 2026 e quanto entra na conta
O 13º é pago em duas parcelas. A primeira, entre fevereiro e 30 de novembro, corresponde à metade do salário recebido no mês anterior, sem descontos. A segunda vem até 20 de dezembro e fecha a conta, já com os descontos do ano.
Essas datas estão na Lei 4.749/1965, que fixou o prazo de pagamento da gratificação de Natal. O artigo 1º manda pagar até 20 de dezembro, compensando o adiantamento. O artigo 2º define que, entre fevereiro e novembro, o empregador paga de uma só vez metade do salário do mês anterior. O valor total sai da Lei 4.090/1962, que fixa 1/12 da remuneração de dezembro por mês trabalhado e manda contar como mês inteiro a fração igual ou superior a 15 dias.
Em 2026, 30 de novembro cai numa segunda-feira, então o prazo da primeira parcela é aproveitado até o fim. Já 20 de dezembro cai num domingo, e a prática do mercado é antecipar o pagamento para a sexta-feira, dia 18. Vale conferir o calendário da sua empresa, porque muitas antecipam mais, para não misturar o 13º com o salário de dezembro.
Exemplo hipotético: pense na Ana, que ganha R$ 3.000 por mês e trabalhou o ano todo na mesma empresa. A primeira parcela dela é R$ 1.500,00, sem qualquer desconto. É aí que mora a primeira ilusão do 13º, porque a pessoa recebe R$ 1.500 líquidos em novembro e assume que dezembro traz outros R$ 1.500. Não traz, e a seção seguinte mostra o porquê.
Dois detalhes da mesma lei quase ninguém conhece. O parágrafo 1º do artigo 2º diz que o empregador não é obrigado a pagar o adiantamento no mesmo mês a todos os empregados. É o que explica por que o seu colega recebeu em julho e você só vai receber em novembro. O parágrafo 2º garante que o adiantamento seja pago junto com as férias, desde que você peça no mês de janeiro do ano correspondente. Quem tira férias em julho e pede em janeiro recebe salário de férias, terço constitucional e metade do 13º na mesma semana.
E se você foi admitido no meio do ano? O 13º é proporcional. Alguém contratado em 10 de junho de 2026, com salário de R$ 2.400, fecha o ano com sete doze avos, porque junho teve mais de 15 dias trabalhados. São R$ 1.400,00 brutos, e não R$ 2.400. E se a empresa atrasar? O pagamento fora do prazo sujeita o empregador a autuação do Ministério do Trabalho e Emprego, e o trabalhador pode cobrar o valor na Justiça do Trabalho, com correção.
Um deslize frequente aqui é planejar dezembro com o número da primeira parcela na cabeça. Na prática, a segunda parcela costuma chegar entre 15% e 20% menor que a primeira para quem ganha até três salários mínimos, e bem menor que isso para quem paga imposto de renda. O mais prudente é calcular o líquido da segunda parcela em novembro, assim que a primeira caísse, e tratar esse número como o orçamento real de dezembro.
O que o INSS e o imposto de renda tiram da segunda parcela
A primeira parcela sai limpa e a segunda paga a conta inteira. O INSS e o imposto de renda incidem sobre o valor total do 13º, mas são descontados de uma vez só no pagamento final, em dezembro.
A regra do INSS está no artigo 28, parágrafo 7º, da Lei 8.212/1991, que manda o 13º integrar o salário de contribuição. A alíquota segue a tabela progressiva de 2026, com 7,5% até R$ 1.621,00, 9% de R$ 1.621,01 a R$ 2.902,84, 12% de R$ 2.902,85 a R$ 4.354,27 e 14% de R$ 4.354,28 até o teto de R$ 8.475,55. Esses valores foram fixados pela Portaria Interministerial MPS/MF nº 13, de 9 de janeiro de 2026, e o cálculo sobre o 13º é feito em separado do salário do mês.
O imposto de renda segue o artigo 16 da Lei 8.134/1990, que determina tributação exclusiva na fonte, separada dos demais rendimentos, no mês da quitação. A novidade de 2026 é boa para quem ganha menos. A Lei 15.270/2025, que criou a redução do imposto de renda, diz no parágrafo 3º do artigo 3º-A que essa redução também vale no cálculo do imposto cobrado exclusivamente na fonte sobre o 13º salário. A tabela do próprio artigo zera o imposto para base até R$ 5.000,00 e reduz de forma decrescente até R$ 7.350,00.
| Salário mensal | 13º bruto | INSS descontado na 2ª parcela | Alíquota efetiva do INSS |
|---|---|---|---|
| R$ 1.621,00 | R$ 1.621,00 | R$ 121,57 | 7,50% |
| R$ 2.400,00 | R$ 2.400,00 | R$ 191,69 | 7,99% |
| R$ 3.000,00 | R$ 3.000,00 | R$ 248,60 | 8,29% |
| R$ 4.200,00 | R$ 4.200,00 | R$ 392,60 | 9,35% |
| R$ 5.200,00 | R$ 5.200,00 | R$ 529,51 | 10,18% |
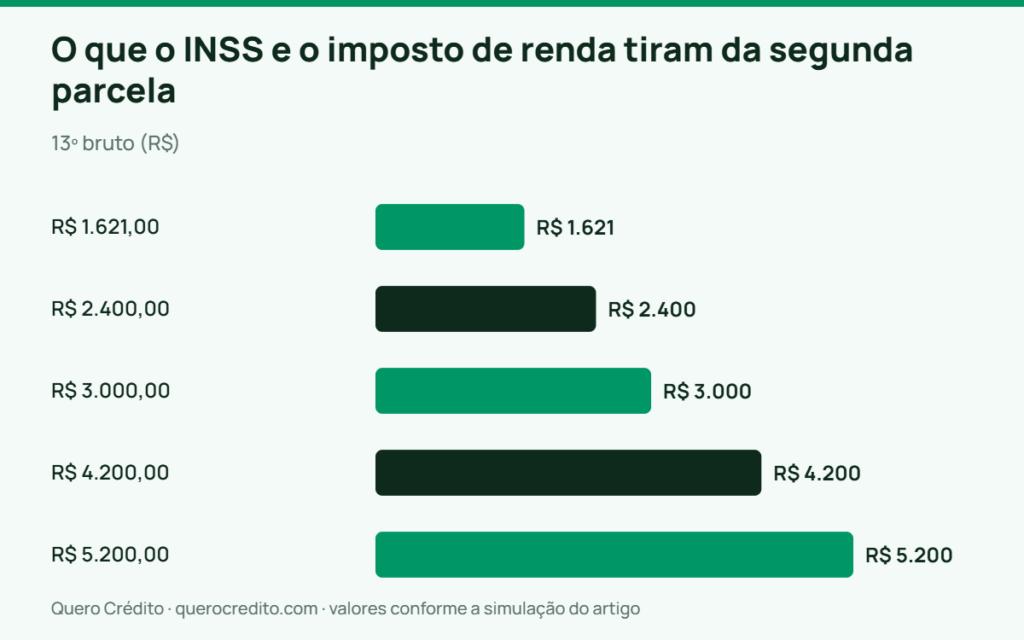
Simulação com a tabela progressiva do INSS vigente em 2026, para 13º integral de quem trabalhou os doze meses, sem dependentes e sem outros descontos em folha.
Voltando à Ana, com salário de R$ 3.000. O 13º bruto dela é R$ 3.000,00, o INSS tira R$ 248,60 e a primeira parcela já levou R$ 1.500,00. A segunda parcela cai em R$ 1.251,40, quase R$ 250 abaixo da primeira. O imposto de renda dela fica em zero, porque a base do 13º, depois do INSS, é de R$ 2.751,40 e o redutor da Lei 15.270/2025 zera o imposto abaixo de R$ 5.000,00.
E quem ganha mais? Com salário de R$ 5.200, o INSS tira R$ 529,51 e a base do imposto sobre o 13º fica em R$ 4.670,49, ainda dentro da faixa que o redutor zera. Acima de R$ 7.350,00 de base, o redutor some por completo e o imposto volta a ser o cheio da tabela progressiva, o que costuma derrubar a segunda parcela para algo perto de metade da primeira. Quem tem dependentes ou paga pensão alimentícia abate esses valores da base antes da conta.
A armadilha aqui é o desconto de empréstimo consignado. Muitos contratos preveem desconto também sobre o 13º, e quem esqueceu disso recebe uma segunda parcela bem menor que a calculada em casa. Vale abrir o contracheque de dezembro do ano passado antes de fazer qualquer plano. O recomendável é simples, confira no seu último holerite se aparece a rubrica de consignado sobre a gratificação natalina, porque essa linha costuma ser a diferença entre o que você esperava e o que caiu.
Quitar o rotativo com o 13º ou investir o dinheiro
Quitar ganha, e não é por pouco. Com as taxas de julho de 2026, cada real usado para matar uma dívida de cartão evita um custo várias vezes maior do que qualquer rendimento líquido que esse mesmo real produziria no ano.
Antes da conta, duas regras importam. A Resolução CMN 4.549/2017 determina que o saldo não pago da fatura só pode ficar no rotativo até o vencimento da fatura seguinte, e depois disso o banco tem de oferecer parcelamento em condições mais vantajosas. E a Lei 14.690/2023, que limitou os juros do cartão de crédito, estabelece no parágrafo 1º do artigo 28 que o total cobrado a título de juros e encargos financeiros não pode exceder o valor original da dívida. No limite, você paga o dobro do que devia, e nada além disso.
Agora a simulação, com premissas declaradas e data-base de 15 de setembro de 2026. O saldo é de R$ 3.000,00 na fatura, o rotativo está a 15,02% ao mês e o parcelamento da fatura a 9,26% ao mês, ambas taxas médias do Banco Central para julho de 2026. Do lado do investimento, o CDI está a 13,90% ao ano e o imposto de renda, em 17,5% para a aplicação mantida por doze meses.
| Caminho | O que acontece em 12 meses | Resultado em dinheiro |
|---|---|---|
| Não quita, rola um mês no rotativo e parcela o saldo em 12x | Saldo vai a R$ 3.450,60 e a parcela fica em R$ 488,21 | Paga R$ 5.858,50, sendo R$ 2.858,50 de juros e encargos |
| Quita os R$ 3.000 com o 13º | Dívida zerada, nenhum juro corre | Economiza R$ 2.858,50 |
| Não quita e investe os R$ 3.000 a 100% do CDI | Rende R$ 417,00 brutos, menos R$ 72,98 de imposto | Ganha R$ 344,03 líquidos |
A diferença entre quitar e investir, nesse exemplo, é de R$ 2.514,48 a favor de quitar. E note que o total de R$ 5.858,50 ainda cabe dentro do teto da Lei 14.690/2023, que nesse caso seria de R$ 6.000,00, então nem o limite legal salva quem rola a fatura por um ano.
E se a sua dívida não for de cartão? A conclusão não muda de lado, só de tamanho. O consignado total estava a 2,11% ao mês em julho de 2026, o que dá 28,5% ao ano, ainda o dobro do CDI. O financiamento de veículo, a 1,98% ao mês, dá 26,5% ao ano. Praticamente nenhuma dívida de pessoa física no Brasil perde para uma aplicação conservadora, e o que muda entre elas é a urgência, não a direção. Vale lembrar que o artigo 52, parágrafo 2º, do Código de Defesa do Consumidor garante redução proporcional dos juros na liquidação antecipada, então peça o saldo atualizado para quitação, e não a soma das parcelas que faltam.
O custo invisível dessa decisão é ficar sem nenhum dinheiro líquido depois de quitar tudo. Quem zera o cartão em dezembro e entra em janeiro com saldo zero volta ao rotativo no primeiro imprevisto, e aí a conta recomeça do zero com juros novos. Para entender por que essa modalidade é tão cara e como escapar dela, leia sobre o rotativo do cartão de crédito e o motivo de ser a dívida mais cara do país.
Na prática, o arranjo que funciona melhor é quitar a dívida cara com a maior parte do 13º e guardar uma fatia pequena de segurança, algo entre 10% e 20% do valor recebido. Existe a ideia de que precisa escolher entre quitar tudo ou guardar tudo, só que a mistura das duas coisas é o que impede o retorno da dívida em sessenta dias.
Quanto do 13º guardar para as despesas de janeiro
Separe o valor cheio dos boletos que você já sabe que vão chegar, e faça isso antes de gastar qualquer parte do 13º com outra coisa. Em janeiro e fevereiro concentram-se IPTU, IPVA, licenciamento, matrícula e material escolar, além do seguro do carro para muita gente.
IPTU e IPVA são tributos municipais e estaduais, então prazo, desconto para pagamento à vista e número de parcelas mudam de cidade para cidade e de estado para estado. Os calendários costumam ser publicados no fim do ano anterior pela prefeitura e pela secretaria estadual de fazenda, e é lá que você confere o seu. O que não muda é a lógica, porque o desconto à vista é um rendimento garantido no momento do pagamento, enquanto o parcelamento sem desconto empurra o problema para dentro do ano.
Veja a família Ribeiro, com números hipotéticos de um orçamento real. O IPTU do apartamento sai por R$ 1.180,00, o IPVA do carro por R$ 940,00 e a matrícula mais o material escolar somam R$ 760,00. O total de janeiro é R$ 2.880,00. Se a renda da casa for a da Ana, com 13º líquido de R$ 2.751,40, o dinheiro do 13º inteiro não cobre janeiro, e faltam R$ 128,60. Descobrir isso em novembro é muito diferente de descobrir em 10 de janeiro.
A conta que eu recomendo é mais simples do que parece. Abra o extrato de janeiro e fevereiro do ano passado e some tudo o que foi anual ou sazonal. A esse total você acrescenta a inflação do período, que ficou em 4,22% nos doze meses até agosto de 2026, pelo IPCA do IBGE divulgado nas séries do Banco Central. Esse número vira uma reserva com nome e data, separada da reserva de emergência, que serve para outra coisa.
Onde deixar esse dinheiro por dois ou três meses? Em aplicação de liquidez diária e baixo risco, sem travar o resgate. Atenção ao imposto, porque a tabela regressiva da Lei 11.033/2004 cobra 22,5% sobre o rendimento em resgates até 180 dias, o que reduz bastante o ganho de um prazo curto. Como referência de comparação, a poupança rendia 0,6697% ao mês no período iniciado em 11 de setembro de 2026, o equivalente a 8,34% em doze meses, contra os 13,90% ao ano do CDI no mesmo período. Se quiser comparar as opções com calma, veja onde deixar a reserva entre poupança, Tesouro Selic e CDB.
A armadilha mais cara de janeiro é parcelar IPVA ou IPTU no cartão de crédito. O parcelamento oferecido pelo município costuma ser sem juros, enquanto a fatura do cartão que você não conseguir pagar inteira entra no rotativo a 15,02% ao mês. Uma boa prática é pagar à vista o tributo que tem desconto e parcelar no próprio órgão o que não tem. Misturar tributo com fatura de cartão é a forma mais rápida de transformar uma despesa previsível em dívida cara.
Como usar o dinheiro das férias e o terço constitucional
O pagamento das férias tem que estar na sua conta até dois dias antes do início do descanso, e ele vem com um terço a mais do salário. Esse terço não é bônus, e sim a verba pensada para custear o período em que você não está trabalhando.
A regra está na Consolidação das Leis do Trabalho, no capítulo das férias. O artigo 145 determina que a remuneração das férias e o abono, se houver, sejam pagos até dois dias antes do início do período. O artigo 130 fixa os 30 dias corridos para quem não faltou mais de cinco vezes no período aquisitivo. O acréscimo de um terço vem do artigo 7º, inciso XVII, da Constituição Federal. E o artigo 143 dá ao empregado a faculdade de converter 1/3 do período de férias em abono pecuniário, no valor da remuneração dos dias correspondentes, desde que requerido até 15 dias antes do término do período aquisitivo.
Faça a conta com o Marcos, que ganha R$ 3.000 e vai tirar férias. Se ele descansar os 30 dias, recebe R$ 3.000,00 de remuneração das férias mais R$ 1.000,00 de terço constitucional, num total de R$ 4.000,00. Se vender dez dias, recebe R$ 2.666,67 pelos vinte dias de férias com o terço, mais R$ 1.333,33 de abono pecuniário com o terço proporcional, mais R$ 1.000,00 pelos dez dias que continuou trabalhando. O total do mês vai a R$ 5.000,00, ou seja, R$ 1.000,00 a mais.
Tem um detalhe que quase ninguém percebe no holerite. O abono pecuniário não entra no salário de contribuição do INSS. A exclusão está no artigo 28, parágrafo 9º, alínea “e”, item 6, da Lei 8.212/1991, que tira da base os valores recebidos a título de abono de férias na forma dos artigos 143 e 144 da CLT. No caso do Marcos, a base do INSS cai de R$ 4.000,00 para R$ 3.666,67, o que reduz o desconto de R$ 368,60 para R$ 328,60. São R$ 40,00 que ficam com ele.
E se as férias caírem perto do fim do ano? Aí existe a jogada da Lei 4.749/1965 que citei antes, porque quem pede em janeiro recebe o adiantamento do 13º junto com as férias, e isso concentra três entradas de uma vez. Concentrar dinheiro só é bom quando existe destino definido, senão vira um mês de gasto alto seguido de onze meses apertados. E se você estiver endividado, vender dez dias é uma das poucas formas legais de gerar caixa sem contratar crédito novo.
O custo menos visível de vender férias é o que não aparece em real nenhum. Você troca descanso por dinheiro, e quem faz isso todo ano costuma chegar ao ano seguinte mais cansado e mais propenso a gastar por impulso. Um tropeço comum é que vender dez dias faz muito sentido uma vez, para matar uma dívida cara ou montar a reserva, e faz muito pouco sentido como hábito permanente. Se o dinheiro do abono for para o rotativo do cartão, venda. Se for para gasto corrente, descanse.
Por que parcelar em dezembro contando com o 13º do ano seguinte dá errado
Porque você compromete uma renda que ainda não existe e que pode vir menor. O parcelamento assinado em dezembro atravessa o ano inteiro, e o 13º seguinte chega quando as parcelas já consumiram o orçamento mês a mês.
A mecânica é direta. Uma compra de R$ 2.400,00 em 12 vezes sem juros trava R$ 200,00 por mês de janeiro a dezembro. Não há juros nessa modalidade, mas há dois custos reais, porque o limite do cartão fica preso o ano todo e o seu fluxo de caixa mensal perde R$ 200,00 de folga. Quando surge o imprevisto de março, não sobra espaço no cartão nem no orçamento, e a saída vira o rotativo.
Se a mesma compra cair na modalidade parcelado com juros, a conta piora muito. Com a taxa média de 9,26% ao mês de julho de 2026 para o cartão parcelado, os R$ 2.400,00 em 12 vezes viram parcelas de R$ 339,56, num total de R$ 4.074,77, com R$ 1.674,77 só de juros. É quase 70% a mais do que o preço da vitrine. Vale conferir também quando o parcelado sem juros sai mais caro que pagar à vista, porque o desconto à vista muitas vezes existe e não é oferecido.
Do outro lado do espelho, os mesmos R$ 200,00 por mês guardados em uma aplicação a 100% do CDI chegariam a R$ 2.577,11 ao fim de doze meses, com a taxa de 13,90% ao ano. São R$ 177,11 de rendimento bruto e R$ 146,12 líquidos depois do imposto de 17,5%. Comprar em janeiro do ano seguinte com dinheiro guardado custa R$ 2.400 e ainda deixa troco, enquanto comprar em dezembro parcelado custa entre R$ 2.400 e R$ 4.074,77.
E se você perder o emprego no meio do ano? O 13º vira proporcional aos meses trabalhados, calculado sobre a remuneração do mês da rescisão, conforme o artigo 3º da Lei 4.090/1962, e as parcelas contratadas em dezembro continuam vencendo normalmente. E se a empresa atrasar o pagamento? A dívida não espera. Contar com renda futura é aceitável quando ela é certa e o prazo é curto, e o 13º do ano seguinte falha nos dois critérios.
Evite confundir o limite disponível do cartão com dinheiro disponível. Muita gente decide o tamanho da compra de dezembro olhando o limite e não o orçamento, e quase sempre está enganada, porque o limite é uma promessa do banco e o orçamento é a sua realidade. O caminho mais sensato é fechar dezembro sem nenhuma parcela nova que ultrapasse março, e deixar as compras grandes para janeiro, quando o preço cai e o seu caixa está fresco. Se você quiser organizar isso de forma estruturada, monte um plano de 12 meses para quitar dívidas.
Perguntas frequentes sobre como usar o 13º salário
O 13º pode ser pago de uma vez só, em dezembro?
Não da forma como muita gente imagina. A Lei 4.749/1965 obriga o empregador a pagar o adiantamento entre fevereiro e novembro, e o saldo até 20 de dezembro. Se o adiantamento não foi pago, o empregador está em atraso com a primeira parcela, ainda que quite tudo em dezembro. O empregado pode reclamar ao Ministério do Trabalho e Emprego ou na Justiça do Trabalho.
O que fazer se a empresa não pagar o 13º no prazo?
Guarde os comprovantes de pagamento dos meses anteriores e o contracheque, e registre a denúncia no Ministério do Trabalho e Emprego. O atraso sujeita a empresa a autuação administrativa, e o valor pode ser cobrado com correção na Justiça do Trabalho. Se houver sindicato da categoria, ele costuma acionar a empresa antes mesmo da reclamação individual.
Vale a pena usar o 13º para amortizar o financiamento do carro ou da casa?
Vale quando não existe dívida mais cara aberta. Na amortização, peça expressamente a redução do saldo devedor e escolha entre diminuir o prazo ou o valor da parcela, sabendo que reduzir o prazo economiza mais juros. O artigo 52, parágrafo 2º, do Código de Defesa do Consumidor garante a redução proporcional dos juros na quitação antecipada, então exija o saldo para quitação, e não a soma das parcelas futuras.
Onde deixar o dinheiro separado para as despesas de janeiro?
Em aplicação de liquidez diária e baixo risco, com resgate no mesmo dia. Para prazos de até 180 dias, lembre que a tabela regressiva da Lei 11.033/2004 cobra 22,5% de imposto de renda sobre o rendimento, o que reduz bastante o ganho. O ponto principal desse dinheiro não é render muito, e sim estar disponível na data do boleto e fora do alcance do gasto do dia a dia.
Vender dez dias de férias compensa?
Compensa quando o destino do dinheiro é uma dívida cara ou a reserva de emergência, e não compensa como hábito. O abono pecuniário do artigo 143 da CLT aumenta o valor recebido no mês e não entra na base do INSS, mas custa dez dias de descanso. Quem vende férias todo ano costuma acumular cansaço e gastar mais por impulso no restante do ano.
A decisão que faz diferença em janeiro
Para a maioria das pessoas com dívida de cartão aberta, a resposta é quitar primeiro e guardar uma sobra pequena de segurança. As taxas de julho de 2026 não deixam espaço para dúvida, porque um único mês de rotativo a 15,02% custa mais do que doze meses de rendimento líquido de uma aplicação que acompanhe o CDI. Quitar não é a escolha emocionante de dezembro, e é a que mais dinheiro coloca no seu bolso em 2027.
A resposta muda em duas situações. Quem não tem dívida cara deve montar ou recompor a reserva de emergência antes de qualquer outra coisa, porque a reserva é o que impede o rotativo de nascer. Quem tem uma reserva sólida e nenhuma dívida aberta pode usar o 13º para antecipar as despesas de janeiro com desconto à vista. O restante vai para o objetivo que você quiser, com a tranquilidade de quem já cumpriu as etapas anteriores.
Comece hoje pelo passo mais chato. Abra o aplicativo do banco e da administradora do cartão, anote cada dívida com a taxa mensal ao lado, some os boletos que vencem em janeiro e escreva quanto de cada parcela do 13º vai para cada linha. Esse papel de dez minutos vale mais do que qualquer aplicação que você escolher depois, e se o diagnóstico mostrar que as dívidas passaram do ponto, vale entender como negociar dívidas em atraso sem fechar um acordo pior.
Aviso: este texto tem finalidade informativa e educacional e não é recomendação de investimento, consultoria financeira ou orientação tributária individualizada. As simulações usam taxas médias e parâmetros vigentes em 15 de setembro de 2026. Os números do seu caso dependem do contrato do seu cartão, do seu salário, dos seus dependentes e do calendário de tributos da sua cidade e do seu estado. Decisões sobre o uso do 13º salário, das férias e do abono pecuniário dependem da sua renda, das suas dívidas e dos seus objetivos. Para o caso concreto, procure um planejador financeiro, um contador ou o sindicato da sua categoria.