Quanto da renda pode ir para dívidas não está fixado em lei. A regra de bolso limita as parcelas a 30% da renda líquida, e o consignado tem teto legal de 35% do salário. Na prática, o seu número é o que sobra depois dos custos fixos, e costuma ser menor que 30%.
Você provavelmente já ouviu que “no máximo 30% da renda pode ir para dívidas” e saiu fazendo a conta de cabeça sobre o salário bruto. O problema aparece dois meses depois, quando a parcela cabia no papel mas não cabe na conta corrente, porque o aluguel subiu, o IPVA venceu e a fatura do cartão veio maior.
Este texto mostra quanto o brasileiro médio realmente compromete da renda hoje e por que o indicador de endividamento do Banco Central mede outra coisa. Depois disso, você aprende a calcular o seu próprio teto a partir do que sobra após as despesas essenciais. No fim, três orçamentos simulados com rendas diferentes mostram por que os 30% funcionam para uns e sufocam outros.
Neste artigo
- Quanto da renda pode ir para dívidas, na prática?
- O que significa o comprometimento de renda de 28,85% do Banco Central?
- Comprometimento de renda e endividamento são a mesma coisa?
- Como calcular a sua capacidade de pagamento a partir da renda líquida
- Por que 30% é regra de bolso e não norma?
- Três orçamentos simulados mostram quanto cabe de parcela em cada renda
- Quais são os sinais de superendividamento e o que diz a Lei 14.181/2021?
- O que fazer quando as parcelas já passam do limite?
- Perguntas frequentes sobre quanto da renda pode ir para dívidas
- Conclusão
Quanto da renda pode ir para dívidas, na prática?
Nenhuma norma brasileira fixa um teto geral para o comprometimento da sua renda com dívidas. O limite de 30% da renda líquida é uma convenção de mercado, herdada da análise de crédito imobiliário. O único percentual escrito em lei é o da margem consignável, que chega a 35% do salário no desconto em folha.
Essa diferença entre costume e norma explica boa parte da confusão. O banco pode aprovar uma parcela que consome 40% do que cai na sua conta, porque a análise dele mede risco de calote, não conforto de orçamento. A sua conta precisa ser outra, olhando o que sobra depois de moradia, comida, transporte e contas de consumo.
O erro mais comum é aplicar os 30% sobre o salário bruto. Pegue o caso de Bruno, técnico de manutenção com carteira assinada e salário de R$ 3.500. O desconto do INSS pela tabela progressiva de 2026 é de R$ 308,60, o que deixa R$ 3.191,40 líquidos. Não há imposto de renda retido, porque a faixa de isenção alcança rendimentos mensais de até R$ 5.000 desde janeiro de 2026. Trinta por cento do bruto dariam R$ 1.050, enquanto 30% do líquido dão R$ 957,42. A diferença de R$ 92,58 por mês vira R$ 1.110,96 no ano, dinheiro que ele não tem.
Há ainda um custo que quase ninguém soma. A parcela que o contrato mostra pode não incluir seguro prestamista, tarifa de cadastro e IOF. No crédito de pessoa física, o IOF é de 0,0082% ao dia mais 0,38% fixos, com a alíquota diária limitada a 365 dias de cobrança. Por isso o número a comparar é sempre o Custo Efetivo Total, que o Banco Central obriga a informar em taxa anual com duas casas decimais antes da contratação, pela Resolução CMN 4.881/2020. Se você tem renda variável, use a média dos seis meses mais fracos do último ano, nunca o melhor mês.
Não é raro ver gente que passou dos 30% sem perceber, somando parcela de celular, crediário de loja e assinatura anual parcelada no cartão. Para a maioria das pessoas, o mais seguro é refazer a conta uma vez por ano sobre a renda líquida, com todas as parcelas somadas. O número que assusta no papel é exatamente o que já está saindo da conta todo mês.
O que significa o comprometimento de renda de 28,85% do Banco Central?
O comprometimento de renda mede quanto da renda mensal das famílias sai para pagar o serviço da dívida, ou seja, juros mais amortização das parcelas do mês. Em junho de 2026, esse indicador estava em 28,85% na série com ajuste sazonal do Banco Central. Em média, quase três de cada dez reais recebidos pelas famílias brasileiras já saem comprometidos com prestações.
Traduzindo para dinheiro, se a renda líquida da casa do Bruno é de R$ 3.191,40, o equivalente ao comprometimento médio do país seria R$ 920,72 por mês só em parcelas. Sobrariam R$ 2.270,68 para aluguel, mercado, transporte, luz, escola e todo o resto.
Esse número tem duas limitações que mudam a leitura. Ele é uma média agregada, que junta quem não deve nada com quem deve muito, e inclui financiamento imobiliário, cuja prestação é longa e relativamente barata em relação ao saldo. A pesquisa de endividamento da Confederação Nacional do Comércio de agosto de 2026 mostra o outro lado, com 19,2% das famílias comprometendo mais da metade da renda com dívidas, o maior nível desde março daquele ano.
E se você não tem financiamento imobiliário? Aí a comparação com os 28,85% fica dura, porque a sua parcela média é de crédito mais caro e prazo mais curto, o que consome renda muito mais rápido. Uma dívida de R$ 5.000 no cartão parcelada em 12 vezes ao juro médio do rotativo de julho de 2026 produz parcela de R$ 923,19, sozinha equivalente a 28,9% da renda líquida do Bruno.
Muita gente usa a média nacional como meta e quase sempre está enganada, porque média não é recomendação. O indicador serve para você saber se está acima ou abaixo do país, e não para justificar uma parcela nova. Se o seu comprometimento já está perto dos 28%, o próximo crédito precisa substituir uma dívida existente, não se somar a ela.
Comprometimento de renda e endividamento são a mesma coisa?
Não são. O endividamento das famílias, que estava em 49,75% em junho de 2026 segundo o Banco Central, compara o saldo total das dívidas com a renda acumulada em doze meses. O comprometimento de renda, de 28,85% no mesmo mês, compara a parcela que vence no mês com a renda daquele mês.
Um mede estoque, o outro mede fluxo. Você pode ter um saldo devedor enorme e uma parcela pequena, como acontece em financiamento imobiliário de trinta anos, ou um saldo pequeno com parcela sufocante, como acontece no rotativo do cartão.
Volte ao orçamento do Bruno para ver a diferença em reais. A renda líquida dele em doze meses soma R$ 38.296,80, e um endividamento de 49,75% equivaleria a um saldo devedor de R$ 19.052,66. Já o comprometimento de 28,85% corresponde a R$ 920,72 saindo da conta a cada mês. São dois retratos do mesmo orçamento, e nenhum dos dois sozinho diz se ele está em apuros.
A armadilha aparece quando alguém comemora um saldo devedor baixo. Aquela dívida de R$ 5.000 no rotativo representa apenas 13% da renda anual do Bruno, um endividamento aparentemente confortável, mas a parcela de R$ 923,19 come quase 29% da renda do mês. O oposto também engana, porque um saldo alto de financiamento imobiliário assusta na planilha e cabe tranquilamente no mês. Para acompanhar os dois números juntos, vale ler nosso guia sobre como montar um orçamento familiar que sobrevive ao segundo mês.
Não caia na tentação de olhar só o saldo na hora de decidir se dá para pegar mais crédito. Na prática, quem decide se você aguenta é o fluxo, porque é a parcela que disputa espaço com o mercado do mês. Olhe o estoque para planejar a quitação e o fluxo para autorizar qualquer contratação nova.
Como calcular a sua capacidade de pagamento a partir da renda líquida
A sua capacidade real de pagamento é a renda líquida menos os custos fixos essenciais menos uma reserva para imprevistos. O que sobra depois dessas três linhas é o teto da soma de todas as suas parcelas, e não existe percentual mágico que substitua essa conta.
O roteiro cabe em quatro passos:
- Some a renda líquida do mês. É o que efetivamente cai na conta, já descontados INSS, imposto de renda, plano de saúde e vale-transporte. Para autônomos, use a média dos seis meses mais fracos dos últimos doze.
- Liste os custos fixos essenciais. Moradia, alimentação, transporte, água, luz, gás, internet, remédios de uso contínuo e escola. Despesas anuais como IPVA, IPTU, seguro e material escolar entram divididas por doze.
- Separe 10% da renda líquida para imprevistos. Pneu furado, dentista e conserto de geladeira não são luxo, e sem essa linha o imprevisto vira dívida nova no cartão.
- O que sobrar é o teto das parcelas. Some todas as prestações que você já paga e compare. Se o total atual já ultrapassa esse teto, a sua capacidade para crédito novo é zero.
Exemplo hipotético: veja o caso de Ana, vendedora com carteira assinada e salário mínimo de R$ 1.621,00 em 2026. O INSS de 7,5% desconta R$ 121,58, deixando R$ 1.499,42 líquidos. Os custos fixos essenciais dela somam R$ 1.150,00, e a reserva de 10% fica em R$ 149,94. A capacidade de pagamento de Ana é de R$ 199,48 por mês, algo em torno de 13,3% da renda líquida, bem longe dos R$ 449,83 que os 30% sugeririam.
O custo escondido desse cálculo são as despesas que não aparecem no extrato mensal. Quem esquece de dividir o IPVA e o material escolar por doze descobre em janeiro que a capacidade calculada em setembro era fictícia, e o rombo costuma ir parar no cheque especial. Se a sua renda oscila, refaça a conta a cada trimestre em vez de confiar no número do começo do ano, e considere o que explicamos sobre planejamento financeiro para autônomos e freelancers.
Vale fazer essa conta antes de qualquer simulação de empréstimo, e não depois de o gerente mostrar a parcela. O número que sai dela costuma ser desconfortável, porque revela que o espaço para crédito é menor do que a pessoa imaginava, e é exatamente por isso que ele funciona. Orçamento apertado não melhora com parcela nova, melhora com corte de custo fixo ou aumento de renda.
Por que 30% é regra de bolso e não norma?
Os 30% não estão em nenhuma lei, resolução do Conselho Monetário Nacional ou circular do Banco Central. O percentual virou padrão porque financiamentos imobiliários costumam usar esse limite na análise de comprometimento de renda, e a ideia migrou para o crédito em geral como atalho mental.
O que existe de fato escrito é a margem consignável, e ela serve de referência legal para comparação. No crédito consignado de trabalhadores com carteira assinada, o limite é de até 35% do salário, previsto na Lei 10.820/2003 com a redação dada pela Lei 15.179, de julho de 2025. Para quem recebe benefício do INSS, o total é de 45%, divididos em 35% para empréstimo, 5% para cartão de crédito consignado e 5% para cartão consignado de benefício. Vale a ressalva de que novas averbações de cartão consignado estão suspensas desde abril de 2026, por decisão cautelar do Tribunal de Contas da União. Na prática, o aposentado conta hoje apenas com os 35% do empréstimo.
Repare no que esses 35% realmente significam. Eles são um teto de desconto automático em folha, criado para garantir que o trabalhador receba pelo menos 65% do salário na conta, e não um atestado de que essa parcela cabe no orçamento. Um teto de segurança para o credor não é uma meta de saúde financeira para você.
Aplicado ao orçamento da Ana, o limite legal mostra o tamanho do problema. Trinta e cinco por cento de R$ 1.499,42 dariam R$ 524,80 de parcela, mais do que o dobro da capacidade real de R$ 199,48 que a conta dela permite. Usando a margem inteira, ela ficaria com R$ 974,62 para custos fixos de R$ 1.150,00, um buraco de R$ 175,38 por mês.
Há um detalhe que agrava tudo isso. A margem consignável só enxerga o que passa pela folha de pagamento, então cartão de crédito, cheque especial, crediário e financiamento de veículo não entram nela. Quem usa a margem inteira e ainda tem fatura de cartão está muito acima de qualquer limite prudente, mesmo estando dentro da lei. Se você quer entender como esse limite é calculado no seu caso, veja nosso texto sobre margem consignável e o limite do desconto em folha.
Para a maioria das pessoas, o recomendável é tratar a margem legal como o extremo do que é permitido, e não como alvo. Na prática, quem chega aos 35% em folha e tem qualquer outra dívida fora dela já está em rota de aperto, porque a folga do orçamento virou parcela. Use o número que saiu da sua conta de capacidade, mesmo quando o banco oferecer mais.
Três orçamentos simulados mostram quanto cabe de parcela em cada renda
A simulação abaixo aplica o mesmo método a três rendas diferentes e mostra que o teto seguro sobe junto com a renda, mas não de forma proporcional. Quanto menor a renda, maior a fatia tomada pelo essencial, e menor o espaço para qualquer parcela.
As premissas da simulação, com data-base de 15 de setembro de 2026, são estas:
- Salário mínimo de R$ 1.621,00 e tabela progressiva de contribuição do INSS de 2026.
- Imposto de renda retido igual a zero nas três faixas, por causa da isenção para rendimentos mensais de até R$ 5.000 vigente desde janeiro de 2026.
- Custos fixos essenciais hipotéticos, compatíveis com cada faixa de renda.
- Reserva para imprevistos equivalente a 10% da renda líquida.
Os valores servem de método, não de previsão sobre o seu caso.
| Perfil | Salário bruto | INSS | Renda líquida | Custos fixos | Reserva (10%) | Capacidade de parcela | % da renda líquida |
|---|---|---|---|---|---|---|---|
| Ana, vendedora | R$ 1.621,00 | R$ 121,58 | R$ 1.499,42 | R$ 1.150,00 | R$ 149,94 | R$ 199,48 | 13,3% |
| Bruno, técnico | R$ 3.500,00 | R$ 308,60 | R$ 3.191,40 | R$ 2.100,00 | R$ 319,14 | R$ 772,26 | 24,2% |
| Carla, analista | R$ 4.800,00 | R$ 473,51 | R$ 4.326,49 | R$ 2.600,00 | R$ 432,65 | R$ 1.293,84 | 29,9% |
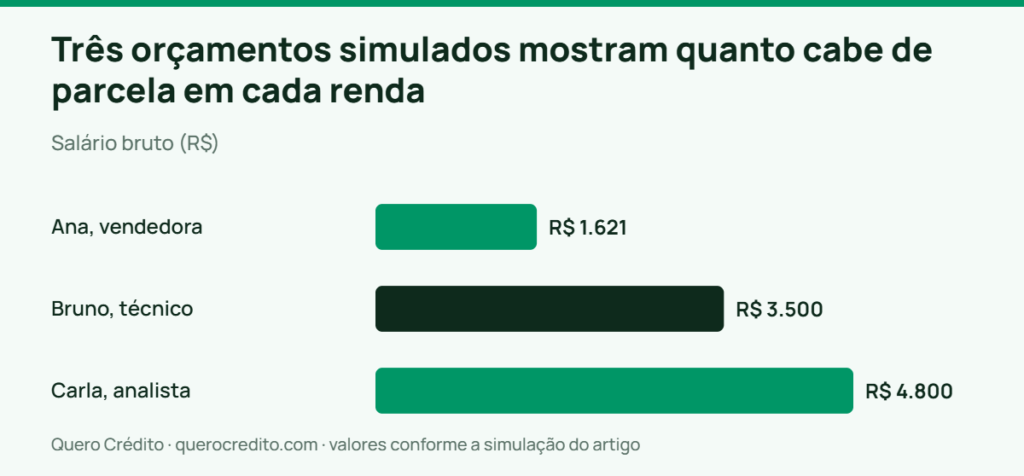
Só Carla chega perto dos 30%, e mesmo assim por pouco. Ana fica em menos da metade disso, o que mostra por que a regra de bolso ignora a realidade de quem ganha até dois salários mínimos.
A segunda parte da simulação responde à pergunta que interessa de verdade, que é quanto de dívida essa parcela sustenta. A tabela seguinte calcula o valor máximo que cada um poderia tomar emprestado em 24 parcelas, usando as taxas médias de pessoa física de julho de 2026 divulgadas pelo Banco Central. O cálculo não considera IOF, seguros e tarifas, que reduzem ainda mais o valor liberado.
| Perfil | Parcela máxima | Consignado (2,11% a.m.) | Crédito pessoal (6,42% a.m.) | Rotativo do cartão (15,02% a.m.) |
|---|---|---|---|---|
| Ana | R$ 199,48 | R$ 3.726,32 | R$ 2.409,22 | R$ 1.281,88 |
| Bruno | R$ 772,26 | R$ 14.426,08 | R$ 9.327,06 | R$ 4.962,68 |
| Carla | R$ 1.293,84 | R$ 24.169,39 | R$ 15.626,52 | R$ 8.314,45 |
O número que mais choca é o da Ana no rotativo. A mesma parcela de R$ 199,48 que sustenta uma dívida de R$ 3.726,32 no consignado sustenta apenas R$ 1.281,88 no rotativo, porque quase toda a prestação vira juro. A taxa média do rotativo em julho de 2026 era de 15,02% ao mês, equivalente a 436,1% ao ano, segundo as estatísticas de taxas de juros do Banco Central.
A armadilha dessa tabela é achar que o limite calculado pode ser usado inteiro. Se Ana tomar exatamente R$ 3.726,32 no consignado, ela fica sem nenhum espaço para uma segunda dívida durante dois anos, e qualquer variação de renda a joga no vermelho. E se a casa tiver duas rendas? Some as duas líquidas e os custos fixos da casa toda, porque o orçamento é conjunto, mas lembre que a perda de uma das rendas derruba a capacidade conjunta quase à metade.
Um tropeço comum é gente usando a capacidade máxima como se fosse o valor recomendado. O mais seguro é comprometer no máximo dois terços do teto calculado, deixando o resto como folga para o imprevisto que a reserva de 10% não cobrir. Para Bruno, isso significa parar em torno de R$ 515 de parcela em vez dos R$ 772,26, e é essa folga que decide se ele atravessa um mês ruim sem entrar no cheque especial.
Quais são os sinais de superendividamento e o que diz a Lei 14.181/2021?
Superendividamento é a impossibilidade manifesta de o consumidor pessoa física de boa-fé pagar a totalidade das suas dívidas de consumo sem comprometer o mínimo existencial. A definição está no artigo 54-A do Código de Defesa do Consumidor, incluído pela Lei 14.181, de 1º de julho de 2021, conhecida como Lei do Superendividamento.
Os sinais de que você chegou lá costumam aparecer nesta ordem:
- Você paga o mínimo da fatura do cartão há mais de dois meses seguidos e o saldo não diminui.
- Você contrata crédito novo para pagar parcela antiga, girando dívida em vez de quitá-la.
- As parcelas somadas passam da metade da renda líquida, situação que a pesquisa da CNC encontrou em 19,2% das famílias em agosto de 2026.
- Você deixa de pagar contas essenciais como luz, água ou mercado para honrar parcela de empréstimo.
- Você perdeu o controle do total devido e não sabe dizer de cor quantos contratos tem em aberto.
- Você já usa a margem consignável inteira e ainda tem fatura de cartão ou cheque especial.
A lei criou um caminho concreto para quem está nesse ponto. O consumidor pode pedir ao juiz a instauração de um processo de repactuação com todos os credores ao mesmo tempo. O pedido vem acompanhado de um plano de pagamento com prazo máximo de cinco anos que preserve o mínimo existencial, conforme o artigo 104-A do Código de Defesa do Consumidor. O mínimo existencial foi fixado em R$ 600 por mês pelo Decreto 11.150/2022, na redação dada pelo Decreto 11.567, de junho de 2023.
Aqui está o custo escondido dessa proteção. Para Ana, com renda líquida de R$ 1.499,42, os R$ 600 do mínimo existencial equivalem a 40% do que ela recebe, enquanto para Carla representam apenas 13,9% da renda líquida. O piso é o mesmo em reais para todo mundo, então protege proporcionalmente muito menos quem ganha mais, e muito pouco em valor absoluto para quem ganha pouco.
Duas limitações importantes fecham o quadro. A repactuação judicial não alcança dívidas com garantia real, financiamentos imobiliários, crédito rural nem dívidas contraídas sem intenção de pagar, conforme o parágrafo 1º do artigo 104-A. E a lei não perdoa dívida, ela reorganiza o pagamento, o que significa que você continua devendo, só que dentro de um plano com prazo definido. E se a sua dívida for só de cartão de crédito? Ela entra, porque cartão é dívida de consumo, e é justamente o tipo de dívida mais presente nesses processos.
Tem gente que acha que a Lei do Superendividamento é um perdão de dívidas, e quase sempre está enganada. Na prática, vejo funcionar melhor é procurar o Procon do estado antes de ir à Justiça. Muitos deles fazem audiências de conciliação com vários credores na mesma sessão, com resultado mais rápido e sem custo. Reúna todos os contratos antes, porque a conversa só avança com o total devido na mesa.
O que fazer quando as parcelas já passam do limite?
Quando a soma das parcelas ultrapassa a sua capacidade calculada, a saída não é cortar cafezinho, é trocar dívida cara por dívida barata e alongar só o que for necessário. A ordem de ataque importa mais do que a força de vontade.
Siga esta sequência:
- Levante tudo o que existe no seu CPF. O Registrato do Banco Central mostra, de graça, todos os empréstimos e financiamentos registrados no seu nome. O acesso é pelo Meu BC, com conta gov.br prata ou ouro.
- Ordene as dívidas pelo juro mensal, não pelo valor. Em julho de 2026, segundo o Banco Central, a taxa média do rotativo do cartão era de 15,02% ao mês e a do cheque especial, 7,47%. No crédito pessoal não consignado a média ficou em 6,42%, e no consignado, em 2,11%.
- Troque a dívida mais cara por uma mais barata. A modalidade de composição de dívidas tinha taxa média de 2,93% ao mês em julho de 2026. A portabilidade de crédito, por sua vez, é um direito seu e gratuita, por força dos artigos 15 e 16 da Resolução CMN 5.057/2022.
- Alongue o prazo apenas até a parcela caber. Cada mês a mais de prazo aumenta o total de juros pagos, então prazo é remédio de dose, não de garrafa.
- Corte custo fixo antes de cortar variável. Trocar plano de celular, renegociar aluguel ou vender o carro financiado libera muito mais espaço do que cortar delivery.
- Se nada fechar, use a via do superendividamento. Procon, defensoria pública ou ação judicial de repactuação, com o plano de até cinco anos previsto na lei.
Os números mostram o tamanho do ganho na troca. Uma dívida de R$ 5.000 paga em 12 vezes custa parcela de R$ 923,19 no rotativo, com R$ 6.078,30 de juros no período. A mesma dívida na composição de dívidas a 2,93% ao mês fica em R$ 500,21 de parcela e R$ 1.002,57 de juros. No consignado a 2,11% ao mês, a parcela cai para R$ 476,00 e os juros para R$ 711,97. A economia entre o pior e o melhor caminho passa de R$ 5.300 em um ano, com as mesmas premissas de julho de 2026 e sem considerar IOF, tarifas e seguros.
A armadilha clássica dessa etapa é o refinanciamento com troco. O banco oferece quitar a dívida antiga, esticar o prazo e ainda liberar um dinheiro na conta, e a sensação imediata é de alívio. O saldo devedor, no entanto, cresce, e o prazo recomeça do zero. E se o seu nome já está negativado? A negativação não impede a portabilidade nem a renegociação direta com o credor, embora reduza as ofertas disponíveis. Nosso passo a passo sobre como negociar dívidas em atraso sem fechar um acordo pior detalha o que pedir em cada caso, e o plano de 12 meses para quitar dívidas ajuda a organizar a ordem dos pagamentos.
O ideal é começar pela troca de taxa antes de tentar qualquer corte heroico de despesa. Na prática, mudar R$ 5.000 do rotativo para uma linha de 2,93% ao mês economiza mais do que meses de disciplina no supermercado, e o efeito aparece já na próxima fatura. Disciplina de gasto importa, mas ela não vence um juro de 436,1% ao ano sozinha.
Perguntas frequentes sobre quanto da renda pode ir para dívidas
Os 30% valem sobre o salário bruto ou sobre o líquido?
Sobre o líquido, sempre. O que importa é o dinheiro que efetivamente entra na conta depois de INSS, imposto de renda e descontos em folha, porque é dele que sai a parcela. Usar o bruto infla o limite e cria um espaço que não existe, como no caso de um salário de R$ 3.500 em que a diferença chega a R$ 92,58 por mês.
O financiamento do imóvel entra na conta dos 30%?
Entra, porque é uma parcela que disputa espaço com as outras no mesmo mês. O comprometimento de renda calculado pelo Banco Central, de 28,85% em junho de 2026, também inclui o crédito habitacional. A diferença é que a prestação do imóvel substitui um aluguel. Na sua conta pessoal, ela pode ficar dentro da linha de moradia em vez da linha de dívidas, desde que você não conte o mesmo gasto duas vezes.
Existe lei que proíba o banco de aprovar parcela acima de 30% da renda?
Não existe. O único limite legal de percentual é o da margem consignável, de até 35% do salário no consignado de trabalhadores, e de 45% no total para benefícios do INSS, com 35% reservados ao empréstimo. Fora da folha de pagamento, a decisão é da política de crédito de cada instituição, que avalia risco de inadimplência e não conforto orçamentário.
Qual a diferença entre estar endividado e estar superendividado?
Endividado é quem tem dívidas, situação de 82% das famílias brasileiras em agosto de 2026 segundo a CNC. Superendividado é quem não consegue pagar a totalidade das dívidas de consumo sem comprometer o mínimo existencial, hoje fixado em R$ 600 mensais por decreto. A segunda condição dá direito ao processo de repactuação previsto na Lei 14.181/2021.
Se eu ganho pouco, os 30% servem para mim?
Quase nunca. Quanto menor a renda, maior a fatia consumida por moradia, comida e transporte, o que reduz o espaço para parcelas. Na simulação deste texto, quem ganha um salário mínimo chega a uma capacidade de R$ 199,48 por mês. Isso equivale a 13,3% da renda líquida, menos da metade do que a regra de bolso sugeriria.
Posso usar a margem consignável inteira se o juro é mais baixo?
Pode, mas raramente é boa ideia. O juro do consignado é o menor do mercado de crédito pessoal, com média de 2,11% ao mês em julho de 2026, e isso faz a parcela render mais dívida pelo mesmo valor. O problema é que a margem só enxerga o desconto em folha, então quem a usa inteira e ainda tem cartão ou cheque especial ultrapassa qualquer limite prudente sem infringir nenhuma regra.
Conclusão
Para a maioria das pessoas, o teto saudável fica entre 20% e 30% da renda líquida, e esse intervalo vale para quem já tem moradia resolvida e uma reserva mínima formada. Quem ganha até dois salários mínimos dificilmente alcança os 30% sem cortar algo essencial, porque os custos fixos ocupam uma fatia maior do orçamento. A resposta muda para cima quando a dívida é barata e substitui outra mais cara, e muda para baixo quando a renda é variável ou quando há dependentes.
O primeiro passo é objetivo e cabe em uma tarde. Levante a sua renda líquida real, liste os custos fixos essenciais com as despesas anuais divididas por doze, separe 10% para imprevistos e veja quanto sobra. Compare esse número com a soma das parcelas que você já paga hoje. Em quinze minutos você sabe se tem espaço para crédito novo ou se o trabalho agora é trocar dívida cara por barata.
Se a conta já deu negativa, comece pela dívida de maior taxa mensal, consulte o Registrato para não esquecer nenhum contrato e leve o total devido para a negociação. E se você quiser um método para distribuir o restante do salário depois dessa conta, vale conhecer o método 50-30-20 e o que fazer quando ele não fecha.
Aviso: este conteúdo é informativo e educacional sobre comprometimento de renda com dívidas, e não constitui recomendação de contratação de crédito, consultoria financeira ou orientação jurídica individualizada. Os percentuais e as simulações apresentadas usam premissas declaradas e taxas médias de mercado de julho de 2026, que variam conforme a instituição, o prazo e o seu perfil de risco. Para decidir quanto da sua renda pode ir para dívidas no seu caso concreto, procure um planejador financeiro habilitado, o Procon do seu estado ou a defensoria pública, especialmente se houver indício de superendividamento.