Empréstimo com garantia de investimento é o crédito em que a sua própria aplicação vira lastro da dívida. Serve um CDB, um título do Tesouro ou uma cota de consórcio já contemplada. A taxa cai porque o risco do credor cai, mas o dinheiro fica bloqueado durante o contrato inteiro, e resgatar a aplicação costuma sair mais barato.
Você tem R$ 30 mil aplicados e apareceu uma despesa de R$ 20 mil que não dá para adiar. O gerente oferece um empréstimo com taxa bem menor do que a do crédito pessoal comum, desde que a sua aplicação fique travada como garantia. Parece o melhor dos dois mundos, porque o dinheiro continua rendendo e você não desmonta o que levou anos para juntar.
O problema é que essa conta quase nunca fecha do jeito que parece. O rendimento líquido de uma aplicação conservadora no Brasil tem um teto conhecido. Acima dele, qualquer taxa de crédito significa que você paga para manter o próprio dinheiro parado.
Este texto mostra como a garantia funciona em cada tipo de aplicação e calcula em que taxa exata cada caminho vence. Também explica o estrago do imposto de renda no resgate antecipado e o que acontece com o seu dinheiro se a parcela atrasar.
Neste artigo
- Como funciona um empréstimo com garantia de investimento
- Quais investimentos o banco aceita como lastro
- Por que a taxa cai quando a sua aplicação vira garantia
- Tomar emprestado ou resgatar? A simulação que decide
- Quanto o imposto de renda cobra de você no resgate antecipado
- O que acontece se você não pagar as parcelas
- Quando simplesmente resgatar é a decisão certa
- O que conferir no contrato antes de assinar
- Perguntas frequentes sobre empréstimo com garantia de investimento
- Conclusão
Como funciona um empréstimo com garantia de investimento
Você continua dono da aplicação, mas perde o direito de mexer nela enquanto a dívida existir. O banco registra sobre o CDB, o título ou a cota um vínculo chamado alienação fiduciária ou cessão fiduciária. Esse vínculo transfere a propriedade em garantia ao credor até a última parcela ser paga.
A base legal é o art. 66-B da Lei 4.728/1965, na redação dada pela Lei 10.931/2004. O parágrafo 3º admite a alienação fiduciária de coisa fungível e a cessão fiduciária de direitos sobre títulos de crédito. Nesses casos, a posse direta e indireta do bem fica com o credor. Na prática, a sua aplicação sai do seu controle e vai para o controle de quem emprestou.
O valor liberado costuma ser uma fração do que está aplicado, porque o credor precisa de folga para cobrir juros, encargos e eventual oscilação do ativo. Se a instituição aceitar 70% do saldo, R$ 30.000 aplicados sustentam R$ 21.000 de crédito. Esse percentual é política comercial de cada casa, não regra de norma alguma, e varia bastante conforme o tipo de aplicação dada em garantia.
A armadilha mais comum aqui é achar que “o dinheiro continua rendendo” resolve a equação. Ele rende, sim, mas rende bruto, e o que sobra para você depois do imposto de renda é bem menos do que o número que aparece no extrato. Enquanto isso, o juro do empréstimo corre sobre o valor cheio, sem desconto nenhum. Em julho de 2026, o crédito pessoal não consignado cobrava 6,42% ao mês de pessoas físicas, segundo as estatísticas de taxas de juros do Banco Central. No consignado total, a média foi de 2,11% ao mês.
Não é raro ver a pessoa contratar esse crédito por apego ao saldo da conta de investimento, não por cálculo. Para a maioria das pessoas nessa situação, o recomendável é tratar a aplicação como o que ela é, dinheiro seu. A garantia só entra em cena quando existe um motivo concreto para não tocar nela, como falta de liquidez ou prejuízo na venda do ativo. Se o motivo for apenas “não quero ver o saldo cair”, a conta vai cobrar caro por esse conforto.
Quais investimentos o banco aceita como lastro
Aceita-se, em regra, o que é fácil de avaliar e fácil de executar. CDB de liquidez diária, títulos públicos custodiados no seu nome, fundos de renda fixa conservadores e cotas de consórcio já contempladas são os lastros mais comuns. Cada um deles muda o desenho do contrato.
Com um CDB, a operação é a mais simples possível, porque o banco que emitiu o título costuma ser o mesmo que empresta. Ele já sabe exatamente quanto o papel vale e consegue liquidar a garantia internamente, sem intermediário. Com título público, entram a custódia e a marcação a mercado. O valor da garantia passa a subir e a descer todo dia útil, mesmo que você não venda nada.
Com cota de consórcio, o que vai para o credor não é dinheiro parado e sim o direito sobre a carta de crédito. A Lei 11.795/2008, que rege os consórcios, exige no art. 14 que o contrato diga de forma clara quais garantias serão pedidas do consorciado para usar o crédito. O parágrafo 1º determina que as garantias iniciais recaiam sobre o bem adquirido por meio do consórcio. Por isso, usar a cota como lastro de um empréstimo separado depende da concordância da administradora e, quase sempre, de a cota já estar contemplada.
Um exemplo com números ajuda a enxergar a diferença de tamanho. Marcelo tem uma carta contemplada de R$ 60.000 e já pagou R$ 24.000 de parcelas. Se a instituição aceitar emprestar 40% do valor da carta, o crédito sai por R$ 24.000, mesmo que o dinheiro que ele efetivamente colocou ali seja o mesmo valor. A garantia é medida pelo ativo, não pelo quanto você já desembolsou.
O custo invisível dessa seção mora na liquidez. Um CDB com vencimento em 2029 e sem resgate antecipado não pode ser sacado, então a garantia é a única forma de transformar aquele papel em dinheiro hoje. Já um CDB de liquidez diária pode ser sacado em minutos. Nesse caso, a garantia só faz sentido se o empréstimo custar menos do que o rendimento líquido perdido.
Boa parte das pessoas acha que qualquer aplicação serve e quase sempre está enganada, porque o credor recusa ativos voláteis ou de difícil precificação, e aceita com deságio pesado os que oscilam. Não caia na tentação de oferecer como garantia justamente o ativo mais líquido da carteira, aquele que você poderia simplesmente resgatar. O papel sem saída antes do vencimento fica intocado, quando deveria ser o primeiro da fila. Quando for oferecer lastro, comece pelo que você não consegue vender hoje.
Por que a taxa cai quando a sua aplicação vira garantia
A taxa cai porque o prejuízo esperado do credor cai quase a zero. Quem empresta cobra juros por três coisas, o custo do dinheiro, a despesa administrativa e o risco de não receber, e a garantia líquida derruba a terceira parcela dessa conta.
Os números do Banco Central mostram isso sem espaço para dúvida. Em julho de 2026, o crédito pessoal não consignado, que não tem garantia nenhuma, cobrava 6,42% ao mês, o equivalente a 111,0% ao ano. O consignado do INSS, em que a parcela é descontada do benefício antes de o dinheiro chegar ao aposentado, cobrava 1,82% ao mês, ou 24,2% ao ano. É o mesmo tomador, o mesmo país e o mesmo mês, e a diferença de quase cinco pontos percentuais mensais vem só do desenho da garantia.
Traduzindo em dinheiro, R$ 20.000 tomados por 12 meses custam cerca de R$ 9.944 de juros e IOF na taxa média do crédito pessoal. Na taxa média do consignado do INSS, o mesmo valor custa cerca de R$ 2.915, pela tabela Price com o IOF financiado. São R$ 7.029 de diferença, no mesmo prazo e pelo mesmo valor, apenas porque o credor enxerga um risco menor.
Com aplicação em garantia, o risco é ainda menor do que no consignado. O dinheiro já está na mão do credor e pode ser executado sem depender de folha de pagamento nem de benefício. Isso justifica uma taxa baixa, mas não justifica qualquer taxa. A armadilha aparece quando a proposta chega com um juro pequeno perto do crédito pessoal e grande perto do que a sua aplicação rende líquido. Esse rendimento líquido é o único parâmetro que importa nessa decisão.
Uma conduta prudente é comparar a proposta com o rendimento líquido da sua própria aplicação antes de comparar com qualquer outra linha de crédito. O truque de venda mais eficiente nessa modalidade é ancorar a conversa no crédito pessoal, porque perto de 6,42% ao mês qualquer coisa parece barata. O parâmetro correto é outro, e a próxima seção mostra exatamente qual.
Tomar emprestado ou resgatar? A simulação que decide
O empréstimo só ganha do resgate quando o custo total dele fica abaixo do que a aplicação rende líquido. O rendimento líquido de um CDB conservador gira hoje em torno de 11,5% ao ano, e o IOF ainda consome uma fatia do crédito. Por isso, o ponto de equilíbrio fica bem abaixo de quase toda proposta de mercado.
Vamos ao caso concreto. Rita tem R$ 30.000 num CDB que paga 100% do CDI, aplicados há 150 dias, e precisa de R$ 20.000 agora, que ela consegue devolver em 12 meses. O CDI estava em 13,90% ao ano em 11 de setembro de 2026, segundo a série 4389 do Banco Central. Com esse rendimento, o CDB de Rita vale hoje R$ 31.648,29 brutos, dos quais R$ 1.648,29 são rendimento.
Premissas da simulação, com data-base de 15 de setembro de 2026. Rendimento de 13,90% ao ano no CDB, sem alteração no período. Empréstimo de 12 parcelas pela tabela Price, com IOF de 0,0082% ao dia sobre cada amortização mais 0,38% sobre o valor contratado, financiado na operação. As parcelas saem da renda do mês, não da aplicação. No caminho do resgate, o mesmo valor da parcela volta para o CDB todo mês, com imposto pelo prazo de cada aporte. Imposto de renda pela tabela regressiva vigente.
Se Rita resgatar, ela precisa sacar R$ 20.237,14 brutos para receber R$ 20.000 líquidos, porque paga R$ 237,14 de imposto sobre a parte do saque que é rendimento. Sobram R$ 11.411,14 aplicados. Se ela não resgatar, os R$ 30.000 seguem rendendo e, 12 meses depois, valem R$ 36.047,40 brutos, ou R$ 34.989,10 líquidos de imposto.
| Taxa do empréstimo | Parcela | Total pago em 12 meses | Patrimônio no fim, tomando emprestado | Patrimônio no fim, resgatando | Diferença |
|---|---|---|---|---|---|
| 0,68% ao mês (8,5% ao ano) | R$ 1.777,18 | R$ 21.326,13 | R$ 34.989 | R$ 34.996 | empate |
| 0,80% ao mês (10,0% ao ano) | R$ 1.790,87 | R$ 21.490,42 | R$ 34.989 | R$ 35.169 | resgate ganha R$ 179 |
| 1,00% ao mês (12,7% ao ano) | R$ 1.813,82 | R$ 21.765,80 | R$ 34.989 | R$ 35.458 | resgate ganha R$ 468 |
| 1,20% ao mês (15,4% ao ano) | R$ 1.836,93 | R$ 22.043,13 | R$ 34.989 | R$ 35.749 | resgate ganha R$ 759 |
| 1,50% ao mês (19,6% ao ano) | R$ 1.871,90 | R$ 22.462,74 | R$ 34.989 | R$ 36.189 | resgate ganha R$ 1.200 |
| 1,82% ao mês (24,2% ao ano) | R$ 1.909,59 | R$ 22.915,11 | R$ 34.989 | R$ 36.664 | resgate ganha R$ 1.675 |
| 2,11% ao mês (28,5% ao ano) | R$ 1.944,11 | R$ 23.329,31 | R$ 34.989 | R$ 37.098 | resgate ganha R$ 2.109 |
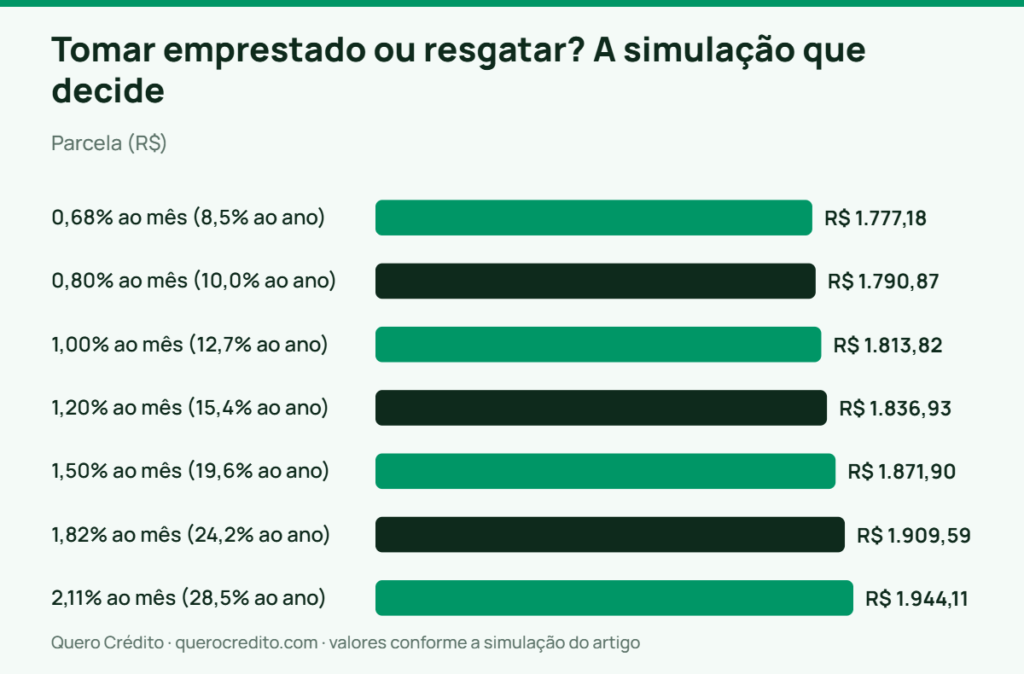
Simulação própria, feita em 15/09/2026 com as premissas acima. Os valores são ilustrativos e não representam promessa de rendimento nem oferta de crédito.
O empate aparece em 0,68% ao mês, algo como 8,5% ao ano. Acima disso, resgatar vence, e a vantagem cresce rápido. Numa taxa de 1,50% ao mês, que já seria considerada boa para uma linha com garantia, Rita perde R$ 1.200 em 12 meses por ter preferido manter o CDB intocado. Na taxa média do consignado do INSS, que é uma das mais baixas do mercado brasileiro de crédito pessoal, a perda passa de R$ 1.675.
A razão é aritmética. O CDB rende 13,90% ao ano bruto, e com imposto de 17,5% sobram 11,47% ao ano, o equivalente a 0,909% ao mês. Um empréstimo que cobrasse exatamente isso empataria, se não houvesse mais nada. O IOF cobra 0,38% sobre o valor contratado mais 0,0082% por dia, e isso soma cerca de R$ 415 numa operação de R$ 20.000 em 12 meses. É esse imposto que empurra o empate de 0,909% para 0,68% ao mês.
Um deslize frequente aqui é comparar a taxa do empréstimo com a rentabilidade bruta da aplicação. Se você olhar 13,90% de um lado e 1,20% ao mês do outro, vai achar que está ganhando. Só que 1,20% ao mês são 15,4% ao ano, contra 11,47% líquidos da aplicação. Compare sempre o custo efetivo total do crédito com o rendimento líquido de imposto, e o número que interessa aparece sozinho. Quem quiser revisar essa comparação com calma encontra o passo a passo em como comparar empréstimos pelo Custo Efetivo Total.
Quanto o imposto de renda cobra de você no resgate antecipado
O imposto de renda sobre renda fixa é regressivo e incide só sobre o rendimento, nunca sobre o valor investido. A Lei 11.033/2004, no art. 1º, fixa quatro faixas. São 22,5% até 180 dias de aplicação, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% acima de 720 dias.
Essa escada explica boa parte do medo de resgatar, e o medo tem fundamento apenas em uma situação específica, quando o saque acontece perto da virada de faixa. Nos R$ 30.000 de Rita, aplicados a 13,90% ao ano, a conta fica assim.
| Tempo de aplicação no resgate | Alíquota | Valor bruto | Imposto | Valor líquido |
|---|---|---|---|---|
| 150 dias | 22,5% | R$ 31.648,29 | R$ 370,86 | R$ 31.277,42 |
| 181 dias | 20,0% | R$ 32.000,06 | R$ 400,01 | R$ 31.600,05 |
| 361 dias | 17,5% | R$ 34.121,30 | R$ 721,23 | R$ 33.400,07 |
| 721 dias | 15,0% | R$ 38.794,93 | R$ 1.319,24 | R$ 37.475,69 |
Simulação própria em 15/09/2026, com CDI de 13,90% ao ano constante e sem novos aportes.
Repare no detalhe que quase ninguém calcula. Quem resgata no dia 179 leva R$ 31.532,37 líquidos, e quem espera até o dia 181 leva R$ 31.600,05. São R$ 67,68 a mais por dois dias de paciência, porque a alíquota cai de 22,5% para 20% na virada. Na fronteira dos 720 dias o efeito é maior, com R$ 37.233,00 no dia 719 contra R$ 37.475,69 no dia 721, uma diferença de R$ 242,69.
Agora o tamanho real do estrago. No caso de Rita, sacar R$ 20.000 líquidos aos 150 dias custou R$ 237,14 de imposto. Se ela pudesse esperar até a faixa de 17,5%, pagaria R$ 184,45 sobre a mesma base, ou seja, o imposto extra por sair cedo foi de R$ 52,70. Esse é o custo tributário do resgate antecipado dela, e não chega perto de justificar um empréstimo que cobra mais de mil reais de juros no mesmo período.
O custo menos visível que muita gente ignora é o efeito do saque parcial sobre o resto da carteira. O imposto incide proporcionalmente ao rendimento embutido no valor sacado, então o dinheiro que fica aplicado não é penalizado nem tem a contagem de prazo zerada. Quem acha que “resgatar um pedaço estraga a alíquota do restante” está confundindo renda fixa com outra coisa, e essa confusão sustenta contratos de crédito que não precisavam existir.
Para a maioria das pessoas nessa situação, o caminho mais sensato é calcular o imposto extra em reais antes de decidir qualquer coisa, e não em pontos percentuais. Vinte e cinco pontos percentuais de alíquota parecem enormes, mas incidem apenas sobre o rendimento acumulado, que num CDB de poucos meses é uma fração pequena do total. Quando o saque acontece a poucos dias de uma virada de faixa, esperar vale a pena. No resto do tempo, o imposto raramente é o argumento decisivo.
O que acontece se você não pagar as parcelas
A execução da garantia financeira é mais rápida e mais silenciosa do que a de um imóvel ou de um carro. No crédito com lastro em aplicação, o credor já está com a posse do ativo. Ele pode vendê-lo a terceiros sem leilão, sem hasta pública e sem medida judicial, conforme o parágrafo 3º do art. 66-B da Lei 4.728/1965, incluído pela Lei 10.931/2004.
A comparação com as outras garantias deixa isso evidente. Quem dá um imóvel em alienação fiduciária é intimado a purgar a mora em 15 dias e, consolidada a propriedade, tem leilão em 60 dias, pela Lei 9.514/1997. Quem dá um veículo enfrenta busca e apreensão concedida em liminar, pelo Decreto-Lei 911/1969. Depois de executada a medida, sobram 5 dias para pagar a integralidade da dívida e reaver o bem. Na aplicação financeira não há prazo equivalente na lei, porque o ativo já está sob controle do credor e a venda é contratual.
Existe ainda o risco que aparece antes do atraso, a chamada de margem. Quando a garantia é um ativo marcado a mercado, o valor dela oscila todo dia, e o contrato costuma exigir uma cobertura mínima sobre o saldo devedor. Imagine que o contrato de Rita exigisse garantia equivalente a 140% da dívida de R$ 20.000, ou seja, R$ 28.000. Com R$ 30.000 em título público, ela está folgada. Se o preço de mercado do título cair 10%, a garantia passa a valer R$ 27.000 e o banco pede R$ 1.000 de reforço. Numa queda de 15%, a garantia vale R$ 25.500 e o reforço pedido sobe para R$ 2.500.
O ponto cruel é que a chamada de margem chega justamente no pior momento, quando os preços caíram e você provavelmente não tem dinheiro sobrando. Se o reforço não for feito no prazo do contrato, o credor vende a garantia, e a venda acontece com o preço deprimido que gerou o problema. Quem contrata com CDB em garantia escapa dessa mecânica, porque o CDB não tem marcação a mercado. É um argumento técnico a favor do CDB como lastro, e ele raramente aparece na conversa de venda.
O que costuma acontecer na prática é o tomador descobrir a cláusula de reforço só quando o e-mail chega. Antes de assinar, procure no contrato as palavras reforço, recomposição e percentual mínimo de cobertura. Pergunte por escrito qual índice será usado para avaliar a garantia e com que frequência. Se a resposta for vaga, o risco é seu, e ele se materializa num dia ruim de mercado. Vale entender também o que acontece quando alguém para de pagar um empréstimo antes de comprometer a reserva de anos.
Quando simplesmente resgatar é a decisão certa
Resgatar é a decisão certa quando a aplicação tem liquidez, o saque não quebra a reserva de emergência e a taxa do empréstimo passa de 0,68% ao mês. Esse foi o ponto de equilíbrio da simulação. Isso cobre a grande maioria dos casos reais no Brasil de 2026.
A regra prática é curta. Se você consegue sacar hoje, sem prejuízo na venda do ativo e sem desmontar a reserva que paga três a seis meses das suas contas, saque. O dinheiro é seu e volta a ser aplicado assim que a despesa for resolvida. Você também não assume o risco de perder o controle do ativo por causa de um atraso.
Existem quatro situações em que o empréstimo com garantia realmente vence. A primeira é a aplicação sem liquidez, como um CDB com vencimento em 2029 e sem resgate antecipado, em que não existe a opção de sacar. A segunda é o título com marcação a mercado desfavorável, em que vender hoje significa perda imediata. Um deságio de 8% sobre R$ 30.000 já representa R$ 2.400 de prejuízo realizado. A terceira é a reserva que cumpre outra função, como a previdência complementar em que o resgate quebra o planejamento tributário de longo prazo. A quarta é a alternativa ser crédito caro sem garantia.
Nessa quarta situação a conta vira completamente. O rotativo do cartão cobrava 15,02% ao mês em julho de 2026, segundo o levantamento do juro médio do rotativo feito a partir dos dados do Banco Central. Uma dívida de R$ 20.000 nessa taxa vira R$ 30.433,37 em três meses. O teto da Lei 14.690/2023 impede que juros e encargos superem o valor original, o que limita o total a R$ 40.000. Mesmo assim, dobrar a dívida já é um desastre no orçamento. Contra o rotativo, qualquer garantia que derrube a taxa é bem-vinda, e vale conferir por que o rotativo é a dívida mais cara do país.
A armadilha dessa seção é resgatar a reserva de emergência inteira para evitar juros e ficar sem colchão nenhum. Quem faz isso costuma voltar ao crédito caro no mês seguinte, quando aparece a próxima despesa inesperada. Aí paga juros de qualquer forma, com a diferença de que não tem mais garantia nem reserva. Se o saque comer a reserva toda, o caminho correto não é nem resgatar nem tomar emprestado, e sim rever o tamanho da despesa. O ponto de partida está em quanto guardar de reserva de emergência e onde deixar esse dinheiro.
Há quem acredite que manter o investimento intacto é sinal de disciplina financeira, e quase sempre está enganada. Disciplina se mede pelo patrimônio líquido no fim do ano, não pelo saldo de uma conta específica. O mais prudente é resgatar, resolver a despesa e voltar a aplicar o valor da parcela todo mês, exatamente como a simulação fez. O resultado é o mesmo esforço mensal com mais dinheiro no bolso no fim.
O que conferir no contrato antes de assinar
Confira o custo efetivo total, o percentual mínimo de cobertura da garantia, a regra de liberação do ativo e o tratamento da quitação antecipada. Esses quatro pontos decidem se a operação é boa ou se ela só parece boa na primeira página da proposta.
A regra do Banco Central determina que o custo efetivo total seja informado antes da contratação de crédito a pessoa natural (Resolução CMN 4.881/2020). Ele vem em taxa percentual anual com duas casas decimais, com demonstrativo destacado no contrato. Esse número é o que você deve comparar com o rendimento líquido da aplicação, porque ele já embute juros, tarifas, tributos e seguros. A Resolução CMN 5.004/2022 ainda obriga a instituição a entregar o Documento Descritivo do Crédito. Ele traz a evolução do saldo devedor, a taxa nominal e a efetiva, o prazo total e remanescente e o valor de cada parcela separando principal e encargos.
O IOF merece atenção porque ele é cobrado uma vez e some da conversa depois. Em crédito de pessoa física, o Decreto 6.306/2007 fixa 0,0082% ao dia mais 0,38% sobre o valor contratado. A alíquota diária para de correr em 365 dias, o que limita a cobrança a 3,37% da operação. Na simulação de R$ 20.000 em 12 parcelas, o IOF ficou em torno de R$ 415, quase 2,1% do valor tomado. É ele que derruba o ponto de equilíbrio de 0,909% para 0,68% ao mês.
Três pontos costumam estar mal resolvidos nos contratos dessa modalidade. O primeiro é o prazo de liberação da garantia depois da quitação, que precisa estar escrito em dias. O segundo é a liquidação antecipada, garantida com redução proporcional dos juros pelo art. 52, parágrafo 2º, do Código de Defesa do Consumidor. Aqui ela tem valor duplo, porque quitar antes destrava a aplicação. O terceiro é o seguro prestamista, que não pode ser imposto como condição do crédito, porque venda casada é proibida pelo Código de Defesa do Consumidor.
Peça a proposta por escrito e leia a linha do custo efetivo total antes de olhar a parcela. Parcela pequena costuma esconder prazo longo, e prazo longo multiplica o juro. Se a instituição se recusar a informar o custo efetivo total antes da assinatura, a operação está fora da regra e não merece a sua garantia. Quem quiser entender por que a taxa anunciada, a efetiva e o custo efetivo nunca batem encontra a explicação em taxa nominal, taxa efetiva e CET. Quem já contratou pode calcular o desconto de quitar o empréstimo antes do prazo.
Perguntas frequentes sobre empréstimo com garantia de investimento
Preciso resgatar a aplicação para dá-la em garantia?
Não. A aplicação continua no seu nome e segue rendendo normalmente, o que muda é que ela fica bloqueada e a propriedade em garantia passa ao credor até a quitação. Você perde o direito de sacar, transferir ou oferecer o mesmo ativo como garantia em outra operação enquanto o contrato estiver de pé.
O dinheiro dado em garantia continua rendendo para mim?
Sim, o rendimento continua sendo seu e é tributado normalmente pela tabela regressiva. O ponto que quase ninguém calcula é que esse rendimento é bruto e só vira líquido depois do imposto. Comparar 13,90% de CDI com a taxa do empréstimo é comparar coisas diferentes. O número correto para a comparação é o rendimento depois do imposto, que em setembro de 2026 fica perto de 11,5% ao ano num CDB de 100% do CDI.
O Fundo Garantidor de Créditos cobre a aplicação que está em garantia?
O CDB continua sendo um CDB, e a cobertura do Fundo Garantidor de Créditos segue valendo nos termos do regulamento. O limite é de R$ 250 mil por CPF por instituição ou conglomerado. Se o emissor quebrar, porém, a sua dívida com o credor não desaparece. Títulos públicos não têm cobertura do fundo porque o risco deles é do Tesouro Nacional, não de um banco.
Dá para quitar antes e liberar a garantia?
Dá, e o Código de Defesa do Consumidor garante a redução proporcional dos juros na liquidação antecipada. Confira no contrato em quantos dias o credor se compromete a liberar o bloqueio depois do pagamento, porque esse prazo não está em norma e varia de instituição para instituição.
Esse tipo de empréstimo ajuda a subir o score?
Pagar em dia ajuda o histórico, como qualquer crédito honrado. Não existe score mínimo definido em lei para aprovação, e a garantia costuma pesar mais do que a nota na decisão do credor, justamente porque ela reduz o risco. Contratar crédito só para movimentar o score é uma troca ruim, porque você paga juros reais por um efeito incerto.
E se eu estiver com o nome negativado?
A garantia melhora muito as suas chances, porque o credor olha o ativo antes de olhar a restrição. Ainda assim, a negativação costuma encarecer a taxa, e nessa situação a comparação com o simples resgate fica ainda mais favorável ao resgate. Antes de contratar, confira se a restrição já deveria ter caído, já que a inscrição vale no máximo cinco anos contados do dia seguinte ao vencimento da dívida.
Conclusão
Para a maioria dos leitores, a resposta é resgatar. Quando a aplicação tem liquidez e o saque não destrói a reserva de emergência, tomar emprestado contra o próprio dinheiro é pagar juros para manter um saldo bonito na tela. A simulação mostrou perdas de R$ 179 a R$ 2.109 em 12 meses, conforme a taxa oferecida. O empate só aparece em 0,68% ao mês, algo como 8,5% ao ano, que é uma taxa rara no crédito de pessoa física brasileiro.
A conclusão muda em quatro situações bem definidas. A garantia vence quando a aplicação não pode ser resgatada antes do vencimento e quando vender o título hoje significa realizar prejuízo por marcação a mercado. Vence também quando o resgate quebra um planejamento de longo prazo e quando a alternativa é crédito caro como o rotativo do cartão. Nesses casos, dar a aplicação como lastro é a saída sensata, desde que o custo efetivo total esteja escrito e você aceite conscientemente o risco de execução rápida da garantia.
O primeiro passo prático é calcular dois números antes de qualquer conversa com o banco. Um é o rendimento líquido anual da sua aplicação depois do imposto, e o outro é o custo efetivo total anual da proposta. Se o custo efetivo total for maior, resgate. Se você não conseguir resgatar, negocie a taxa apresentando a garantia como argumento e compare pelo menos três propostas, sempre pelo custo efetivo total e nunca pelo valor da parcela. Se a sua aplicação for a reserva de emergência, vale antes rever onde deixar a reserva entre poupança, Tesouro Selic e CDB. Outra leitura útil é a comparação entre empréstimo com garantia e sem garantia.
Aviso: este texto tem caráter informativo e educacional sobre empréstimos com garantia de aplicações financeiras, e não constitui recomendação de investimento, consultoria financeira nem orientação tributária individualizada. As simulações usam premissas declaradas e dados de 15 de setembro de 2026. Resultados reais variam com a taxa contratada, o prazo, a tributação e o comportamento do ativo dado em garantia. Para avaliar o seu caso, procure um planejador financeiro, um contador ou um assessor autorizado.