Os documentos necessários para solicitar empréstimo ou cartão se organizam em quatro grupos. São eles identificação com foto e CPF, comprovante de residência recente, comprovação de renda compatível com o seu perfil e dados bancários em seu nome. O consignado do INSS exige ainda biometria a cada contratação, por força da Lei 15.327/2026.
Quase toda pendência que trava um pedido de crédito nasce de um detalhe bobo. É a conta de luz de quatro meses atrás, ou a foto do holerite com sombra em cima do valor líquido.
Passei anos analisando pedidos e devolvendo documentos, e a parte mais frustrante do trabalho era recusar gente que tinha tudo em casa e mandou errado. Quem separa a pasta antes de abrir o aplicativo resolve em um dia o que os outros levam duas semanas para resolver.
Este guia mostra o que cada instituição pede e por que a norma do Banco Central obriga a pedir. Mostra também quanto tempo vale cada comprovante, o que muda no consignado e nas garantias e o que ninguém pode exigir de você.
Neste artigo
- Quais documentos são necessários para solicitar um empréstimo ou cartão
- Por que a instituição exige cada um desses documentos
- Documento de identificação e CPF, o que é aceito em 2026
- Comprovante de residência, qual serve e por quanto tempo vale
- Comprovante de renda e dados bancários, o que entra no checklist
- Quais documentos mudam conforme a modalidade de crédito
- Quanto tempo vale cada documento e o que fazer quando falta um
- Documentos e dados que nenhuma instituição pode exigir
- Perguntas frequentes sobre documentos para solicitar empréstimo
- Como montar a sua pasta antes do próximo pedido
Quais documentos são necessários para solicitar um empréstimo ou cartão
O checklist básico tem quatro grupos, e eles respondem a quatro perguntas que a instituição precisa fechar. Quem é você, onde você mora, de onde vem o seu dinheiro e para qual conta o crédito vai.
| Grupo | O que a instituição confirma | O que costuma ser aceito |
|---|---|---|
| Identificação | Quem você é | Documento oficial com foto em vigor, CNH, carteira profissional, CPF |
| Residência | Onde você mora | Conta de energia, água, gás, internet, fatura com endereço, contrato de aluguel |
| Renda | Se a parcela cabe no seu mês | Holerite, contracheque, extrato de benefício, declaração de IR, extratos, DASN-SIMEI |
| Dados bancários | Para onde vai o dinheiro e de onde saem as parcelas | Banco, agência e conta em seu nome |
Esses quatro grupos cobrem a maior parte dos pedidos de crédito pessoal e de cartão. Quem já é cliente e mantém o cadastro atualizado costuma precisar só confirmar os dados e enviar um comprovante novo.
A regra que sustenta a lista está na Circular BCB 3.978/2020, a norma de conhecimento do cliente. O artigo 16 fixa a identificação mínima, que é nome completo, CPF e local de residência. O artigo 18 exige que a qualificação do cliente inclua a avaliação da capacidade financeira, e os registros ficam guardados por dez anos.
O detalhe que quase ninguém percebe é que a norma não traz lista de papéis. Ela descreve um resultado a alcançar, e cada instituição monta a própria lista para chegar lá. Por isso o banco onde você tem conta há oito anos pede menos do que a financeira que nunca viu você.
Com frequência, o problema é a pessoa montar a pasta depois que a análise pede, e não antes. O mais seguro é reunir os quatro grupos na véspera, com os arquivos já em PDF legível. A instituição costuma dar prazo curto para complementar, e prazo vencido vira recusa automática.
Por que a instituição exige cada um desses documentos
A exigência cumpre duas obrigações distintas. A primeira é confirmar a sua identidade, e a segunda é medir se você tem como pagar o que está pedindo.
A confirmação de identidade vem da mesma Circular BCB 3.978/2020 e da Resolução CMN 4.753/2019, que trata da abertura de contas. A resolução permite que tudo aconteça por canal eletrônico, mas proíbe a abertura por telefone de voz. Ela também exige integridade, autenticidade e confidencialidade das informações, além da validação da identidade do titular. É por isso que o aplicativo pede selfie com prova de vida.
A segunda obrigação é a avaliação de capacidade financeira, e é ela que torna o comprovante de renda o documento mais decisivo da pasta. O analista soma as parcelas que você já paga com a parcela nova e compara com a renda comprovada. Essa conta vale mais do que qualquer argumento no atendimento.
Vale entender o custo de manter o cadastro desatualizado. Um cliente com renda registrada em R$ 2.200 há três anos, que hoje ganha R$ 3.600, recebe o limite calculado sobre os R$ 2.200. Atualizar renda e endereço no aplicativo leva poucos minutos e rende mais do que discutir limite com a central.
Cuidado para não tratar a análise como adversária. Ela também impede que você assuma uma parcela que não cabe, e um pedido aprovado com renda inflada volta como atraso e negativação. Uma conduta prudente é entregar o documento que descreve a sua realidade e ajustar o valor pedido ao que ela sustenta.
Documento de identificação e CPF, o que é aceito em 2026
Serve qualquer documento oficial de identidade com foto que esteja em vigor e legível. O mais usado no balcão é a CNH, porque ela já traz o CPF impresso. Documento rasurado, plastificado com reflexo ou vencido gera pendência com frequência.
Três conferências resolvem quase todos os problemas dessa etapa. A primeira é a validade, porque a CNH e o passaporte têm data de vencimento. A segunda é a legibilidade, já que nome, número, data de nascimento e foto precisam aparecer inteiros na imagem. A terceira é a consistência do nome, que precisa bater com o cadastro na Receita Federal.
A divergência de nome é a causa silenciosa mais comum de recusa. Quem casou e passou a usar o sobrenome do cônjuge, sem atualizar o CPF, aparece no cruzamento de bases como duas pessoas diferentes. A certidão de casamento resolve no atendimento humano, e nem sempre resolve na análise automatizada.
Nas versões digitais, a CNH pelo aplicativo oficial de documentos e a Carteira de Trabalho Digital são aceitas pela maioria das instituições. Algumas ainda pedem o arquivo em PDF em vez da captura de tela. No pedido pelo celular, a instituição tende a exigir a foto do documento físico junto com a selfie, porque a comparação biométrica precisa da imagem do original.
Existe a ideia de que basta o CPF em papel, só que o CPF prova o número e não prova quem você é. O recomendável é guardar no celular uma foto nítida da frente e do verso do documento com foto. Tire sobre superfície escura e sem flash, porque o reflexo é o que mais reprova imagem nessa etapa.
Comprovante de residência, qual serve e por quanto tempo vale
Serve qualquer conta de consumo recente no seu nome, e o prazo que a maioria das instituições aceita é de até 90 dias desde a emissão. Energia, água, gás, telefone fixo e internet são as mais aceitas, seguidas de fatura de cartão e extrato bancário com endereço impresso.
O prazo de 90 dias não está em lei, é padrão de mercado nascido da própria Circular BCB 3.978/2020. A norma exige o registro do local de residência e a manutenção dos dados atualizados, sem fixar prazo. Como a regra fala em dado atual, cada instituição define o próprio corte, e algumas aceitam 60 dias, outras 120.
A pergunta que mais aparece é sobre o comprovante no nome de outra pessoa. Quem mora com os pais ou com o cônjuge costuma conseguir usar a conta deles. Basta apresentar algo que ligue você ao endereço, como certidão de casamento, declaração de residência assinada ou a declaração de imposto de renda. Quem mora de aluguel resolve com o contrato de locação e uma conta de consumo do imóvel.
O caso mais chato é o de quem mudou há pouco tempo. A conta ainda vem no nome do antigo morador, o contrato está sem registro e a correspondência não chegou. O caminho mais rápido costuma ser pedir a troca de titularidade na concessionária de energia, usando enquanto isso o extrato bancário com o endereço já atualizado.
Um padrão recorrente é a pessoa mandar a fatura do cartão sem a página do endereço. Também é comum o print do aplicativo da concessionária em vez do arquivo da conta. O caminho mais sensato é baixar o PDF original no site da empresa, porque ele traz nome, endereço e data de emissão na mesma página.
Comprovante de renda e dados bancários, o que entra no checklist
A renda é um item do checklist, não o checklist inteiro, e o documento certo depende de como você recebe. Quem tem carteira assinada usa holerite e o servidor usa contracheque. O aposentado usa o extrato do benefício, e quem trabalha por conta própria monta um conjunto de extratos, declaração de imposto de renda e notas. O guia sobre comprovante de renda e como apresentá-lo ao pedir crédito detalha cada perfil e quanto de crédito a renda comprovada libera.
Para a pasta de documentos, três pontos bastam. Use o documento do seu perfil, não o de outro. Mantenha os três últimos meses à mão, porque esse é o recorte pedido com mais frequência. Informe no pedido o mesmo valor que aparece no papel, porque divergência entre renda declarada e comprovada trava tudo antes que um humano olhe.
Os dados bancários fecham o checklist e costumam ser o item mais ignorado. A conta precisa ser de titularidade sua, no seu CPF, porque é nela que o crédito entra e é dela que as parcelas saem. Qualquer orientação para receber em conta de terceiro é padrão de golpe. O mesmo vale para o pedido de devolver parte do valor por Pix logo após a liberação.
Um custo que pega muita gente de surpresa está nessa conta. O valor que cai não é o valor contratado, porque o IOF de pessoa física já foi descontado. Em simulação feita em 12 de setembro de 2026, um contrato de R$ 12.000 em 24 parcelas recolhe cerca de R$ 358 de imposto. A alíquota é de 0,38% fixos mais 0,0082% ao dia, limitada a 365 dias, e o que entra na conta fica perto de R$ 11.642.
Há quem acredite que basta ter renda para o pedido andar. Na verdade, o que reprova é a incoerência entre os documentos. O mais prudente é abrir o extrato dos últimos três meses e o holerite lado a lado antes de enviar, para conferir se as duas histórias combinam.
Quais documentos mudam conforme a modalidade de crédito
O checklist básico é o mesmo em todas as modalidades. Cada uma acrescenta os documentos que provam a garantia ou o vínculo que barateia a operação, e é isso que muda o preço.
| Modalidade | O que se acrescenta ao checklist básico | Ponto de atenção |
|---|---|---|
| Crédito pessoal não consignado | Nada além dos quatro grupos | Taxa mais alta, porque não há garantia nem desconto em folha |
| Consignado do INSS | Extrato do benefício, desbloqueio no Meu INSS, biometria ou assinatura eletrônica qualificada | O benefício nasce bloqueado, e procuração ou telefone não valem |
| Consignado CLT | Dados do vínculo na CTPS Digital, autorização de uso do FGTS como garantia | Margem de 35% da remuneração disponível |
| Garantia de veículo | CRLV, laudo de vistoria, comprovante de quitação do carro | O bem vai para alienação fiduciária e pode ser apreendido |
| Garantia de imóvel | Matrícula atualizada, IPTU, certidões negativas, laudo de avaliação | Prazo longo, e a perda do imóvel é o risco real do atraso |
| Cartão de crédito | Nada além dos quatro grupos | O limite sai da renda comprovada, e a análise costuma ser automática |
A diferença de preço entre essas portas é grande. A simulação abaixo foi feita em 12 de setembro de 2026, com R$ 12.000 em 24 parcelas pela Tabela Price. As taxas são as médias de julho de 2026 publicadas pelo Banco Central, sem tarifas e sem IOF.
| Modalidade | Taxa média (jul/2026) | Parcela | Total pago |
|---|---|---|---|
| Consignado do INSS | 1,82% a.m. | R$ 621,59 | R$ 14.918,16 |
| Crédito pessoal com garantia real | 2,05% a.m. | R$ 638,05 | R$ 15.313,26 |
| Consignado do setor privado | 3,66% a.m. | R$ 759,89 | R$ 18.237,25 |
| Crédito pessoal não consignado | 6,42% a.m. | R$ 993,57 | R$ 23.845,75 |
| Parcelamento da fatura do cartão | 9,26% a.m. | R$ 1.261,84 | R$ 30.284,12 |
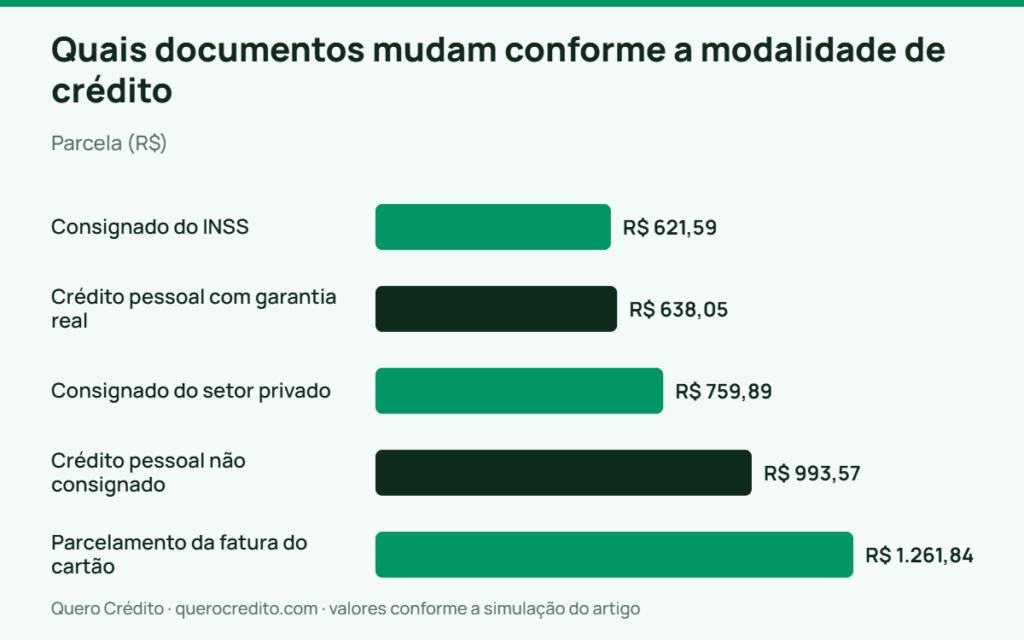
Entre a primeira e a última linha há quase R$ 15.400 de diferença no mesmo empréstimo. O que separa uma da outra são os documentos que você consegue apresentar.
Consignado do INSS, a modalidade que mais mudou
Desde a Lei 15.327/2026, publicada em 6 de janeiro de 2026, todos os benefícios nascem bloqueados para novo consignado. O desbloqueio é feito pelo próprio titular, no Meu INSS ou pelo telefone 135, com biometria ou assinatura eletrônica qualificada. Depois de cada operação o benefício volta a ficar bloqueado. A lei proibiu a contratação por telefone e por procuração, e vedou descontos associativos mesmo com autorização assinada.
Isso muda a pasta do aposentado. Além do extrato do benefício, ele precisa da conta gov.br com biometria funcionando, porque ninguém pode desbloquear no lugar dele. Benefícios recém-concedidos ficam bloqueados por 90 dias após o despacho, pela Instrução Normativa PRES/INSS 138/2022. O guia sobre crédito consignado para aposentados e pensionistas detalha margem, prazo e teto de juros.
Garantias reais, e o que a instituição pede do bem
No empréstimo com garantia de veículo, a documentação gira em torno do CRLV, da vistoria e da prova de que o carro está quitado e no seu nome. O bem entra em alienação fiduciária, e o Decreto-Lei 911/1969 permite a busca e apreensão liminar em caso de mora. O devedor tem cinco dias após a liminar para pagar a dívida integral e recuperar o carro, como explica o artigo sobre empréstimo com garantia de veículo.
No home equity, a lista é maior e inclui matrícula atualizada, IPTU, certidões e laudo de avaliação. A Lei 9.514/1997 permite ao credor consolidar a propriedade quando a mora não é purgada em 15 dias após a intimação. O prazo longo e a taxa baixa vêm justamente da força dessa garantia.
Não é raro ver gente contratando crédito pessoal caro tendo direito a consignado. O ideal é conferir a margem em folha antes de qualquer simulação, porque a ordem em que você faz as perguntas define quanto vai pagar.
Quanto tempo vale cada documento e o que fazer quando falta um
Nem todo documento tem prazo, e os que têm concentram quase todas as pendências. A tabela reúne os prazos praticados pela maior parte das instituições, que são política interna e não regra legal.
| Documento | Prazo que a maioria aceita | Como resolver rápido |
|---|---|---|
| Documento de identidade com foto | Enquanto estiver em vigor | Renovar a CNH ou usar outro documento oficial |
| Comprovante de residência | Até 90 dias da emissão | Baixar o PDF da conta no site da concessionária |
| Holerite e contracheque | Os três últimos meses | Portal do empregador ou do órgão pagador |
| Extrato de benefício do INSS | Mês corrente ou anterior | Meu INSS, na aba de extrato de pagamento |
| Declaração de imposto de renda | Exercício mais recente | Portal e-CAC, com o recibo de entrega |
| Extratos bancários | Três a seis meses | Aplicativo do banco, em PDF, ou Open Finance |
Quando falta um documento, resolva na ordem que menos trava a análise.
- Pergunte qual alternativa a instituição aceita. A maior parte das políticas prevê substitutos, como contrato de aluguel no lugar da conta de luz, e essa informação raramente aparece na tela.
- Use o Open Finance quando faltar extrato. Pela Resolução Conjunta BCB/CMN nº 1/2020, você autoriza a instituição a ler o histórico da sua conta em outro banco, por finalidade determinada, de graça e com direito de revogar quando quiser.
- Atualize o cadastro antes de reenviar. Endereço e renda desatualizados geram divergência com o documento novo, e a divergência gera nova pendência.
- Responda dentro do prazo. Prazo vencido costuma encerrar o pedido, e reabrir significa nova consulta ao seu CPF, que fica registrada.
- Não improvise documento. Montagem de comprovante é crime e fica registrada internamente, o que fecha a porta da instituição para pedidos futuros.
O custo de arrastar essa etapa aparece rápido para quem precisava do dinheiro. Quem cobre um buraco de R$ 3.000 no cheque especial enquanto reúne os papéis paga cerca de R$ 108 em quinze dias. A conta usa a taxa média de 137,3% ao ano apurada pelo Banco Central em julho de 2026. No rotativo do cartão, com média de 15,02% ao mês no mesmo período, os mesmos R$ 3.000 custam perto de R$ 451 em trinta dias.
Não caia na tentação de pedir em outra instituição assim que a primeira gera pendência. Cada pedido formal deixa uma consulta registrada, e a sequência vira um sinal de risco por si só. Uma boa prática é resolver a pendência onde ela nasceu, porque recomeçar do zero custa dias e pontos de score.
Documentos e dados que nenhuma instituição pode exigir
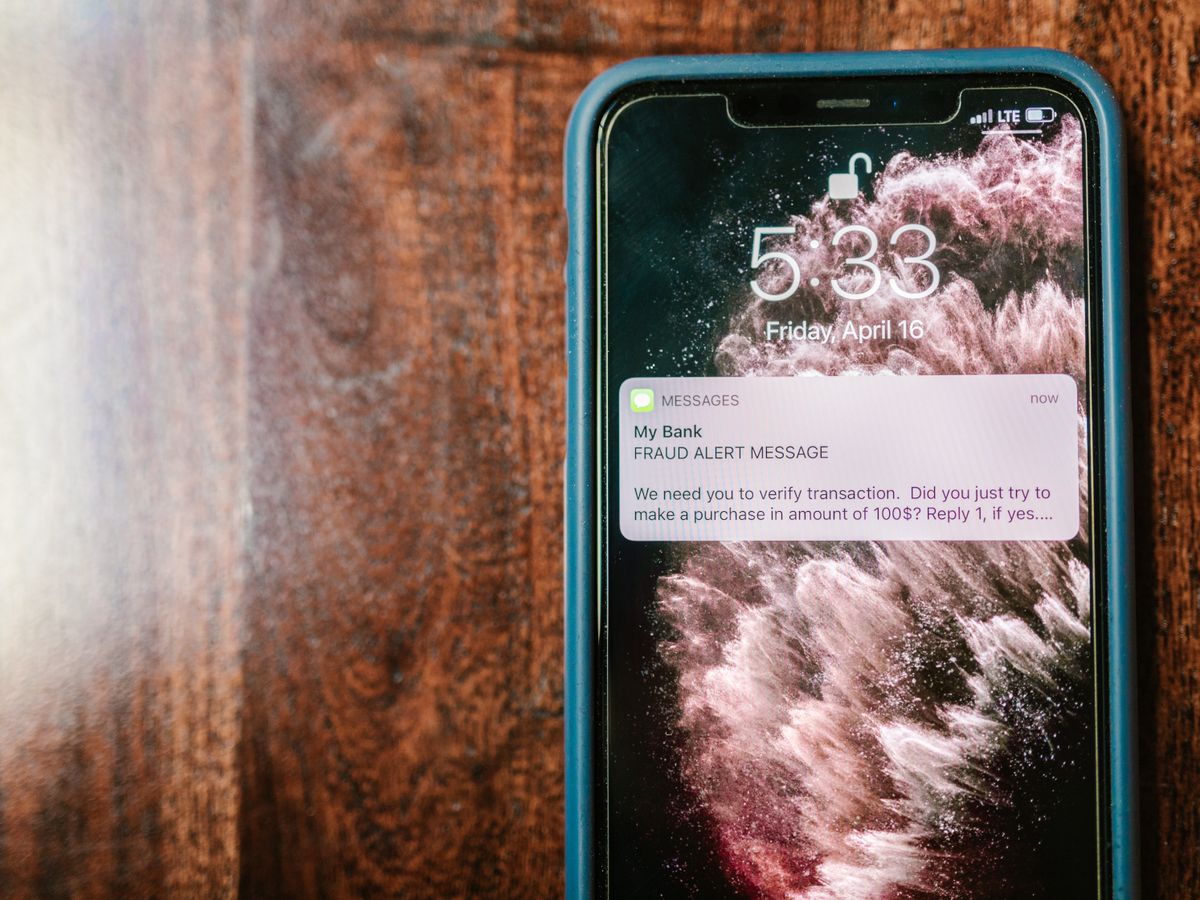
Nenhuma instituição autorizada pede senha do banco, código de segurança do cartão, código recebido por SMS ou pagamento antecipado para liberar crédito. A regra vale para todos os canais, e a exigência de qualquer um desses itens encerra a conversa.
A lista do que não se entrega é curta e não tem exceção. Senha de acesso e senha eletrônica são pessoais e intransferíveis. O código de três dígitos no verso do cartão serve para compras, não para análise. O código enviado por SMS autoriza operações, e quem pede esse número por telefone está concluindo uma operação em seu nome.
O pagamento antecipado é o golpe mais frequente do setor. O Banco Central afirma que nenhuma instituição pode exigir depósito prévio para liberar empréstimo. Quem recebe esse tipo de proposta deve conferir a autorização da empresa na consulta Encontre uma Instituição. Quando a busca devolve “Nenhuma instituição encontrada”, a empresa não é autorizada a operar. Pagar R$ 600 de taxa de liberação por um crédito de R$ 15.000 que nunca chega é o roteiro que se repete todo mês.
Sobre volume de dados, a Lei Geral de Proteção de Dados limita a coleta ao necessário para a finalidade informada. Ela também garante a você o direito de saber para que cada dado será usado. Identidade, residência, renda e conta fazem sentido numa análise de crédito. Foto sua segurando o documento em pose incomum e acesso ao seu aplicativo por compartilhamento de tela não fazem.
Se você desconfiar, pare o processo e procure a instituição pelo telefone do site oficial ou do verso do cartão. Reclamações contra instituições supervisionadas podem ser registradas no Banco Central pelo telefone 145, com resposta em até dez dias úteis. O consumidor.gov.br e o Procon também recebem o caso, e o relatório do Registrato mostra todas as operações abertas em seu CPF.
Um tropeço comum é a vítima ter estranhado o pedido e seguido assim mesmo, por pressa. A saída mais segura é lembrar que nenhuma operação legítima exige urgência de cinco minutos. Se a proposta não sobrevive a uma consulta de dois minutos no site do Banco Central, ela também não sobreviveria ao contrato.
Perguntas frequentes sobre documentos para solicitar empréstimo
A CNH digital e a carteira de trabalho digital são aceitas?
Na maioria das instituições, sim, porque os dois documentos têm a mesma validade da versão física. Algumas análises pedem o arquivo em PDF em vez da captura de tela. No pedido pelo celular, é comum que se exija a foto do documento físico junto com a selfie, porque a comparação biométrica precisa da imagem do original.
Comprovante de residência no nome dos meus pais serve?
Costuma servir quando você mora no mesmo endereço e apresenta algo que comprove o vínculo. Certidão de nascimento, certidão de casamento e declaração de residência assinada são as alternativas mais aceitas. Quem mora de aluguel resolve com o contrato de locação somado a uma conta de consumo do imóvel.
Preciso enviar tudo de novo se já sou cliente do banco?
Em geral não, porque parte dos dados já está no cadastro e a instituição é obrigada a mantê-lo atualizado. O que costuma ser pedido é a confirmação dos dados e um comprovante recente de renda ou de endereço. Cadastro antigo, porém, reduz o limite calculado pelo sistema, então vale atualizar antes de pedir.
O que mudou nos documentos do consignado do INSS em 2026?
A Lei 15.327/2026 passou a bloquear automaticamente todos os benefícios para novo consignado. O desbloqueio só acontece com biometria ou assinatura eletrônica qualificada do próprio titular, a cada contratação. Contratação por telefone e por procuração está proibida, o que significa que nenhum terceiro pode apresentar os seus documentos por você.
A instituição pode pedir documento do meu cônjuge?
Pode, em duas situações comuns, que são a composição de renda e a operação com garantia sobre bem comum do casal. Em crédito pessoal e cartão, a análise costuma ser individual. O pedido de documentos do cônjuge sem que ele participe da operação merece questionamento, porque você tem o direito de saber a finalidade de cada dado coletado.
Enviei um documento vencido, o que acontece agora?
O pedido fica em pendência até você reenviar a versão válida, e a análise não avança nesse período. Reenvie pelo mesmo canal oficial, dentro do prazo indicado na mensagem, porque prazo vencido costuma encerrar o pedido. Abrir outro pedido em nova instituição no mesmo dia soma consultas ao seu CPF e piora a avaliação.
Como montar a sua pasta antes do próximo pedido
Para a maioria das pessoas, a pasta que resolve cabe em quatro arquivos. Um documento com foto nítido, a conta de consumo mais recente em PDF, os três últimos comprovantes de renda e os dados da sua conta bancária. Quem é cliente antigo costuma precisar de menos, e quem vai pedir na financeira que nunca viu você precisa exatamente disso.
A conclusão muda conforme a modalidade. Quem tem margem em folha deve olhar primeiro o consignado, porque a diferença de custo chega a milhares de reais no mesmo valor emprestado. Quem vai dar um bem em garantia precisa de tempo extra para reunir matrícula, certidões e vistoria. Quem é aposentado resolve antes de tudo o desbloqueio do benefício, já que sem biometria não existe contratação.
Comece hoje por duas tarefas de dez minutos. Baixe do site da concessionária a sua conta de energia mais recente e salve o PDF numa pasta chamada crédito. Depois confira se o nome no seu CPF bate com o nome do documento que você pretende usar. Com esses dois pontos resolvidos, siga para o guia sobre como solicitar crédito passo a passo e para os demais artigos da categoria Empréstimo Pessoal.
Este texto reúne, com finalidade educativa, a documentação que costuma ser exigida em pedidos de empréstimo e de cartão. Ele não é oferta de crédito nem garantia de aprovação, e a lista de cada instituição varia, assim como os prazos de validade dos comprovantes. Para a sua situação, o atendimento oficial da instituição ou um profissional habilitado pode confirmar o que se aplica.
Aviso: este conteúdo tem caráter informativo e educacional e não constitui recomendação de contratação, consultoria financeira ou orientação jurídica individualizada. Taxas, regras e condições mudam com frequência; confirme sempre com a instituição e nos canais oficiais do Banco Central antes de contratar.