Um empréstimo negado costuma ter seis causas, entre elas comprometimento de renda, restrição no CPF, pontuação baixa e divergência cadastral. Você tem direito de saber o motivo e de pedir revisão da decisão automatizada pela LGPD, sem custo. Antes de tentar de novo, investigue o Registrato e os birôs de crédito.
A tela mostra “não foi possível aprovar sua solicitação” e ninguém explica nada. O impulso imediato é abrir o aplicativo do banco seguinte e repetir o pedido, com a esperança de que alguém diga sim. Essa é a pior sequência possível, e ela costuma custar mais três recusas.
A recusa é informação. Ela diz que, com os dados disponíveis naquele momento, a instituição enxergou risco maior do que aceita correr. O que você faz nos dez dias seguintes decide se o próximo pedido terá um resultado diferente ou o mesmo.
Neste guia você vai ver as seis causas mais comuns da negativa e o que a lei garante sobre explicação e revisão. Também mostro como investigar por conta própria em três passos, quanto tempo esperar, quais alternativas são legítimas e qual golpe aparece logo depois de uma recusa.
Neste artigo
- Por que o banco negou o seu empréstimo
- Você tem direito de saber o motivo e de pedir revisão da decisão
- Como descobrir sozinho o que travou, em três passos
- Quanto da sua renda o banco aceita comprometer
- Por que pedir em vários bancos no mesmo dia piora a sua situação
- Quanto tempo esperar antes de pedir de novo
- Alternativas legítimas quando a negativa persiste
- O golpe que aparece logo depois da recusa
- Perguntas frequentes sobre empréstimo negado
- O que fazer nos próximos 30 dias
Por que o banco negou o seu empréstimo
Raramente existe uma causa única. A decisão sai de um modelo interno que combina renda comprovada, dívidas já registradas, histórico de pagamento, cadastro e o apetite de risco da instituição naquele mês.
| Causa da recusa | Como ela costuma aparecer | Primeiro movimento |
|---|---|---|
| Comprometimento de renda alto | Recusa mesmo com nome limpo e pontuação boa | Calcular quanto das parcelas já pesa na renda líquida |
| Restrição no CPF | Negativa imediata, sem proposta alternativa | Levantar todas as pendências antes de pagar qualquer uma |
| Pontuação baixa ou histórico curto | Aprovação de valor muito menor que o pedido | Conferir o relatório do birô e corrigir dados errados |
| Renda insuficiente ou não comprovada | Pedido de documentos extras que você não tem | Reunir extratos, declaração ou documento contábil válido |
| Divergência cadastral | Recusa rápida, às vezes em segundos | Conferir nome, CPF, endereço, telefone e renda declarada |
| Política interna e pouco relacionamento | Recusa num banco e aprovação em outro | Tentar onde você já movimenta conta há mais tempo |
As três primeiras causas se misturam com frequência. Quem tem restrição ativa costuma ter também pontuação baixa, porque a negativação domina o pilar de dívidas no cálculo do birô. Em julho de 2026, segundo o Mapa da Inadimplência da Serasa, o país tinha 83,9 milhões de negativados, recorde da série histórica.
A divergência cadastral é a causa mais frustrante, porque tem conserto rápido. Um telefone antigo, um endereço desatualizado ou uma renda declarada que não bate com o extrato bastam para o sistema classificar a operação como suspeita. Em contratação digital, esse cruzamento é automático e a recusa sai em segundos.
Existe ainda a causa que ninguém conta ao cliente. A instituição pode ter fechado a torneira daquele produto no mês, e a sua proposta caiu no meio do aperto. O mesmo perfil recusado em setembro pode ser aprovado em novembro, sem que nada mude no seu cadastro.
Na prática, mais vi foi gente atacando a causa errada. A pessoa passava seis meses tentando subir a pontuação quando o problema era renda comprovada, ou pagava a dívida menor quando a maior era a que estava registrada. Antes de agir, descubra qual das seis linhas da tabela é a sua, porque o remédio de uma não serve para as outras.
Você tem direito de saber o motivo e de pedir revisão da decisão
Você pode exigir explicação e revisão quando a recusa vem de análise automatizada. Esse direito está na Lei Geral de Proteção de Dados e não custa nada.
O artigo 20 da LGPD garante ao titular o direito de solicitar a revisão de decisões tomadas unicamente com base em tratamento automatizado de dados pessoais que afetem seus interesses. O mesmo artigo assegura informações claras e adequadas sobre os critérios usados na decisão. A análise de crédito é o exemplo clássico, porque a aprovação ou recusa costuma sair de um modelo, sem intervenção humana.
O prazo é curto. A Autoridade Nacional de Proteção de Dados orienta, na página sobre os direitos dos titulares, que os pedidos sejam atendidos em até 15 dias e sem custo para o titular. Some a isso o artigo 18 da mesma lei, que dá acesso aos dados tratados e permite pedir correção do que estiver incompleto ou desatualizado.
O pedido precisa ser formal para valer. Procure o canal de atendimento ou o encarregado de dados da instituição, descreva a operação recusada e peça a explicação dos critérios. Guarde o protocolo e a data, porque é dela que os 15 dias começam a correr.
O limite desse direito costuma decepcionar quem espera a fórmula do modelo. A instituição não é obrigada a revelar segredo comercial, então ela informa os critérios gerais, e não o algoritmo. A revisão também não obriga ninguém a conceder crédito, ela obriga a rever a decisão com informação correta.
O mais seguro é usar esse pedido como ferramenta de diagnóstico, e não como recurso emocional. Um protocolo bem escrito costuma devolver a informação que muda o seu próximo passo, do tipo “restrição interna” ou “renda insuficiente para o valor”. Sem isso, você fica adivinhando qual das seis causas travou o pedido.
Como descobrir sozinho o que travou, em três passos
Dá para montar o diagnóstico completo em uma tarde, de graça. São três fontes que se completam, e nenhuma delas depende da boa vontade do banco que recusou.
- Puxe o Registrato no Banco Central. O relatório do Sistema de Informações de Crédito mostra todas as operações contratadas em seu nome no sistema financeiro, com saldo devedor e instituição. O relatório de contas mostra onde você tem conta e relacionamento. O acesso é gratuito e exige conta gov.br nos níveis prata ou ouro.
- Consulte os quatro birôs de crédito. Você precisa da pontuação, da lista de pendências com credor e valor, e da relação de empresas que consultaram o seu CPF nos últimos seis meses. O Decreto nº 9.936/2019 obriga o gestor a fornecer esses três conjuntos de graça.
- Calcule o seu próprio comprometimento de renda. Some todas as parcelas mensais de crédito que já existem, divida pela sua renda líquida e guarde o percentual. Esse número é o que o banco calcula antes de decidir, e você consegue chegar nele sozinho.
O passo 1 é o mais subestimado. Muita gente descobre no Registrato um financiamento esquecido, um limite de cheque especial ativo que conta como risco ou, no pior cenário, uma operação que nunca contratou. Esse último caso é fraude com o seu CPF e muda por completo a ordem das providências.
O passo 2 explica recusas que parecem sem sentido. Se cinco empresas consultaram o seu documento no mês passado, o modelo lê procura intensa por crédito, mesmo que quatro delas fossem simulações que você nem levou adiante. Para entender o que cada número significa antes de interpretar o relatório, vale a leitura sobre o que é score de crédito.
A armadilha do passo 3 está na base de cálculo. Quase todo mundo usa o salário bruto, e a instituição trabalha com o que efetivamente cai na conta. Um comprometimento que parece de 30% sobre a renda bruta vira 38% sobre a líquida, e essa diferença muda a resposta do sistema.
O mais prudente é fazer os três passos na mesma semana da recusa. Deixar para depois significa tentar de novo às cegas, e cada tentativa dessas deixa rastro no relatório de consultas.
Quanto da sua renda o banco aceita comprometer
Não existe teto legal para o crédito livre. A referência de mercado mais usada gira em torno de 30% da renda líquida. O único percentual previsto em lei é a margem consignável, descontada direto da folha ou do benefício.
O cálculo fica claro com números. Imagine alguém que recebe R$ 2.500 líquidos, já paga R$ 600 em parcelas e pede R$ 6.000 em 24 meses. Na taxa média do empréstimo pessoal não consignado de julho de 2026, de 6,42% ao mês, a parcela simulada sai por R$ 496,79 pela Tabela Price. O comprometimento sobe para 43,9% da renda, bem acima da faixa que a maioria das políticas internas aceita.
Reduzir o pedido muda a conta na hora. O mesmo perfil pedindo R$ 3.000 em 24 meses tem parcela simulada de R$ 248,39 e comprometimento de 33,9%. Não é um ajuste cosmético, é a diferença entre uma proposta que o sistema recusa e outra que ele consegue avaliar. As simulações não incluem seguro prestamista, e o IOF de até cerca de 3,38% do valor entra à parte.
O pano de fundo explica por que os bancos apertaram o critério. Segundo a Pesquisa de Endividamento e Inadimplência do Consumidor da CNC, 82% das famílias brasileiras estavam endividadas em agosto de 2026. No mesmo mês, 29,9% tinham contas em atraso e 12,5% declararam não ter condições de pagar. Em julho, o comprometimento médio da renda das famílias endividadas estava em 29,5%.
Existe um piso de proteção que pouca gente conhece. O mínimo existencial é a renda que não pode ser consumida por dívidas em repactuação de superendividamento. Ele está fixado em R$ 600 mensais pelo Decreto nº 11.150/2022, com a redação do Decreto nº 11.567/2023. Em abril de 2026, ao julgar as ADPFs 1.005, 1.006 e 1.097, o Supremo Tribunal Federal manteve o valor e determinou revisão anual pelo Conselho Monetário Nacional. A mesma decisão derrubou a regra que excluía o consignado dessa proteção.
Um deslize frequente aqui é insistir no valor cheio. Muita gente prefere ouvir três negativas pedindo R$ 10.000 a receber um sim pedindo R$ 4.000. Peça o que cabe na parcela, resolva o problema imediato e deixe o restante para quando a renda disponível melhorar.
Por que pedir em vários bancos no mesmo dia piora a sua situação
Cada proposta formal gera uma consulta registrada no seu CPF, e essas consultas são visíveis para as instituições seguintes. Uma sequência de pedidos em poucos dias comunica exatamente o que você não quer comunicar.
O peso não é retórico. No modelo que a Serasa adota desde janeiro de 2025, o pilar de buscas por crédito responde por 12% da pontuação. Cinco propostas formais numa semana alimentam esse pilar cinco vezes, enquanto a causa real da primeira recusa continua intacta.
Existe uma distinção que salva o leitor. Simular taxa, usar calculadora de banco ou olhar oferta pré-aprovada não é a mesma coisa que formalizar proposta, e só a segunda costuma gerar consulta registrada. Pesquisar preço à vontade é sensato, formalizar pedido em série não é.
Há ainda um efeito em cadeia que quase ninguém antecipa. Se um dos pedidos for aprovado e contratado, a operação aparece no SCR e passa a contar como dívida ativa na análise dos outros bancos. Você pode ser recusado no quinto pedido porque o terceiro foi aprovado.
O que eu recomendo para a maioria é inverter a ordem. Descubra a causa, corrija o que der para corrigir e só então concentre as tentativas numa janela curta, com dois ou três pedidos direcionados. Um pedido preparado vale mais do que dez disparados no mesmo dia.
Quanto tempo esperar antes de pedir de novo
O prazo depende da causa, e não do calendário. Corrigir um cadastro leva dias, reconstruir histórico leva meses, e tentar de novo antes da hora só acrescenta uma consulta ao relatório.
| Causa da recusa | Prazo realista para tentar de novo | O que precisa ter mudado |
|---|---|---|
| Divergência cadastral | 5 a 15 dias | Correção confirmada no birô e na instituição |
| Negativação quitada | 1 a 2 meses | Baixa registrada e comprovante em mãos |
| Comprometimento de renda | 1 a 3 meses | Quitação de uma parcela curta ou aumento de renda |
| Renda não comprovada | 1 a 3 meses | Documentação organizada e consistente |
| Pontuação baixa por histórico curto | 6 meses ou mais | Pagamentos registrados ao longo do tempo |
| Política interna da instituição | 60 a 90 dias | Mudança de carteira ou troca de instituição |
O prazo de correção de dado errado tem previsão legal. O Código de Defesa do Consumidor determina que o arquivista corrija a informação inexata e comunique a alteração aos destinatários em até cinco dias úteis. Esse é o único prazo curto e garantido da lista, o que faz da divergência cadastral a primeira causa a investigar.
A baixa de uma negativação segue outra lógica. O credor precisa informar a quitação ao birô, e a pontuação só se move depois que o dado chega. Quem paga hoje e consulta amanhã raramente vê diferença, o que provoca a sensação de que o pagamento não adiantou.
A armadilha clássica é repetir o pedido no mesmo banco em 24 horas, com o mesmo cadastro. A política não mudou, os dados não mudaram e o resultado vem igual, com uma consulta a mais no seu histórico. Enquanto espera, o trabalho útil está nos hábitos que ajudam a subir a pontuação.
Minha posição para quem tem pressa de verdade é atacar renda e cadastro, que são as alavancas rápidas, e tratar a pontuação como projeto de médio prazo. Documento organizado e parcela menor produzem resultado em semanas. Histórico de crédito não produz.
Alternativas legítimas quando a negativa persiste
Quatro caminhos costumam funcionar quando o crédito sem garantia continua fechado. Todos têm contrapartida, e nenhum deles é indolor.
| Modalidade | Taxa média em julho de 2026 | Parcela simulada de R$ 10.000 em 24 meses | Total pago |
|---|---|---|---|
| Crédito pessoal sem garantia | 7,19% ao mês | R$ 886,48 | R$ 21.275,56 |
| Crédito pessoal com garantia real | 2,05% ao mês | R$ 531,71 | R$ 12.761,05 |
| Consignado INSS | 1,82% ao mês | R$ 517,99 | R$ 12.431,80 |
| Consignado do setor privado | 3,66% ao mês | R$ 633,24 | R$ 15.197,71 |
| Composição de dívidas | 2,93% ao mês | R$ 585,85 | R$ 14.060,34 |
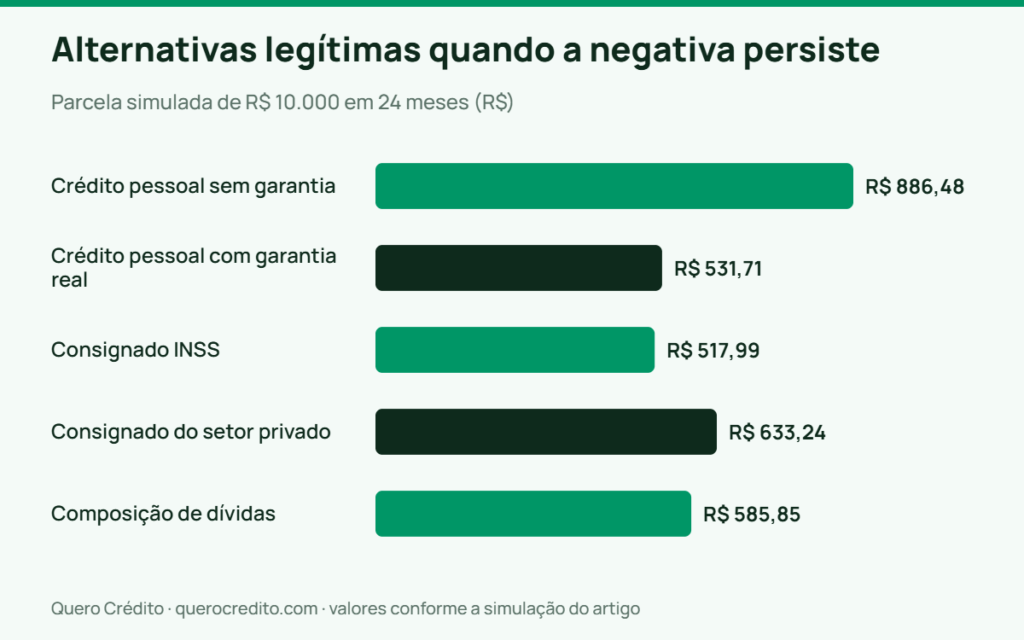
As taxas médias são do Banco Central, referentes a julho de 2026, e as parcelas são simulação pela Tabela Price, sem seguros e sem IOF. A diferença entre a primeira e a segunda linha chega a R$ 8.514,51 no total pago. A garantia muda o preço mais do que qualquer ganho de pontuação.
O primeiro caminho é oferecer garantia. Imóvel e veículo derrubam a taxa porque transferem o risco para o seu patrimônio, e a consequência aparece na inadimplência. Em financiamento com alienação fiduciária de veículo, a busca e apreensão é liminar. O devedor tem cinco dias após a liminar para pagar a dívida integral e recuperar o bem. A comparação completa está no artigo sobre empréstimo com garantia ou sem garantia.
O segundo é o consignado, disponível para aposentados, pensionistas, servidores e trabalhadores com carteira assinada. O desconto em folha reduz o risco e, por isso, a taxa. Para benefícios do INSS, a Lei nº 15.327/2026 passou a exigir desbloqueio por biometria ou assinatura eletrônica qualificada a cada contratação, além de proibir contratação por telefone ou procuração.
O terceiro é reduzir o valor, que já apareceu na conta da seção anterior. O quarto é olhar para dentro, em vez de tomar dinheiro novo. Quem já tem dívida cara pode trocá-la de instituição pela portabilidade, cujos custos não podem ser repassados ao devedor, conforme a regra do Banco Central sobre o assunto. O passo a passo está no guia sobre portabilidade de crédito.
O erro que eu mais vi nessa etapa foi trocar dívida sem garantia por dívida com garantia sem reduzir o consumo. A taxa cai, a parcela cabe, e dois anos depois a pessoa está com o carro em risco pela mesma despesa que não conseguia pagar. Antes de assinar qualquer alternativa, compare o Custo Efetivo Total e não apenas a taxa anunciada.
O golpe que aparece logo depois da recusa
Nenhum pagamento antecipado é legítimo em contratação de crédito. Essa é a regra mais importante deste artigo, e ela vale sem exceção.
O Banco Central alerta que nenhuma instituição pode exigir pagamento antecipado para liberar empréstimo. Taxas, tarifas, seguros e o IOF são cobrados dentro da operação, descontados do valor liberado ou embutidos nas parcelas. Ninguém precisa de Pix seu para liberar dinheiro que ainda não entrou na sua conta.
O roteiro do golpe é sempre parecido. A pessoa recebe mensagem dias depois da recusa, com oferta de crédito aprovado mesmo para negativado. O golpista então pede um valor a título de taxa de liberação, seguro ou IOF adiantado. Um pedido de R$ 600 para “liberar” R$ 10.000 parece razoável diante da necessidade, e é exatamente por isso que funciona.
A checagem leva dois minutos. Pesquise o nome da empresa no serviço Encontre sua instituição, do Banco Central, e desconfie quando a resposta for que nenhuma instituição foi encontrada. Correspondentes bancários são legítimos, mas trabalham vinculados a uma instituição autorizada e identificável.
Se o golpe já aconteceu, a ordem importa. Registre reclamação na ouvidoria da instituição envolvida e faça boletim de ocorrência. Use também o consumidor.gov.br e o Procon, e acione o Banco Central pelo telefone 145, que responde em até dez dias úteis. O atendimento do Banco Central não resolve caso individual, ele alimenta a supervisão, então a reclamação formal na ouvidoria continua sendo o caminho com efeito prático.
O que eu digo para quem acabou de ser recusado é tratar toda oferta não solicitada como tentativa de fraude até prova em contrário. Você está no momento de maior vulnerabilidade, e os golpistas sabem disso. Nenhuma proposta séria chega por mensagem com urgência de 24 horas.
Perguntas frequentes sobre empréstimo negado
Um empréstimo negado fica registrado no meu nome?
O contrato recusado não existe, então ele não aparece como dívida em lugar nenhum. O que fica registrada é a consulta que a instituição fez ao seu CPF, visível para você e para outras empresas pelo período previsto na regulamentação dos birôs. Por isso a sequência de pedidos pesa, mesmo quando todos são recusados.
O banco é obrigado a me dizer por que negou?
A instituição precisa fornecer informações claras sobre os critérios usados na decisão automatizada, conforme o artigo 20 da LGPD. A ANPD orienta que o pedido seja atendido em até 15 dias, sem custo. Ela não é obrigada a revelar o modelo estatístico, protegido como segredo comercial. Na prática, você recebe a categoria do problema, o que já basta para agir.
Negativa em um banco significa negativa em todos?
Não. Cada instituição tem política de risco própria, apetite diferente por cada produto e histórico distinto com você. O mesmo perfil recusado em um banco pode ser aprovado em outro, principalmente onde já existe conta com movimentação antiga. O que não funciona é testar todos ao mesmo tempo.
Fui recusado depois de receber oferta pré-aprovada, isso pode acontecer?
Pode. A oferta pré-aprovada é uma estimativa feita com os dados que a instituição já tinha, e ela sempre fica condicionada à análise final. Mudanças na sua renda, uma nova dívida registrada no SCR ou uma alteração na política do produto derrubam a pré-aprovação na hora da contratação.
Existe empréstimo garantido para quem está negativado?
Existe crédito para negativado em modalidades com garantia ou com desconto em folha, porque nelas o risco não depende só do seu histórico. O que não existe é aprovação garantida sem análise, e quem promete isso está preparando uma cobrança antecipada. Nenhuma instituição autorizada trabalha com garantia de aprovação.
Quanto tempo depois de quitar uma dívida posso pedir de novo?
Conte de um a dois meses, porque o credor precisa informar a quitação e o birô precisa processar a baixa. Peça o comprovante de quitação no ato do pagamento e confirme a exclusão do registro antes de formalizar um novo pedido. Pedir antes da baixa aparecer no sistema costuma render outra recusa pelo mesmo motivo.
O que fazer nos próximos 30 dias
A ordem que funciona para a maioria começa pelo diagnóstico, não pela nova tentativa. Reserve uma tarde desta semana para puxar o Registrato, consultar os birôs e calcular o seu comprometimento de renda. Com essas três informações na mesa, você sai do escuro e descobre qual das seis causas travou o pedido.
Nos dez dias seguintes, protocole o pedido de explicação e de revisão na instituição que recusou, corrija qualquer dado errado no cadastro e organize a documentação de renda. Se a causa for comprometimento, refaça a conta com um valor menor antes de tentar de novo. Se for restrição, negocie a pendência registrada e guarde o comprovante de quitação.
Só depois disso volte ao mercado, com dois ou três pedidos direcionados numa janela curta, e compare o Custo Efetivo Total de cada proposta antes de assinar. Quem precisa entender melhor a documentação exigida encontra o detalhamento no artigo sobre comprovante de renda. O restante do material sobre contratação está reunido na seção de empréstimo pessoal.
Este conteúdo é informativo e educacional, e não analisa o seu caso concreto. As causas de um empréstimo negado variam conforme renda, dívidas registradas e a política de cada instituição, e nenhuma orientação aqui garante aprovação em uma nova tentativa. Para contestar a recusa, corrigir dados ou denunciar cobrança antecipada, procure a instituição, a ouvidoria, o Procon ou um profissional habilitado.