O preparo financeiro para comprar franquia não termina no valor anunciado pela franqueadora. É preciso somar o investimento de entrada e o capital de giro até o negócio se pagar. Some também uma reserva pessoal que sustente a sua casa enquanto a loja não distribui lucro. Quem entra só com a entrada costuma quebrar por caixa.
A conversa com a franqueadora começa por um número redondo e fácil de guardar. A pessoa junta esse valor, assina o contrato e abre as portas confiante.
No quinto mês, com faturamento abaixo do projetado, falta dinheiro para pagar o aluguel da loja e as contas de casa ao mesmo tempo. O negócio fecha antes de amadurecer, e quase nunca por falta de clientes.
Este guia mostra a estrutura real de custos de uma franquia e como estimar o capital de giro até o ponto de equilíbrio. Você vai ver quanto da sua reserva pode entrar e quais linhas de crédito existem. Também traz uma simulação de um projeto de R$ 150 mil financiado com Pronampe.
Neste artigo
- O que entra na conta antes de abrir a franquia
- Por que o capital de giro derruba franqueado novo
- Quanto da sua reserva pessoal pode entrar no negócio
- Quais linhas de crédito existem para comprar uma franquia
- Simulação de R$ 150 mil com 40% de capital próprio e Pronampe
- O que o banco vai pedir e como o FGI entra na história
- Como está o setor de franquias e o que isso muda na sua decisão
- Por que não financiar a taxa de franquia com crédito pessoal
- Perguntas frequentes sobre o preparo financeiro para comprar franquia
- Por onde começar antes de assinar o contrato
O que entra na conta antes de abrir a franquia
O investimento de entrada de uma franquia tem cinco blocos, e só os dois primeiros costumam aparecer no anúncio. Entender a diferença entre eles é o que separa um plano financeiro de uma aposta.
- Taxa de franquia. É o valor pago uma única vez pelo direito de usar a marca, o sistema operacional e o treinamento inicial. Não vira patrimônio nem estoque, e não é recuperável se o negócio fechar.
- Instalação. Reforma do ponto, mobiliário, equipamentos, sistemas, licenças e estoque inicial. É o bloco que mais estoura orçamento, porque obra em ponto comercial revela surpresa depois que a parede abre.
- Capital de giro. O dinheiro que a operação consome enquanto o faturamento ainda não cobre os custos. Aparece separado em alguns planos e simplesmente não aparece em outros.
- Royalties. Pagamento recorrente à franqueadora, em geral um percentual do faturamento, cobrado todo mês independentemente de a loja ter dado lucro.
- Fundo de marketing. Outra contribuição recorrente, destinada à propaganda da rede. Também costuma ser percentual do faturamento e também é devida em mês ruim.
Os percentuais de royalties e de fundo de marketing variam por rede e por contrato, e o lugar onde eles estão escritos é a Circular de Oferta de Franquia. Pelo parágrafo 1º do artigo 2º da Lei nº 13.966/2019, a franqueadora precisa entregar a COF no mínimo dez dias antes da assinatura. O prazo vale também para o pagamento de qualquer taxa.
A mesma lei diz o que a COF precisa informar. O artigo 2º exige a estimativa do investimento inicial total, o valor da taxa de franquia e a estimativa das instalações e do estoque inicial. Exige ainda a descrição das taxas periódicas com a base de cálculo de cada uma. Descumprido o prazo, o parágrafo 2º permite ao franqueado pedir a anulação do contrato e a devolução de tudo o que pagou.
Um tropeço comum é o candidato ler a COF em uma tarde e assinar na semana seguinte. Os dez dias existem para você levar o documento a um contador e ligar para franqueados da lista, inclusive os que saíram da rede. Quem saiu costuma contar a parte do custo que ninguém coloca no material de venda.
Por que o capital de giro derruba franqueado novo
O capital de giro é a diferença acumulada entre o que sai e o que entra até o negócio atingir o ponto de equilíbrio. Ele não é reserva de segurança, é combustível previsto, e a operação queima esse dinheiro todo mês nos primeiros meses.
A simulação abaixo tem data-base de 12 de setembro de 2026 e usa premissas declaradas, não médias de mercado. Considerei uma operação com R$ 18 mil de custos fixos mensais, incluindo aluguel, folha com encargos, energia, sistemas, royalties e fundo de marketing. A margem de contribuição adotada foi de 45% sobre o faturamento, e o faturamento começa em R$ 15 mil no primeiro mês, crescendo R$ 5 mil por mês.
| Mês | Faturamento | Margem de contribuição | Resultado do mês | Caixa consumido acumulado |
|---|---|---|---|---|
| 1 | R$ 15.000,00 | R$ 6.750,00 | R$ 11.250,00 negativos | R$ 11.250,00 |
| 2 | R$ 20.000,00 | R$ 9.000,00 | R$ 9.000,00 negativos | R$ 20.250,00 |
| 3 | R$ 25.000,00 | R$ 11.250,00 | R$ 6.750,00 negativos | R$ 27.000,00 |
| 4 | R$ 30.000,00 | R$ 13.500,00 | R$ 4.500,00 negativos | R$ 31.500,00 |
| 5 | R$ 35.000,00 | R$ 15.750,00 | R$ 2.250,00 negativos | R$ 33.750,00 |
| 6 | R$ 40.000,00 | R$ 18.000,00 | zero | R$ 33.750,00 |
| 7 | R$ 45.000,00 | R$ 20.250,00 | R$ 2.250,00 positivos | R$ 33.750,00 |
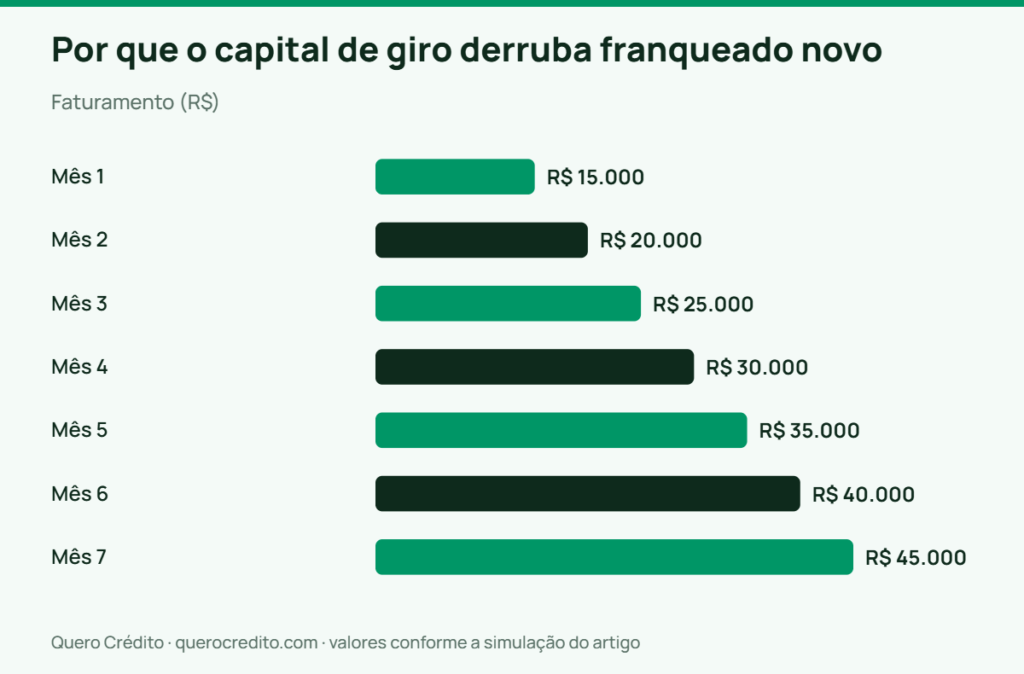
O ponto de equilíbrio dessa loja é um faturamento de R$ 40 mil por mês, e ela chega lá no sexto mês. O capital de giro mínimo é de R$ 33.750, que é a soma dos resultados negativos do período. Se o ramp-up demorar o dobro, o número dobra junto.
Quando não há dados suficientes para montar a projeção, a regra conservadora é separar de três a seis meses de custos fixos totais. Para essa operação, isso daria de R$ 54 mil a R$ 108 mil, bem acima dos R$ 33.750 da projeção otimista. A diferença entre os dois números é exatamente o tamanho do seu risco.
Um erro caro aqui é projetar o faturamento pela média das lojas maduras da rede. Peça aos franqueados entrevistados o faturamento dos primeiros seis meses, não o atual, e use o piso relatado. Se a franqueadora não autorizar o contato com franqueados desligados, trate isso como informação sobre a rede.
Quanto da sua reserva pessoal pode entrar no negócio
A reserva pessoal e o capital da empresa são dois bolsos diferentes, e misturá-los é a causa mais comum de sufoco no primeiro ano. Nos primeiros meses o negócio não paga pró-labore, e as contas da sua casa continuam vencendo normalmente.
A conta é direta. Some as despesas mensais da família, incluindo moradia, alimentação, saúde, educação e transporte, e multiplique por doze. Uma família que gasta R$ 6.500 por mês precisa de R$ 78 mil separados, sem relação nenhuma com o caixa da loja.
Some tudo e o projeto muda de tamanho. Um investimento anunciado de R$ 150 mil, mais R$ 33.750 de capital de giro, mais R$ 78 mil de reserva pessoal, chega a R$ 261.750. O cheque real é 1,75 vez o número que apareceu na apresentação.
A regra que eu aplicaria sem exceção é não colocar a reserva de emergência dentro do negócio. Ela existe para desemprego, doença e imprevisto familiar, e abrir uma franquia aumenta a chance dos três em vez de reduzir. O guia sobre quanto guardar e onde deixar o dinheiro ajuda a dimensionar o valor antes de você decidir quanto sobra para investir.
Quem vem de carteira assinada precisa de um ajuste a mais. A renda deixa de ser fixa e passa a oscilar com o faturamento, o que exige um método diferente de organizar o orçamento doméstico. Vale ler o roteiro de planejamento financeiro para autônomos e freelancers antes da abertura, e não depois do primeiro mês apertado.
Quais linhas de crédito existem para comprar uma franquia
A principal linha pública para quem vai abrir um pequeno negócio é o Pronampe, criado pela Lei nº 13.999/2020 e hoje permanente. Ele atende microempresas e empresas de pequeno porte e tem condições fixadas em lei, o que o torna mais previsível do que uma linha comercial comum.
As condições vigentes estão no artigo 3º da lei. A taxa de juros máxima é a Selic acrescida de 6% ao ano. O prazo de pagamento vai até 72 meses, e a carência para o início do pagamento chega a 12 meses. O Fundo Garantidor de Operações pode garantir até 100% do valor de cada operação, com limite de 85% da carteira de cada instituição. Essa cobertura reduz a exigência de garantia própria.
Com a Selic em 14% ao ano desde a reunião do Copom de 5 de agosto de 2026, o teto do Pronampe fica em 20% ao ano. É um custo alto em termos absolutos e baixo diante de qualquer alternativa de crédito sem garantia real para pessoa física, como a simulação da próxima seção mostra.
O valor contratável é limitado a um percentual da receita bruta do ano anterior, e esse percentual mudou com a versão mais recente do programa. Em setembro de 2026, a página do Pronampe no portal do Ministério do Empreendedorismo e a página do Novo Pronampe traziam percentuais diferentes. Confirme o número atualizado no banco antes de montar o plano.
Aí aparece a armadilha que pega quase todo franqueado de primeira viagem. Uma empresa recém-aberta não tem receita do exercício anterior, e a lei calcula o limite sobre o capital social ou sobre a média de receita mensal projetada. Na prática, o CNPJ novo consegue menos crédito do que o candidato imagina, e a diferença precisa sair do capital próprio.
Para quem está começando, faz mais sentido abrir o CNPJ e organizar a contabilidade antes de procurar o banco, e não no mesmo mês da assinatura do contrato de franquia. Crédito para negócio novo depende de documentação pronta, e pressa nessa etapa empurra o candidato para linhas de pessoa física muito mais caras.
Simulação de R$ 150 mil com 40% de capital próprio e Pronampe
Um projeto de R$ 150 mil com R$ 60 mil de capital próprio deixa R$ 90 mil para financiar. Com a taxa no teto do Pronampe, esse financiamento custa R$ 75.861,31 de juros ao longo de seis anos. A parcela começa em R$ 2.764,36 a partir do 13º mês.
As premissas têm data-base de 12 de setembro de 2026. O valor de R$ 150 mil é uma premissa de simulação, e não um investimento médio de mercado. Não existe dado oficial de investimento inicial médio de franquia no Brasil. Usei taxa de 20% ao ano, equivalente a 1,5309% ao mês, e prazo total de 72 meses. São 12 meses de carência com juros capitalizados e 60 parcelas pelo sistema Price, sem tarifas e sem impostos.
| Estrutura do financiamento | Parcela | Total pago | Custo do crédito |
|---|---|---|---|
| Pronampe com 12 meses de carência e juros capitalizados | R$ 2.764,36 por 60 meses | R$ 165.861,31 | R$ 75.861,31 |
| Pronampe pagando só os juros na carência | R$ 1.377,85 por 12 meses, depois R$ 2.303,63 por 60 | R$ 154.751,99 | R$ 64.751,99 |
| Pronampe sem carência, em 72 parcelas | R$ 2.071,64 por 72 meses | R$ 149.158,12 | R$ 59.158,12 |
| Crédito pessoal a 6,42% ao mês em 60 meses | R$ 5.919,54 por 60 meses | R$ 355.172,67 | R$ 265.172,67 |
A carência custa caro e ainda assim costuma valer a pena. Pagar apenas os juros durante os doze primeiros meses economiza R$ 11.109 no total, porque impede que o saldo devedor cresça de R$ 90 mil para R$ 108 mil. A decisão depende de o caixa da operação suportar R$ 1.377,85 por mês já no primeiro ano.
Vale conferir se a parcela cabe na operação no mês em que ela começa. Usando a projeção da seção do capital de giro, com faturamento estabilizado em R$ 50 mil, a loja gera R$ 4.500 de resultado mensal no 13º mês. Descontada a parcela de R$ 2.764,36, sobram R$ 1.735,64 para o pró-labore e para qualquer imprevisto.
A taxa do Pronampe acompanha a Selic, então ela se move. Com a Selic a 12% ao ano a parcela cairia para R$ 2.620,32, e com a Selic a 15% subiria para R$ 2.837,78. Monte o fluxo de caixa com a hipótese mais cara, porque a projeção que só funciona no cenário bom não é projeção.
O mais prudente é elevar o capital próprio antes de elevar o financiamento. Entrar com 60% em vez de 40% reduz o financiamento para R$ 60 mil e a parcela para R$ 1.842,90. O custo do crédito cai para R$ 50.574,21, uma economia de R$ 25 mil. Adiar a abertura em um ano para juntar essa diferença costuma sair mais barato do que abrir agora alavancado.
O que o banco vai pedir e como o FGI entra na história
O banco analisa a pessoa e a empresa ao mesmo tempo quando o CNPJ é novo. Sem histórico de faturamento, a decisão recai sobre o seu score pessoal, o seu histórico de crédito e a consistência dos documentos que você apresentar.
A documentação básica costuma incluir os itens abaixo, e montar essa pasta antes da primeira conversa acelera a análise.
- Contrato social ou certificado de MEI e cartão do CNPJ, com a atividade compatível com a operação da franquia.
- Contrato de franquia assinado ou a COF, que comprova o destino do dinheiro e a existência do projeto.
- Plano de negócios com projeção de faturamento, fluxo de caixa mensal e o cálculo do ponto de equilíbrio.
- Documentos pessoais dos sócios, com comprovante de residência e declaração de Imposto de Renda.
- Comprovação de renda dos sócios, que para quem ainda é assalariado sai do contracheque e, para quem já é autônomo, exige extratos e DECORE emitida por contador com registro ativo.
A comprovação de renda é o ponto que mais trava processo, especialmente para quem saiu do emprego para empreender. A DECORE tem validade de 90 dias e exige lastro documental, e o material sobre como apresentar comprovante de renda ao pedir crédito detalha o que serve em cada situação. Segundo levantamento do Sebrae, 25,6% dos MEIs relatam dificuldade de acesso a crédito, e a documentação incompleta está entre as causas.
Quando a garantia própria não basta, entra o fundo garantidor. O BNDES FGI complementa as garantias oferecidas por micro, pequenas e médias empresas e por empreendedores individuais. O acesso acontece sempre por meio de instituições financeiras credenciadas, nunca diretamente no BNDES. A garantia cobre usos como capital de giro e compra de máquinas e equipamentos nacionais.
Uma ressalva de rigor sobre o FGI. Os percentuais de cobertura não estão publicados na página institucional do produto e variam conforme a linha e o agente financeiro. Desconfie de qualquer conteúdo que apresente um número fechado. Pergunte a cobertura aplicável ao gerente da instituição credenciada, junto com o Custo Efetivo Total da operação.
Como está o setor de franquias e o que isso muda na sua decisão
O franchising brasileiro cresce em ritmo de dois dígitos, e isso melhora as condições de negociação sem alterar em nada a matemática do seu caixa. Setor aquecido significa mais redes disputando franqueados, não retorno garantido para a sua unidade.
Os dados mais recentes são do primeiro trimestre de 2026. Segundo a pesquisa de desempenho trimestral da ABF, o faturamento do setor somou R$ 72,7 bilhões no trimestre, alta de 10,1% sobre o mesmo período de 2025. Em doze meses, o setor chegou a R$ 308,4 bilhões. A rede reunia 204.908 unidades e cerca de 1,788 milhão de empregos diretos.
O número que interessa ao seu plano é outro. No mesmo levantamento, 3,1% das operações abriram e 1,6% fecharam, o que dá um saldo positivo de 1,5%. Uma em cada sessenta unidades encerrou as atividades no período, e as que fecham raramente são as que tinham capital de giro sobrando.
Use o crescimento do setor como argumento de negociação, e não como garantia. Redes em expansão costumam aceitar discutir prazo de pagamento da taxa de franquia, escopo da reforma e período de isenção de royalties nos primeiros meses. Cada mês de isenção reduz o seu custo fixo e encurta o caminho até o ponto de equilíbrio.
Há quem acredite que comprar franquia elimina o risco de empreender, e quase sempre está enganada. O modelo reduz o risco de produto e de processo, porque a operação já foi testada, e não reduz o risco de ponto, de execução nem de caixa. Os três que sobram são justamente os que quebram franqueado.
Por que não financiar a taxa de franquia com crédito pessoal
Financiar a entrada da franquia com crédito pessoal é a decisão que mais transforma um projeto viável em dívida pessoal. O crédito pessoal não consignado ficou em 6,42% ao mês em julho de 2026, o equivalente a 110,95% ao ano, segundo as estatísticas de taxas de juros do Banco Central.
A diferença aparece inteira na simulação. Os mesmos R$ 90 mil custam R$ 265.172,67 de juros no crédito pessoal em 60 meses, contra R$ 75.861,31 no Pronampe com carência. São R$ 189.311,36 a mais, valor superior ao investimento total do projeto simulado.
A parcela explica o resto do problema. O crédito pessoal cobraria R$ 5.919,54 por mês desde o primeiro mês, quando a loja ainda consome caixa em vez de gerar. Nenhuma operação nova sustenta isso, e o desfecho costuma ser o franqueado pagando a parcela com o capital de giro da própria empresa.
O mesmo raciocínio vale para o cartão de crédito e para o cheque especial, que custam ainda mais. Se a única forma de fechar o valor de entrada é recorrer a crédito caro de pessoa física, o projeto está subcapitalizado e a resposta correta é adiar. As demais modalidades e seus custos estão reunidos na categoria de empréstimo pessoal do Quero Crédito.
É comum ver a pessoa usar o crédito pessoal como ponte, planejando trocá-lo pelo Pronampe depois da abertura. A troca costuma não acontecer, porque o CNPJ novo não tem receita anterior para justificar o limite. A ordem correta é resolver o crédito antes de assinar, não depois.
Perguntas frequentes sobre o preparo financeiro para comprar franquia
Existe um investimento inicial médio de franquia no Brasil?
Não existe dado oficial de investimento inicial médio publicado por órgão público ou pela associação do setor, e qualquer número apresentado como média deve ser tratado com desconfiança. O investimento varia enormemente por segmento, tamanho de operação e região. O número que importa para você é o da COF da rede específica, somado ao capital de giro projetado para o seu ponto.
Posso usar o FGTS para comprar uma franquia?
Não. As hipóteses de saque do FGTS estão previstas em lei e não incluem abertura ou compra de negócio, mesmo quando o trabalhador pede demissão para empreender. Quem é optante pelo saque-aniversário e é demitido sem justa causa recebe apenas a multa rescisória, sem acesso ao saldo. Isso torna o planejamento ainda mais arriscado para quem vai empreender.
Quanto tempo até a franquia dar lucro?
Depende do segmento, do ponto e da sua execução, e nenhuma rede pode garantir prazo. O que dá para fazer é calcular o ponto de equilíbrio, que é o faturamento mensal em que a margem de contribuição cobre os custos fixos. Depois, projete em quantos meses a sua operação chega lá. Dimensione o capital de giro por esse número de meses, com folga para o dobro do prazo.
O Pronampe serve para capital de giro ou só para investimento?
O Pronampe pode ser usado para investimento e para capital de giro, o que o torna adequado às duas necessidades de quem abre uma franquia. A instituição financeira define a forma de liberação e pode exigir comprovação do destino dos recursos. Contratar o capital de giro junto com o investimento evita a situação clássica de ter a loja montada e não ter dinheiro para operá-la.
Vale a pena abrir franquia com sócio para reduzir o capital necessário?
Dividir o aporte reduz a exposição de cada um e aumenta a chance de o projeto ter capital de giro suficiente, que é o ponto que mais quebra operação nova. Em contrapartida, o contrato social precisa definir com clareza a divisão de pró-labore, de responsabilidades operacionais e de saída. Sociedade mal definida em negócio pequeno costuma custar mais caro do que os juros que ela economizou.
O que eu faço se o dinheiro não fechar para o investimento que quero?
Reduza o tamanho do projeto antes de aumentar o endividamento, procurando formatos menores da mesma rede, como quiosque ou operação sem ponto físico. A segunda alternativa é adiar a abertura por alguns meses para elevar o capital próprio, o que reduz a parcela e o custo do crédito. Fechar a conta com crédito pessoal caro é a única saída que transforma um projeto ruim em prejuízo pessoal.
Por onde começar antes de assinar o contrato
Para a maioria dos candidatos a franqueado, o caminho mais seguro é entrar com mais capital próprio e menos crédito, ainda que isso signifique adiar a abertura. A simulação deste artigo mostra que elevar o aporte de 40% para 60% economiza cerca de R$ 25 mil de juros. A parcela também cai em quase mil reais por mês. Essa folga é exatamente o que sustenta a operação nos meses em que o faturamento não colabora.
A resposta muda quando o capital próprio já cobre o investimento e o capital de giro, e o crédito entra apenas para preservar a reserva pessoal. Nesse caso, o Pronampe com carência faz sentido, porque tem condições fixadas em lei e prazo compatível com a maturação do negócio. Muda também para quem já opera outro negócio e tem receita anterior a apresentar ao banco.
Comece por três tarefas nesta ordem. Peça a COF e conte os dez dias antes de qualquer pagamento, usando esse prazo para falar com franqueados ativos e desligados. Monte a planilha de custos fixos e projete o mês do ponto de equilíbrio, separando o capital de giro correspondente. Só então procure o banco com CNPJ aberto, documentação organizada e a lista de documentos necessários para solicitar o empréstimo pronta.
Este conteúdo é informativo e educacional e não constitui recomendação de rede de franquia, de instituição financeira ou de linha de crédito. As simulações usam premissas declaradas e não representam oferta nem projeção de resultado do seu negócio. Para avaliar um contrato de franquia e o financiamento da sua operação, procure um contador e um advogado de sua confiança.